สภาพคล่องโลกคืออะไร ทำไมราคา Bitcoin ถึงวิ่งตามมัน
คู่มืออ่านแดชบอร์ดสภาพคล่องโลกของ Bitcoin Addict ตั้งแต่สภาพคล่องคืออะไร ดัชนีคำนวณจากงบดุลเฟด ECB BOJ อย่างไร ไปจนถึงผลทดสอบว่าสภาพคล่องนำราคาบิตคอยน์กี่สัปดาห์
บอกก่อนว่าผมถือ Bitcoin เป็นส่วนใหญ่ของพอร์ทมาตั้งแต่ปี 2017 เพราะงั้นสิ่งที่จะเล่าต่อจากนี้ไม่ใช่เสียงของนักเศรษฐศาสตร์ที่นั่งดูกราฟจากข้างนอก แต่เป็นคนที่เคยงงมาก่อนว่า ทำไมบางช่วงราคาขึ้นทั้งที่ไม่มีข่าวดีอะไรเลย แล้วบางช่วงข่าวดีเต็มหน้าฟีดแต่ราคานิ่งเป็นเป็ด กว่าจะเข้าใจก็เสียค่าเทอมไปพอสมควร คำตอบที่ผมใช้มาหลายปีแล้วคือ อย่าดูข่าว ให้ดู "เงิน" ว่าตอนนี้ในระบบการเงินโลกมีเงินไหลเข้ามาเพิ่ม หรือกำลังถูกดูดออกไป เพราะราคาของทุกอย่างสุดท้ายก็คือเงินที่วิ่งหาที่ลง
กรอบนี้ไม่ใช่ผมคิดเอง ต้นทางคือ Michael Howell ผู้ก่อตั้ง CrossBorder Capital บริษัทวิจัยในลอนดอนที่นั่งนับสิ่งที่เขาเรียกว่า Global Liquidity (สภาพคล่องโลก) มาตั้งแต่ต้นยุค 1990 และเขียนทั้งกรอบคิดไว้ในหนังสือ Capital Wars ปี 2020 ซึ่งผมอ่านจบแล้วเปลี่ยนวิธีมองตลาดไปเลย thesis ของเขาสรุปได้ประโยคเดียวว่า ราคาสินทรัพย์เสี่ยงวิ่งตามปริมาณเงินในระบบ และ Bitcoin คือสินทรัพย์ที่ตอบสนองต่อเงินก้อนนี้แรงที่สุด โดยมักเดินตามหลังอยู่ราวหนึ่งไตรมาส พูดง่ายๆ คือตลาดไม่ได้จบเพราะครบ 4 ปี แต่จบเพราะเงินหมด
เอาจริงๆ ในต่างประเทศกรอบนี้ค่อนข้างเป็นที่รู้จักในหมู่กองทุนและสายมาโคร แต่ในไทยแทบไม่มีใครพูดถึง บ้านเรายังวิเคราะห์กันด้วยกราฟราคา ข่าว และข้อมูล on-chain เป็นหลัก ส่วนเรื่องงบดุลธนาคารกลางกับการไหลของเงินทั่วโลก ถูกจัดเป็นของไกลตัว เป็นเรื่องของคนใส่สูท ทั้งที่จากประสบการณ์ผม มันคือตัวแปรที่อธิบายรอบใหญ่ของ Bitcoin ได้ดีกว่าทุกอย่างที่เคยใช้มา FUD ในคริปโตส่วนใหญ่เริ่มจากมาโครก่อน แล้วค่อยมีคนหา story มาใส่ทีหลัง
ปัญหาเดียวคือตัวเลข Global Liquidity Index ของ CrossBorder Capital เป็นของสมาชิกที่จ่ายเงิน ผมเอามาแปะให้ดูไม่ได้ และต่อให้เอามาก็อัปเดตเองไม่ได้อยู่ดี ทีม Bitcoin Addict เลยสร้างดัชนีเวอร์ชันของเราเองจากข้อมูลเปิดของธนาคารกลาง ตามหลักคิดเดียวกัน ชื่อ Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) แล้วทำเป็น แดชบอร์ดสภาพคล่องโลก ที่อัปเดตเองทุกสัปดาห์ เปิดดูได้ฟรี บทความนี้คือคู่มืออ่านมันทีละการ์ด
ขอ disclaimer ไว้ก่อนว่านี่คือมุมมองที่ผมตกผลึกมาจากของจริง ไม่มีถูกผิด ตัวเลขทุกตัวในบทความดึงจากชุดเดียวกับหน้าเครื่องมือ เพราะงั้นเลขที่เห็นเป็นของล่าสุดเสมอ ส่วนการตีความเป็นของผม ถ้าอ่านจบจะได้สามอย่าง หนึ่ง เข้าใจว่าสภาพคล่องคืออะไรจริงๆ (ไม่ใช่แค่ "เงินเยอะเงินน้อย") สอง รู้ว่าตัวเลขแต่ละตัวบนแดชบอร์ดบอกอะไร และสาม รู้ว่ากรอบนี้ทำอะไรไม่ได้ ซึ่งสำคัญพอกันกับสิ่งที่มันทำได้
Fed Liquidity หดทั้งภาพปีและภาพไตรมาส เป็นสภาพแวดล้อมที่สินทรัพย์เสี่ยงขึ้นได้ยากกว่าปกติ
- Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) ล่าสุด 16.26 ล้านล้านดอลลาร์ เปลี่ยนจากปีก่อน -5.34% และจากสามเดือนก่อน -3.08%
- ตลาดกู้ข้ามคืนเริ่มตึง ส่วนต่าง SOFR กับ IORB อยู่ที่ 0 bp
- เงินสำรองแบงก์ 2.98 ล้านล้านดอลลาร์ ยังอยู่เหนือเส้นที่ตลาดเฝ้าดูที่ 2.9
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
สภาพคล่องคืออะไร และทำไมไม่ใช่ปริมาณเงิน
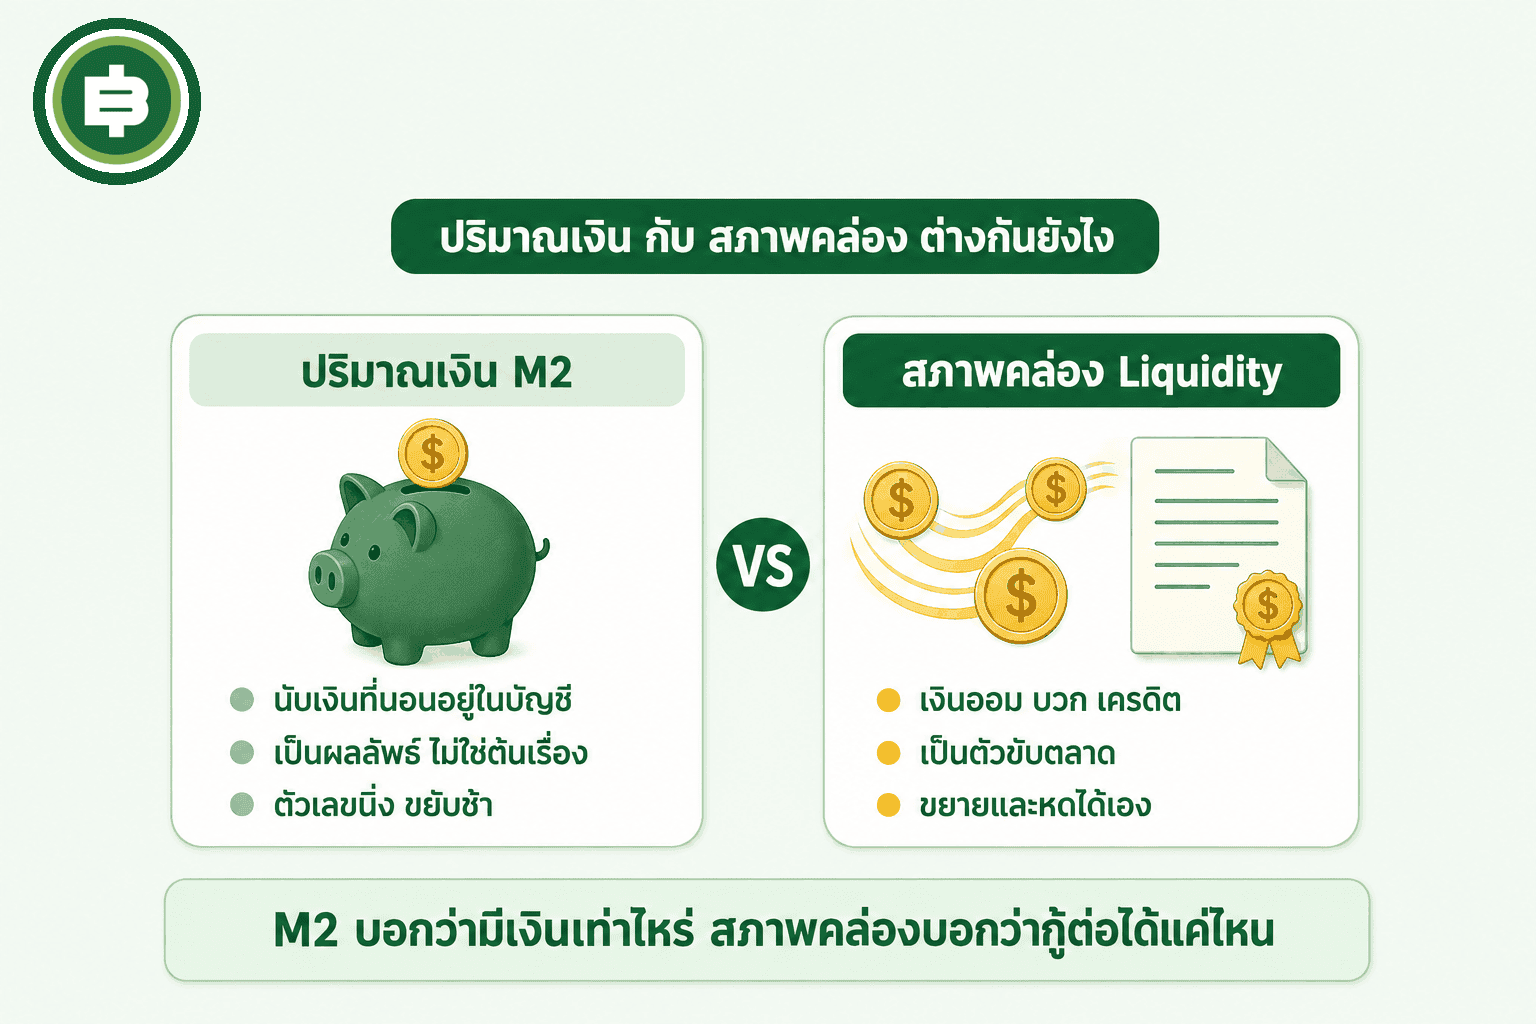
คนส่วนใหญ่พอได้ยินคำว่าสภาพคล่อง จะนึกถึง M2 ที่ธนาคารกลางประกาศ ผมเองก็เคยคิดแบบนั้น แต่ Howell บอกชัดว่าสองอย่างนี้คนละเรื่อง และพออ่านกลไกของเขาแล้วก็ต้องยอมรับว่าเขาถูก
กรอบของเขาถ้าแปลไทยเป็นไทยคืองี้
- เงินฝากคือปลายทาง ไม่ใช่ต้นทาง เงินในบัญชีคือผลลัพธ์ที่เกิดหลังจากมีคนปล่อยกู้หรือมีคนเอาเงินออมมาลง ไม่ใช่ตัวต้นเรื่อง
- สภาพคล่องคือเงินออมบวกเครดิต ก้อนที่เป็นเครดิตนี่แหละที่ทำให้มันขยายและหดได้เองโดยธนาคารกลางไม่ต้องสั่ง เพราะเครดิตขึ้นอยู่กับมูลค่าหลักประกันและความกล้าของคนปล่อยกู้
- สภาพคล่องเป็นตัวขับ ไม่ใช่ตัวตาม ตลาดการเงินไม่ได้เคลื่อนตามเศรษฐกิจจริงแบบเงาตามตัว แต่เคลื่อนตามเงินที่ไหลเข้าออกและระดับความกล้าเสี่ยงของคนถือเงิน
ข้อสามคือหัวใจสำหรับคนถือคริปโต เพราะถ้าตลาดขึ้นลงตามเงินที่ไหล ไม่ใช่ตามข่าวรายวัน การรู้ว่าเงินกำลังไหลเข้าหรือไหลออกมีค่ากว่าการนั่งไล่อ่านข่าวทั้งวันเยอะ ซึ่งผมเคยทำมาแล้วและไม่แนะนำ
ดัชนีบนแดชบอร์ดของเราคำนวณจากอะไร
พูดตามตรงอีกรอบ ตัวเลข Global Liquidity Index ของ CrossBorder Capital เป็นของสมาชิก เราไม่มีสิทธิ์เอามาเผยแพร่ทั้งชุด และถ้าเอามาก็อัปเดตอัตโนมัติไม่ได้อยู่ดี
เราเลยสร้างดัชนีของเราเองจากข้อมูลเปิดของ FRED (คลังข้อมูลของเฟดสาขาเซนต์หลุยส์ ใครก็เข้าไปดึงได้) โดยยึดหลักคิดเดียวกันคือ ดูเงินที่ปล่อยเข้าระบบจริง ไม่ใช่ยอดรวมดิบบนงบดุล สูตรคือ
- สภาพคล่องสุทธิของเฟด เท่ากับงบดุลเฟดทั้งก้อน ลบเงินที่กระทรวงการคลังเก็บไว้ในบัญชีที่เฟด ลบเงินที่กองทุนตลาดเงินเอามาฝากคืนเฟดผ่าน reverse repo
- บวกงบดุลของ ECB แปลงจากยูโรเป็นดอลลาร์ด้วยอัตราแลกเปลี่ยนของสัปดาห์นั้น
- บวกงบดุลของ BOJ แปลงจากเยนเป็นดอลลาร์เช่นกัน
ทำไมต้องหักสองก้อนแรกออก เพราะเงินที่รัฐบาลเก็บไว้ในบัญชีคลัง กับเงินที่จอดอยู่ใน reverse repo คือเงินที่ถูกดูดออกจากระบบชั่วคราว มันอยู่บนงบดุลก็จริงแต่ไม่ได้หมุนอยู่ในตลาด ถ้านับรวมเข้าไปจะได้ภาพที่ดูดีเกินจริงในวันที่กระทรวงการคลังกำลังกักเงินก้อนใหญ่ไว้ ซึ่งเป็นกับดักที่คนดูแค่ยอด WALCL โดนกันบ่อย
ล่าสุด ณ วันที่ 19 สิงหาคม 2026 ดัชนีอยู่ที่ 16.70 ล้านล้านดอลลาร์ แบ่งเป็นเฟด 5.79 ล้านล้าน (35%) ECB 6.86 ล้านล้าน (41%) และ BOJ 4.05 ล้านล้าน (24%)
ให้เห็นภาพว่าใหญ่แค่ไหน 16.70 ล้านล้านดอลลาร์คิดเป็นเกือบ 30 เท่าของ GDP ไทยทั้งปี ซึ่งอยู่ที่ราว 577 พันล้านดอลลาร์ในปี 2025 และนี่แค่สามธนาคารกลาง ยังไม่นับจีน อังกฤษ และสภาพคล่องภาคเอกชนที่ใหญ่กว่านี้อีกหลายเท่า
Fed Liquidity แยกตามธนาคารกลาง ใครถือไว้เท่าไหร่
Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) แยกเป็นสามก้อน หน่วยเป็นล้านล้านดอลลาร์ ณ 18 พ.ย. 2026
- เฟด (สหรัฐ)5.83(36%)
หักบัญชีคลังและ reverse repo แล้ว
- ECB (ยุโรป)6.52(40%)
แปลงจากยูโรด้วยอัตราแลกเปลี่ยนวันนั้น
- BOJ (ญี่ปุ่น)3.92(24%)
แปลงจากเยน อัปเดตรายเดือน
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ทำไมบิตคอยน์ถึงตอบสนองแรงกว่าสินทรัพย์อื่น
ลองเทียบกันตรงๆ หุ้นบริษัทหนึ่งราคาตกแรงแค่ไหน สุดท้ายยังมีกำไรและปันผลรองพื้น อสังหาฯ ยังมีค่าเช่า ทองยังมีคนซื้อไปทำเครื่องประดับและธนาคารกลางซื้อเก็บ แต่ Bitcoin ไม่มีอะไรพวกนี้เลย ไม่มีกระแสเงินสดมาถ่วงราคาไว้
ผลคือเวลาสภาพคล่องขยาย เงินส่วนเกินจะวิ่งไปหาของที่ไม่มีเพดานมูลค่าตามพื้นฐานก่อน และเวลาสภาพคล่องหด เงินก็ถอนออกจากตรงนั้นก่อนเหมือนกัน Bitcoin เลยไม่ต่างอะไรกับลำโพงที่ขยายเสียงของวัฏจักรสภาพคล่อง ขึ้นก็แรงกว่า ลงก็เจ็บกว่า และนี่คือเหตุผลที่ผมไม่มอง Bitcoin เป็นของสู้เงินเฟ้อในตอนนี้ ทองต่างหากที่ทำหน้าที่นั้น Bitcoin คือ Bet บนสภาพคล่อง ถ้าใครเอามาขายว่าเป็น inflation hedge ให้เอ๊ะใจไว้ก่อน
อีกชั้นที่คนมักมองข้ามคือ สภาพคล่องไม่ได้มาจากธนาคารกลางอย่างเดียว มันมาจากตลาดกู้ระยะสั้นที่ใช้พันธบัตรเป็นหลักประกันด้วย เวลาตลาดบอนด์ผันผวนแรง เจ้าหนี้จะหักส่วนลดหลักประกันมากขึ้น (เรียกว่า haircut) เงินก้อนเดิมเลยกู้ได้น้อยลง สภาพคล่องหดโดยที่เฟดไม่ได้ทำอะไรเลย นี่คือเหตุผลที่แดชบอร์ดเราต้องมีการ์ดวัดความผันผวนของตลาดบอนด์แปะไว้ด้วย
ข้างบนฟังดูสมเหตุสมผล แต่ผมไม่ชอบให้เชื่อเพราะฟังดูดี เลยเอาไปทดสอบกับข้อมูลจริงย้อนหลัง 3 ปี ขอไล่วิธีให้ดูทีละขั้นก่อน จะได้เถียงผมได้ถ้าคิดว่าวิธีมันมีปัญหา
- ฝั่งสภาพคล่องเอาข้อมูลจากไหน ใช้ดัชนีที่เพิ่งอธิบายสูตรไปในหัวข้อที่แล้ว ดึงจาก FRED เป็นรายสัปดาห์ ได้มา 157 สัปดาห์
- ฝั่งราคาเอาจากไหน บิตคอยน์ใช้ราคาปิดรายวันจาก Bitcoin Research Kit พันธบัตรใช้ยีลด์อายุ 20 ปีของ FRED แปลงเป็นราคา (ยีลด์ลง ราคาขึ้น) ส่วนดอลลาร์ใช้ดัชนีถ่วงน้ำหนักการค้าของ FRED แล้วย่อทุกตัวเป็นรายสัปดาห์ให้ตรงวันกัน
- คำว่าขยับ 1% คำนวณยังไง ไม่ได้เทียบสัปดาห์ต่อสัปดาห์ แต่เทียบกับ 6 สัปดาห์ก่อนหน้า ทำเหมือนกันทั้งสองฝั่ง เหตุผลคือรายสัปดาห์มันเหวี่ยงจนอ่านอะไรไม่ได้ 6 สัปดาห์กำลังพอดีที่เห็นทิศแต่ยังไม่ช้าเกินไป
- จับคู่ยังไง เลื่อนฝั่งราคาไปข้างหน้าทีละสัปดาห์ตั้งแต่ 0 ถึง 26 สัปดาห์ แล้วดูว่าเลื่อนเท่าไหร่สองชุดถึงเข้ากันดีที่สุด
- แล้ว beta โผล่มาจากไหน พอได้คู่ที่เข้ากันดีที่สุดแล้ว เอาจุดทั้งหมดมาลากเส้นแนวโน้มผ่านกลาง ความชันของเส้นนั้นแหละคือ beta
อ่านวิธีอย่างเดียวอาจนึกไม่ออกว่าผลหน้าตาแบบไหน ดูของจริงเลยดีกว่า กราฟข้างล่างเอา % การเปลี่ยนแปลงของสองฝั่งมาวางทับกันตรงๆ เส้นหนึ่งคือ Fed Liquidity เปลี่ยนไปเท่าไหร่ใน 6 สัปดาห์ อีกเส้นคือราคาบิตคอยน์เปลี่ยนไปเท่าไหร่ใน 6 สัปดาห์ โดยเลื่อนเส้น Fed Liquidity ไปข้างหน้า 14 สัปดาห์ตามที่วัดได้
Fed Liquidity เปลี่ยน เทียบ ราคาบิตคอยน์เปลี่ยน
Fed Liquidity = ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ · ทั้งสองเส้นคือ % เปลี่ยนแปลงใน 6 สัปดาห์ · เส้น Fed Liquidity เลื่อนไปข้างหน้า 14 สัปดาห์แล้ว
r ที่ระยะ 14 สัปดาห์ ข้อมูลถึง 18 พ.ย. 2026 (3 จุดท้ายชั่วคราว)
เส้นประ = ค่าชั่วคราว รอข้อมูลงบดุล BOJ เดือน พ.ย. 2026 (คาดว่าออกราว 11 ธ.ค. 2026) ตัวเลขอาจขยับ
โมเมนตัม Fed Liquidity พีคล่าสุด
+2.07%
11 ก.พ. 2026 ผ่านมาแล้ว 40 สัปดาห์
แรงที่ยังค้างในท่อ
-0.8%
ค่าเฉลี่ย 14 สัปดาห์ล่าสุดที่จะทยอยถึงราคา (รวม 3 จุดท้ายที่เป็นค่าชั่วคราว)
เป็นบวกกี่สัปดาห์
2/14
คูณ beta 4.40 = ลมต้านราว 4%
ช่วงที่ยังไม่เกิดกับราคา
ลมต้านเส้น Fed Liquidity ถูกเลื่อนไปข้างหน้า 14 สัปดาห์แล้ว ส่วนที่อยู่หลังเส้นวันนี้จึงเป็นค่าที่รู้แล้ว แต่ราคายังไม่ตอบสนอง อีก 14 สัปดาห์ข้างหน้าหน้าตาเป็นแบบนี้
- 25 พ.ย. 2026+0.2%
- 16 ธ.ค. 2026+1.7%
- 6 ม.ค. 2027-1.9%
- 27 ม.ค. 2027-2.3%
- 17 ก.พ. 2027-0.4%ชั่วคราว
เฉลี่ยทั้งช่วงคือ ติดลบ 0.8% แปลว่า Fed Liquidity ที่ผ่านมาแล้วยังเป็นแรงกดอยู่ ตัวเลขนี้ไม่ใช่การทำนายราคา มันคือค่าที่เกิดขึ้นจริงไปแล้วซึ่งราคายังไม่ได้ตอบสนองครบ ยกเว้น 3 จุดท้ายที่เป็นค่าชั่วคราว รอข้อมูลงบดุล BOJ จึงอาจขยับได้
- คืออะไร
- เส้นส้มคือราคาบิตคอยน์วันนี้เทียบกับ 6 สัปดาห์ก่อน เส้นน้ำเงินคือ Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) เทียบกับ 6 สัปดาห์ก่อนเหมือนกัน แต่เลื่อนไปข้างหน้าคงที่ 14 สัปดาห์ เพื่อให้ตรงกับจังหวะที่ราคามักตอบสนอง
- อ่านยังไง
- ถ้าสองเส้นขึ้นลงเป็นจังหวะเดียวกันแปลว่า Fed Liquidity นำราคาจริง ช่วงที่สองเส้นแยกกันคือช่วงที่ราคาขยับด้วยเหตุผลอื่น ซึ่งมีอยู่เป็นระยะและเป็นเหตุผลว่าทำไมกรอบนี้ไม่ใช่สูตรทำนาย
- วันนี้
- ราคาบิตคอยน์ 6 สัปดาห์ล่าสุด ติดลบ 24.9% ส่วนเส้น Fed Liquidity ที่เลื่อนแล้ว ชี้ไปถึง 24 ก.พ. 2027 ที่ ติดลบ 1.4% (ค่าชั่วคราว)ซึ่งคือสิ่งที่จะมาถึงราคาในอีกไม่กี่สัปดาห์ข้างหน้าถ้าความสัมพันธ์ยังทำงานอยู่
- ข้อจำกัด
- สองเส้นใช้คนละสเกล เพราะ Fed Liquidity แกว่งไม่กี่เปอร์เซ็นต์ แต่ราคาบิตคอยน์แกว่งเป็นสิบเปอร์เซ็นต์ ให้ดูที่จังหวะขึ้นลง ไม่ใช่ระยะห่างระหว่างสองเส้น
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์ · Bitcoin Research Kit (ราคาปิดรายวัน) · FRED DGS20 (ยีลด์พันธบัตร 20 ปี) · FRED DTWEXBGS (ดัชนีดอลลาร์)
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
จะเห็นว่าสองเส้นขึ้นลงเป็นจังหวะใกล้กันเป็นส่วนใหญ่ แต่ไม่ได้ทับกันเป๊ะ มีช่วงที่แยกกันชัดเจนอยู่หลายรอบ ซึ่งคือช่วงที่ราคาขยับด้วยเหตุผลอื่นของคริปโตเอง อีกเรื่องที่ต้องรู้คือสองเส้นใช้คนละสเกล เพราะสภาพคล่องแกว่งไม่กี่เปอร์เซ็นต์แต่ราคาแกว่งเป็นสิบ ให้ดูที่จังหวะขึ้นลง ไม่ใช่ระยะห่างระหว่างเส้น
อีกวิธีที่เห็นภาพเร็วคือจับ 137 สัปดาห์นั้นมาแบ่งเป็น 4 กอง ตามว่าช่วงนั้น Fed Liquidity หดหรือโตแค่ไหน แล้วดูว่าราคาบิตคอยน์ช่วงที่ตรงกับ 14 สัปดาห์ถัดมาเป็นยังไง
สัปดาห์ที่ Fed Liquidity โต ราคาบิตคอยน์ทำอะไรต่อ
แบ่ง 137 สัปดาห์ย้อนหลัง 3 ปีเป็น 4 กลุ่มตาม Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) เปลี่ยนใน 6 สัปดาห์ แล้วดูราคาเปลี่ยนใน 6 สัปดาห์ที่จบตรงสัปดาห์ที่ 14 ถัดมา (ข้อมูลถึง 18 พ.ย. 2026)
- Fed Liquidity หดแรงราคาขึ้น 21 จาก 63 สัปดาห์ (33%)
- Fed Liquidity หดนิดหน่อยราคาขึ้น 10 จาก 23 สัปดาห์ (43%)
- Fed Liquidity โตนิดหน่อยราคาขึ้น 11 จาก 20 สัปดาห์ (55%)
- Fed Liquidity โตแรงราคาขึ้น 30 จาก 31 สัปดาห์ (97%)
- อ่านยังไง
- แท่งยิ่งลงไปทางซ้ายคือราคาติดลบ ยิ่งไปทางขวาคือบวก ถ้าแท่งเรียงจากลบขึ้นบวกตามลำดับกลุ่ม แปลว่า Fed Liquidity กับราคาไปด้วยกันจริง ไม่ใช่เรื่องบังเอิญ
- วันนี้
- ช่วงที่ Fed Liquidity โตแรง ราคาช่วง 6 สัปดาห์ที่จบตรงสัปดาห์ที่ 14 ถัดมาบวกเฉลี่ย 16.7% และขึ้นถึง 97% ของสัปดาห์ ส่วนช่วงที่ Fed Liquidity หดแรง ติดลบเฉลี่ย -4.9% ขึ้นแค่ 33% ของสัปดาห์
- ข้อจำกัด
- เป็นค่าเฉลี่ยของอดีต 3 ปีเท่านั้น แต่ละสัปดาห์ในกลุ่มเดียวกันก็ต่างกันเองได้มาก และช่วงนี้เป็นช่วงที่บิตคอยน์มี ETF แล้ว ย้อนไปไกลกว่านี้ผลจะไม่เหมือนกัน
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์ · Bitcoin Research Kit (ราคาปิดรายวัน) · FRED DGS20 (ยีลด์พันธบัตร 20 ปี) · FRED DTWEXBGS (ดัชนีดอลลาร์)
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
แท่งมันเรียงเป็นบันไดจากลบไปบวกตามลำดับพอดี ช่วงที่สภาพคล่องหดแรงราคาติดลบเฉลี่ย 6.4% ช่วงที่หดนิดหน่อยติดลบ 2.5% ช่วงที่โตนิดหน่อยบวก 2.6% และช่วงที่โตแรงบวกเฉลี่ย 21.8% นี่คือความสัมพันธ์แบบที่ไม่ต้องรู้จักคำว่า correlation ก็เห็นได้ด้วยตา
แต่อย่าเพิ่งรีบสรุปว่ามันแม่น ให้ดูบรรทัดที่บอกว่าราคาขึ้นกี่สัปดาห์จากทั้งหมดในกองนั้นด้วย กองที่สภาพคล่องหดแรง ราคายังขึ้นอยู่ 17 จาก 60 สัปดาห์ แปลว่าลมต้านไม่ได้แปลว่าราคาลงทุกครั้ง มันแค่ทำให้โอกาสขึ้นเหลือน้อยลง ใครเอากราฟแบบนี้ไปเคลมว่าทายราคาได้ ให้เอ๊ะใจไว้ก่อน
ทีนี้เอาวิธีเดียวกันเป๊ะไปรันกับสินทรัพย์ตัวอื่นด้วย ได้ผลออกมาแบบนี้
Fed Liquidity ขยับ 1% สินทรัพย์ไหนขยับแรงสุด
Fed Liquidity = ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ · ค่า beta จากข้อมูลจริง 3 ปี ข้อมูลถึง 18 พ.ย. 2026 คำนวณใหม่ทุกครั้งที่ข้อมูลอัปเดต
- คืออะไร
- เทียบการเปลี่ยนแปลง 6 สัปดาห์ของ Fed Liquidity กับการเปลี่ยนแปลง 6 สัปดาห์ของแต่ละสินทรัพย์ บิตคอยน์ใช้ระยะเลื่อนคงที่ 14 สัปดาห์ ตามกราฟนำราคา สินทรัพย์อื่นใช้ระยะเลื่อนที่เข้ากันดีที่สุดของตัวเอง ความชันของความสัมพันธ์นั้นคือ beta
- อ่านยังไง
- แท่งยิ่งยาวยิ่งไวต่อ Fed Liquidity แท่งที่ยื่นไปทางซ้ายคือเดินสวนทาง ตัวหนังสือใต้ชื่อบอกว่าตอบสนองช้ากี่สัปดาห์ และ r คือค่าสหสัมพันธ์ (ยิ่งใกล้ 1 ยิ่งแน่น ต่ำกว่า 0.3 ถือว่าอ่อน)
- วันนี้
- บิตคอยน์ขยับ 4.40% ต่อ Fed Liquidity ทุก 1% แรงกว่าราคาพันธบัตร 20 ปีราว 6.8 เท่า และตอบสนองช้า 14 สัปดาห์ ผันผวนรายปีราว 43%
- ข้อจำกัด
- คำนวณจาก 3 ปีล่าสุดเท่านั้น ดอลลาร์ที่ติดลบเป็นความสัมพันธ์เชิงกลไกเพราะ Fed Liquidity วัดเป็นดอลลาร์ ไม่ใช่การทำนาย ราคาพันธบัตรคำนวณจากยีลด์ 20 ปี (ยีลด์ลง = ราคาขึ้น) ไม่รวมดอกเบี้ยรับ ส่วนหุ้นกับทองไม่ได้แสดงเพราะยังไม่มีแหล่งข้อมูลที่อนุญาตให้เผยแพร่
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์ · Bitcoin Research Kit (ราคาปิดรายวัน) · FRED DGS20 (ยีลด์พันธบัตร 20 ปี) · FRED DTWEXBGS (ดัชนีดอลลาร์)
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
กราฟข้างบนบอกสามเรื่องที่ชัดมาก
- Bitcoin ไวกว่าพันธบัตรราว 7 เท่า สภาพคล่องขยับเท่ากัน Bitcoin ขยับ 5.71% ขณะที่ราคาพันธบัตร 20 ปีขยับ 0.85% (ตัวเลข ณ 30 กันยายน 2026 กราฟข้างบนคำนวณใหม่ทุกรอบที่ข้อมูลอัปเดต) นี่คือคำตอบเป็นตัวเลข ไม่ใช่แค่ผมนั่งเทียน
- Bitcoin ตอบสนองช้าเป็นไตรมาส ราว 14 สัปดาห์ ส่วนพันธบัตรตอบสนองทันที เพราะเป็นตลาดที่ราคาปรับตามดอกเบี้ยแทบจะวินาทีนั้น
- ดอลลาร์เดินสวนทาง ค่าติดลบ 0.76 คือความสัมพันธ์ที่แรงที่สุดในกราฟ แต่ต้องเข้าใจให้ถูกว่ามันเป็นเรื่องเชิงกลไก ไม่ใช่การทำนาย เพราะดัชนีเราวัดเป็นดอลลาร์ พอดอลลาร์แข็ง ก้อนยุโรปกับญี่ปุ่นก็เล็กลงเองโดยอัตโนมัติ
เลข beta 5.71 ยังอธิบายอีกเรื่องที่คนถือ Bitcoin รู้สึกได้ด้วยตัวเอง คือความผันผวนรายปีของ Bitcoin ช่วง 3 ปีนี้อยู่ที่ราว 45% เทียบกับราคาพันธบัตร 20 ปีที่ราว 10% และดอลลาร์ที่ไม่ถึง 5% การเป็นของที่ขยายสัญญาณสภาพคล่องแรงที่สุด แปลว่าได้ขาขึ้นที่แรงกว่า และขาลงที่เรือหายได้ง่ายกว่า ในเวลาเดียวกัน
ข้อควรระวังของตัวเลขชุดนี้: ค่าที่เห็นคำนวณจากช่วง 3 ปีที่ผ่านมาเท่านั้น ซึ่งเป็นช่วงที่ Bitcoin มี ETF และมีเงินสถาบันเข้ามาแล้ว ถ้าย้อนไปยุคก่อนหน้าตัวเลขจะต่างออกไป และ beta ไม่ได้แปลว่าถ้าสภาพคล่องขึ้น 1% พรุ่งนี้ราคาจะขึ้น 5.71% มันคือค่าเฉลี่ยของความสัมพันธ์ในอดีต ไม่ใช่สูตรคำนวณราคา ส่วนหุ้นกับทองคำเคยอยู่ในกราฟนี้ แต่ถอดออกเมื่อ 30 กันยายน 2026 เพราะยังไม่มีแหล่งข้อมูลที่อนุญาตให้เผยแพร่ต่อ
ราคาบิตคอยน์ เทียบ Fed Liquidity ที่เลื่อนไปข้างหน้า 14 สัปดาห์
แกนซ้าย = ราคาบิตคอยน์จริง (ดอลลาร์) แกนขวา = Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) เปลี่ยนใน 6 สัปดาห์ (%) เลื่อนไปข้างหน้าคงที่ 14 สัปดาห์ (98 วัน) · ข้อมูลถึง 18 พ.ย. 2026 (3 จุดท้ายชั่วคราว)
เส้นประ = ค่าชั่วคราว รอข้อมูลงบดุล BOJ เดือน พ.ย. 2026 (คาดว่าออกราว 11 ธ.ค. 2026) ตัวเลขอาจขยับ
ทดสอบกับข้อมูลจริง: ที่ระยะเลื่อน 14 สัปดาห์ (98 วัน) การเปลี่ยนแปลง 6 สัปดาห์ของ Fed Liquidity กับราคาบิตคอยน์ได้ค่าสหสัมพันธ์ r = 0.53 จากจุดข้อมูล 137 จุด (ข้อมูลถึง 18 พ.ย. 2026) คำนวณใหม่ทุกครั้งที่ข้อมูลอัปเดต · GLI ของ Howell วัดระยะนำได้ราว 13 สัปดาห์ เป็นคนละดัชนีกับ Fed Liquidity
ข้อมูลถึง 19 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์ · Bitcoin Research Kit (ราคาปิดรายวัน) · FRED DGS20 (ยีลด์พันธบัตร 20 ปี) · FRED DTWEXBGS (ดัชนีดอลลาร์)
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
บัญชีคลังกับ reverse repo คือสองก๊อกที่คนมองข้าม
ถ้าจะเข้าใจว่าทำไมสภาพคล่องเปลี่ยนได้ทั้งที่เฟดไม่ได้ประกาศอะไรเลย ต้องเข้าใจสองบัญชีนี้ก่อน คนที่ดูแต่ว่าเฟดทำ QE หรือ QT แล้วสรุปเลย มักจะพลาดตรงนี้
บัญชีคลังที่เฟด (TGA) คือบัญชีเงินฝากของกระทรวงการคลังสหรัฐ ทำงานเหมือนบัญชีเงินเดือนของรัฐบาล เวลารัฐบาลเก็บภาษีหรือขายพันธบัตรได้เงินมา เงินก้อนนั้นย้ายจากบัญชีของประชาชนและสถาบันการเงิน เข้ามานอนอยู่ในบัญชีนี้ ซึ่งเท่ากับหายไปจากระบบชั่วคราว พอรัฐบาลเบิกจ่ายออกไป เงินก็ไหลกลับเข้าระบบ
ผลคือช่วงที่กระทรวงการคลังออกพันธบัตรก้อนใหญ่เพื่อสะสมเงินสด สภาพคล่องในตลาดจะหดทันทีทั้งที่เฟดไม่ได้ขายอะไรเลย และกลับกัน ช่วงที่รัฐบาลเร่งเบิกจ่าย เงินก็ไหลกลับเหมือนมีคนเปิดก๊อก เหตุการณ์แบบนี้เกิดชัดหลังการเจรจาเพดานหนี้แทบทุกครั้ง
reverse repo ข้ามคืน (RRP) คือช่องที่เฟดเปิดให้กองทุนตลาดเงินเอาเงินสดมาฝากข้ามคืนแล้วได้ดอกเบี้ย ยอดในช่องนี้เคยพุ่งไปถึงระดับสองล้านล้านดอลลาร์ช่วงปี 2022 ถึง 2023 เท่ากับมีเงินมหาศาลจอดอยู่เฉยๆ ไม่ได้ไปไหน
ช่วงปี 2023 ถึง 2024 คือช่วงที่ยอดในช่องนี้ทยอยลดลง เงินที่เคยจอดไหลกลับออกไปหาผลตอบแทนที่อื่น เท่ากับเติมสภาพคล่องให้ตลาดโดยที่งบดุลเฟดไม่ได้โตเลยแม้แต่บาทเดียว นี่คือเหตุผลว่าทำไมช่วงนั้นตลาดถึงไปได้ดีทั้งที่เฟดกำลังทำ QT อยู่ ซึ่งตอนนั้นคนจำนวนมากงงว่าเฟดดูดเงินแล้วทำไมของยังขึ้น คำตอบคือมันมีก๊อกอีกตัวที่เปิดอยู่
พอเข้าใจสองก๊อกนี้แล้วจะเห็นว่า ดูแค่ตัวเลขงบดุลเฟดอย่างเดียวทำให้อ่านสถานการณ์ผิดได้ง่ายมาก และเป็นเหตุผลที่ดัชนีเราหักสองก้อนนี้ออกตั้งแต่ต้น
เงินที่ถูกดูดออกจากระบบ
บัญชีคลัง + reverse repo
- คืออะไร
- เงินที่อยู่บนงบดุลเฟดก็จริง แต่ถูกกักไว้ในบัญชีคลังของรัฐบาล หรือจอดอยู่ในช่อง reverse repo ข้ามคืน จึงไม่ได้หมุนในตลาด
- อ่านยังไง
- ยิ่งสูงยิ่งแปลว่าเงินถูกกักไว้มาก เวลาตัวเลขนี้ลดลง เงินไหลกลับเข้าตลาดเองโดยที่เฟดไม่ต้องพิมพ์เงินเพิ่ม ซึ่งเป็นสิ่งที่เกิดขึ้นตลอดปี 2023 ถึง 2024
- วันนี้
- 0.92 ล้านล้านดอลลาร์ถูกกักไว้นอกตลาด
- ช่วง 3 ปี
- สูงสุด 1.65 ล้านล้าน$ เมื่อ 29 พ.ย. 2023 · ต่ำสุด 0.47 ล้านล้าน$ เมื่อ 9 เม.ย. 2025
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED บัญชีคลัง · FRED reverse repo
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ทำไมต้องดูทิศ ไม่ใช่ดูระดับ
ข้อผิดพลาดที่เจอบ่อยที่สุดเวลาคนเริ่มดูเลขพวกนี้คือ ไปยึดกับระดับว่ามากหรือน้อย ทั้งที่ตลาดตอบสนองต่ออัตราการเปลี่ยนแปลง
เหตุผลง่ายมาก ราคาวันนี้ซึมซับสภาพคล่องที่มีอยู่แล้วไปหมดแล้ว สิ่งที่จะทำให้ราคาขยับต่อคือเงินก้อนใหม่ที่เพิ่มเข้ามาหรือหายไป ไม่ใช่เงินก้อนเดิมที่นอนอยู่
แดชบอร์ดเลยมีการ์ดโมเมนตัมสองใบคู่กันเสมอ
- โมเมนตัม 3 เดือน เทียบกับ 13 สัปดาห์ก่อน ตัวนี้ไวและเห็นจุดกลับตัวก่อน แต่แกว่งมาก บางทีขึ้นลงเพราะเรื่องเทคนิคของกระทรวงการคลังล้วนๆ
- โมเมนตัม 1 ปี เทียบกับ 52 สัปดาห์ก่อน ตัวนี้นิ่งกว่ามาก ใช้บอกว่าตอนนี้อยู่เฟสไหนของวัฏจักรใหญ่
ณ วันที่เขียน โมเมนตัม 3 เดือนอยู่ที่ลบ 3.28% และโมเมนตัม 1 ปีอยู่ที่ลบ 7.53% แปลว่าสภาพคล่องหดทั้งภาพสั้นและภาพยาว เป็นสภาพแวดล้อมที่ของเสี่ยงขึ้นยากกว่าปกติ ไม่ได้แปลว่าขึ้นไม่ได้ แต่แปลว่าต้องมีแรงอื่นมาชดเชย และถ้าไม่มี ก็อย่าไปเชื่อคนที่บอกว่า "รอบนี้ไม่เหมือนรอบก่อน"
มีจุดหนึ่งที่ต้องระวังเป็นพิเศษสำหรับดัชนีที่วัดเป็นดอลลาร์ เวลาดอลลาร์แข็งค่า งบดุลของยุโรปกับญี่ปุ่นจะแปลงกลับเป็นดอลลาร์ได้น้อยลงโดยที่สองธนาคารกลางนั้นไม่ได้ลดอะไรเลย ตัวเลขติดลบส่วนหนึ่งเลยมาจากอัตราแลกเปลี่ยน ไม่ใช่การถอนสภาพคล่องล้วนๆ แดชบอร์ดถึงมีการ์ดดัชนีดอลลาร์ให้ดูประกอบ
โมเมนตัม 3 เดือน
13 สัปดาห์
- คืออะไร
- Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) เปลี่ยนไปกี่เปอร์เซ็นต์เทียบกับ 13 สัปดาห์ก่อน
- อ่านยังไง
- บวก คือ Fed Liquidity กำลังเร่ง ลบ คือกำลังหด ตัวนี้ไวกว่าแบบรายปีจึงเห็นจุดกลับตัวก่อน แต่แกว่งมากกว่า
- วันนี้
- Fed Liquidity กำลังหด 3.08% ในรอบ 3 เดือนที่ผ่านมา
- ช่วง 3 ปี
- สูงสุด +6.71% เมื่อ 16 เม.ย. 2025 · ต่ำสุด -6.34% เมื่อ 1 ม.ค. 2025
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ปล่อยเงินแล้วเงินไปถึงตลาดหรือเปล่า
ตรงนี้คือส่วนที่แดชบอร์ดทั่วไปมักไม่มี และเป็นส่วนที่ผมชอบที่สุด เพราะมันมีประโยชน์ตอนตลาดเริ่มมีปัญหา
ต่อให้ธนาคารกลางปล่อยเงินเข้าระบบ ถ้าท่อระหว่างทางตัน เงินก็ไปไม่ถึงคนที่จะเอาไปซื้อของ สองการ์ดที่บอกเรื่องนี้คือ
เงินสำรองแบงก์ (Bank Reserves) คือเงินที่ธนาคารพาณิชย์ฝากไว้ที่เฟด ไม่ต่างอะไรกับน้ำมันเครื่องของระบบชำระเงิน ถ้าแห้งเกินไปตลาดกู้ข้ามคืนจะเริ่มติดขัด ระดับราว 2.9 ล้านล้านดอลลาร์คือโซนที่ตลาดเริ่มจับตา ตอนนี้อยู่ที่ 2.94 ล้านล้าน คือยืนอยู่บนเส้นพอดี ไม่วิกฤต แต่ก็ไม่มีที่ให้ประมาท
เงินสำรองแบงก์
WRESBAL
- คืออะไร
- เงินที่ธนาคารพาณิชย์ฝากไว้ที่เฟด เปรียบเหมือนน้ำมันหล่อลื่นของระบบชำระเงิน
- อ่านยังไง
- ถ้าแห้งเกินไป ตลาดกู้ข้ามคืนจะเริ่มป่วนและเฟดต้องเข้ามาเติม ระดับราว 2.9 ล้านล้านดอลลาร์คือโซนที่ตลาดเริ่มจับตาว่าตึง
- วันนี้
- 2.98 ล้านล้านดอลลาร์ ยังอยู่เหนือเส้นที่ตลาดเฝ้าดู
- ช่วง 3 ปี
- สูงสุด 3.63 ล้านล้าน$ เมื่อ 6 มี.ค. 2024 · ต่ำสุด 2.85 ล้านล้าน$ เมื่อ 29 ต.ค. 2025
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED เงินสำรองแบงก์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ส่วนต่าง SOFR กับ IORB แปลไทยเป็นไทยคือ ดอกเบี้ยกู้ข้ามคืนที่ตลาดจ่ายจริง ลบด้วยดอกเบี้ยที่เฟดจ่ายให้ธนาคาร ถ้าติดลบแปลว่าเงินยังเหลือ ไม่มีใครต้องแย่งกู้ ถ้าเป็นบวกแปลว่าเริ่มมีคนยอมจ่ายแพงกว่าเพื่อให้ได้เงินสด และถ้าทะลุบวก 10 bp (0.10%) เมื่อไหร่ นั่นคือสัญญาณว่าระบบขาดเงินสดจริง ตอนนี้อยู่ที่ลบ 3 bp คือยังสบาย
ส่วนต่าง SOFR − IORB
ความตึงตลาดเงิน
- คืออะไร
- ดอกเบี้ยกู้ข้ามคืนที่ตลาดจ่ายจริง ลบด้วยดอกเบี้ยที่เฟดจ่ายให้ธนาคาร หน่วยเป็น basis point
- อ่านยังไง
- ติดลบคือเงินเหลือสบาย พอเป็นบวกแปลว่าเริ่มมีคนแย่งกู้ ถ้าทะลุ +10 bp คือสัญญาณว่าระบบขาดเงินสดจริง มักโผล่ช่วงสิ้นเดือนหรือสิ้นไตรมาส
- วันนี้
- 0 bp เริ่มมีแรงกดดันในตลาดกู้ข้ามคืน
- ช่วง 3 ปี
- สูงสุด +22 bp เมื่อ 31 ธ.ค. 2025 · ต่ำสุด -15 bp เมื่อ 20 พ.ค. 2026
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
คู่นี้มีประโยชน์มากเวลาตัวเลขขัดกัน เช่นเดือนไหนงบดุลเฟดโตแต่ส่วนต่างดอกเบี้ยพุ่งเป็นบวก แปลว่าเงินที่ปล่อยมาไปกองอยู่ที่ใดที่หนึ่งแทนที่จะกระจายทั่วระบบ สภาพคล่องบนกระดาษกับสภาพคล่องที่ใช้ได้จริงเป็นคนละเรื่อง ปี 2019 ตอน repo crisis ดอกกู้ข้ามคืนพุ่งทะลุ 10% ในคืนเดียว ทั้งที่ก่อนหน้านั้นใครดูแค่งบดุลก็ไม่เห็นอะไรผิดปกติ
ปลายทางสุดท้าย มีเงินเข้าคริปโตโดยตรงหรือยัง
สองการ์ดข้างบนวัดว่าเงินไปถึงระบบธนาคารหรือเปล่า แต่สำหรับคริปโตยังมีท่อสุดท้ายอีกชั้น คือคนที่จะซื้อ Bitcoin ส่วนใหญ่ต้องแปลงเงินจริงเป็น stablecoin ก่อน ยอดหมุนเวียนของ USDT กับ USDC ซึ่งเป็นสองเหรียญใหญ่สุดจึงเป็นตัววัดเงินใหม่ที่ตรงที่สุด เพราะราคาขยับได้โดยไม่มีเงินใหม่เลยถ้าคนเดิมซื้อขายกันเอง แต่ยอด stablecoin จะโตได้ต้องมีคนแปลงเงินจริงเข้ามาเพิ่มจริงๆ
เงินไหลเข้าคริปโตตรง (USDT + USDC)
ยอดหมุนเวียนของ stablecoin สองเหรียญใหญ่สุด ไม่ใช่ทั้งตลาด
เปลี่ยนแปลง 30 วัน
-4.48%
เปลี่ยนแปลง 90 วัน
-5.09%
แยกรายเหรียญ
| เหรียญ | ยอดคงค้าง | เปลี่ยน 30 วัน |
|---|---|---|
| USDTTether | $175.3B | -4.21% |
| USDCUSD Coin (Circle) | $68.4B | -5.16% |
- คืออะไร
- Stablecoin คือเหรียญที่ผูกค่ากับดอลลาร์ ใช้เป็น "เงินสด" ในตลาดคริปโต คนที่จะซื้อ BTC ส่วนใหญ่ต้องแปลงเงินจริง เป็น stablecoin ก่อน ยอดหมุนเวียนของสองเหรียญใหญ่สุดจึงเป็นตัววัดว่ามีเงินใหม่รอเข้าตลาดอยู่เท่าไหร่ ต่างจากราคา BTC ที่ขยับได้ โดยไม่มีเงินใหม่เข้ามาเลย (แค่คนเดิมซื้อขายกันเอง)
- อ่านยังไง
- ต้องดูสองเหรียญรวมกัน ไม่ใช่ USDT ตัวเดียว เพราะแต่ละตัวไหลเข้าออกไม่พร้อมกัน ใน 30 วันที่ผ่านมา USDT เปลี่ยน -4.2% ส่วน USDC เปลี่ยน -5.2% ดูตัวเดียวอาจพลาดภาพรวม
- วันนี้
- USDT + USDC รวม $243.7 พันล้านดอลลาร์ ณ 20 พ.ย. 2026 ลดลงใน 90 วันที่ผ่านมา ทั้งที่ราคา BTC วิ่งขึ้น แปลว่าการขึ้นรอบนี้มาจากเงินเดิมหมุน ไม่ใช่เงินใหม่เข้าตลาดเป็นหลัก
- ข้อจำกัด
- ยอดคงค้าง stablecoin ไม่เท่ากับเงินที่กำลังจะซื้อ BTC เสมอไป ส่วนใหญ่จอดอยู่ใน exchange หรือ DeFi เพื่อเทรด/ทำ yield ไม่ได้รอซื้อ BTC อย่างเดียว และการลดลงบางส่วนอาจมาจากคนถอนเงินสดออกจากระบบคริปโตทั้งหมด ไม่ใช่แค่ย้ายเป็น BTC ตัวเลขนี้นับแค่ USDT กับ USDC จากยอดที่ผู้ออกเหรียญเปิดเผยเอง ไม่รวม stablecoin เจ้าอื่น
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ข้อควรระวังคือต้องดูสองเหรียญรวมกัน ไม่ใช่ USDT ตัวเดียว เพราะแต่ละตัวไหลเข้าออกไม่พร้อมกัน บางช่วง USDT ดูนิ่งแต่ยอดรวมติดลบ เพราะ USDC ไหลออกเร็วกว่าที่ USDT ชดเชยไว้ ตัวเลขในการ์ดอิงจากยอดที่ Tether และ Circle เปิดเผยเอง จึงไม่รวม stablecoin เจ้าอื่น
สภาพคล่องนำราคาบิตคอยน์จริงไหม และนำนานแค่ไหน
คำถามนี้ตอบด้วยข้อมูลได้ ไม่ต้องเถียงกันด้วยความเชื่อ
เราเอาการเปลี่ยนแปลง 6 สัปดาห์ของดัชนี มาเทียบกับการเปลี่ยนแปลง 6 สัปดาห์ของราคา Bitcoin ที่เลื่อนไปข้างหน้าทีละสัปดาห์ ตั้งแต่ 0 ถึง 26 สัปดาห์ แล้วดูว่าเลื่อนเท่าไหร่ถึงเข้ากันดีที่สุด ผลจากข้อมูล 3 ปีคือ
- เลื่อน 14 สัปดาห์ (98 วัน) ให้ค่าสหสัมพันธ์สูงสุดที่ 0.635 จากจุดข้อมูล 137 จุด (ข้อมูล ณ วันเขียน 22 ส.ค. 2026 ค่าล่าสุดดูที่หน้าเว็บ)
- ถ้าไม่เลื่อนเลย ค่าสหสัมพันธ์แทบเป็นศูนย์ คือดูพร้อมกันแล้วไม่เห็นความสัมพันธ์อะไร
- ถ้าเลื่อนเกิน 20 สัปดาห์ ค่ากลับติดลบ คือเลยจุดที่ความสัมพันธ์ทำงาน
14 สัปดาห์ของ Fed Liquidity ใกล้กับ 13 สัปดาห์ที่ Howell วัดจาก GLI ของเขามานานมาก แปลเป็นภาษาคนคือ ราคาวันนี้สะท้อนสภาพคล่องเมื่อประมาณหนึ่งไตรมาสก่อน ซึ่งตอนผมเห็นผลครั้งแรกก็เอ๊ะเหมือนกันว่าจะตรงขนาดนี้
ค่าสหสัมพันธ์ 0.635 ถือว่าแน่นสำหรับข้อมูลการเงิน แต่ต้องเข้าใจให้ถูก มันไม่ได้แปลว่าทายถูก 63% และไม่ได้แปลว่าเดือนหน้าราคาจะขึ้นเท่านั้นเท่านี้ มันแปลว่าเมื่อดูภาพรวมสามปี ทิศของสองเส้นนี้ไปด้วยกันมากกว่าไปคนละทางอย่างมีนัย แค่นั้น
เราเลยให้แดชบอร์ดคำนวณเลขนี้ใหม่ทุกครั้งที่ข้อมูลอัปเดต ถ้าวันไหนค่าตกลงมาใกล้ศูนย์ นั่นคือสัญญาณว่าความสัมพันธ์หมดอายุ และควรเลิกใช้กราฟนั้นตัดสินใจ ดีกว่าปล่อยให้คนเชื่อต่อเพราะมันเคยได้ผล ซึ่งเป็นวิธีที่คนเรือหายกันมาเยอะ
Fed Liquidity นำราคาบิตคอยน์กี่สัปดาห์
ค่าสหสัมพันธ์ (r) ระหว่าง Fed Liquidity กับราคาบิตคอยน์ เมื่อเลื่อนราคาไปข้างหน้าทีละสัปดาห์ · ข้อมูลถึง 18 พ.ย. 2026
- คืออะไร
- เอาการเปลี่ยนแปลง 6 สัปดาห์ของ Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) ไปเทียบกับการเปลี่ยนแปลง 6 สัปดาห์ของราคาบิตคอยน์ที่เลื่อนไปข้างหน้า 0 ถึง 26 สัปดาห์ แล้วดูว่าเลื่อนเท่าไหร่ถึงเข้ากันดีที่สุด
- อ่านยังไง
- ยอดของเส้นคือระยะที่ Fed Liquidity นำราคา ถ้ายอดอยู่ราว 14 สัปดาห์ แปลว่าราคาวันนี้สะท้อน Fed Liquidity เมื่อราวหนึ่งไตรมาสก่อน (GLI ของ Howell วัดระยะนำได้ราว 13 สัปดาห์ เป็นคนละดัชนีกัน) ถ้าวันไหนเส้นทั้งเส้นแบนลงใกล้ศูนย์ แปลว่าความสัมพันธ์กำลังหมดอายุ
- วันนี้
- เข้ากันดีที่สุดที่ 14 สัปดาห์ (98 วัน) ค่าสหสัมพันธ์ 0.53 จากจุดข้อมูล 137 จุด (ข้อมูลถึง 18 พ.ย. 2026) คำนวณใหม่ทุกครั้งที่ข้อมูลอัปเดต ส่วนกราฟนำราคาบนเว็บล็อกระยะเลื่อนไว้ที่ 14 สัปดาห์เสมอ ไม่ขยับตามค่านี้
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์ · Bitcoin Research Kit (ราคาปิดรายวัน) · FRED DGS20 (ยีลด์พันธบัตร 20 ปี) · FRED DTWEXBGS (ดัชนีดอลลาร์)
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
สามปีที่ผ่านมาเกิดอะไรขึ้นบ้าง
ข้อมูลย้อนหลังบนแดชบอร์ดเล่าเรื่องได้ดีกว่าที่ผมอธิบาย ลองไล่ดูเป็นช่วง
ปลายปี 2023 คือจุดสูงสุดของช่วงนี้ ดัชนีแตะ 19.11 ล้านล้านดอลลาร์เมื่อ 27 ธันวาคม 2023 ช่วงนั้นเงินที่จอดใน reverse repo ทยอยไหลกลับเข้าระบบ กลายเป็นสภาพคล่องที่ใช้ได้จริงโดยที่งบดุลเฟดไม่ต้องโตเลย เป็นตัวอย่างชั้นดีว่าทำไมต้องดูตัวเลขสุทธิ ไม่ใช่ยอดดิบ
ปี 2024 ถึงกลางปี 2025 เป็นช่วงแกว่งลง QT ของเฟดเดินหน้าต่อ ญี่ปุ่นเริ่มถอนคันเร่ง ดัชนีไหลลงเป็นขั้นบันได มีเด้งเป็นระยะแต่ไม่กลับไปแตะจุดเดิม
ปี 2026 คือช่วงที่กดต่ำสุด ดัชนีลงไปแตะ 16.52 ล้านล้านดอลลาร์เมื่อ 29 กรกฎาคม 2026 ต่ำสุดในรอบสามปี ส่วนหนึ่งมาจากดอลลาร์ที่แข็งตลอดปี ทำให้ก้อนยุโรปและญี่ปุ่นเล็กลงเมื่อวัดเป็นดอลลาร์
จุดที่น่าสนใจสำหรับคนถือ Bitcoin คือพอเอาไทม์ไลน์นี้ไปทาบกับราคา จะเห็นว่าช่วงที่ดัชนีทำจุดสูงสุดปลายปี 2023 ตามมาด้วยขาขึ้นของราคาช่วงต้นถึงกลางปี 2024 และช่วงที่ดัชนีไหลลงต่อเนื่องในปี 2026 ก็ตามมาด้วยราคาที่อึดอัด เป็นรูปแบบเดียวกับที่ค่าสหสัมพันธ์ 14 สัปดาห์บอก
Fed Liquidity ดัชนีสภาพคล่องธนาคารกลาง
Fed + ECB + BOJ
- คืออะไร
- Fed Liquidity คือดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ วัดเงินที่ธนาคารกลางสามแห่งใหญ่ปล่อยเข้าระบบการเงินจริง รวมเป็นดอลลาร์ก้อนเดียว โดยฝั่งเฟดหักเงินที่ถูกดูดกลับไปเก็บไว้ (บัญชีคลังกับ reverse repo) ออกแล้ว
- อ่านยังไง
- ดูทิศทางเป็นหลัก ไม่ใช่ระดับ ระดับที่สูงอยู่แล้วไม่ได้แปลว่าดี ถ้ามันกำลังหดตัว สินทรัพย์เสี่ยงมักอึดอัดตาม
- วันนี้
- Fed Liquidity 16.26 ล้านล้านดอลลาร์ ในงบดุลของเฟด ECB และ BOJ รวมกัน
- ช่วง 3 ปี
- สูงสุด 19.11 ล้านล้าน$ เมื่อ 27 ธ.ค. 2023 · ต่ำสุด 16.26 ล้านล้าน$ เมื่อ 18 พ.ย. 2026
- ข้อจำกัด
- Fed Liquidity เป็นดัชนีที่ Bitcoin Addict คำนวณเองจากข้อมูลเปิดของ FRED ไม่ใช่ GLI ของ Howell (CrossBorder Capital) ซึ่งรวมสภาพคล่องภาคเอกชนและมูลค่าหลักประกันเข้าไปด้วย ระดับจึงต่างกันมาก ใช้เทียบทิศทางได้ แต่อย่าอ้างเป็นตัวเลขเดียวกัน
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED งบดุลเฟด · FRED บัญชีคลัง · FRED reverse repo · FRED งบดุล ECB · FRED ดอลลาร์ต่อยูโร · FRED งบดุล BOJ · FRED เยนต่อดอลลาร์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ถอยออกมามองวัฏจักรใหญ่ รอบละ 5 ถึง 6 ปี
ทุกอย่างข้างบนเป็นการอ่านระยะสัปดาห์ถึงไตรมาส แต่สภาพคล่องโลกมีจังหวะใหญ่ของมันเองด้วย Michael Howell ซึ่งศึกษาเรื่องนี้มายาวนานที่สุดคนหนึ่งวัดไว้ว่าวัฏจักรหนึ่งรอบกินเวลาราว 5 ถึง 6 ปี และแบ่งเป็น 4 เฟสที่วนซ้ำ คือ Rebound ฟื้นจากก้น Calm ขึ้นอย่างสงบ Speculation ขึ้นแรงจนเก็งกำไรกันทั่ว และ Turbulence ช่วงปั่นป่วนหลังสภาพคล่องผ่านยอดไปแล้ว
จุดที่คนพลาดบ่อยคือราคาสินทรัพย์มักทำจุดสูงสุดในเฟส Turbulence ซึ่งมาหลังจากสภาพคล่องทำยอดไปแล้ว ไม่ใช่พร้อมกัน การ์ดนี้คำนวณจากข้อมูลจริงว่าตอนนี้เราน่าจะอยู่ช่วงไหนของรอบ
เราอยู่ตรงไหนของวัฏจักรสภาพคล่อง
กรอบ 4 เฟสจากหนังสือ Capital Wars ยาวเฉลี่ยรอบละ 5-6 ปี
▲ ตามการประเมินของ Howell (ส.ค. 2026)
| ลักษณะ | Rebound | Calm | Speculation | Turbulence |
|---|---|---|---|---|
| ความอยากเสี่ยง | ต่ำแต่เริ่มขึ้น | สูงและขึ้น | สูงแต่เริ่มลด | ต่ำและลง |
| ความชัน yield curve | อยู่ก้น | ชันแบบ bullish | ทำยอด | แบนแบบ bearish |
| สภาพคล่อง | กำลังลด | ทำก้น | กำลังขึ้น | ทำยอด |
| เศรษฐกิจ | ชะลอตัว | หดตัว | ขยายตัว | บูม |
| หุ้น/สินทรัพย์เสี่ยง | อ่อนแอ | ทำก้นแล้วเริ่มขึ้น | แข็งแรง | ทำยอดแล้วร่วง |
Howell พูดเรื่องนี้เองตลอดปี 2026
- Are We Still Late Cycle? Crypto, Bonds, and the US$600bn Fed Pivot10 พ.ค. 2026
"stuck in the Speculation phase"
- A New Fed Chair: The Name's 'Bond'18 มิ.ย. 2026
"Speculation phase ongoing, Turbulence next"
- Global Liquidity Watch4 ส.ค. 2026
"Further Evidence of the Maturing Liquidity Cycle"
- Global Liquidity Watch11 ส.ค. 2026
"Markets Rotate as Liquidity Peaks"
- Fed Liquidity บอกอะไร
- Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) ทำจุดสูงสุดไปแล้วที่ 19.11 ล้านล้าน (27 ธ.ค. 2023) แล้วไหลลงมาต่ำสุดตั้งแต่เริ่มมีข้อมูล (ส.ค. 2023) ที่ 16.26 ล้านล้าน (18 พ.ย. 2026) ล่าสุดอยู่ที่ 16.26 ล้านล้าน ทิศทางนี้สอดคล้องกับที่ Howell พูด แต่เป็นดัชนีคนละตัวกัน (Fed Liquidity คำนวณเองจาก FRED ไม่ใช่ GLI ของ Howell)
- เงื่อนไขพิสูจน์
- ถ้าเป็นการเข้า Turbulence จริง ควรเห็นความผันผวนตลาดบอนด์สูงขึ้น ยีลด์ยาวไม่ยอมลงแม้คลังอัดเงินซื้อคืน และดอลลาร์กลับมาแข็ง (เริ่มเห็นเค้าแล้ว: buyback 24 ส.ค. กดยีลด์ไม่ลง 10 ปีเด้งกลับเหนือ 4.7%) ถ้าวัฏจักรถูกยืดออกไปแทน Fed Liquidity ควรกลับมาเร่งจนทำจุดสูงสุดใหม่ ซึ่งเคยเกิดตอนรัฐเข้าแทรกแซงหนักๆ
- ข้อจำกัด
- ตำแหน่งบนแถบด้านบนคือมุมมองของ Howell เอง ไม่ใช่การคำนวณอัตโนมัติของเว็บนี้ กรอบ 65 เดือนเป็นค่าเฉลี่ย ไม่ใช่กำหนดตายตัว ถ้ารอบนี้ยาวเท่าค่าเฉลี่ยจริง ก้นวัฏจักรถัดไปจะอยู่ราวปี 2027-2028
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ทาบกับ on-chain เพื่อดูว่าสัญญาณยืนยันกันหรือขัดกัน
สภาพคล่องบอกว่ามีเงินไหลเข้าหรือออก แต่ไม่ได้บอกว่าคนถือ Bitcoin อยู่ในสภาพไหน ตรงนี้ต้องเอาข้อมูลบนเชนมาประกบ ซึ่งเป็นของที่ผมทำสรุปให้ตัวเองอ่านเป็นประจำอยู่แล้ว การ์ดในหัวข้อนี้ดึงตัวเลขสดมาให้ดูคู่กัน ส่วนดัชนี on-chain ครบทุกตัวแยกไปอยู่ที่ Indicator Dashboard
ตัวหลักที่ต้องดูคือ (ตัวเลขในรายการนี้เป็นค่า ณ ปลายเดือนสิงหาคม 2026 ตัวเลขสดดูจากการ์ดในหัวข้อนี้)
- MVRV ราคาตอนนี้หารด้วยต้นทุนเฉลี่ยของเหรียญทุกเหรียญบนเชน ตอนนี้อยู่ที่ราว 1.5 แปลว่าราคาสูงกว่าต้นทุนเฉลี่ยบนเชนราวครึ่งหนึ่ง ยังอยู่โซนสะสม ห่างจากโซนดอยที่มักเกิน 3 อยู่มาก
- STH-MVRV ตัวเดียวกันแต่นับเฉพาะคนที่เพิ่งซื้อภายใน 155 วัน ตอนนี้อยู่ที่ราว 1.1 คือมือใหม่กำไรบางๆ ระดับนี้มักเป็นจุดที่แรงขายจากกลุ่มนี้เริ่มหมด
- AVIV เวอร์ชันที่ตัดเหรียญหายและเหรียญโบราณออก ตอนนี้อยู่ที่ราว 0.84 คือราคายังต่ำกว่าต้นทุนของคนที่ยังขยับเหรียญอยู่จริง
- Long-term holder supply ปริมาณ Bitcoin ที่ถูกถือเกิน 155 วัน ตอนนี้อยู่ที่ 16.61 ล้านเหรียญ สูงมากเมื่อเทียบกับอุปทานทั้งหมด แปลว่าเหรียญส่วนใหญ่ไม่ได้อยู่ในมือคนที่พร้อมขาย
วิธีใช้สองฝั่งคู่กันคือดูว่ามันพูดตรงกันไหม
- สภาพคล่องเริ่มกลับทิศขึ้น บวกกับ on-chain ยังอยู่โซนต้นทุนต่ำ คือสองสัญญาณยืนยันกัน น้ำหนักสูงสุด
- สภาพคล่องดีแต่ on-chain ร้อนจัดแล้ว คือเงินยังไหลเข้าแต่คนถือส่วนใหญ่กำไรหนา แรงขายทำกำไรจะคอยกดไว้
- สภาพคล่องหดแต่ on-chain เย็นมาก คือตลาดเจ็บไปแล้วรอบหนึ่ง ราคามักไม่ไปไหนไกลจนกว่าฝั่งเงินจะกลับทิศ
ตอนนี้เข้าข่ายกรณีที่สาม ฝั่งเงินยังหด แต่ฝั่งคนถือไม่ได้ร้อนแรงอะไร ถ้าถามผมว่าแปลว่าอะไร ผมว่ามันแปลว่ารอ ไม่ใช่รอให้ราคาขึ้นแล้วค่อยซื้อ แต่รอดูว่าฝั่งสภาพคล่องจะกลับตัวเมื่อไหร่
MVRV
ราคาเทียบต้นทุน
- คืออะไร
- ราคาตลาดหารด้วยต้นทุนเฉลี่ยของเหรียญทุกเหรียญบนเชน
- อ่านยังไง
- ต่ำกว่า 1 คือราคาต่ำกว่าต้นทุนเฉลี่ยบนเชน 1 ถึง 2 ปกติถึงถูก 2 ถึง 3 เริ่มแพง เกิน 3 คือโซนที่ในอดีตมักเป็นยอดดอย
- วันนี้
- ราคาสูงกว่าต้นทุนเฉลี่ยบนเชน 16%
- ช่วง 3 ปี
- สูงสุด 2.61 เมื่อ 30 พ.ย. 2024 · ต่ำสุด 1.10 เมื่อ 30 มิ.ย. 2026
- ข้อจำกัด
- ต้นทุนเฉลี่ยบนเชนรวมเหรียญที่หายไปตลอดกาลและเหรียญยุคแรกที่ไม่เคยขยับ ซึ่งกดค่าให้ต่ำกว่าต้นทุนจริงของคนที่ยังเทรดอยู่ อย่าอ่านว่าเป็นกำไรเฉลี่ยของนักลงทุนทุกคน
ข้อมูลถึง 19 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา Bitcoin Research Kit
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
นาฬิกาของรอบ อ่านจากมือถือยาว
นอกจากระดับกำไรขาดทุน พฤติกรรมของคนถือยาวยังใช้จับจังหวะของรอบได้ด้วย ทุกครั้งที่ปริมาณเหรียญในมือคนถือยาวทำจุดสูงสุดแล้วเริ่มคายออก ราคามักไปทำจุดสูงสุดตามในอีกไม่กี่เดือนถัดมา เพราะการคายของคือการส่งเหรียญให้คนที่ยอมซื้อในราคาสูงขึ้นเรื่อยๆ การ์ดนี้เก็บสถิติทุกครั้งที่เกิดเหตุการณ์แบบนี้ตั้งแต่ปี 2017 พร้อมสถานะของรอบปัจจุบัน
มือถือยาวคายของแล้วแค่ไหน
LTH Supply ทำจุดสูงสุดตลอดกาลเมื่อ 26 ก.ค. 2026 ที่ 16.89 ล้าน BTC แล้วเริ่มคายของ
จังหวะระหว่าง high แต่ละครั้ง
6.4 เดือน
ค่ากลางจาก 15 ครั้ง (รวมรอบนี้)
ถึงพีคแรก
3.9 เดือน
ค่ากลาง มีแค่ 6 จาก 15 ครั้งที่ตกในกรอบ 3-6 เดือนจริง
อัตราที่ราคาขึ้น
13/15
87% ของครั้ง ค่ากลางของการขึ้น +46%
ทุกครั้งที่ LTH ทำ high ตั้งแต่ 2017 (15 ครั้งที่จบแล้ว)
| ทำ high | LTH (ล้าน) | ห่างครั้งก่อน | คายถึงพีคแรก | ราคาตอนนั้น | พีคแรก | ห่างกี่เดือน | ขึ้น |
|---|---|---|---|---|---|---|---|
| 14 ส.ค. 2017 | 9.87 | - | 1,083k | $4,086 | $18,860 | 3.9 | +362% |
| 12 พ.ย. 2018 | 13.41 | 14.9 | 1,132k | $5,662 | $11,550 | 8.7 | +104% |
| 10 พ.ค. 2019 | 13.29 | 5.9 | 724k | $8,148 | $11,550 | 2.9 | +42% |
| 12 ม.ค. 2020 | 13.75 | 8.1 | 289k | $8,702 | $10,152 | 0.7 | +17% |
| 4 พ.ค. 2020 | 13.79 | 3.7 | 376k | $8,723 | $60,002 | 11.0 | +588% |
| 17 ต.ค. 2020 | 14.28 | 5.5 | 2,191k | $13,029 | $60,002 | 5.6 | +361% |
| 9 เม.ย. 2021 | 12.24 | 5.7 | 141k | $56,150 | $58,241 | 0.8 | +4% |
| 30 ต.ค. 2021 | 14.74 | 6.7 | 206k | $63,274 | $46,828 | 4.7 | -26% |
| 17 ม.ค. 2022 | 14.81 | 2.6 | 277k | $36,245 | $46,828 | 2.1 | +29% |
| 7 พ.ค. 2022 | 14.92 | 3.6 | 323k | $31,329 | $24,305 | 3.1 | -22% |
| 2 พ.ย. 2022 | 15.39 | 5.9 | 524k | $20,906 | $30,617 | 7.8 | +46% |
| 16 มิ.ย. 2023 | 15.62 | 7.4 | 219k | $30,463 | $69,648 | 11.6 | +129% |
| 29 ธ.ค. 2023 | 16.29 | 6.4 | 1,556k | $43,929 | $69,648 | 5.2 | +59% |
| 20 ก.ย. 2024 | 16.15 | 8.7 | 1,819k | $65,602 | $104,464 | 2.6 | +59% |
| 14 มิ.ย. 2025 | 15.96 | 8.8 | 1,910k | $100,964 | $123,482 | 3.5 | +22% |
| 26 ก.ค. 2026 | 16.89 | 13.4 | 707k* | $63,570 | $61,859* | 3.8* | -3%* |
* รอบนี้ยังไม่จบ ตัวเลขคือสถานะล่าสุด (ยังไม่ทำพีคแรก) ไม่ใช่ผลสรุป
- อ่านยังไง
- ทุกรอบที่ผ่านมา มือยาวสะสมจน LTH Supply ทำจุดสูงสุด แล้วเริ่มคายของออกให้คนเข้าใหม่ ราคาก็ไต่ขึ้นไปถึง "พีคแรก" แต่พีคแรกไม่ใช่ยอดสูงสุดของทั้งรอบ ยอดจริงมาช้ากว่านี้มาก (รอบ 2020-21 ยอดสูงสุดจริงมาที่ 12.7 เดือน รอบ 2023-24 มาที่ 16.4 เดือน) และปริมาณที่คายบอกขนาดของขาขึ้นได้ดีกว่าจังหวะเวลา: 6 ครั้งที่คายเกิน 1 ล้าน BTC ให้ผลตอบแทนเฉลี่ย +161% ส่วน 5 ครั้งที่คายต่ำกว่า 300k ให้แค่เฉลี่ย +30%
- วันนี้
- รอบนี้ผ่านมา 3.8 เดือนแล้ว คายไปแล้ว 0.71 ล้าน BTC สะสมนาน 13.4 เดือนก่อนทำ high ครั้งนี้ ยาวเป็นอันดับ 2 ในประวัติศาสตร์ (แพ้แค่ 14.9 เดือนช่วง 2018) ถ้ายึดค่ากลาง 3.9 เดือนเป็นตัวตั้ง กรอบเวลาพีคแรกน่าจะอยู่ราว 22 ต.ค. 2026 ถึง 22 ธ.ค. 2026 (ค่ากลางบวกลบหนึ่งเดือน)
- ข้อจำกัด
- ตัวอย่างมี 15 ครั้ง และกระจายตัวกว้างมาก (ถึงพีคแรก 0.7 ถึง 11.6 เดือน) กรอบข้างบน จึงคิดจากค่ากลางบวกลบหนึ่งเดือน ไม่ใช่กางช่วงเต็มซึ่งจะยาวเกือบปีจนใช้วางแผนไม่ได้ นับทางสถิติ ไม่ได้ว่าเชื่อถือได้แค่ไหน อย่าเอา median ไปใช้เป็นวันนัด และรอบนี้มี Bitcoin ETF ที่ดูดเหรียญไปอยู่กับผู้ดูแลทรัพย์สิน ทำให้นิยาม "มือถือยาว" (ไม่ขยับเกิน 155 วัน) อาจไม่สะท้อนพฤติกรรมนักลงทุนจริงเหมือนรอบก่อนๆ
ข้อมูลถึง 19 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ราคาวันนี้ยืนเหนือต้นทุนของใครแล้วบ้าง
อีกมุมคือเทียบราคาตลาดกับเส้นต้นทุนเฉลี่ยของคนถือแต่ละกลุ่มตรงๆ ราคายืนเหนือเส้นไหนแปลว่ากลุ่มนั้นกำไรโดยเฉลี่ย เส้นที่ตลาดใช้แบ่งรอบกระทิงกับหมีคือ True Market Mean ส่วนเส้นที่ต้องจับตาเวลาราคาลงคือต้นทุนของคนถือสั้น เพราะแรงขายแบบยอมแพ้มักโผล่ตอนราคาหลุดเส้นนั้น
เส้นต้นทุน ราคาวันนี้ยืนเหนือต้นทุนของใครแล้วบ้าง
เทียบราคาตลาดกับต้นทุนเฉลี่ยของคนถือแต่ละกลุ่ม
| เส้นต้นทุน | ระดับ | ราคาห่างจากเส้น |
|---|---|---|
| True Market Meanต้นทุนเฉลี่ยของเหรียญที่ยังหมุนจริง เส้นแบ่งกระทิงกับหมีที่ใช้กันบ่อย | $76,676 | -19.3% |
| ต้นทุนคนถือสั้น (STH)ต้นทุนเฉลี่ยของเหรียญที่เพิ่งเปลี่ยนมือใน 155 วัน กลุ่มที่ขายก่อนเสมอเวลาตลาดพลิก | $73,573 | -15.9% |
| ต้นทุนเฉลี่ยทั้งตลาดrealized price นับทุกเหรียญรวมของเก่าที่ไม่ขยับ จึงต่ำกว่าความจริงเสมอ | $53,418 | +15.8% |
| ต้นทุนคนถือยาว (LTH)ต้นทุนเฉลี่ยของเหรียญที่ไม่ขยับเกิน 155 วัน พื้นสุดท้ายของรอบ | $48,522 | +27.5% |
- คืออะไร
- ทุกเหรียญบนเชนมีราคาที่มันเปลี่ยนมือครั้งล่าสุดติดอยู่ เอามาเฉลี่ยรวมกันก็ได้ "ต้นทุนเฉลี่ย" ของตลาด แยกตามกลุ่มคนถือได้ด้วย คนที่เพิ่งซื้อภายใน 155 วันเรียก STH ส่วนคนที่ถือข้ามช่วงนั้นมาแล้วเรียก LTH ส่วน True Market Mean คือค่าเฉลี่ยที่ตัดเหรียญนอนนิ่ง (รวมเหรียญที่เจ้าของทำหายไปแล้ว) ออกจากการคำนวณ เส้นจึงเกาะราคาตลาดจริงมากกว่าต้นทุนเฉลี่ยทั้งตลาด
- อ่านยังไง
- ราคาอยู่เหนือเส้นไหน แปลว่าคนกลุ่มนั้นกำไรโดยเฉลี่ย ถ้าหลุดลงไปใต้เส้นแปลว่าขาดทุนเฉลี่ย เส้นที่ต้องจับตาที่สุดคือต้นทุนคนถือสั้น เพราะแรงขายแบบยอมแพ้มักโผล่ตอนราคาหลุดเส้นนี้แล้วยืนใต้เส้นได้สักพัก ส่วน True Market Mean คนใช้เป็นเส้นแบ่งรอบ ยืนเหนือได้คือฝั่งกระทิงยังถือไพ่เหนือกว่า ระยะห่างระหว่างราคากับเส้นก็บอกได้ว่ายังมีที่ให้ลงอีกเท่าไหร่ก่อนจะไปแตะแรงขายก้อนถัดไป
- วันนี้
- ราคา $61,859 ณ 19 พ.ย. 2026 อยู่ใต้ True Market Mean ที่ $76,676 อยู่ 19.3% และใต้ต้นทุนคนถือสั้นที่ $73,573 อยู่ 15.9% ราคาต่ำกว่าต้นทุนคนซื้อใหม่ แปลว่าคนที่เข้ามาช่วงหลังขาดทุนเฉลี่ยกันหมด เป็นสภาพที่แรงขายยอมแพ้ออกมาได้ง่าย
- ข้อจำกัด
- ทุกเส้นเป็นค่าเฉลี่ย ไม่ใช่ราคาที่คนส่วนใหญ่ซื้อจริง ตลาดที่ต้นทุนกระจายตัวกว้างอาจมีคนขาดทุนเยอะทั้งที่ค่าเฉลี่ยยังกำไร True Market Mean ยังต้องประเมินว่าเหรียญไหน "ยังหมุนอยู่" ซึ่งเป็นสมมติฐานของโมเดล ไม่ใช่ตัวเลขที่นับตรงจากเชนได้ และเส้นพวกนี้ขยับช้ามาก ใช้ดูโครงสร้างของรอบได้ แต่ใช้จับจังหวะซื้อขายรายวันไม่ได้
ข้อมูลถึง 19 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา Bitcoin Research Kit
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ลมส่งและลมต้านที่ไม่ได้อยู่ในดัชนี
มีตัวแปรอีกกลุ่มที่ไม่ได้เพิ่มหรือลดเงินในระบบตรงๆ แต่กำหนดว่าเงินก้อนเดิมทำงานได้แรงแค่ไหน
ความผันผวนของตลาดพันธบัตร วัดด้วยดัชนี MOVE ซึ่งคือ VIX เวอร์ชันบอนด์ ตอนนี้อยู่ที่ 73 ถือว่าสงบมาก ตลาดบอนด์นิ่งแปลว่าหลักประกันโดน haircut น้อย เงินก้อนเดิมกู้ต่อได้มากขึ้น เป็นลมส่งที่เงียบแต่มีน้ำหนัก ถ้าเลขนี้พุ่งเกิน 100 เมื่อไหร่ สภาพคล่องจะหดทันทีแม้ธนาคารกลางไม่ได้ขยับ
ดัชนีดอลลาร์ ตอนนี้อยู่ที่ 118.9 จุด ดอลลาร์แข็งคือลมต้านสองชั้น ชั้นแรกทำให้ดัชนีที่วัดเป็นดอลลาร์เล็กลงอย่างที่บอกไป ชั้นที่สองคือหนี้ดอลลาร์ทั่วโลกจ่ายคืนแพงขึ้น บีบสภาพคล่องของประเทศที่กู้เป็นดอลลาร์
ภาวะการเงินด้านเครดิต วัดด้วยดัชนีภาวะการเงินของเฟดชิคาโก (NFCI) ฝั่งเครดิต ค่า 0 คือค่าเฉลี่ยในอดีต มากกว่า 0 คือกู้ยากกว่าปกติ ค่าของสัปดาห์ 18 กันยายน 2026 อยู่ที่ −0.07 แปลว่าเครดิตยังหลวมกว่าค่าเฉลี่ยเล็กน้อย ตลาดยังกล้ารับความเสี่ยง ตัวนี้มีประโยชน์ตรงที่มักเร่งขึ้นก่อนของเสี่ยงย่อ ใช้เป็นสัญญาณเตือนล่วงหน้าได้ (ที่มา: Chicago Fed National Financial Conditions Index, via FRED)
เยนต่อดอลลาร์ ตอนนี้ 159 เยน เยนเป็นแหล่งเงินกู้ดอกถูกของโลกมานาน เวลามันขยับแรงและเร็ว มักมาพร้อมการคลาย carry trade (กู้เยนถูกๆ ไปซื้อของที่อื่น) ซึ่งดูดสภาพคล่องออกจากของเสี่ยงเป็นระลอก อย่างที่เจอกันชัดๆ ตอนสิงหาคม 2024 ที่ทั้งตลาดเรือหายกันในสองวัน
เยนต่อดอลลาร์
JPY/USD
- คืออะไร
- อัตราแลกเปลี่ยนเยนกับดอลลาร์ ตัวเลขสูงคือเยนอ่อน
- อ่านยังไง
- เยนเป็นแหล่งเงินกู้ต้นทุนต่ำของโลก เวลาเยนอ่อนแรงและเร็ว มักมาพร้อมการคลายสถานะ carry trade ซึ่งดูดสภาพคล่องออกจากสินทรัพย์เสี่ยงเป็นระลอก
- วันนี้
- 159.9 เยนต่อดอลลาร์
- ช่วง 3 ปี
- สูงสุด 163.9 เมื่อ 29 ก.ค. 2026 · ต่ำสุด 141.7 เมื่อ 11 ก.ย. 2024
ข้อมูลถึง 13 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED เยนต่อดอลลาร์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
เฟดอุ้มตลาดโดยไม่เรียกว่า QE
ตรงนี้เป็นจุดที่คนพลาดกันเยอะที่สุด และเป็นเหตุผลว่าทำไมกรอบนี้ถึงมีค่า คนส่วนใหญ่รอฟังคำว่า QE จากปาก FOMC ถ้าไม่ประกาศก็ถือว่ายังไม่มีเงินเข้า ซึ่งผิดมาหลายรอบแล้ว เพราะเฟดมีท่าเติมเงินที่ไม่ต้องใช้คำนั้นเลย
ล่าสุดคือวันที่ 12 ธันวาคม 2025 FOMC สั่งหยุดลดขนาดงบดุล แล้วให้เฟดนิวยอร์กเริ่มกลับมาซื้อตั๋วเงินคลังระยะสั้นเดือนละ 4 หมื่นล้านดอลลาร์ ใช้ชื่อว่า Reserve Management Purchases ไม่ใช่ QE ต่อมาหลังผ่านช่วงจ่ายภาษีเดือนเมษายน 2026 เฟดลดอัตราซื้อลงเหลือรอบละ 1 หมื่นล้าน และล่าสุดวันที่ 13 สิงหาคม 2026 ประกาศหยุดซื้อเป็นศูนย์เลยสำหรับรอบ 14 สิงหาคมถึง 14 กันยายน โดยให้เหตุผลว่าเงินสำรองในระบบพอแล้ว เหลือแค่การลงทุนซ้ำเงินต้นจากตราสารจำนองที่ครบกำหนดอีกราว 1.7 หมื่นล้านที่ยังเดินอยู่
จุดนี้สำคัญและคนพูดถึงน้อยกว่าตอนเปิดมาก ตอนเฟดเริ่มซื้อทุกคนพาดหัวกันใหญ่โต แต่ตอนปิดท่อกลับเงียบ ทั้งที่มันคือการถอนแรงหนุนออกจากระบบ ก่อนหน้านั้นถ้อยแถลง FOMC ก็เปลี่ยนคำจาก "เพิ่มการซื้อ" เป็น "เพิ่มเมื่อเหมาะสม" ซึ่งเป็นการลดคำมั่นลงแบบเงียบๆ เหมือนกัน
คำอธิบายฝั่งเฟดคือมันคนละเรื่องกับ QE จริงๆ ซึ่งก็ฟังขึ้นถ้าดูกลไก QE ซื้อของยาวเพื่อกดดอกเบี้ยทั้งเส้น ส่วนอันนี้ซื้อตั๋วสั้นเพื่อไม่ให้เงินสำรองในระบบแห้ง คณะที่ปรึกษาหนี้ของกระทรวงการคลังเองก็ยืนยันว่ามันแทบไม่กระทบดอกเบี้ยระยะยาว ผมไม่เถียงตรงนี้
แต่ประเด็นของคนถือของเสี่ยงไม่ใช่ว่ามันชื่ออะไร ประเด็นคืองบดุลเฟดกลับมาโตแล้ว และเงินสำรองในระบบเพิ่มขึ้นจริง ดัชนีบนหน้าเครื่องมือไม่สนใจชื่อเรียก มันนับเฉพาะเงินที่เข้าระบบ ใครรอคำว่า QE ถึงจะเริ่มนับ จะเห็นทีหลังคนที่ดูตัวเลขอยู่แล้วหลายเดือน
ท่าเดียวกันนี้ยังมีอีกแบบคือการผ่อนเกณฑ์ทุน eSLR ที่จะพูดถึงในหัวข้อถัดไป อันนั้นยิ่งเนียนกว่า เพราะไม่ต้องพิมพ์เงินแม้แต่ดอลลาร์เดียว แค่แก้กฎให้ธนาคารรับพันธบัตรเข้างบดุลได้มากขึ้น ผลต่อสภาพคล่องก็ไปทางเดียวกัน
เฟดอุ้มโดยไม่เรียกว่า QE
ท่อที่เติมเงินเข้าระบบโดยไม่มีคำว่า QE ในประกาศ
ไทม์ไลน์ ท่อไหนเปิดปิดเมื่อไหร่ ก้อนละเท่าไหร่
- 1 ธ.ค. 2025จบ QT
- 12 ธ.ค. 2025RMP 4 หมื่นล้าน
- 1 เม.ย. 2026eSLR ราว 2.19 แสนล้าน
- 14 เม.ย. 2026RMP 2.5 หมื่นล้าน
- 22 เม.ย. 2026TGA พีค 1.006 ล้านล้าน
- 14 พ.ค. 2026RMP 1 หมื่นล้าน
- 14 ส.ค. 2026RMP เป็นศูนย์
- 19 ส.ค. 2026buyback ≥4 พันล้าน
- 31 ธ.ค. 2026เส้นตาย clearing
ยอดที่เฟดซื้อตั๋วเงินคลังต่อรอบ (พันล้านดอลลาร์)
ยอดที่เฟดนิวยอร์กประกาศต่อรอบ (รอบละราวหนึ่งเดือน) RMP คือเงินใหม่ที่เติมเข้าระบบ ส่วนลงทุนซ้ำแค่กันงบดุลไม่ให้หด
ฝั่งเฟด เล่นกับปริมาณเงิน
ซื้ออะไรก็เสกเงินสำรองใหม่ขึ้นมาจ่าย เพิ่มปริมาณเงินในระบบจริง
- ซื้อตั๋วเงินคลังระยะสั้น (RMP)หยุดชั่วคราว รอบนี้ซื้อ 0
เริ่ม 12 ธ.ค. 2025
เริ่มที่รอบละ 4 หมื่นล้านแบบเร่งหน้า เพื่อกันเงินสำรองแห้งตอนคนจ่ายภาษีเมษายน ซึ่งดูดเงินเข้าบัญชีคลังทีละหลายแสนล้าน พอถึงกลางเมษายนลดเหลือ 2.5 หมื่นล้าน แล้วเหลือ 1 หมื่นล้านตั้งแต่กลางพฤษภาคม ตั้งแต่รอบ 14 ส.ค. ไม่ซื้อเลย และรอบ 15 ก.ย. ถึง 14 ต.ค. ก็ยังเป็นศูนย์ ท่อนี้จึงปิดอยู่ตอนนี้
- ลงทุนซ้ำเงินต้นที่ครบกำหนดราว 1.56 หมื่นล้านดอลลาร์รอบนี้
ทำต่อเนื่อง
เอาเงินต้นจากตราสารจำนองที่ครบกำหนดไปซื้อตั๋วเงินคลังแทน ไม่ได้เพิ่มขนาดงบดุล แต่กันไม่ให้เงินไหลออก ยอดแกว่งอยู่ระหว่าง 1.34 ถึง 1.76 หมื่นล้านต่อรอบตั้งแต่ ธ.ค. 2025 ตอนนี้เหลือท่อนี้ท่อเดียวของฝั่งเฟดที่ยังเปิดอยู่
- ผ่อนเกณฑ์ทุนสำรอง (eSLR)ปลดล็อกราว 2.19 แสนล้านดอลลาร์
บังคับใช้ 1 เม.ย. 2026
ไม่ได้พิมพ์เงินเลยสักดอลลาร์ แต่ทำให้ธนาคารใหญ่รับพันธบัตรเข้างบดุลได้มากขึ้น เป็นการเพิ่มพื้นที่ ไม่ใช่เพิ่มเงิน ตัวเลข 2.19 แสนล้านนี้เป็นของธนาคารลูกที่รับฝากเงิน ส่วนระดับบริษัทแม่ลดลงราว 1.3 หมื่นล้าน
- ผ่อนเกณฑ์ทุนสำรองรอบสอง (eSLR)ถูกกดดันจากเส้นตาย 31 ธ.ค. 2026
ยังไม่มีร่างกฎ
ข้อเสนอคือถอดพันธบัตรรัฐบาลกับเงินสำรองที่ฝากไว้กับเฟดออกจากตัวหาร SLR ไปเลย (เคยทำชั่วคราวสมัยโควิด) เคยเปิดรับฟังความเห็นตอนร่างกฎรอบแรกแต่ไม่ถูกใส่ในกฎฉบับจริงเดือน พ.ย. 2025 ตอนนี้ถูกบีบด้วยเส้นตาย SEC ที่บังคับให้ธุรกรรมพันธบัตรรัฐบาลต้อง clear ผ่านศูนย์กลาง (31 ธ.ค. 2026 ฝั่งเงินสด, 30 มิ.ย. 2027 ฝั่ง repo) ดีลเลอร์ต้องรับธุรกรรมเข้างบดุลมากขึ้นในวันเดียวกับที่เพดานทุนยังคาอยู่ อุตสาหกรรมจึงกดดันให้เคาะรอบสองให้ทัน แต่ ณ ตอนนี้ยังไม่มีร่างกฎหรือกำหนดการทางการใดๆ
ฝั่งกระทรวงการคลัง เล่นกับโครงสร้างหนี้
ใช้เงินที่มีอยู่แล้วไปสลับอายุหนี้ ไม่มีเงินใหม่เกิดขึ้น แต่คลายจุดที่ตลาดตึงได้ตรงกว่า
- ซื้อคืนพันธบัตรยาว (buyback)อย่างน้อย 4 พันล้านต่อครั้ง
ขยายวงเงิน 9 ก.ย. ถึง 4 พ.ย. 2026
ประกาศ 19 ส.ค. 2026 เพิ่มวงเงินซื้อคืนพันธบัตรอายุ 10 ถึง 30 ปี จากเดิมไม่เกิน 2 พันล้านต่อครั้ง ใช้เงินที่คลังมีอยู่แล้ว (จากการออกหนี้สั้นแทน หรือเงินสดใน TGA) ไม่มีเงินใหม่เกิดขึ้น แต่รับของยาวออกจากมือดีลเลอร์ตรงจุดที่ตลาดตึง 4 พันล้านนี้คือเพดานต่อครั้งเท่านั้น เพดานรวมทั้งไตรมาสของ liquidity support ทุกช่วงอายุอยู่ที่ 3.8 หมื่นล้าน (ก่อนขยายวงเงิน)
- บัญชีคลังที่เฟด (TGA)ดูดออกอยู่ราว 0.95 ล้านล้าน
ไหลตามฤดูภาษีทุกปี
ไม่ใช่นโยบายที่ประกาศ แต่เป็นท่อที่แรงที่สุดของฝั่งคลัง เก็บภาษีหรือออกพันธบัตรทีไรเงินหายจากระบบ เบิกจ่ายทีไรเงินไหลกลับ เดือนเมษายนดูดไปจนแตะจุดสูงสุดของปีที่ 1.006 ล้านล้าน (ค่าเฉลี่ยสัปดาห์ 22 เม.ย.) แล้วคืนกลับราว 2.25 แสนล้านในสี่สัปดาห์ถัดมา ตัวเลข 0.95 ล้านล้านนี้คือ "ยอดทั้งบัญชี" ไม่ใช่วงเงินที่ประกาศจะอัดเข้าตลาด สูงกว่าเป้าหมายยุครัฐบาลก่อน (5.5-6 แสนล้าน) อยู่ราว 3.5-4 แสนล้าน ซึ่งเป็นส่วนที่ดึงมาใช้ได้ในทางทฤษฎี แต่ยังไม่มีตัวเลขทางการว่าจะดึงเท่าไหร่เมื่อไหร่
- คืออะไร
- หลังจบ QT เมื่อ 1 ธ.ค. 2025 เฟดกลับมาซื้อตั๋วเงินคลังตั้งแต่ 12 ธ.ค. 2025 ในชื่อ Reserve Management Purchases เริ่มที่รอบละ 4 หมื่นล้านดอลลาร์ ลดเหลือ 2.5 หมื่นล้านในรอบกลางเมษายน 2026 เหลือ 1 หมื่นล้านตั้งแต่กลางพฤษภาคม แล้วตั้งแต่รอบ 14 ส.ค. ไม่ซื้อเลย ซึ่งรอบ 15 ก.ย. ถึง 14 ต.ค. ก็ยังเป็นศูนย์
- ต่างจาก QE ตรงไหน
- QE ซื้อของยาวเพื่อกดดอกเบี้ยทั้งเส้น ส่วนอันนี้ซื้อตั๋วเงินสั้นเพื่อให้เงินสำรองในระบบไม่แห้ง คณะที่ปรึกษาหนี้ของกระทรวงการคลังยืนยันว่ามันแทบไม่กระทบดอกเบี้ยระยะยาว
- eSLR รอบสองต่างจากรอบแรกตรงไหน
- มองเป็นต้นทุนส่วนเพิ่มง่ายกว่าเข้าใจกว่ามองเป็นขนาดก้อนเงิน: ถ้าแบงก์รับพันธบัตรเพิ่ม 100 หน่วย เกณฑ์เดิมบังคับกันทุนไว้ 6 หน่วยทุกครั้ง รอบแรก (ทำแล้ว) ลดเหลือ 4 หน่วย คือถูกลงแต่ยังต้องจ่ายทุกครั้ง ถ้ารอบสองเกิดขึ้นจริง จะไม่ต้องกันทุนเลย เพราะพันธบัตรรัฐบาลกับเงินสำรองที่ฝากไว้กับเฟดถูกถอดออกจากตัวหารทั้งหมด เม็ดเงินสองรอบพอๆ กัน (2.19 แสนล้าน vs ราว 1.24 แสนล้าน) ความต่างจริงๆ อยู่ที่ต้นทุนส่วนเพิ่มเป็นศูนย์ ไม่ใช่ขนาดก้อนเงิน เกณฑ์ 4% หลังรอบแรกยังแปลว่าทุน 1 ดอลลาร์รองรับ สินทรัพย์ได้ 25 ดอลลาร์ ทุนที่ปลดไป 2.19 แสนล้าน คูณ 25 คือพื้นที่ทางทฤษฎีสูงสุดราว 5.5 ล้านล้าน (เพดานทางทฤษฎีเท่านั้น ยังติดเกณฑ์ risk-based capital กับ stress test อื่นอยู่)
- ทำไมกฎ clearing บีบให้ต้องเคาะ
- เดิมคู่ค้าซื้อขายพันธบัตรจับคู่กันเอง ดีลเลอร์ไม่ต้องรับความเสี่ยงคู่สัญญา แต่ตั้งแต่ 31 ธ.ค. 2026 ลูกค้าที่ไม่ใช่สมาชิก ศูนย์หักบัญชีต้องส่งธุรกรรมผ่านดีลเลอร์ ซึ่งกลายเป็นผู้ค้ำประกันแทน ธุรกรรมกับหลักประกันจึงไปกองอยู่ในงบดุลดีลเลอร์ แต่กฎเดียวกันมีสองแรงสวนกัน: เพิ่มภาระ (ต้องค้ำประกัน + วางหลักประกันเพิ่ม) กับลดภาระ (หักลบสุทธิได้กว้างขึ้น) สุทธิแล้ว ยังไม่มีใครฟันธงได้ ตัวเลขที่มีอยู่ตอนนี้มาจากบล็อก OFR 29 ม.ค. 2026 ที่ทดสอบย้อนหลังกับ GSIB 6 แห่งในช่วง 8 เดือนแรกปี 2025 พบว่าถ้ากฎ clearing มีผลแล้ว แต่ละแบงก์จะปลดพื้นที่งบดุลได้เฉลี่ย 3.45 หมื่นล้านดอลลาร์ต่อแห่ง ส่วนตลาด repo ทั้งตลาด clear ผ่านศูนย์กลางไปแล้ว 45% ของยอดคงค้างเฉลี่ยรายวัน และมีศักยภาพเพิ่มได้ถึง 77% ถ้ากฎบังคับเต็มรูปแบบ
- ขนาดเทียบเท่าไหร่
- สื่อไทยบางสำนักพาดหัวว่าคลัง "จ่อดึง 1 ล้านล้าน" ซึ่งคือยอดทั้งบัญชี TGA ไม่ใช่วงเงินที่ประกาศจะอัด ตามแผนที่ประกาศจริงตอนนี้ เงินใหม่จากเฟดเป็นศูนย์ (RMP หยุดแล้ว) ที่ยังไหลคือลงทุนซ้ำราว 1.56 หมื่นล้านต่อรอบ ซึ่งแค่กัน งบดุลไม่ให้หด กับ buyback อย่างน้อย 4 พันล้านต่อครั้งที่ใช้เงินคลังเดิม เทียบกับ QE3 ที่อัดเงินใหม่เดือนละ 8.5 หมื่นล้าน ถ้าคลังดึงส่วนเกิน TGA ราว 3.5-4 แสนล้านออกมาใช้ภายใน 6 เดือน จะเฉลี่ยราว 5.8-6.7 หมื่นล้านต่อเดือน หรือราว 70-80% ของ QE3 แต่ยังไม่มีตัวเลขทางการว่าจะทำแบบนั้นจริงไหม
- ทำไมต้องสน
- ท่อ RMP ปิดอยู่ตอนนี้ ซึ่งเป็นข่าวที่คนไม่ค่อยพูดถึงพอๆ กับตอนเปิด ถ้ารอให้ FOMC พูดคำว่า QE ถึงจะนับว่าเงินเข้าออก จะพลาดทั้งสองขา ดัชนีบนหน้านี้ไม่สนว่าเรียกชื่ออะไร มันนับเฉพาะเงินที่เข้าระบบจริง เงินสำรองตอนนี้อยู่ที่ 2.98 ล้านล้านดอลลาร์ ณ 18 พ.ย. 2026
- ข้อจำกัด
- ตัวเลขในการ์ดนี้เป็นค่าที่ประกาศไว้ ไม่ได้ดึงอัตโนมัติเหมือนการ์ดอื่น เฟดประกาศอัตราซื้อใหม่ทุกรอบราวกลางเดือน ถ้าเปลี่ยนแล้วเรายังไม่ได้แก้ ตัวเลขตรงนี้จะตามช้ากว่าเส้นกราฟ
อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา รายงานนโยบายการเงินเฟด ก.ค. 2026 · เฟดนิวยอร์ก เรื่อง RMP · ประกาศคลังเรื่อง buyback · ตารางปฏิบัติการซื้อพันธบัตร · กฎ eSLR รอบแรก (Federal Register) · คำสั่งเลื่อนเส้นตาย clearing (SEC) · OFR ผลกระทบ clearing ต่อตลาด repo (29 ม.ค. 2026) · OFR สัดส่วน repo ที่ clear แล้ว (20 ส.ค. 2026) · FRED บัญชีคลัง (WTREGEN)
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ทีนี้คำถามที่ควรถามต่อคือ เงินเข้าไปแล้วเท่าไหร่ ซื้ออะไรบ้าง และราคาทำอะไรกับมัน เพราะ RMP ไม่ใช่ก้อนเดียวจบ มันซื้อใหม่ทุกเดือน ยอดสะสมเลยโตขึ้นเรื่อยๆ ผมเลยทำกราฟที่แยกตามชนิดสินทรัพย์ที่เฟดถือ ทาบกับราคาบิตคอยน์ พร้อมปักหมุดว่าแต่ละอีเวนต์ซื้อเท่าไหร่ แล้วแตกเป็นตารางรายเดือนให้ด้วยว่าเดือนไหนมาจากไหนบ้าง
ฝั่งเฟด อัดเข้ามาแล้วเท่าไหร่ ซื้ออะไร ราคาไปทางไหน
ยอดถือครองจริงที่เปลี่ยนไปตั้งแต่จบ QT เมื่อ 10 ธ.ค. 2025 หน่วยพันล้านดอลลาร์
อีเวนต์ในช่วงนี้ ทำอะไรและเท่าไหร่
คอลัมน์ +1 สัปดาห์/+1 เดือน นับราคา BTC ล่วงหน้าจากวันอีเวนต์ วัดปฏิกิริยาระยะสั้น ไม่ใช่กรอบ lead-lag 14 สัปดาห์ของ Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) ซึ่งยาวเกินไปสำหรับอีเวนต์เดี่ยว
| อีเวนต์ | มูลค่า | BTC วันนั้น | +1 สัปดาห์ | +1 เดือน |
|---|---|---|---|---|
| จบ QT เริ่ม RMP12 ธ.ค. 2025 | ซื้อเดือนละ 4 หมื่นล้าน | $92,240 | -6.7% | -1.2% |
| eSLR มีผลบังคับ1 เม.ย. 2026 | ปลดล็อกพื้นที่งบดุล 2.19 แสนล้าน | $68,257 | +3.9% | +11.1% |
| ลดอัตราซื้อรอบแรก13 เม.ย. 2026 | จาก 4 หมื่นล้าน เหลือ 2.5 หมื่นล้าน/เดือน | $70,931 | +5.7% | +12.0% |
| ลดอัตราซื้อรอบสอง14 พ.ค. 2026 | จาก 2.5 หมื่นล้าน เหลือ 1 หมื่นล้าน/เดือน | $79,419 | -2.5% | -22.8% |
| หยุดซื้อ RMP13 ส.ค. 2026 | รอบ 14 ส.ค. ถึง 14 ก.ย. ซื้อ 0 | $63,208 | +9.5% | +23.4% |
แยกรายเดือน มาจากอะไรบ้าง
หน่วยพันล้านดอลลาร์ บวกคือถือเพิ่ม ลบคือปล่อยไหลออก
| เดือน | ตั๋วสั้น | พันธบัตรยาว | จำนอง | สุทธิ |
|---|---|---|---|---|
| ธ.ค. 25 | +38 | -3 | -15 | +21 |
| ม.ค. 26 | +40 | +35 | -15 | +59 |
| ก.พ. 26 | +56 | 0 | -13 | +43 |
| มี.ค. 26 | +52 | 0 | -14 | +39 |
| เม.ย. 26 | +49 | +17 | -16 | +50 |
| พ.ค. 26 | +33 | -3 | -16 | +13 |
| มิ.ย. 26 | +23 | 0 | -3 | +20 |
| ก.ค. 26 | +29 | +9 | -31 | +7 |
| ส.ค. 26 | +28 | -2 | -17 | +8 |
| ก.ย. 26 | +18 | -4 | -16 | -1 |
| ต.ค. 26 | +11 | +3 | -15 | -0 |
| พ.ย. 26 | +9 | -0 | 0 | +9 |
- อ่านยังไง
- ตารางรายเดือนบอกว่าเดือนไหนเฟดเติมจริงเท่าไหร่ ไม่ใช่แค่ตัวเลขที่ประกาศ จะเห็นว่าตั๋วสั้นเป็นบวกทุกเดือน ส่วนจำนองติดลบทุกเดือน สุทธิจึงน้อยกว่าที่ประกาศเสมอ
- วันนี้
- ตั๋วเงินคลังเพิ่ม 385 พันล้าน พันธบัตรยาวเพิ่ม 51 พันล้าน ตราสารจำนองไหลออก 170 พันล้าน หักกลบเหลือสุทธิ 266 พันล้าน
- ข้อจำกัด
- บอกว่าเฟดถืออะไรเพิ่ม ไม่ได้บอกว่าเงินไปถึงตลาดเท่าไหร่ ต้องดูคู่กับการ์ดฝั่งคลังที่ดูดเงินออกพร้อมกัน
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED ตั๋วเงินคลังที่เฟดถือ · FRED พันธบัตรระยะยาว · FRED ตราสารหนี้จำนอง
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
กราฟนี้ใช้ยอดที่เฟดถือจริงรายสัปดาห์ ไม่ใช่ยอดที่ประกาศไว้ในแผน เหตุผลคือแผนเป็นรายรอบ ถ้าจะไล่ให้ได้รายเดือนต้องเดาเองว่าเดือนไหนซื้อเท่าไหร่ ซึ่งก็คือการนั่งเทียน ส่วนยอดถือครองเป็นของจริงที่ตรวจสอบได้ กดลิงก์ใต้การ์ดไปดูที่ FRED ได้เลย
ชั้นตั๋วเงินคลังคือตัวที่โตเร็วที่สุด นั่นคือท่อ RMP ที่ซื้อใหม่ทุกรอบ ชั้นพันธบัตรระยะยาวมาจากการลงทุนซ้ำ ขยับช้ากว่ามาก ส่วนชั้นตราสารหนี้จำนองติดลบตลอด เพราะยังปล่อยไหลออกตามอายุ ไม่ได้ซื้อคืน ตารางรายเดือนใต้กราฟจะเห็นชัดว่าจำนองติดลบทุกเดือนไม่มีข้อยกเว้น
พอหักกลบกันแล้ว ยอดสุทธิจะเตี้ยกว่ายอดตั๋วเงินคลังบวกพันธบัตรระยะยาวเสมอ นี่คือจุดที่คนอ่านข่าวพลาดกันบ่อย เห็นพาดหัวว่าเฟดซื้อตั๋วเงินคลังเดือนละสี่หมื่นล้าน แล้วคิดว่าเงินเข้าระบบเท่านั้น ทั้งที่ของจริงมีจำนองไหลออกอยู่พร้อมกันตลอด ตัวเลขสุทธิด้านบนการ์ดคือคำตอบที่ถูกต้องกว่าตัวเลขที่ประกาศ
ทีนี้ปัญหาคือ not QE ไม่ได้มีแบบเดียว และที่สำคัญกว่านั้นคือมันมาจากสองหน่วยงานที่ทำคนละแบบกัน ฝั่งเฟดคือซื้อของสะสมเพิ่มเข้าไปในงบดุลแบบที่เพิ่งดูไป ส่วนฝั่งกระทรวงการคลังคือเงินที่จอดอยู่ในบัญชีแล้วไหลเข้าไหลออก ถ้าเอามารวมกราฟเดียวจะอ่านผิดทันที เพราะคนละหน่วยและคนละความหมาย ผมเลยแยกเป็นคนละการ์ดไปเลย การ์ดถัดไปนี้คือฝั่งคลัง
เงินที่จอดนอกระบบธนาคาร ดูดออกเท่าไหร่ ราคาไปทางไหน
ระดับเงินในบัญชีคลัง (TGA) รวมกับเงินกองทุนตลาดเงินที่จอดไว้ที่เฟด (RRP) ณ วันนั้น หน่วยล้านล้านดอลลาร์
อีเวนต์ในช่วงนี้ ทำอะไรและเท่าไหร่
คอลัมน์ +1 สัปดาห์/+1 เดือน นับราคา BTC ล่วงหน้าจากวันอีเวนต์ วัดปฏิกิริยาระยะสั้น ไม่ใช่กรอบ lead-lag 14 สัปดาห์ของ Fed Liquidity (ดัชนีสภาพคล่องธนาคารกลาง Fed+ECB+BOJ ที่ทีมคำนวณ) ซึ่งยาวเกินไปสำหรับอีเวนต์เดี่ยว
| อีเวนต์ | มูลค่า | BTC วันนั้น | +1 สัปดาห์ | +1 เดือน |
|---|---|---|---|---|
| บัญชีคลังดูดเงินสูงสุด22 เม.ย. 2026 | แตะ 1.01 ล้านล้าน จากฤดูภาษี | $78,511 | -3.4% | -1.4% |
| คืนเงินกลับเข้าระบบ20 พ.ค. 2026 | ปล่อยกลับ 199 พันล้านใน 4 สัปดาห์ | $77,422 | -4.2% | -16.7% |
| ประกาศเพิ่มวงเงิน buyback19 ส.ค. 2026 | พันธบัตร 10-30 ปี จาก 2 เป็นอย่างน้อย 4 พันล้านต่อครั้ง | $69,216 | +13.5% | +9.6% |
แยกรายเดือน มาจากอะไรบ้าง
หน่วยพันล้านดอลลาร์ บวกคือดูดเงินออกจากระบบเพิ่ม ลบคือคืนเงินกลับเข้าระบบ
| เดือน | TGA | RRP | สุทธิ |
|---|---|---|---|
| ธ.ค. 25 | -22 | +101 | +79 |
| ม.ค. 26 | +86 | -105 | -19 |
| ก.พ. 26 | -35 | 0 | -35 |
| มี.ค. 26 | -14 | 0 | -14 |
| เม.ย. 26 | +108 | 0 | +108 |
| พ.ค. 26 | -152 | +1 | -151 |
| มิ.ย. 26 | +89 | +3 | +92 |
| ก.ค. 26 | -8 | -2 | -10 |
| ส.ค. 26 | +40 | -2 | +38 |
| ก.ย. 26 | -2 | +11 | +9 |
| ต.ค. 26 | +51 | -12 | +39 |
| พ.ย. 26 | -83 | 0 | -83 |
- อ่านยังไง
- ตารางรายเดือนคือการเปลี่ยนแปลง ไม่ใช่ระดับ เดือนที่เป็นบวกคือเงินไหลออกจากระบบธนาคารเพิ่ม (คลังเก็บมากขึ้น หรือกองทุนจอดเงินที่ RRP มากขึ้น) เดือนที่ติดลบคือไหลกลับเข้าระบบ ซึ่งมีผลต่อสภาพคล่องพอๆ กับที่เฟดซื้อของ
- วันนี้
- ตั้งแต่จบ QT แกว่งจากต่ำสุด 0.75 ล้านล้าน (8 เม.ย. 2026) ไปสูงสุด 1.01 ล้านล้าน (22 เม.ย. 2026) เท่ากับสวิง 259 พันล้าน ซึ่งใหญ่กว่ายอดสุทธิที่เฟดซื้อสะสมทั้งช่วง
- ข้อจำกัด
- RRP ไม่ใช่เงินของกระทรวงการคลังโดยตรง เป็นเงินของกองทุนตลาดเงินที่เลือกจอดไว้กับเฟด แต่นับรวมกับ TGA เพราะทั้งคู่คือเงินที่ไม่ใช่เงินสำรองธนาคาร (Reserves = งบดุลเฟด − TGA − RRP) จึงมีผลต่อสภาพคล่องในทิศทางเดียวกัน · กราฟเป็นระดับ ตารางเป็นการเปลี่ยนแปลง อย่าอ่านสลับกัน และ buyback ไม่ได้อยู่ในกราฟนี้เพราะไม่มีซีรีส์รายสัปดาห์ จึงใส่ไว้เป็นอีเวนต์แทน
ข้อมูลถึง 18 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED บัญชีคลัง · FRED reverse repo · ประกาศคลังเรื่อง buyback
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
การ์ดนี้อ่านคนละแบบกับการ์ดเฟดด้านบน มันไม่ใช่ของที่ซื้อสะสม แต่เป็นระดับเงินที่จอดอยู่ในบัญชีคลังกับ reverse repo ยิ่งเส้นสูงยิ่งแปลว่าดูดเงินออกจากตลาดมาก จะเห็นว่ามันแกว่งขึ้นลงตามฤดูภาษีชัดเจน และขนาดของการแกว่งนั้นใหญ่กว่ายอดสุทธิที่เฟดซื้อสะสมมาทั้งช่วงด้วยซ้ำ ตารางรายเดือนใต้กราฟแยกให้เห็นว่าเดือนไหนคลังดูดเงินออกเพิ่ม เดือนไหนคืนกลับเข้าระบบ
ตัวเลขตรงนี้น่าสนใจมากและขัดกับที่หลายคนคาดไว้ ตั้งแต่จบ QT งบดุลเฟดโตขึ้นจริงราวสองแสนล้านดอลลาร์ แต่ราคาบิตคอยน์กลับติดลบในช่วงเวลาเดียวกัน ถ้าใครถือสมการง่ายๆ ว่าเฟดอัดเงินเท่ากับราคาขึ้น จะงงกับภาพนี้มาก
คำอธิบายอยู่ในตัวเลขอีกตัวที่ผมใส่ไว้ในการ์ดเดียวกัน คือเงินสำรองในระบบแทบไม่ขยับเลยทั้งที่งบดุลโต แปลว่าเงินที่เฟดใส่เข้ามาถูกดูดกลับไปเก็บในบัญชีคลังกับ reverse repo เกือบหมด มันเข้างบดุลจริงแต่ไม่ได้ไปถึงตลาด บวกกับฝั่งยุโรปและญี่ปุ่นที่เล็กลงเมื่อวัดเป็นดอลลาร์ ดัชนีรวมเลยยังติดลบ
นี่คือเหตุผลที่ผมบอกตั้งแต่ต้นว่าอย่าดูงบดุลเฟดตัวเดียว และเป็นเหตุผลที่แดชบอร์ดต้องมีการ์ดเงินที่ถูกดูดออกอยู่ด้วย ถ้าดูแต่ข่าวว่าเฟดกลับมาซื้อพันธบัตรแล้วรีบสรุปว่าขาขึ้นมาแน่ ก็จะเจอแบบที่เจอกันอยู่ตอนนี้
ทดสอบมาถึงตรงนี้ ผมกล้าพูดได้เต็มปากว่าประโยค "เฟดทำ RMP ทีไรราคาขึ้น" ที่หลายคนเชื่อกันนั้นผิด สัปดาห์ที่เฟดซื้อตั๋วเงินคลังหนักๆ ราคาบิตคอยน์ 4 สัปดาห์ถัดไปกลับติดลบเฉลี่ย ส่วนสัปดาห์ที่ซื้อน้อยหรือไม่ซื้อเลย ราคากลับบวกเฉลี่ย ตรงข้ามกับที่คิดไว้ทุกประการ
คำถามคือแล้วอะไรที่ทำให้ราคาเด้งแรงๆ ในปีนี้ คำตอบที่ข้อมูลชี้ให้เห็นคือ ไม่ว่าใครเป็นคนทำ ขอแค่มีอีเวนต์ที่พยุงสภาพคล่องจริง ราคาก็ตอบสนอง เอาสองรอบมาวางคู่กันให้เห็นภาพ
สองรอบเทียบกัน คนละคนทำ ผลลัพธ์แบบเดียวกัน
เด้งแรงทั้งคู่ในปี 2026 แต่คนละหน่วยงานเป็นคนอุ้ม
eSLR + ซื้อเร่งหน้า + คลังคืนเงิน
- eSLR มีผลบังคับ 1 เม.ย. ปลดล็อกพื้นที่งบดุลธนาคาร 2.19 แสนล้าน
- เฟดยังซื้อตั๋วเงินคลัง 4 หมื่นล้าน/เดือน ต่อเนื่องถึงกลางเดือน
- ผ่านภาษีแล้ว บัญชีคลังคืนเงิน 199 พันล้านใน 4 สัปดาห์
$68,257 → $81,299
ประกาศเพิ่มวงเงิน buyback
- เฟดเพิ่งหยุดซื้อ RMP เป็นศูนย์เมื่อ 13 ส.ค. ราคายังไม่ขึ้น
- 19 ส.ค. คลังประกาศเพิ่ม buyback พันธบัตรยาวจาก 2 เป็นอย่างน้อย 4 พันล้านต่อครั้ง
- ไม่มีเงินใหม่เกิดขึ้นเลย แค่สลับอายุหนี้ยาวเป็นหนี้สั้น
$63,208 → $69,216
- ทำไมต้องดูคู่กัน
- เราเคยทดสอบแล้วว่า "เฟดทำ RMP ทีไรราคาขึ้น" ไม่จริง สัปดาห์ที่เฟดซื้อหนักราคากลับติดลบเฉลี่ย (ดูการ์ดสภาพคล่องขยับ 1% ด้านบน) สองรอบนี้ตอบว่าทำไม ตัวขับจริงคือสภาพคล่องสุทธิของทั้งระบบ ไม่ใช่ใครซื้ออะไร
- วันนี้
- รอบเฟดใช้เวลาราวห้าสัปดาห์ถึงยอด รอบคลังใช้เวลาแค่ไม่กี่วัน และเกิดขึ้นทั้งที่เฟดเพิ่งปิดท่อ RMP ไปหมาดๆ ยืนยันว่าตลาดสนใจ "สภาพคล่องสุทธิเปลี่ยนไหม" มากกว่า "ใครเป็นคนทำ"
- ข้อจำกัด
- สองเคสไม่ใช่หลักฐานทางสถิติ เป็นการเทียบเชิงคุณภาพจากเหตุการณ์จริงสองครั้ง ต้องรอดูรอบถัดไปว่ารูปแบบนี้ซ้ำอีกไหม
อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา รายงานนโยบายการเงินเฟด ก.ค. 2026 · ประกาศคลังเรื่อง buyback
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
รอบแรกเป็นฝีมือเฟดล้วนๆ ทั้ง eSLR ที่มีผลบังคับ การซื้อตั๋วเงินคลังเร่งหน้าที่ยังเดินเครื่องต่อเนื่อง และบัญชีคลังที่คืนเงินกลับหลังผ่านฤดูภาษี ราคาใช้เวลาราวห้าสัปดาห์ไต่ขึ้นไปเกือบยี่สิบเปอร์เซ็นต์
รอบที่สองน่าสนใจกว่า เพราะเกิดขึ้นทั้งที่เฟดเพิ่งประกาศหยุดซื้อ RMP ไปหมาดๆ ถ้าเชื่อสมการเดิมว่าเฟดคือตัวแปรเดียว ราคาน่าจะซึมต่อ แต่พอกระทรวงการคลังประกาศเพิ่มวงเงินซื้อคืนพันธบัตรยาว ราคากลับพุ่งแรงกว่ารอบแรกเสียอีก ทั้งที่ buyback ไม่ได้สร้างเงินใหม่ขึ้นมาสักดอลลาร์ แค่สลับอายุหนี้ยาวเป็นหนี้สั้น
สรุปให้จำง่ายๆ คือตลาดไม่ได้สนใจว่าใครเป็นคนกดปุ่ม เฟดหรือคลังก็ได้ผลเหมือนกัน สิ่งที่ตลาดสนใจจริงๆ คือสภาพคล่องสุทธิของทั้งระบบเปลี่ยนไปหรือเปล่า นี่คือเหตุผลที่แดชบอร์ดนี้ไม่ยึดติดกับตัวชี้วัดตัวเดียว แต่รวมทุกท่อเข้าด้วยกันเป็นดัชนีเดียว
ปฏิทินนโยบายที่กำหนดจังหวะข้างหน้า
ส่วนสุดท้ายของแดชบอร์ดคือไทม์ไลน์กติกาที่ประกาศแล้วและมีวันบังคับใช้ชัดเจน ไม่ใช่การมโน สองเรื่องที่ต้องรู้คือ
การผ่อนเกณฑ์ทุนสำรอง eSLR ซึ่งบอร์ดเฟดโหวตผ่านเมื่อ 25 พฤศจิกายน 2025 มีผล 1 เมษายน 2026 ผลคือปลดล็อกพื้นที่งบดุลของธนาคารใหญ่ราว 219 พันล้านดอลลาร์ ให้ถือพันธบัตรได้มากขึ้นโดยไม่ติดเพดานทุน นี่คือการเพิ่มสภาพคล่องโดยไม่ต้องพิมพ์เงินแม้แต่ดอลลาร์เดียว เป็นท่าที่เฟดชอบใช้เวลาไม่อยากประกาศ QE ตรงๆ
เส้นตายบังคับ clearing พันธบัตรของ SEC ฝั่งเงินสด 31 ธันวาคม 2026 และฝั่ง repo 30 มิถุนายน 2027 อันนี้ไปทางตรงข้าม เพราะทุกดีลจะมีค่าธรรมเนียมและเงินมัดจำเพิ่ม ซึ่งกินสภาพคล่องของตลาดพันธบัตรที่เป็นฐานของทั้งระบบ
สองเรื่องนี้ดึงกันคนละทาง และเป็นเหตุผลที่ช่วงปลายปี 2026 ถึงต้นปี 2027 ผมจะจับตาเป็นพิเศษ
ปฏิทินนโยบายที่กำหนดจังหวะสภาพคล่อง
- 25 มิ.ย. 2025eSLR รอบแรก เสนอเฟด
เฟดเสนอแก้เกณฑ์ทุนสำรอง eSLR ลดบัฟเฟอร์จาก 2% เหลือครึ่งหนึ่งของ GSIB surcharge เป้าหมายคือให้ธนาคารใหญ่ถือพันธบัตรได้มากขึ้นโดยไม่ติดเพดานทุน
- 25 พ.ย. 2025eSLR ผ่านโหวตเฟด
บอร์ดเฟดโหวตผ่าน 5 ต่อ 2 ปลดล็อกเงินทุนราว 219 พันล้านดอลลาร์ในระดับธนาคารลูกที่รับฝากเงินของแบงก์ใหญ่ (ระดับบริษัทแม่ลดราว 13 พันล้าน)
- 12 ธ.ค. 2025เริ่มซื้อตั๋วเงินคลังคืน (RMP)เฟด
หลัง FOMC หยุดลดขนาดงบดุล (จบ QT 1 ธ.ค. 2025) เฟดนิวยอร์กเริ่มซื้อตั๋วเงินคลังระยะสั้นรอบละ 4 หมื่นล้านดอลลาร์ตั้งแต่ 12 ธ.ค. ในชื่อ Reserve Management Purchases เฟดย้ำว่าไม่ใช่ QE เพราะซื้อของสั้นเพื่อเติมเงินสำรอง ไม่ใช่ของยาวเพื่อกดดอกเบี้ย แต่ผลต่องบดุลคือโตขึ้นเหมือนกัน
- 1 เม.ย. 2026eSLR มีผลบังคับเฟด
เกณฑ์ใหม่เริ่มบังคับใช้ ธนาคารที่พร้อมก่อนเริ่มใช้ได้ตั้งแต่ 1 ม.ค. 2026
- 15 เม.ย. 2026จบรอบซื้อเร่งหน้าเฟด
ตั้งแต่กลางเดือน ธ.ค. 2025 เฟดซื้อตั๋วเงินคลังเดือนละ 4 หมื่นล้านแบบเร่งหน้า เพื่อกันเงินสำรองแห้งตอนคนจ่ายภาษีเดือนเมษายน ซึ่งปกติดูดเงินเข้าบัญชีคลังราว 1.75 ถึง 4 แสนล้านดอลลาร์ นี่คือช่วงที่เงินเข้าระบบหนาแน่นที่สุดของรอบนี้ พอถึงรอบกลางเมษายนถึงกลางพฤษภาคม เฟดก็ลดอัตราซื้อลงเหลือราว 2.5 หมื่นล้าน
- 22 เม.ย. 2026บัญชีคลังดูดเงินสูงสุดของปีกระทรวงการคลัง
ฤดูจ่ายภาษีทำให้เงินไหลเข้าบัญชีคลังที่เฟดจนยอดเงินที่ถูกดูดออกจากระบบ (บัญชีคลังบวก reverse repo) แตะจุดสูงสุดของปีที่ 1.006 ล้านล้านดอลลาร์ นี่คือเหตุผลที่เฟดต้องซื้อตั๋วเงินคลังล่วงหน้ามาตั้งแต่ธันวาคม หลังจากนี้คลังทยอยจ่ายเงินคืนออกมา 199 พันล้านในสี่สัปดาห์ ซึ่งตรงกับช่วงที่ตลาดเงินหลวมที่สุดของปี
- 13 ก.ค. 2026คงอัตราซื้อที่ 1 หมื่นล้านเฟด
หลังผ่านช่วงจ่ายภาษีเดือนเมษายน เฟดลดอัตราซื้อเป็น 2.5 หมื่นล้าน แล้วเหลือ 1 หมื่นล้านดอลลาร์ต่อรอบตั้งแต่กลางพฤษภาคม และคงไว้ที่ระดับนี้ 3 รอบ บวกการลงทุนซ้ำอีกรอบละราว 1.63 ถึง 1.76 หมื่นล้าน รวมซื้อรอบละราว 2.6 ถึง 2.8 หมื่นล้านดอลลาร์ ก่อนหยุด RMP ตั้งแต่รอบ 14 ส.ค.
- 13 ส.ค. 2026หยุดซื้อ RMP ชั่วคราวเฟด
เฟดนิวยอร์กประกาศไม่ซื้อตั๋วเงินคลังเพื่อเติมเงินสำรองเลยในรอบ 14 ส.ค. ถึง 14 ก.ย. ลดจากรอบก่อนที่ซื้อ 1 หมื่นล้าน เหลือศูนย์ แปลว่าเฟดมองว่าเงินสำรองพอแล้ว แต่ยังลงทุนซ้ำตราสารจำนองที่ครบกำหนดราว 1.7 หมื่นล้านด้วยการซื้อตั๋วเงินคลังแทน รอบถัดมา 15 ก.ย. ถึง 14 ต.ค. ก็ไม่ซื้อ RMP อีก (ลงทุนซ้ำราว 1.56 หมื่นล้าน) ก่อนหน้านี้ถ้อยแถลง FOMC ก็เปลี่ยนจาก เพิ่มการซื้อ เป็น เพิ่มเมื่อเหมาะสม ซึ่งเป็นการลดคำมั่นลง
- 9 ก.ย. 2026คลังเพิ่มวงเงิน buybackกระทรวงการคลัง
กระทรวงการคลังสหรัฐประกาศเมื่อ 19 ส.ค. 2026 ว่าจะเพิ่มวงเงินซื้อคืนพันธบัตรระยะยาวช่วงอายุ 10 ถึง 30 ปี จากเดิมไม่เกิน 2 พันล้านดอลลาร์ต่อครั้ง เป็นอย่างน้อย 4 พันล้านต่อครั้ง เริ่ม 9 ก.ย. ถึง 4 พ.ย. 2026 ไม่ใช่เฟดเป็นคนทำ แต่เป็นการพยุงสภาพคล่องฝั่งพันธบัตรยาวโดยตรง ซึ่งเป็นอีกท่อที่ไม่ต้องใช้คำว่า QE
- 31 ธ.ค. 2026เส้นตาย clearing ฝั่ง cashกฎตลาด
SEC บังคับให้ธุรกรรมซื้อขายพันธบัตรสหรัฐฝั่งเงินสดต้องผ่านสำนักหักบัญชี เพิ่มเงินมัดจำและค่าธรรมเนียมทุกดีล ซึ่งกินสภาพคล่องของตลาดพันธบัตร เส้นตายนี้เคยเลื่อนมาแล้วหนึ่งรอบ (จากเดิม 31 ธ.ค. 2025) และเป็นแรงกดดันหลักที่บีบให้เฟดต้องตัดสินใจเรื่อง eSLR รอบสอง เพราะดีลเลอร์ต้องรับธุรกรรมเข้างบดุลมากขึ้นในวันเดียวกับที่เพดานทุนยังคาอยู่
- 30 มิ.ย. 2027เส้นตาย clearing ฝั่ง repoกฎตลาด
บังคับ clearing ต่อไปยังฝั่ง repo ซึ่งเป็นหัวใจของตลาดกู้ระยะสั้น บีบงบดุลธนาคารเพิ่มอีกชั้น กดดัน eSLR รอบสองซ้ำอีกรอบ
อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา ประกาศเฟดเรื่อง eSLR · SEC เรื่องบังคับ clearing พันธบัตร
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
คนไทยควรอ่านแดชบอร์ดนี้ต่างจากคนอื่นตรงไหน
มีสองจุดที่ต่างจริงและควรรู้
จุดแรกคือค่าเงิน เวลาดอลลาร์แข็ง คนไทยที่ซื้อ Bitcoin ด้วยบาทจะโดนสองเด้ง เด้งแรกสภาพคล่องโลกหดกดราคาดอลลาร์ของ Bitcoin เด้งที่สองบาทอ่อนทำให้ต้องใช้บาทมากขึ้นต่อเหรียญ กลับกันช่วงดอลลาร์อ่อนคนไทยได้เปรียบทั้งสองทาง การดูการ์ดดัชนีดอลลาร์ควบคู่เลยมีความหมายกับเรามากกว่าคนที่ถือดอลลาร์อยู่แล้ว
จุดที่สองคือจังหวะของนโยบายในประเทศ สภาพคล่องโลกกับดอกเบี้ยนโยบายไทยเป็นคนละเรื่อง แต่มันมาเจอกันที่กระเป๋าเราตรงต้นทุนเงิน ช่วงที่สภาพคล่องโลกหดพร้อมกับตลาดในประเทศระมัดระวัง คนที่ตั้ง DCA ไว้จะโดนกดดันทางใจหนักเป็นพิเศษ เพราะเห็นพอร์ทแดงและได้ยินข่าวลบพร้อมกันสองฝั่ง การมีกรอบว่าตอนนี้อยู่เฟสไหนช่วยลดการตัดสินใจด้วยอารมณ์ได้ ผมเองก็ใช้มันกดตัวเองไม่ให้ทำอะไรโง่ๆ ตอนพอร์ทแดง
สำหรับคนที่ใช้ DCA อัตโนมัติของกระดานไทยอยู่แล้ว แดชบอร์ดนี้ไม่ได้บอกให้หยุดหรือเร่ง มันบอกแค่ว่าลมที่พัดอยู่ตอนนี้เป็นลมส่งหรือลมต้าน ส่วนจะทำอะไรกับข้อมูลเป็นเรื่องของแต่ละคน ใครอยากได้กฎที่แปลงเป็นตัวเลขจริงจัง เรามีอีกหน้าคือ ดัชนี on-chain สำหรับคน DCA ที่อัปเดตรายวันและมีสูตรตัวคูณพร้อมผล backtest
ดัชนีดอลลาร์
ถ่วงน้ำหนักการค้า
- คืออะไร
- ความแข็งของดอลลาร์เทียบกับตะกร้าสกุลเงินคู่ค้าของสหรัฐ
- อ่านยังไง
- ดอลลาร์แข็งคือลมต้าน เพราะสภาพคล่องส่วนที่อยู่ในสกุลอื่นแปลงกลับเป็นดอลลาร์ได้น้อยลง และหนี้ดอลลาร์ทั่วโลกจ่ายคืนแพงขึ้น
- วันนี้
- 122.7 จุด ใช้ดูทิศของดอลลาร์เทียบคู่ค้า
- ช่วง 3 ปี
- สูงสุด 129.3 เมื่อ 1 ม.ค. 2025 · ต่ำสุด 117.5 เมื่อ 11 ก.พ. 2026
ข้อมูลถึง 13 พ.ย. 2026 · อัปเดตล่าสุด 20 พ.ย. 2026 19:00 น.
ที่มา FRED ดัชนีดอลลาร์
การ์ดนี้ดึงข้อมูลชุดเดียวกับ หน้าเครื่องมือ อัปเดตอัตโนมัติทุกสัปดาห์ ข้อมูลล่าสุด 18 พ.ย. 2026
ข้อจำกัดที่ต้องรู้ก่อนใช้
ส่วนนี้สำคัญไม่แพ้ส่วนอื่น เครื่องมือที่ใช้โดยไม่รู้ขอบเขตของมันทำร้ายเรามากกว่าช่วย และผมเคยโดนมาแล้วกับตัวชี้วัดอื่น
- ดัชนีนี้ครอบคลุมสามธนาคารกลาง ไม่ใช่ทั้งโลก จีนเป็นก้อนใหญ่ที่หายไป เพราะไม่มีแหล่งข้อมูลเปิดที่อัปเดตสม่ำเสมอและเชื่อถือได้พอ ช่วงที่จีนอัดสภาพคล่องแรงๆ ดัชนีเราจะมองไม่เห็น
- สภาพคล่องภาคเอกชนไม่ได้อยู่ในนี้ เครดิตของธนาคารพาณิชย์และตลาด repo เอกชนใหญ่กว่างบดุลธนาคารกลางหลายเท่า เราแตะได้แค่ทางอ้อมผ่านการ์ดส่วนต่างดอกเบี้ยและความผันผวนบอนด์
- ความช้าประมาณหนึ่งไตรมาสไม่ใช่นาฬิกา ค่าที่วัดได้คือค่ากลางของอดีต ของจริงยืดหดได้เป็นเดือน และบางรอบก็หายไปเลย โดยเฉพาะช่วงที่มีเหตุการณ์เฉพาะตัวของคริปโตเอง เช่นตัวกลางรายใหญ่ล้ม หรือกฎกำกับเปลี่ยน
- ข้อมูลมาช้ากว่าราคาเสมอ งบดุลเฟดออกสัปดาห์ละครั้ง งบดุลญี่ปุ่นเดือนละครั้ง แปลว่าถ้ามีอะไรเปลี่ยนกะทันหันวันนี้ แดชบอร์ดจะเห็นทีหลัง ใช้มันตั้งกรอบความคิด ไม่ใช่จับจังหวะรายวัน
- ค่าสหสัมพันธ์ไม่ใช่เหตุและผล ต่อให้เลขออกมาสวย มันก็แค่บอกว่าสองสิ่งเคลื่อนไปด้วยกัน กลไกที่เชื่อมสองอย่างนี้เป็นเรื่องที่ต้องเข้าใจแยก ซึ่งเป็นเหตุผลที่บทความนี้ใช้เวลาอธิบายกลไกยาวกว่าอธิบายตัวเลข
ลองอ่านจริงสามสถานการณ์
ทฤษฎีอ่านแล้วเข้าใจง่าย แต่เวลาเปิดหน้าจอจริงมักงงว่าจะเริ่มตรงไหน ลองดูสามสถานการณ์นี้
สถานการณ์ที่หนึ่ง ทุกอย่างเขียวพร้อมกัน สมมติวันหนึ่งเปิดมาเจอโมเมนตัมสามเดือนเป็นบวก โมเมนตัมหนึ่งปีเพิ่งพลิกเป็นบวก เงินสำรองแบงก์อยู่เหนือเส้น ส่วนต่างดอกเบี้ยติดลบ และ MVRV ยังต่ำกว่า 2 นี่คือภาพที่หายากและมักเกิดตอนต้นรอบ สิ่งที่กรอบนี้บอกคือลมกำลังส่ง ส่วนจะทำอะไรขึ้นอยู่กับแผนของแต่ละคน สิ่งที่ไม่ควรทำคือแปลว่าราคาจะขึ้นสัปดาห์หน้า เพราะความช้าหนึ่งไตรมาสยังทำงานอยู่
สถานการณ์ที่สอง ตัวเลขขัดกันเอง งบดุลเฟดโตแต่ส่วนต่างดอกเบี้ยกู้ข้ามคืนพุ่งเป็นบวก และเงินสำรองแบงก์ร่วง อ่านได้ว่ามีเงินใหม่เข้ามาจริงแต่กระจายไม่ทั่ว กรณีนี้อันตรายกว่าที่เห็น เพราะสภาพคล่องรวมดูดีแต่จุดที่ตึงลามได้ ถ้าเจอภาพนี้ให้ดูส่วนต่างดอกเบี้ยเป็นหลักและลดน้ำหนักตัวเลขรวมลง
สถานการณ์ที่สาม ทุกอย่างแดงแต่ราคายังยืน สภาพคล่องหดทั้งสามเดือนและหนึ่งปี แต่ราคา Bitcoin ไม่ลงตาม มีสองคำอธิบายที่เป็นไปได้ หนึ่งคือมีแรงซื้อเฉพาะตัวที่ไม่เกี่ยวกับสภาพคล่อง เช่นเงินไหลเข้า ETF หรือบริษัทที่ซื้อเก็บเป็นทุนสำรอง สองคือความช้าหนึ่งไตรมาสยังไม่ทำงาน และราคาจะตามลงทีหลัง วิธีแยกคือดูว่าแรงซื้อเฉพาะตัวนั้นมีตัวเลขยืนยันไหม ถ้าไม่มี ก็อย่าเพิ่งเชื่อว่ารอบนี้ไม่เหมือนรอบก่อน
คำถามที่เจอบ่อย
ดัชนีนี้ใช้ทำนายราคาได้ไหม
ไม่ได้ในความหมายที่คนส่วนใหญ่อยากได้ มันไม่บอกว่าราคาจะไปเท่าไหร่หรือเมื่อไหร่ ใครบอกได้ 100% นั่นหมอดู สิ่งที่มันทำได้คือบอกว่าสภาพแวดล้อมตอนนี้เอื้อหรือไม่เอื้อ ซึ่งมีค่ากับการตั้งความคาดหวังและการวางขนาดของเดิมพัน มากกว่าการจับจังหวะซื้อขาย
ทำไมตัวเลขต่างจากที่เห็นใน X
เพราะแต่ละคนนิยามไม่เหมือนกัน บางคนใช้แค่งบดุลเฟด บางคนรวมจีน บางคนเอา M2 ทั่วโลกมาแปลงเป็นดอลลาร์ เลขเลยต่างกันได้หลายเท่า สิ่งที่ควรเทียบคือทิศและจุดกลับตัว ไม่ใช่ระดับ และควรรู้เสมอว่าดัชนีที่กำลังดูนับอะไรบ้าง ถ้าคนโพสต์บอกไม่ได้ว่านับอะไร ก็เลื่อนผ่านได้
ทำไมไม่รวมจีนซึ่งเป็นก้อนใหญ่
เพราะไม่มีแหล่งข้อมูลเปิดที่อัปเดตสม่ำเสมอพอจะใส่ในระบบอัตโนมัติ ข้อมูลงบดุลธนาคารกลางจีนที่เข้าถึงได้ฟรีมักช้าและไม่ต่อเนื่อง เราเลือกบอกตรงๆ ว่าไม่มี ดีกว่าใส่เลขที่เชื่อถือไม่ได้ลงไปแล้วทำให้ทั้งดัชนีเสีย
อัปเดตบ่อยแค่ไหน
สัปดาห์ละสองครั้งตามรอบข้อมูลต้นทาง งบดุลเฟดออกเย็นวันพฤหัสเวลาสหรัฐ เราดึงเช้าวันศุกร์เวลาไทย และดึงซ้ำวันอังคารเผื่อข้อมูลฝั่งยุโรปและอัตราแลกเปลี่ยนขยับ ทุกครั้งที่เลขเปลี่ยน หน้าเว็บจะถูกสร้างใหม่เอง
ต้องดูทุกวันไหม
ไม่ต้อง ข้อมูลต้นทางเป็นรายสัปดาห์ เปิดดูทุกวันไม่ได้ข้อมูลใหม่ ได้แต่ความกังวลเพิ่ม สัปดาห์ละครั้งหลังข้อมูลออกพอแล้ว
ถ้าความสัมพันธ์หายไปจะรู้ได้ยังไง
ดูค่าสหสัมพันธ์บนหน้าเว็บ มันคำนวณใหม่ทุกครั้งที่ข้อมูลอัปเดต ถ้าไหลลงใกล้ศูนย์ต่อเนื่องหลายสัปดาห์ แปลว่ากรอบนี้ใช้ไม่ได้กับตลาดตอนนั้น ซึ่งเกิดขึ้นได้และเคยเกิดมาแล้ว
สรุปวิธีใช้แบบสั้นที่สุด
ถ้าจะจำแค่ห้าข้อ จำชุดนี้
- ดูทิศก่อนดูระดับ เลขว่ามีกี่ล้านล้านแทบไม่มีความหมายในตัวเอง สิ่งที่มีความหมายคือมันกำลังโตหรือหด
- ให้สองกรอบเวลาคุยกัน โมเมนตัมสามเดือนบอกจังหวะสั้น โมเมนตัมหนึ่งปีบอกเฟสใหญ่ ถ้าสองอันชี้คนละทางแปลว่าอยู่รอยต่อของวัฏจักร ซึ่งเป็นช่วงที่ราคาแกว่งแรงที่สุด
- เช็คว่าท่อตันหรือเปล่า ดูเงินสำรองแบงก์กับส่วนต่างดอกเบี้ยกู้ข้ามคืนเสมอ เงินที่ปล่อยแล้วไปไม่ถึงตลาดไม่นับ
- เอา on-chain มาทาบ สองฝั่งพูดตรงกันเมื่อไหร่ น้ำหนักของสัญญาณจะสูงขึ้นมาก
- อย่าคาดหวังความแม่นระดับวัน ใช้กรอบนี้ตั้งสมมติฐานแล้วรอให้ราคายืนยัน ดีกว่าเอาไปสั่งซื้อขายตรงๆ
ถ้าให้พูดตรงๆ อาจจะเป็นว่า ทั้งหมดนี้ไม่ได้ทำให้ใครทายตลาดถูก ผมเองก็เดามาโครพลาดมาแล้วหลายรอบ สิ่งที่มันทำให้คือเวลาเห็นคนเฮโลกันไปทางไหน เราจะมีอะไรไว้เอ๊ะใจ แล้วกลับไปดูว่าเงินจริงๆ มันไหลไปทางนั้นหรือเปล่า ยิ่งหาข้อโต้แย้งได้ ยิ่งมั่นใจในสิ่งที่ตัวเองคิด แต่สุดท้ายก็ไม่มีอะไร 100% มันแค่เราชั่งน้ำหนักความเสี่ยงกับความรู้ที่มี แล้ว Bet ออกไปเท่านั้นเอง
แดชบอร์ดสภาพคล่องกับยอด stablecoin อยู่ที่ หน้าสภาพคล่องโลก อัปเดตเองทุกสัปดาห์ ส่วนดัชนี on-chain อยู่ที่ Indicator Dashboard ทุกการ์ดมีคำอธิบายกำกับในตัว เปิดคู่กับบทความนี้จะเห็นภาพเร็วขึ้น
ปล. ผมเบียว Bitcoin พอสมควร แต่กรอบนี้ก็เป็นกรอบเดียวกับที่ทำให้ผมไม่ all-in ถอดสมองในวันที่สภาพคล่องหด ถือว่าแฟร์กับทั้งสองฝั่ง
บทความนี้จัดทำเพื่อให้ความรู้ ไม่ใช่คำแนะนำการลงทุน ข้อมูลสภาพคล่องมาจาก FRED ข้อมูล on-chain มาจาก BGeometrics และกรอบการวิเคราะห์อ้างอิงงานของ Michael Howell แห่ง CrossBorder Capital ตัวเลขดัชนีบนหน้าเว็บของเราคำนวณเองจากข้อมูลเปิด ไม่ใช่ตัวเลข Global Liquidity Index ของเขา การลงทุนในสินทรัพย์ดิจิทัลมีความเสี่ยงสูง ผู้ลงทุนอาจสูญเสียเงินทั้งจำนวน
อ่านต่อในคลัสเตอร์เดียวกัน
📌 อ่านเพิ่มเติม: Capital Wars: สภาพคล่องโลกทำงานยังไงกันแน่