
Ondo Finance (ONDO) คืออะไร ผู้นำ RWA โทเคนไนซ์หุ้นสหรัฐ 2026
Ondo Finance (ONDO) ผู้นำสาย RWA ที่นำหุ้นและพันธบัตรสหรัฐมาโทเคนไนซ์บนบล็อกเชน คืออะไร น่าจับตาเพราะอะไร มีความเสี่ยงอะไร และซื้อในไทยได้ที่ไหน
ราคาบาท
18 บาท
มูลค่าตลาด
$2.64B
ปริมาณ 24 ชม.
$741.6M
ข้อมูลจาก CoinGecko ณ 26 ก.ย. 2569 01:21 น. · อัปเดตทุก 15 นาที
คำที่ร้อนแรงที่สุดในคริปโตปี 2026 คือ RWA การเอาสินทรัพย์โลกจริงขึ้นบล็อกเชน และชื่อที่ถูกพูดถึงมากที่สุดในสายนี้คือ Ondo Finance แต่ก่อนจะพูดเรื่องราคาหรือโอกาส ผมอยากชี้ความย้อนแย้งที่อยู่ในแก่นของโมเดลนี้ก่อน RWA ขายไอเดียเรื่องการกระจายศูนย์ แต่วิธีทำงานจริงกลับต้องพึ่งสถาบันการเงินดั้งเดิมเก็บของให้ ยิ่งอ่านลึกยิ่งเห็นว่าโมเดลนี้ไม่ใช่ทางเลือกแทนระบบเดิม แต่คือสะพานพาเงินคริปโตเข้าไปหาระบบเดิมมากกว่า
Ondo Finance (ONDO) คืออะไร
Ondo Finance (ONDO) คือโปรโตคอล RWA ที่เอาพันธบัตรรัฐบาลสหรัฐ หุ้น และ ETF มาทำเป็นโทเคนซื้อขายได้ตลอด 24 ชั่วโมงด้วยสเตเบิลคอยน์ ONDO เป็นเหรียญกำกับดูแลของระบบ
สรุปง่าย ๆ สำหรับมือใหม่
ถ้ายังงงอยู่ ให้มองแบบนี้ Ondo Finance คือบริษัทที่เอาพันธบัตรรัฐบาลสหรัฐกับหุ้น/ETF จริง ไปฝากไว้กับสถาบันการเงิน แล้วออก "ใบเสร็จดิจิทัล" บนบล็อกเชนแทนของจริงนั้น ใบเสร็จนี้ซื้อขายโอนกันได้ตลอด 24 ชั่วโมงด้วยสเตเบิลคอยน์ ไม่ต้องรอตลาดหุ้นเปิด ส่วน ONDO ที่เห็นราคาซื้อขายกันตามกระดานคริปโตนั้น ไม่ใช่ตัวพันธบัตรหรือหุ้น แต่เป็นเหรียญโหวตทิศทางบริษัท ถือ ONDO ไม่ได้แปลว่าได้ดอกเบี้ยพันธบัตรไปด้วย ถ้าอยากได้ผลตอบแทนจากพันธบัตรจริง ๆ ต้องไปถือโทเคนคนละตัวคือ USDY หรือ OUSG
ลักษณะสำคัญของ Ondo Finance
- เป็นแพลตฟอร์ม RWA ที่โฟกัสเฉพาะพันธบัตรรัฐบาลสหรัฐและหุ้น/ETF เป็นหลัก ไม่ใช่สินทรัพย์ RWA ทุกประเภท (ต่างจาก Centrifuge หรือ Maple Finance ที่เน้นสินเชื่อ)
- วางตัวเป็นตัวกลางเปิดกว้าง ไม่ผูกกับผลิตภัณฑ์ของสถาบันเดียว ต่างจาก BlackRock BUIDL หรือ Franklin Templeton BENJI ที่สถาบันทำเองเต็มรูปแบบ
- มีผลิตภัณฑ์หลัก 3 ตัวที่ทำหน้าที่ต่างกัน USDY เป็นสเตเบิลคอยน์จ่ายผลตอบแทน OUSG เป็นกองทุนพันธบัตรโทเคนไนซ์ และ Ondo Global Markets เป็นตัวโทเคนไนซ์หุ้น/ETF กว่า 440 ตัว
- ใช้โครงสร้าง Special Purpose Vehicle แยกสินทรัพย์ออกจากความเสี่ยงล้มละลายของบริษัท แต่ยังฝากของจริงไว้กับผู้ดูแลสินทรัพย์สถาบันเดิม เช่น BlackRock
- ดำเนินการคู่กัน 2 โครงสร้าง คือบริษัท Ondo Finance Inc ที่มีบอร์ดและซีอีโอบริหารจริง กับ Ondo Foundation/DAO ที่ดูแลฝั่งโทเคนและ governance
- เหรียญ ONDO เป็นโทเคนกำกับดูแลล้วน ๆ ยังไม่มีกลไกแบ่งรายได้จากธุรกิจให้ผู้ถือ (fee switch ยังเป็นแค่แนวคิด)
Ondo Global Markets (Ondo Stocks) จุดที่ทำให้ Ondo ต่างจาก RWA เจ้าอื่นจริง ๆ
ถ้าดูแค่ผิวเผิน Ondo อาจดูเหมือน RWA เจ้าอื่นที่โฟกัสพันธบัตรรัฐบาลสหรัฐ (เหมือน USDY, OUSG) แต่จุดที่ทำให้ Ondo ต่างจาก BlackRock BUIDL หรือ Franklin Templeton BENJI จริง ๆ คือผลิตภัณฑ์ตัวที่สาม Ondo Global Markets ซึ่งเปลี่ยนชื่อเป็น Ondo Stocks เมื่อ 13 กรกฎาคม 2026 คือการโทเคนไนซ์หุ้นและ ETF สหรัฐจริงเข้ามาบน Blockchain ไม่ใช่แค่พันธบัตรหรือเงินสด ซึ่งเป็นสิ่งที่ผู้เล่น RWA รายใหญ่ส่วนใหญ่ยังไม่ทำในสเกลนี้
กลไกคือหุ้น/ETF จริงถูกถือไว้ที่ broker-dealer ที่จดทะเบียนในสหรัฐ ผู้ถือโทเคนได้รับ "สิทธิ์ทางเศรษฐกิจ" ตามราคาหุ้นนั้น ไม่ใช่สิทธิ์ผู้ถือหุ้นจริงอย่างสิทธิ์โหวตในบริษัท mint/redeem ยังยึดตามเวลาเปิดตลาดสหรัฐแบบ 24/5 เพื่อให้ยังผูกกับสินทรัพย์จริงได้ แต่การโอนโทเคนระหว่างกระเป๋าทำได้ 24/7 ตัดปัญหาการรอ settlement แบบ T+1 ของตลาดหุ้นดั้งเดิมออกไป
ที่มา: metamask.io/news (3 ก.พ. 2026)
ไทม์ไลน์การเติบโตเร็วมากในรอบปีที่ผ่านมา เริ่มเปิดตัว 3 กันยายน 2025 บน Ethereum ด้วยหุ้น/ETF กว่า 100 ตัว ก่อนขยายไป Solana มกราคม 2026 ด้วยแคตตาล็อกกว่า 200 ตัว จนถึงกลางปี 2026 แคตตาล็อกโตขึ้นเป็นกว่า 438 รายการ และมูลค่าที่ถูกโทเคนไนซ์ (TVL) ทะลุ 1,000 ล้านดอลลาร์เมื่อ 11 พฤษภาคม 2026 ภายในเวลาไม่ถึง 8 เดือนจากวันเปิดตัว นอกจากนี้ Ondo ยังได้เข้าร่วมกลุ่มความร่วมมือด้านหลักทรัพย์โทเคนไนซ์ของ DTCC (Depository Trust & Clearing Corporation หน่วยงานเคลียริ่งหลักทรัพย์ของสหรัฐ) ร่วมกับ BlackRock และ Goldman Sachs โดยเริ่มทำธุรกรรมจริงตั้งแต่กรกฎาคม 2026
ข้อควรรู้คือนี่ไม่ใช่การซื้อหุ้นแบบมีสิทธิ์ผู้ถือหุ้นเต็มรูปแบบ และยังมีข้อจำกัดตามเขตอำนาจศาล (ไม่เปิดให้ผู้ใช้ในสหรัฐใช้งานส่วนนี้) แต่การที่แคตตาล็อกโตเร็วและมีสถาบันใหญ่ระดับ BlackRock/Goldman Sachs เข้ามาร่วมวางมาตรฐานเดียวกัน สะท้อนว่าตลาดกำลังจับตาการโทเคนไนซ์หุ้นจริงเป็นเทรนด์ต่อไปหลังพันธบัตร ไม่ใช่แค่ Ondo เล่นคนเดียว
ที่มา: solana.com/news, "Ondo Global Markets: Access 200+ Tokenized U.S. Stocks and ETFs on Solana" (21 ม.ค. 2026)
ประวัติและผู้ก่อตั้ง
ก่อตั้งปี 2021 โดย Nathan Allman จบ Brown University เคยอยู่ทีม digital assets ของ Goldman Sachs ร่วมกับ Pinku Surana ประกาศตัว 27 กรกฎาคม 2021 เปิดใช้งานวันเดียวกันพร้อม vault เริ่มต้น 4 ตัว ภายใต้การนำของ Allman บริษัทโตเร็วจนกลายเป็นแพลตฟอร์ม RWA ใหญ่ที่สุดในวงการ เริ่มโทเคนไนซ์พันธบัตรรัฐบาลสหรัฐตั้งแต่ปี 2023 ซึ่งจังหวะตรงกับที่เทรนด์ RWA เริ่มร้อน
ปลายพฤษภาคม 2026 Nathan Allman เสียชีวิตกะทันหันวัย 32 ปี Ian De Bode ซึ่งเป็น President อยู่ก่อนขึ้นเป็น CEO ทันที เรื่องนี้ทำให้หลายคนพูดถึง "founder risk" ของโทเคน RWA ยุคแรกที่ความน่าเชื่อถือส่วนหนึ่งผูกกับตัวบุคคลมากกว่าโปรโตคอลคริปโตทั่วไป ผมว่าคำนี้ตรงประเด็นดี เพราะ RWA ขายความน่าเชื่อถือแบบสถาบันการเงิน ซึ่งสถาบันจริงไม่ล้มเมื่อผู้บริหารคนหนึ่งจากไป แต่โปรเจกต์คริปโตที่ผู้ก่อตั้งเป็นหน้าตาความน่าเชื่อถือหลักมักสั่นได้ง่ายกว่านั้น
คดีแย่งชิงอำนาจหลัง Allman เสียชีวิต ยังไม่จบ
เรื่องไม่ได้จบแค่การเปลี่ยนตัว CEO เดือนกรกฎาคม 2026 Kathleen Allman แม่ของ Nathan Allman ยื่นฟ้องต่อศาล Delaware Chancery Court ในฐานะผู้จัดการมรดกของลูกชาย (สถานะนี้ได้รับการรับรองอย่างเป็นทางการจากศาล พิสูจน์พินัยกรรมในรัฐฮาวายเมื่อวันที่ 26 มิถุนายน 2026) อ้างว่าตนเองถือสิทธิ์โหวตส่วนใหญ่ของบริษัทผ่านมรดกที่ได้รับ และมองว่าการที่ Ian De Bode ขึ้นเป็น CEO ทันทีหลัง Allman เสียชีวิตไม่ได้ผ่านการอนุมัติจากคณะกรรมการบริษัทอย่างถูกต้อง
ฝั่ง De Bode ออกมาปฏิเสธข้อกล่าวหา เรียกคดีนี้ว่า "ไม่มีมูล" (meritless) พร้อมย้ำว่ายังได้รับการสนับสนุนจากนักลงทุนหลัก รวมถึง Coinbase Ventures และ Tiger Global คดีนี้ยังไม่มีคำตัดสิน ณ เดือนกันยายน 2026 ประเด็นสำคัญที่ทำให้เรื่องนี้ไม่ใช่แค่ ดราม่าภายในบริษัททั่วไปคือ Ondo ไม่ใช่สตาร์ทอัปทั่วไป แต่เป็นแพลตฟอร์มที่ถือครองและบริหารสินทรัพย์จริงมูลค่าหลายพันล้านดอลลาร์ แทนผู้ใช้งาน ความไม่แน่นอนเรื่องใครมีอำนาจตัดสินใจจริงในบริษัทจึงกระทบความเชื่อมั่นได้มากกว่าโปรเจกต์คริปโตทั่วไป และเป็นตัวอย่าง ที่ชัดเจนของ "founder risk" ที่ไม่ได้จบแค่ตอนเปลี่ยนตัวผู้นำ แต่ลากยาวไปถึงคำถามเรื่องโครงสร้างอำนาจทั้งบริษัท
กลไกทำงาน แล้วใครถือของจริง
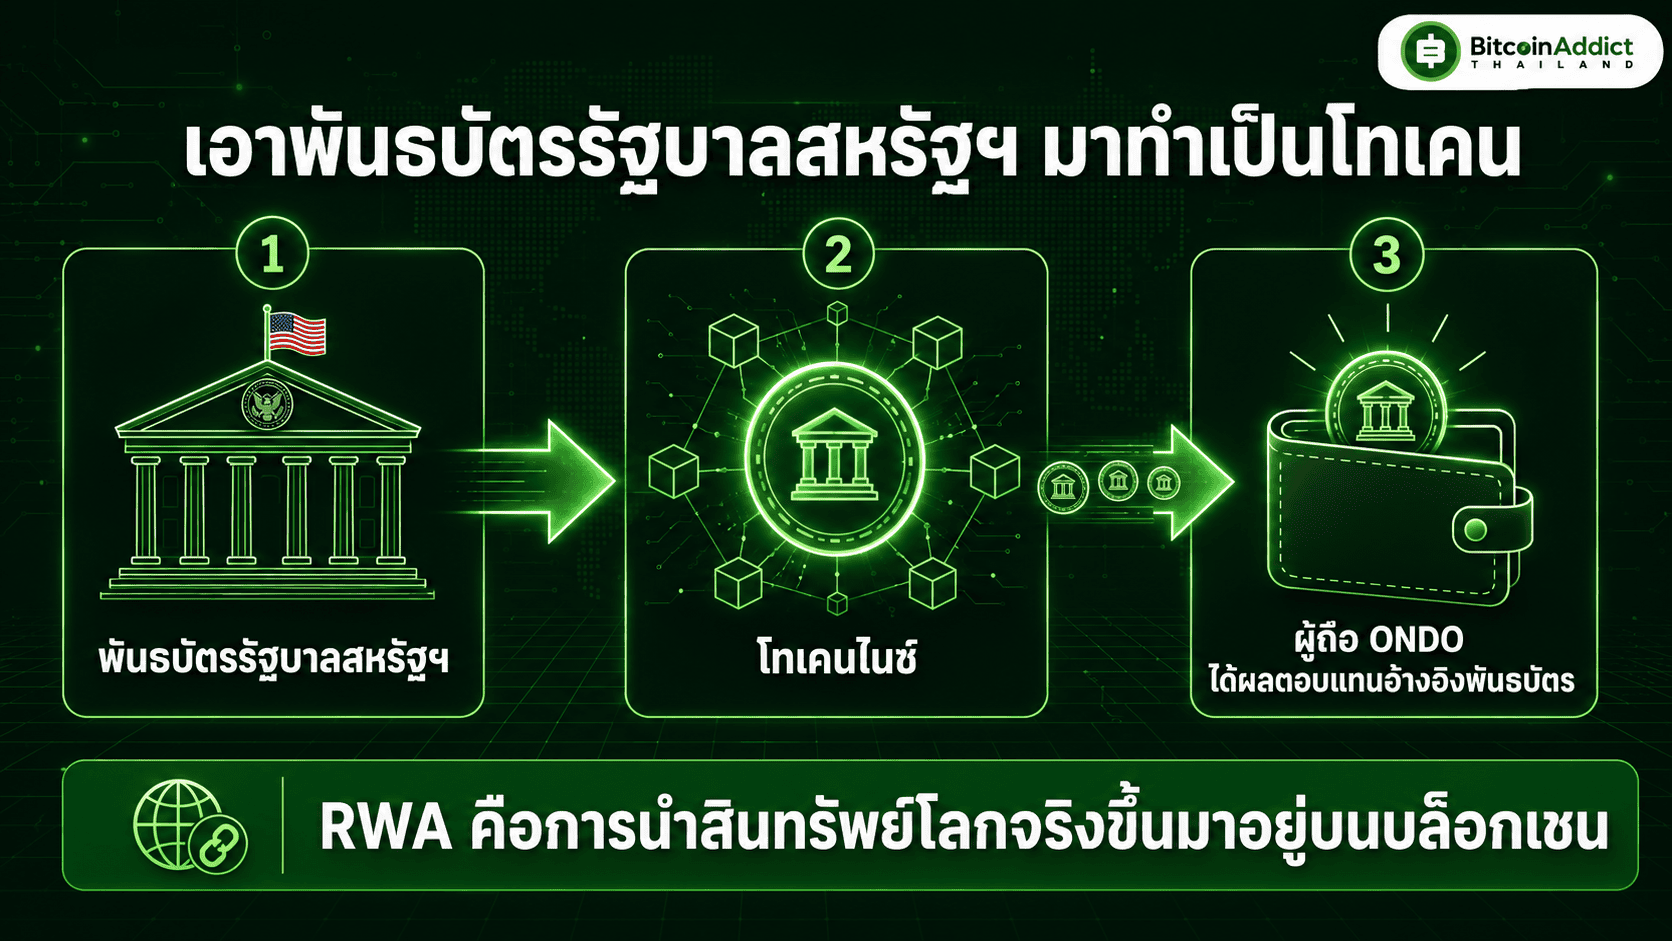
RWA คือการเอาสินทรัพย์จริง เช่น พันธบัตร หุ้น อสังหาริมทรัพย์ มาแปลงเป็นโทเคนบนบล็อกเชน Ondo ทำหน้าที่เป็นตัวกลาง รับสินทรัพย์จริงไปฝากไว้กับผู้ดูแลสินทรัพย์ (custodian) แล้วออกโทเคนอ้างอิงมูลค่า 1 ต่อ 1 ผ่านโครงสร้าง Special Purpose Vehicle ที่แยกทรัพย์สินออกจากความเสี่ยงล้มละลายของบริษัท
คำถามที่ผมว่าสำคัญที่สุดคือ ใครเป็นคนถือของจริงอยู่ คำตอบคือสถาบันการเงินขนาดใหญ่อย่าง BlackRock เป็นผู้ดูแลสินทรัพย์ให้หลายผลิตภัณฑ์ นั่นแปลว่าสุดท้ายแล้วความน่าเชื่อถือของทั้งระบบไม่ได้อยู่ที่โค้ดหรือบล็อกเชนเลย แต่อยู่ที่ว่าสถาบันการเงินแบบเดิมจะรักษาสัญญาไหม บล็อกเชนในภาพนี้ทำหน้าที่แค่เป็นสมุดบัญชีที่โอนง่ายกว่าเดิมเท่านั้นเอง ไม่ได้ทำให้ระบบกระจายศูนย์ขึ้นแต่อย่างใด
ผลิตภัณฑ์หลัก 3 ตัว
- USDY สเตเบิลคอยน์จ่ายผลตอบแทน อ้างอิงพันธบัตรรัฐบาลสหรัฐระยะสั้น
- OUSG กองทุนพันธบัตรรัฐบาลสหรัฐโทเคนไนซ์
- Ondo Global Markets โทเคนไนซ์หุ้นและ ETF สหรัฐกว่า 440 ตัว บนหลายเชน พร้อม mint/redeem ตลอด 24 ชั่วโมง เชื่อมสภาพคล่องกับ NASDAQ/NYSE โดยตรง
คดี SEC สองปี ทำไมสำคัญกว่าที่คิด
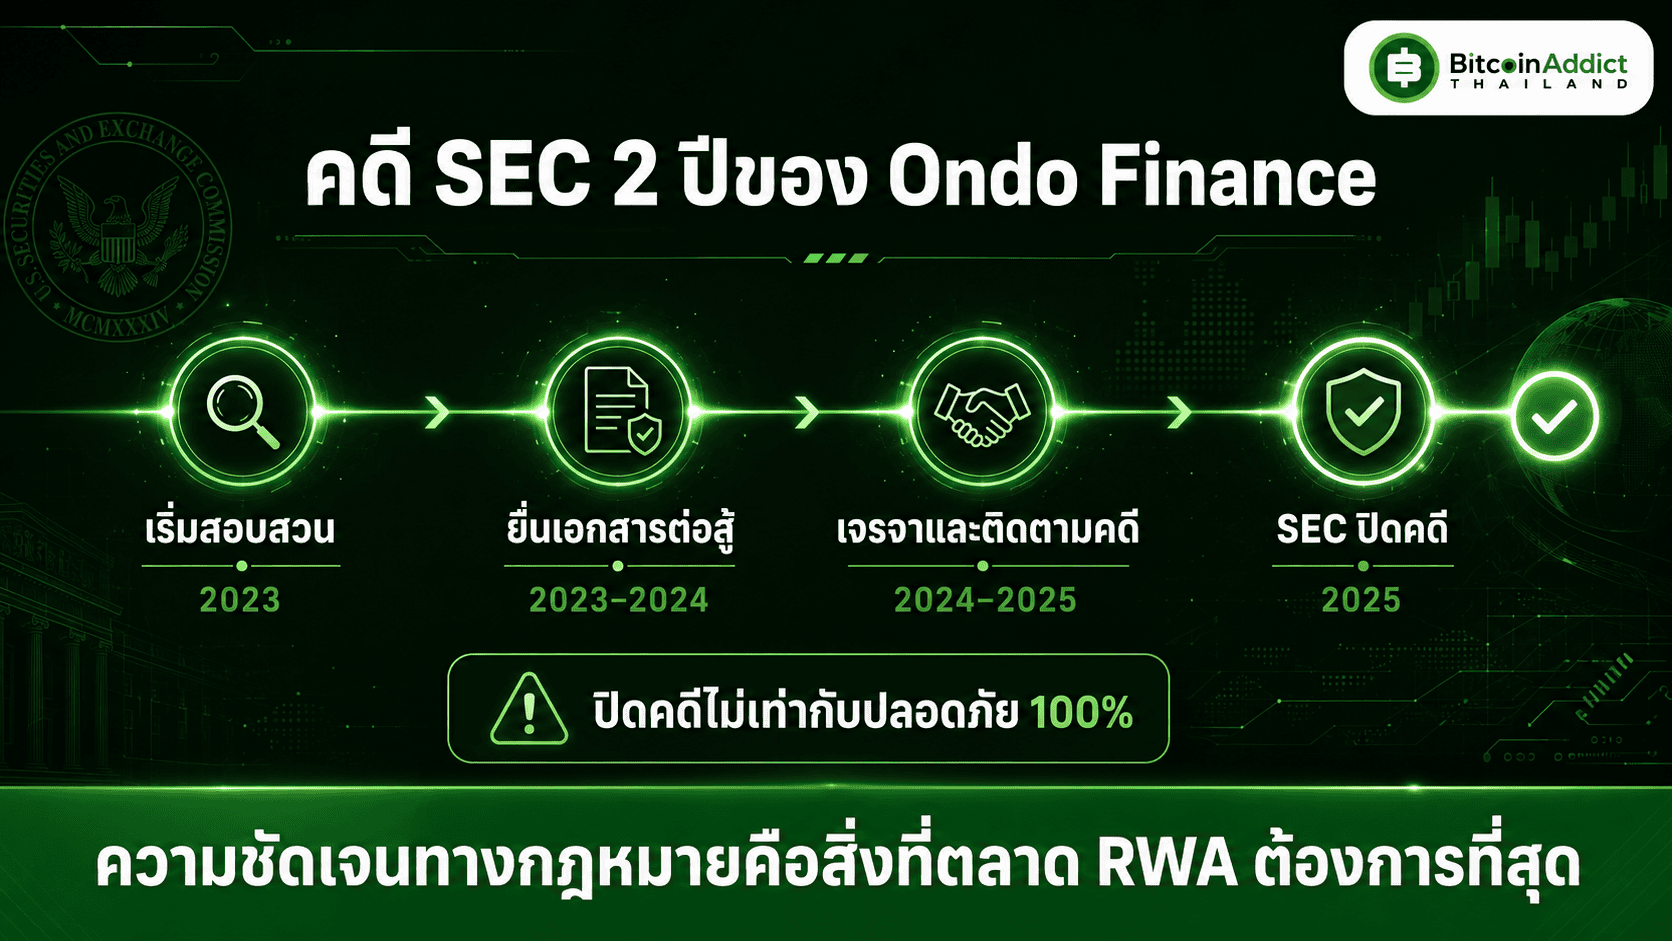
SEC สอบสวน Ondo นาน 2 ปี ประเด็นคือการโทเคนไนซ์สินทรัพย์เข้าข่ายละเมิดกฎหมายหลักทรัพย์ไหม และ ONDO เองเป็น security หรือเปล่า เดือนธันวาคม 2025 SEC ปิดสอบสวนโดยไม่ตั้งข้อหา ถือเป็นข่าวดีจริงไม่ใช่แค่กับ Ondo แต่กับทั้งภาคส่วน RWA เพราะเป็นสัญญาณว่าโครงสร้างแบบนี้ยังพอไปต่อได้ในกรอบกฎหมายปัจจุบัน แต่ผมอยากเตือนไว้ตรงนี้ว่ากฎที่ยังไม่ชัดเจนไม่ใช่กฎที่ตายตัว การไม่โดนข้อหาวันนี้ไม่ได้แปลว่ากฎจะไม่เปลี่ยนพรุ่งนี้ โดยเฉพาะเรื่องโทเคนไนซ์หุ้นซึ่งเป็นพื้นที่ใหม่มากที่หน่วยงานกำกับดูแลทั่วโลกยังไม่ลงตัว
เหรียญ ONDO ใช้ทำอะไรจริง ๆ
ONDO เป็นเหรียญกำกับดูแล DAO โหวตทิศทางโปรโตคอลได้ จุดที่น่าสนใจคือเหรียญที่ยังไม่ปลดล็อกก็โหวตได้เหมือนกัน แต่ถ้าดูให้ชัด ตอนนี้ถือ ONDO ยังไม่ได้ส่วนแบ่งรายได้อะไรจากธุรกิจโดยตรง มีแค่การพูดถึง "fee switch" ในอนาคตที่ยังไม่เกิดขึ้นจริง
| หัวข้อ | รายละเอียด (ณ ก.ค. 2026) |
|---|---|
| อุปทานทั้งหมด | 10,000,000,000 ONDO |
| หมุนเวียนแล้ว | ราว 4.87 พันล้าน (49%) |
| การจัดสรร | Ecosystem Growth 52.11%, Protocol Development 33%, Private Sales 12.9%, Community Access Sale 1.99% |
| ปลดล็อก | ยาวต่อเนื่องถึงปี 2029 |
| ข้อเสนอล่าสุด | เสนอเผา 100 ล้าน ONDO (10% ของอุปทาน) โหวตปิด 25 ก.ค. 2026 |
ข้อเสนอเผา 10% ของอุปทานน่าสนใจตรงที่มันคือการยอมรับกลาย ๆ ว่าโครงสร้างเหรียญปัจจุบันมี supply ล้นเกินไปเมื่อเทียบกับดีมานด์การใช้งานจริง การเผาช่วยลดอุปทานได้ก็จริง แต่ไม่ได้แก้ปัญหาหลักคือเหรียญยังไม่มีกลไกผูกกับรายได้จริงของธุรกิจ
ราคากับมูลค่าตลาด
ราคา ONDO กลางปี 2026 อยู่แถว 0.35 ดอลลาร์ มูลค่าตลาดราว 1.65-1.71 พันล้านดอลลาร์ ติดอันดับราว 40 กว่า ปัจจัยกดคือปลดล็อกอุปทานที่ยังไหลต่อเนื่องถึงปี 2029 ปัจจัยหนุนคือกระแส RWA ที่ยังโต บวกกับข่าวดีจากคดี SEC แต่ราคายังไม่สะท้อนว่าตลาดจะให้มูลค่ากับ governance token ที่ไม่มีส่วนแบ่งรายได้แบบนี้มากแค่ไหนในระยะยาว
ความเสี่ยงที่ผมว่ายังไม่มีใครพูดตรง ๆ
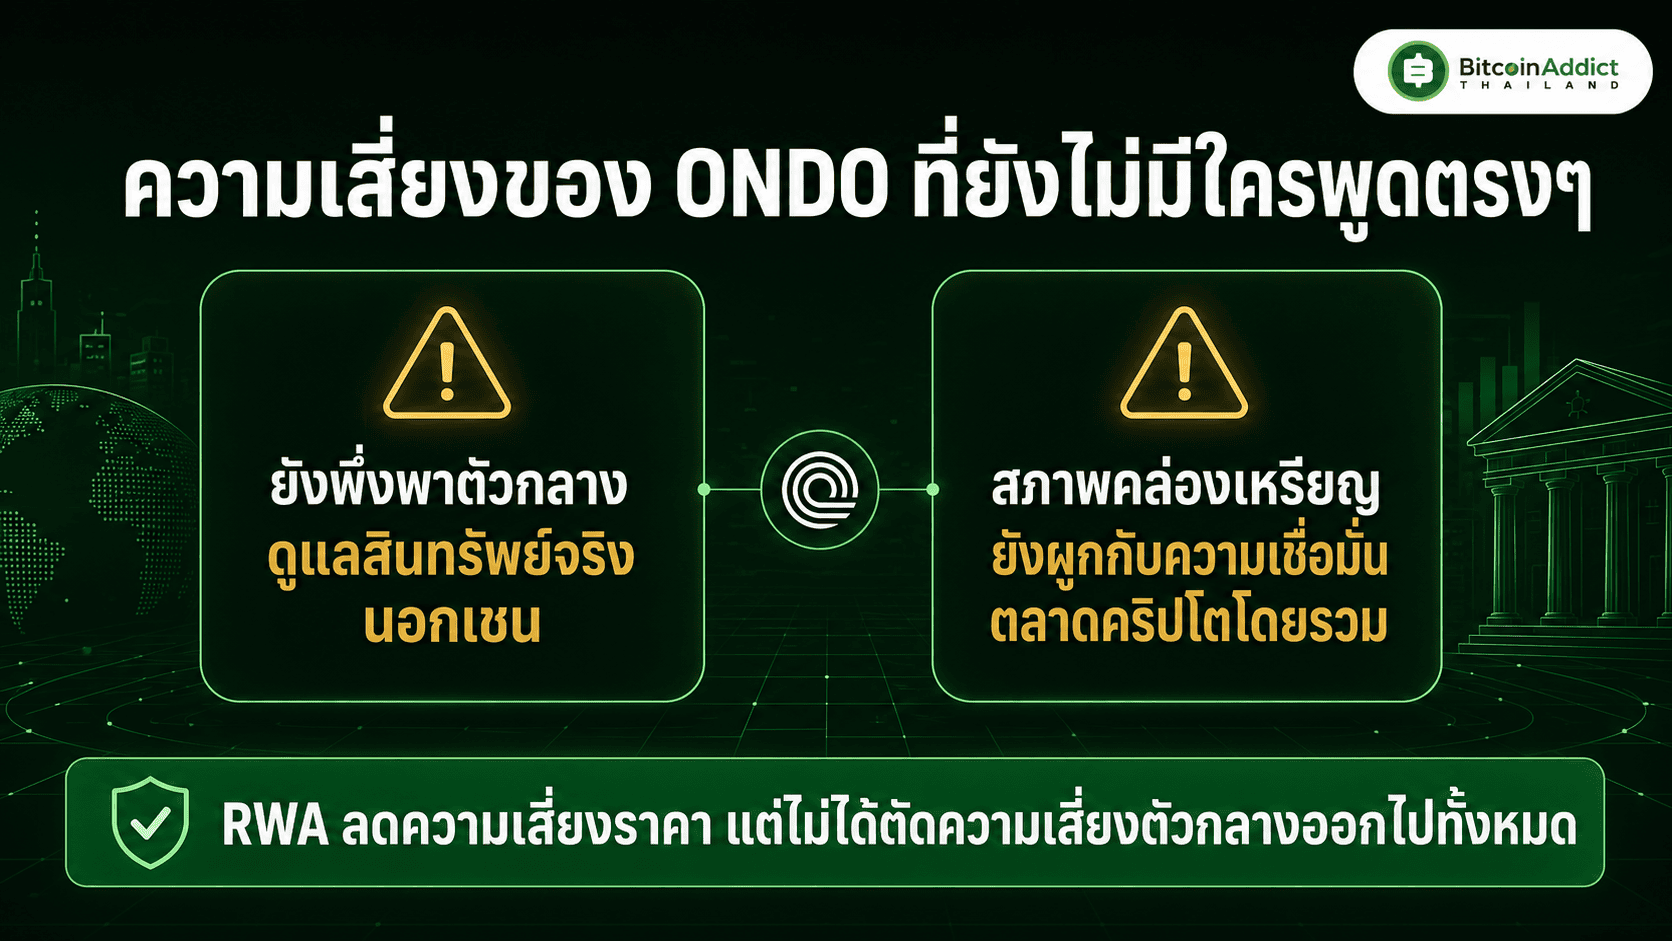
- Custody Risk สินทรัพย์จริงหลายตัวเก็บไว้กับ BlackRock กลายเป็นจุดรวมศูนย์เดียว มี SPV คุ้มครองทางกฎหมายจริง แต่การกระจุกความไว้วางใจไว้กับสถาบันเดิมก็ขัดกับสิ่งที่ RWA อ้างว่าตัวเองทำอยู่
- ความเสี่ยงเทคนิค สินทรัพย์อ้างอิงนิ่งแต่ตัวสัญญาอัจฉริยะยังมีช่องโหว่ ครึ่งปีแรก 2025 ทั้งวงการ RWA สูญเงินจากการถูกโจมตีรวม 14.6 ล้านดอลลาร์ ยืนยันว่าความมั่นคงของสินทรัพย์เบื้องหลังไม่ได้แปลว่าโค้ดข้างบนปลอดภัยตามไปด้วย
- สิทธิ์ที่ไม่ได้ตามที่คิด ถือ ONDO ไม่เท่ากับถือหุ้นบริษัท ไม่เท่ากับถือสินทรัพย์อ้างอิง ไม่ได้รับสิทธิ์ทางเศรษฐกิจจากธุรกิจโดยอัตโนมัติ เหรียญนี้เป็นบัตรโหวตเป็นหลัก มูลค่าเหรียญไม่จำเป็นต้องวิ่งตามการเติบโตของธุรกิจ Ondo เสมอไป
- Founder Risk การจากไปกะทันหันของ Allman เป็นตัวอย่างจริงว่าโทเคน RWA ยุคเริ่มต้นยังผูกความเชื่อมั่นกับตัวบุคคลมากกว่าที่ควรจะเป็น
Ondo น่าเชื่อถือแค่ไหน ปลอดภัยแค่ไหน
ฝั่งการตรวจสอบโค้ด Ondo ผ่านการตรวจความปลอดภัยมาหลายรอบ เริ่มจาก Quantstamp ตรวจสัญญา Ondo V2 ตั้งแต่กันยายน 2021 ต่อเนื่องถึงต้นปี 2022 ตอนที่ยังเป็นผลิตภัณฑ์ DeFi vault ก่อนเปลี่ยนมาทำ RWA เต็มตัว จากนั้นช่วงเดือนกันยายนถึงธันวาคม 2025 มีการตรวจซ้ำหลายรอบโดย Cantina, Zellic, FYEO, Cyfrin และ Spearbit ครอบคลุมทั้งฟีเจอร์ cross-chain และผลิตภัณฑ์หลัก ทีม Ondo อ้างว่านับถึงต้นปี 2026 มีการตรวจสอบอิสระรวมกว่า 20 รอบ พร้อมโปรแกรม bug bounty ผ่าน Immunefi ที่ให้รางวัลสูงสุดถึง 1,000,000 ดอลลาร์สำหรับช่องโหว่ระดับวิกฤต (ตัวเลขล่าสุดตามหน้า Immunefi ตรวจสอบสด)
ในแง่ประวัติความเสียหายจริง จากการค้นข้อมูลไม่พบรายงานว่าผลิตภัณฑ์ RWA หลักของ Ondo อย่าง USDY, OUSG หรือ Ondo Global Markets เคยถูกแฮ็กจนผู้ใช้สูญเงินจริง นับถึงเดือนกันยายน 2026 มีเพียงกรณีเก่าช่วงปี 2021 ที่ทีมพบบั๊กในสัญญาที่ผ่านการตรวจแล้วซึ่งบริหาร vault คู่ ETH/CVX และ ETH/YGG อันเป็นผลิตภัณฑ์ DeFi ยุคแรกก่อนเปลี่ยนสายมาทำ RWA โดยทีมยืนยันว่าเงินผู้ใช้ปลอดภัยและถอนได้ครบตามกำหนดของ vault นั้น
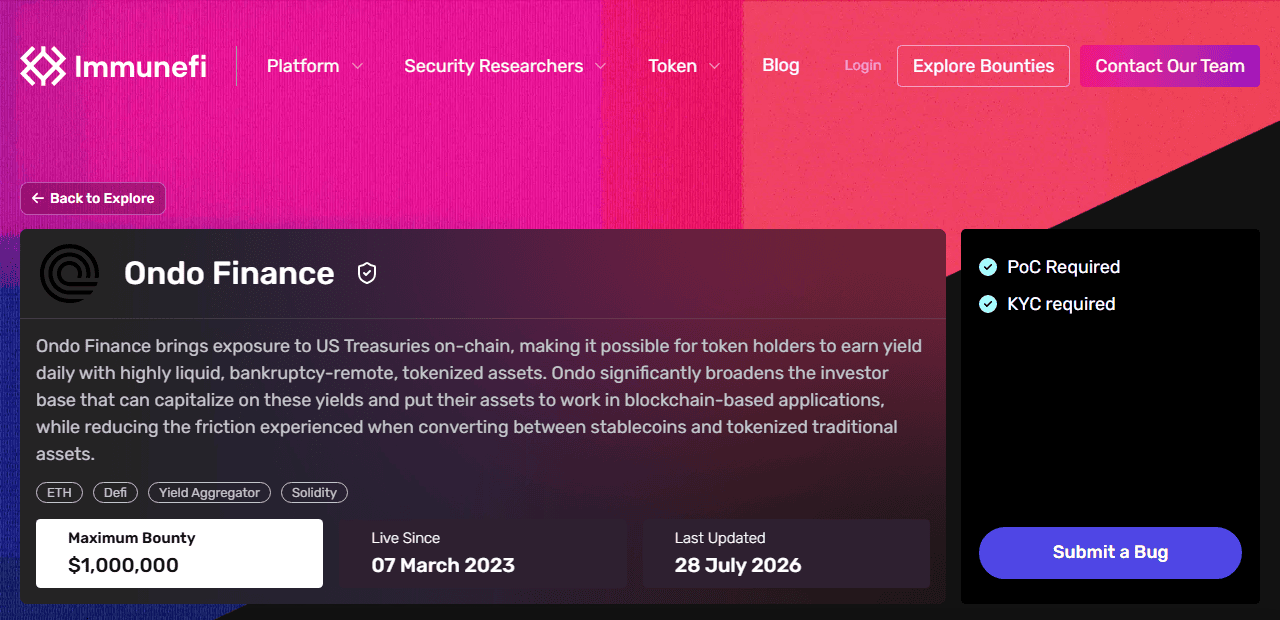
ที่มา: immunefi.com/bug-bounty/ondofinance (ตรวจสอบสด 14 กันยายน 2026)
สิ่งที่น่าสังเกตคือ Ondo เองใช้เคสของโปรโตคอล Resolv Labs ที่ถูกขโมยกุญแจนอกเชนไปมินต์โทเคน USR ปลอมเมื่อ 22 มีนาคม 2026 (ทั้งที่ Resolv ผ่านการตรวจโค้ดมาแล้ว 18 รอบ) เป็นบทเรียนสาธารณะว่าช่องโหว่ที่อันตรายที่สุดอาจไม่ใช่บั๊กในโค้ด แต่เป็นช่องโหว่เชิงโครงสร้างที่ตรวจโค้ดอย่างเดียวจับไม่ได้ ช่วงปลายมีนาคมถึงกลางเมษายน 2026 อุตสาหกรรม stablecoin/RWA สูญเงินรวมกันกว่า 625 ล้านดอลลาร์จาก 6 เหตุการณ์ใหญ่ Ondo ระบุว่าออกแบบผลิตภัณฑ์ Ondo Stocks ให้มีการจำกัดอัตรา mint/redeem และตรวจสอบราคาอ้างอิงหลายชั้นเพื่อกันปัญหาแบบเดียวกัน แต่ข้อนี้เป็นคำกล่าวของทีม Ondo เอง ยังไม่มีบุคคลที่สามยืนยันอิสระว่าเพียงพอจริงในทางปฏิบัติ
สรุปคือ ความเสี่ยงด้านโค้ดของ Ondo ดูควบคุมได้ดีกว่าค่าเฉลี่ยตลาด RWA จากจำนวนรอบตรวจสอบที่มาก แต่ความน่าเชื่อถือโดยรวมของระบบยังผูกกับความเสี่ยงที่ไม่เกี่ยวกับโค้ดเลย คือความเสี่ยงจาก custodian สถาบัน (ตามที่กล่าวไปแล้วข้างต้น) และความเสี่ยงเรื่องอำนาจบริหารบริษัทที่ยังไม่จบ
ใครควบคุม Ondo Finance จริง ๆ
Ondo มีโครงสร้างอำนาจซ้อนกันอยู่ 3 ชั้น ซึ่งแตกต่างจากโปรโตคอลคริปโตทั่วไปที่มักมีแค่ DAO ชั้นเดียว
ชั้นแรกคือบริษัท Ondo Finance Inc ที่มีบอร์ดบริหารและซีอีโอตัวจริง หลัง Nathan Allman เสียชีวิตปลายเดือนพฤษภาคม 2026 Ian De Bode ขึ้นเป็นซีอีโอทันที ซึ่งอย่างที่กล่าวไปแล้วว่ากำลังถูกฟ้องโดยแม่ของ Allman ในศาล Delaware Chancery Court เรื่องความชอบธรรมของการขึ้นตำแหน่งนี้ นี่คืออำนาจแบบบริษัทดั้งเดิม ไม่ใช่ระบบโหวตออนเชนแต่อย่างใด
ชั้นที่สองคือ Ondo Foundation ซึ่งเป็นองค์กรไม่แสวงหาผลกำไรจดทะเบียนที่หมู่เกาะเคย์แมน ทำหน้าที่กำกับดูแล Ondo DAO บริหารกระเป๋า multisig ของ treasury และดูแลความสัมพันธ์กับพาร์ทเนอร์สถาบัน ปัญหาคือรายชื่อผู้ถือกุญแจ multisig ที่คุม treasury จริงไม่ได้เปิดเผยต่อสาธารณะอย่างละเอียด ผู้ถือ ONDO ทั่วไปจึงตรวจสอบได้ยากว่าใครกันแน่ที่กดอนุมัติธุรกรรมระดับสูงได้
ชั้นที่สามคือผู้ถือโทเคน ONDO ที่โหวตผ่าน Ondo DAO ได้บน Tally ครอบคลุมเรื่องพารามิเตอร์ของระบบและการจัดสรร treasury แต่ในทางปฏิบัติน้ำหนักโหวตกระจุกอยู่กับผู้ถือรายใหญ่ เพราะโครงสร้างอุปทานยังล็อกกว่าครึ่งหนึ่ง (หมุนเวียนแล้วราว 49% ของ 10,000 ล้าน ONDO ตามที่กล่าวไปแล้ว) ส่วนที่ล็อกอยู่ปลดล็อกต่อเนื่องถึงปี 2029 และก้อนใหญ่ที่สุดอยู่ในมือทีมงานกับนักลงทุนสถาบันรอบ Series A ที่ระดมทุนได้ 20 ล้านดอลลาร์เมื่อเดือนเมษายน 2022 นำโดย Founders Fund ของ Peter Thiel และ Pantera Capital ร่วมกับ Coinbase Ventures, Tiger Global, GoldenTree Asset Management, Wintermute, Flow Traders และ Steel Perlot
รวมสามชั้นเข้าด้วยกัน อำนาจตัดสินใจจริงของ Ondo อยู่ที่บอร์ดบริษัท มูลนิธิที่คุม multisig และกลุ่มทุนที่ถือโทเคนล็อกยาว ไม่ใช่ผู้ถือ ONDO รายย่อยที่ซื้อขายกันตามกระดานคริปโตทั่วไป การโหวต DAO มีอยู่จริง แต่ยังไม่ใช่กลไกกระจายอำนาจในความหมายที่คำว่า decentralized มักสื่อถึง
ที่มา: ondo.finance (ตรวจสอบสด 14 กันยายน 2026)
Ondo แตกต่างจาก Bitcoin, Ethereum และอัลท์คอยน์อื่นยังไง
Bitcoin ไม่มีบริษัทเป็นเจ้าของ ไม่มีซีอีโอ ไม่มี custodian ตรงกลางที่ต้องเชื่อใจ เครือข่ายทำงานตามโค้ดที่ทุกคนตรวจสอบได้เท่ากัน Ethereum เป็นแพลตฟอร์มเปิดที่ใครจะมาสร้างแอปบนนั้นก็ได้โดยไม่ต้องขออนุญาตใคร ทั้งสองเหรียญนี้ค่าความน่าเชื่อถือผูกกับเครือข่ายและโค้ด ไม่ได้ผูกกับตัวบุคคลหรือบริษัทใดบริษัทหนึ่ง
ONDO ต่างออกไปโดยพื้นฐาน มันคือโทเคนกำกับดูแลของบริษัทเดียวที่มีบอร์ด มีซีอีโอ มีคดีในศาล และต้องพึ่ง custodian สถาบันภายนอกอย่าง BlackRock เก็บของจริงให้ ถ้าบริษัท Ondo Finance Inc ล้มหรือมีปัญหาโครงสร้างอำนาจแบบที่กำลังเกิดขึ้น ผลกระทบมาถึงมูลค่าโทเคนได้ตรงกว่าที่ Bitcoin หรือ Ethereum จะเจอ เพราะสองเหรียญนั้นไม่มี "บริษัทแม่" ให้ล้ม
เทียบกับอัลท์คอยน์สาย DeFi แบบเปิด เช่นโทเคนกำกับดูแลของโปรโตคอลปล่อยกู้หรือ DEX ที่ยังทำงานแบบ permissionless ไม่มีสินทรัพย์นอกเชนต้องพึ่งใคร ONDO ก็ต่างอีกชั้น เพราะคุณค่าของ ONDO ผูกกับความสามารถของบริษัทในการรักษาความสัมพันธ์กับสถาบันการเงินดั้งเดิมไว้ต่อไป ไม่ใช่แค่โค้ดทำงานถูกต้องอย่างเดียว พูดง่าย ๆ คือโค้ดของ Ondo อาจกระจายศูนย์บนบล็อกเชน แต่สินทรัพย์เบื้องหลังและอำนาจตัดสินใจทั้งหมดยังกระจุกอยู่ในมือคนกลุ่มเดิม
เทียบกับผู้เล่นรายอื่น
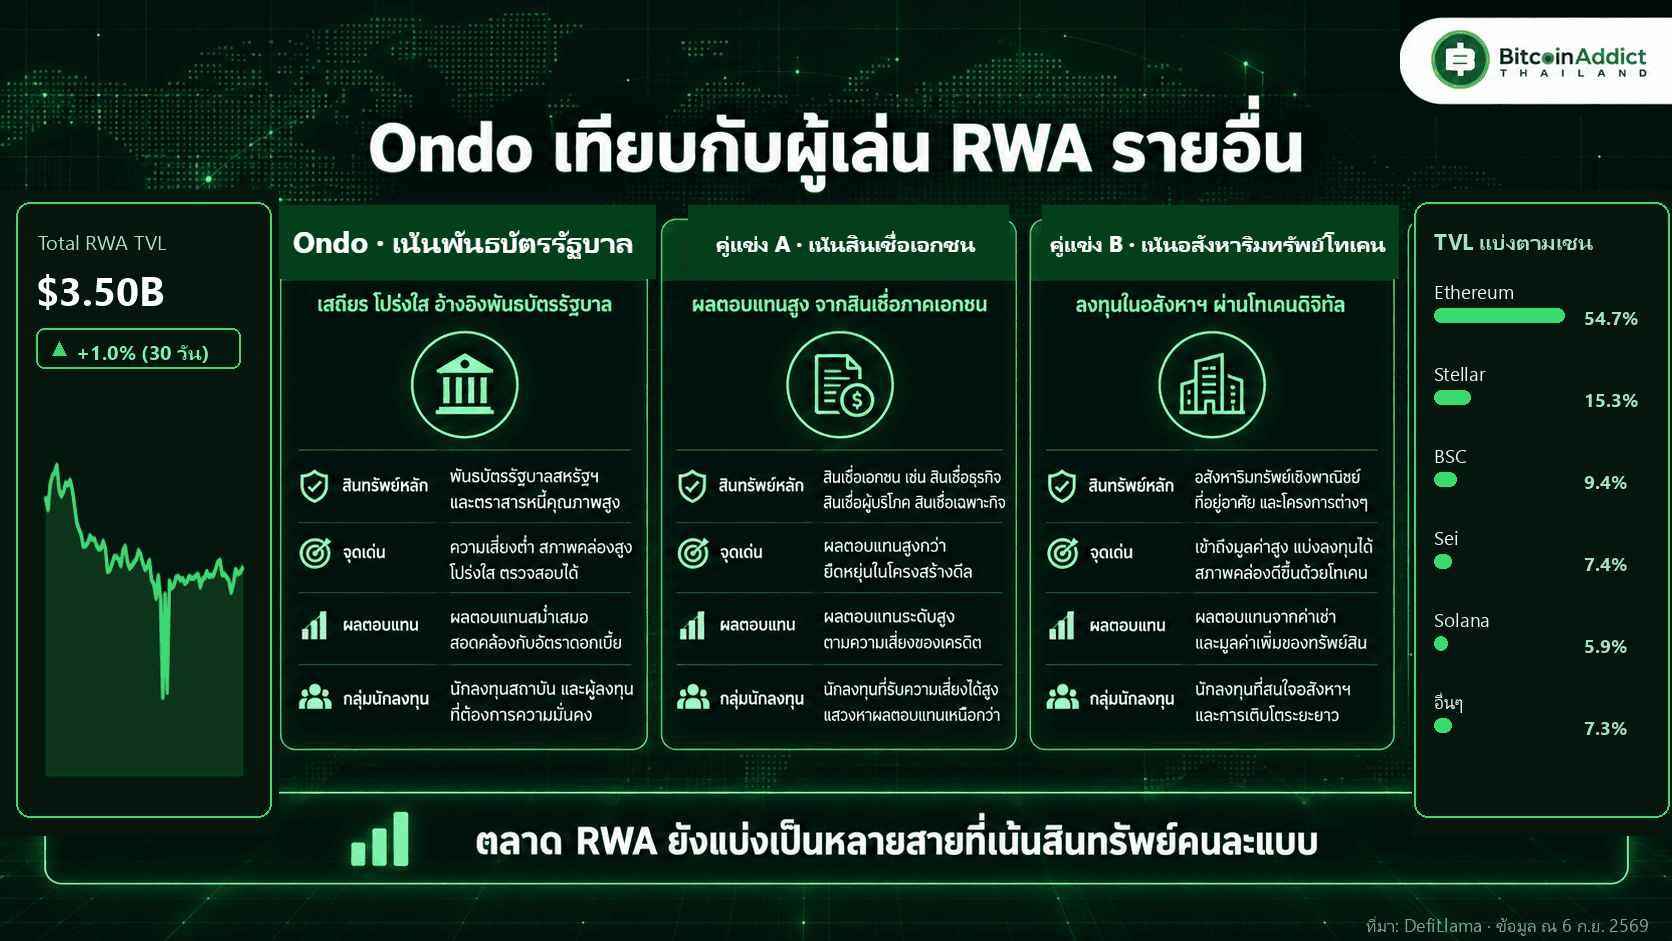
Ondo ไม่ได้อยู่คนเดียว BlackRock มีกองทุนโทเคนไนซ์ของตัวเอง (BUIDL) Franklin Templeton ก็มีเช่นกัน จุดต่างของ Ondo คือวางตัวเป็นแพลตฟอร์มกลางเปิดกว้าง ไม่ผูกกับผลิตภัณฑ์ของสถาบันเดียว ทำให้ครองส่วนแบ่งตลาดหุ้น/ETF โทเคนไนซ์ทั่วโลกสูงถึงราว 70% แต่ผมมองว่าการที่คู่แข่งเป็นสถาบันการเงินระดับโลกเองก็คือความเสี่ยงในตัว เพราะถ้า BlackRock อยากทำเองเต็มรูปแบบเมื่อไหร่ Ondo ในฐานะตัวกลางอาจโดนเบียดออกได้ไม่ยาก
ตารางเปรียบเทียบ Ondo กับผู้เล่นรายอื่นในสาย RWA
| โปรเจกต์ | โฟกัสหลัก | มูลค่าสินทรัพย์ (AUM/TVL) | ผู้ดูแลสินทรัพย์/หนุนหลัง |
|---|---|---|---|
| Ondo Finance (USDY, OUSG, Global Markets) | พันธบัตรรัฐบาลสหรัฐ และหุ้น/ETF โทเคนไนซ์ | ราว 3.43 พันล้านดอลลาร์ (ปลายสิงหาคม 2026) | BlackRock ดูแล BUIDL ที่เป็นสินทรัพย์อ้างอิงหลักของ OUSG |
| BlackRock BUIDL | กองทุนพันธบัตรรัฐบาลสหรัฐโทเคนไนซ์ของตัวเอง | ราว 2.8 พันล้านดอลลาร์ (ไตรมาส 2 ปี 2026) | BlackRock บริหารเอง Securitize เป็น transfer agent |
| Franklin Templeton BENJI (FOBXX) | กองทุนตลาดเงินโทเคนไนซ์ ขายให้รายย่อยสหรัฐได้โดยตรง | โตจากราว 594 ล้านดอลลาร์ (มกราคม 2026) เป็นกว่า 2.5 พันล้านดอลลาร์ (กรกฎาคม 2026) | Franklin Templeton บริหารเอง |
| Centrifuge | โทเคนไนซ์พันธบัตรและตราสารหนี้เกรดสูงผ่านกองทุนพาร์ทเนอร์ | ราว 1.6-1.8 พันล้านดอลลาร์ (สิงหาคม 2026) | Janus Henderson บริหาร 2 กองทุนหลัก (JTRSY, JAAA) คิดเป็นราว 95.6% ของ TVL ทั้งหมด |
| Maple Finance | ปล่อยสินเชื่อสถาบัน (private credit) ให้เทรดดิ้งเฟิร์มคริปโต | สินเชื่อ active ราว 1.9 พันล้านดอลลาร์ / TVL ราว 2.9 พันล้านดอลลาร์ (สิงหาคม 2026 ตามข้อมูล DeFiLlama) | Pool manager ของแต่ละพูลคัดเครดิตผู้กู้เอง ไม่มี custodian สถาบันกลางแบบ BlackRock |
ตัวเลขข้างต้นเปลี่ยนแปลงเร็วและมาจากหลายแหล่งข้อมูลที่อัปเดตต่างจังหวะกัน ควรใช้เป็นภาพคร่าว ๆ ไม่ใช่ตัวเลขตายตัว สิ่งที่เห็นชัดคือ Ondo ไม่ได้แข่งอยู่ในตลาดเดียวกันหมด กับ BlackRock BUIDL และ Franklin Templeton BENJI มันแข่งตรงกลุ่มพันธบัตรรัฐบาลสหรัฐโทเคนไนซ์ ซึ่งขนาดใกล้เคียงกันมากในปี 2026 ต่างกันที่ BUIDL คือสถาบันทำเองเต็มรูปแบบไม่ผ่านตัวกลาง ส่วน BENJI เปิดให้รายย่อยสหรัฐเข้าถึงได้ตรงผ่านกองทุนจดทะเบียน ขณะที่ผลิตภัณฑ์ของ Ondo อย่าง OUSG และ USDY ยังจำกัดเฉพาะนักลงทุนที่ผ่านเกณฑ์คุณสมบัติ (accredited investor) เท่านั้น
ส่วน Centrifuge กับ Maple Finance นั้นจริง ๆ ไม่ได้แข่งกับ Ondo แบบตรง ๆ เพราะโฟกัสอยู่ที่สินเชื่อสถาบันและตราสารหนี้เกรดสูง ไม่ใช่พันธบัตรรัฐบาลหรือหุ้น/ETF เหมือน Ondo แต่ถูกจัดอยู่ในกลุ่ม RWA เดียวกันเพราะวิธีคิดคล้ายกันคือเอาสินทรัพย์นอกเชนมาทำเป็นโทเคน ความเสี่ยงด้านเครดิตของสินเชื่อสถาบันแบบ Maple สูงกว่าพันธบัตรรัฐบาลสหรัฐมาก จึงไม่ควรเทียบระดับความเสี่ยงตรงกันกับผลิตภัณฑ์ของ Ondo ข้อสรุปคือ Ondo แข็งที่สุดในกลุ่มหุ้น/ETF โทเคนไนซ์แบบเปิด แต่ในกลุ่มพันธบัตรรัฐบาลอย่างเดียว ขนาดของ Ondo กับ BlackRock BUIDL ใกล้เคียงกันจนยังบอกไม่ได้ว่าใครจะนำในระยะยาว
ที่มา: maple.finance (ตรวจสอบสด 14 กันยายน 2026)
คำถามที่พบบ่อย
RWA คืออะไร
การเอาสินทรัพย์โลกจริง เช่น พันธบัตร หุ้น อสังหาริมทรัพย์ ทองคำ มาทำเป็นโทเคนบนบล็อกเชน ให้ซื้อขายโอนได้สะดวกกว่าระบบเดิมที่มีเวลาทำการจำกัด
ถือ ONDO ได้ผลตอบแทนจากพันธบัตรเลยไหม
ไม่โดยตรง ONDO เป็นเหรียญกำกับดูแล ผลตอบแทนจากพันธบัตรอยู่ที่ผลิตภัณฑ์อย่าง USDY หรือ OUSG ซึ่งเป็นโทเคนคนละตัว
คดี SEC ปิดแล้วแปลว่าปลอดภัย 100% ไหม
ไม่ เป็นสัญญาณบวกสำคัญ แต่กฎเรื่องหลักทรัพย์โทเคนไนซ์ยังพัฒนาต่อเนื่อง กฎที่เปลี่ยนในอนาคตกระทบการดำเนินงานได้เสมอ
ผู้ก่อตั้งเสียชีวิตกระทบแค่ไหน
Ian De Bode ขึ้นเป็น CEO ทันที การดำเนินงานยังต่อเนื่อง แต่เป็นความเสี่ยงเฉพาะตัวของโทเคน RWA ยุคแรกที่ยังพึ่งความน่าเชื่อถือส่วนบุคคลของผู้นำอยู่มาก
ซื้อ ONDO ในไทยได้ไหม
ได้ ลิสต์อยู่บน Bitkub และ Binance TH ซื้อด้วยเงินบาทตรง
ข้อดี-ข้อเสียของ Ondo Finance
ข้อดี
- ครองส่วนแบ่งตลาดโทเคไนซ์หุ้น/ETF สูงสุดในกลุ่ม RWA เปิดกว้างให้หลายสถาบันเข้าร่วมแทนที่จะผูกกับผลิตภัณฑ์ของบริษัทเดียว
- พันธมิตรระดับสถาบันจริงและตรวจสอบได้ เช่น BlackRock (BUIDL เป็นสินทรัพย์อ้างอิงหลักของ OUSG), Franklin Templeton (โทเคไนซ์ 5 กองทุนผ่าน Ondo Global Markets มีนาคม 2026), Wellington Management และ WisdomTree
- คดีสอบสวนของ SEC ที่ยืดเยื้อ 2 ปีปิดลงแล้วปลายเดือนพฤศจิกายน 2025 โดยไม่มีการตั้งข้อหา ลดความเสี่ยงด้านกฎหมายในระยะสั้น
- mint/redeem ได้ตลอด 24 ชั่วโมงทุกวัน ต่างจากกองทุนแบบดั้งเดิมที่จำกัดแค่วันทำการตลาดหลักทรัพย์
ข้อเสีย
- โทเคน ONDO เป็นเพียงเหรียญกำกับดูแล ไม่มีกลไกแบ่งรายได้จากธุรกิจให้ผู้ถือโดยตรง (fee switch ยังเป็นแค่แนวคิดที่พูดถึง ยังไม่เกิดขึ้นจริง)
- ตารางปลดล็อกเหรียญยาวต่อเนื่องถึงปี 2029 เป็นแรงกดดันด้านอุปทานระยะยาว
- สินทรัพย์อ้างอิงจำนวนมากฝากไว้กับสถาบันการเงินขนาดใหญ่รายเดียว (เช่น BlackRock ดูแล BUIDL ที่ OUSG อ้างอิง) ทำให้จุดรวมความเสี่ยงยังคงอยู่ที่สถาบันการเงินดั้งเดิม ไม่ได้กระจายศูนย์แบบที่ RWA อ้างว่าทำได้
- เพิ่งเผชิญวิกฤตความไม่แน่นอนเรื่องอำนาจบริหารบริษัทหลังผู้ก่อตั้งเสียชีวิต (คดี Delaware Chancery Court ที่ยังไม่จบ ณ กันยายน 2026) ซึ่งเป็นความเสี่ยงเฉพาะตัวที่ต่างจากโปรโตคอลคริปโตทั่วไปที่ไม่มีโครงสร้างบริษัทแบบนี้ผูกอยู่
- คู่แข่งบางรายเป็นสถาบันการเงินระดับโลกที่มีศักยภาพทำเองได้เต็มรูปแบบ หาก BlackRock หรือ Franklin Templeton ตัดสินใจไม่พึ่งพา Ondo เป็นตัวกลางอีกต่อไป ก็กระทบสถานะของ Ondo ได้โดยตรง
ข้อควรรู้สำหรับคนไทยที่ถือ ONDO
ONDO ในฐานะโทเคนกำกับดูแลไม่ใช่หลักทรัพย์ที่จดทะเบียนในไทย การซื้อขายผ่านเว็บเทรดที่ได้รับใบอนุญาตจาก ก.ล.ต. เท่านั้นที่ถือว่าถูกกฎหมายและได้รับความคุ้มครองผู้บริโภคตามมาตรฐานที่กำหนด ส่วนผลิตภัณฑ์อย่าง OUSG และ USDY ที่อ้างอิงพันธบัตรรัฐบาลสหรัฐโดยตรงนั้น ปัจจุบันเปิดให้เฉพาะนักลงทุนที่ผ่านเกณฑ์คุณสมบัติตามกฎหมายสหรัฐฯ (accredited investor) เท่านั้น ไม่ใช่ผลิตภัณฑ์ที่นักลงทุนรายย่อยทั่วไปในไทยเข้าถึงได้โดยตรงผ่านแพลตฟอร์ม Ondo เอง สิ่งที่คนไทยซื้อขายได้จริงในตอนนี้คือตัวโทเคน ONDO ผ่านเว็บเทรดในประเทศเท่านั้น ไม่ใช่ตัวผลิตภัณฑ์ RWA เบื้องหลัง
ซื้อ Ondo (ONDO) ในไทยได้ที่ไหน
Ondo (ONDO) ซื้อขายได้บนกระดานไทยที่มีใบอนุญาต ก.ล.ต. ทั้ง Bitkub และ Binance TH จับคู่กับเงินบาทได้โดยตรง เทียบค่าธรรมเนียมแต่ละกระดานได้ที่หน้ารวมเว็บเทรดคริปโต
สรุปแบบที่ผมมอง
ผมว่า RWA เป็นเทรนด์ที่มาแน่และมีเหตุผลรองรับจริง สถาบันการเงินอยากได้ความเร็วและความโปร่งใสของบล็อกเชนแต่ไม่อยากทิ้งระบบกำกับดูแลแบบเดิม Ondo ตอบโจทย์ตรงนั้นได้ดี แต่ถ้าให้พูดตรง ๆ การถือ ONDO คือการเดิมพันว่า "ตัวกลาง" คนนี้จะยังจำเป็นอยู่ต่อไป ทั้งที่คนที่ถือของจริงอยู่ในมือคือสถาบันการเงินที่มีกำลังทำเองได้สบาย ๆ ถ้าอยากทำ ความเสี่ยงจึงไม่ใช่แค่เรื่องกฎหมายหรือแฮ็กเกอร์ แต่เป็นคำถามเชิงธุรกิจล้วน ๆ ว่าตัวกลางแบบนี้จะมีที่ยืนถาวรแค่ไหนในเกมที่คู่แข่งใหญ่กว่าตัวเองหลายเท่า
บทความนี้ให้ความรู้ ไม่ใช่คำแนะนำการลงทุน สินทรัพย์ดิจิทัลมีความเสี่ยงสูง ราคาผันผวนได้มาก ข้อมูลราคาและสถิติ ณ กรกฎาคม 2026 อาจเปลี่ยนแปลงได้ โปรดติดตามข่าวสารและประเมินความเสี่ยงก่อนตัดสินใจ