Morpho (MORPHO) คืออะไร โปรโตคอลปล่อยกู้ DeFi ประสิทธิภาพสูง (อัปเดต 2026)
Morpho (MORPHO) คือโปรโตคอลปล่อยกู้ DeFi ที่จับคู่ผู้ฝาก-ผู้กู้แบบ peer-to-peer ทับ Aave/Compound เพื่อดอกเบี้ยที่ดีกว่า รู้จักความเสี่ยง เหตุการณ์ liquidation และซื้อ MORPHO ได้ที่ไหนในไทย
ราคา MORPHO วันนี้
ราคาบาท
72.73 บาท
มูลค่าตลาด
$1.52B
ปริมาณ 24 ชม.
$15.0M
ข้อมูลจาก CoinGecko ณ 24 ต.ค. 2569 18:31 น. · อัปเดตทุก 15 นาที
หมายเหตุก่อนเริ่มอ่าน บทความนี้อธิบายกลไก overcollateralization, liquidation, และดอกเบี้ยมาจากไหนแบบละเอียดไปแล้วในบทความ DeFi Lending คืออะไร ถ้ายังไม่คุ้นกับคำพวกนี้ แนะนำให้อ่านบทความนั้นก่อน เพราะบทความนี้จะไม่อธิบายซ้ำ แต่จะพาไปดูเฉพาะจุดที่ทำให้ Morpho ต่างจาก Aave หรือ Compound ที่เคยรู้จัก
Morpho คืออะไร กันแน่
Morpho คือโปรโตคอลปล่อยกู้แบบไร้ตัวกลางบนเครือข่าย Ethereum และเชนที่รองรับ EVM อื่นๆ อย่าง Base จุดที่ทำให้ Morpho ไม่เหมือนคู่แข่งตั้งแต่วันแรกคือ มันไม่ได้เริ่มจากการสร้างกองเงินกลาง (liquidity pool) ของตัวเองแบบ Aave หรือ Compound แต่เริ่มจากการเป็น "ชั้นจับคู่" ที่วางทับบนกองเงินของ Aave และ Compound อีกที เพื่อจับคู่ผู้ฝากกับผู้กู้โดยตรงเป็นคู่ๆ (peer-to-peer) แทนที่จะปล่อยให้ทุกคนฝากและกู้ผ่านกองกลางเพียงอย่างเดียว
ฟังดูเป็นรายละเอียดทางเทคนิคเล็กๆ แต่ผลลัพธ์ที่ผู้ใช้สัมผัสได้จริงคือ อัตราดอกเบี้ยที่ดีกว่า ผู้ฝากได้ดอกเบี้ยสูงขึ้น ผู้กู้จ่ายดอกเบี้ยถูกลง โดยไม่ต้องแบกความเสี่ยงเพิ่มจากเดิม เพราะเบื้องหลังยังพึ่งพากลไก overcollateralization และ liquidation ของ Aave/Compound เหมือนเดิมทุกอย่าง
สิ่งที่ต้องเข้าใจให้ชัดตั้งแต่ต้นคือ Morpho ในปี 2026 ไม่ใช่ตัวเดียวกับ Morpho ตอนเปิดตัวปี 2022 อีกแล้ว โปรโตคอลนี้ผ่านการยกเครื่องสถาปัตยกรรมครั้งใหญ่จนกลายเป็นแพลตฟอร์มปล่อยกู้แบบเปิด (permissionless) ที่ไม่ต้องพึ่งพา Aave หรือ Compound อีกต่อไป ซึ่งเป็นเรื่องที่ต้องแยกอธิบายเป็นสองเฟสด้านล่าง
MORPHO คือโทเคนกำกับดูแล (governance token) ของโปรโตคอล ผู้ถือใช้โหวตเรื่องพารามิเตอร์ความเสี่ยง การอัปเกรดโปรโตคอล และทิศทางเชิงกลยุทธ์ผ่าน Morpho DAO ไม่ใช่โทเคนที่จ่ายส่วนแบ่งรายได้ตรงให้ผู้ถือแบบอัตโนมัติ
ที่มา: morpho.org (15 กันยายน 2026)
ทีมผู้สร้างและความน่าเชื่อถือเบื้องหลัง
Morpho ก่อตั้งเดือนสิงหาคม 2021 โดย Paul Frambot พร้อมทีมผู้ร่วมก่อตั้งอีกสามคนคือ Merlin Egalite, Julien Thomas และ Mathis Gontier Delaunay ประเด็นที่น่าสนใจคือ Frambot เริ่มสร้าง Morpho ตั้งแต่ยังเรียนปริญญาโทสาขา Parallel and Distributed Systems ที่ Institut Polytechnique de Paris และปิดดีลระดมทุนรอบ seed มูลค่า 1 ล้านดอลลาร์ในเดือนกันยายน 2021 ตั้งแต่ยังเป็นนักศึกษาปีสี่
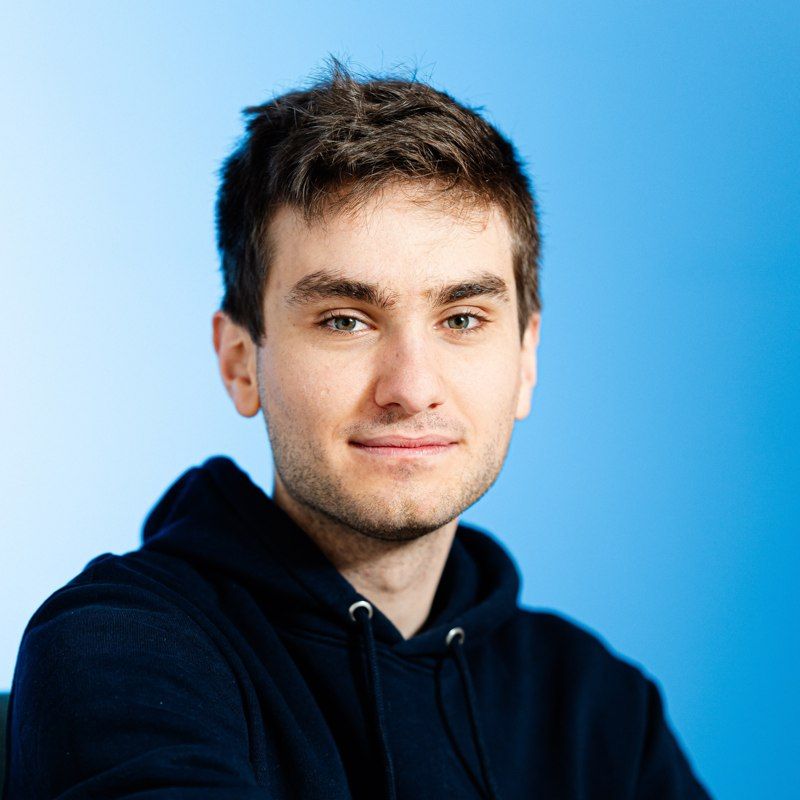
ที่มา: Wikimedia Commons, ถ่ายโดย Bobajeanjacques (CC0)
จุดเปลี่ยนสำคัญเกิดในเดือนมิถุนายน 2022 เมื่อ Morpho ปิดรอบระดมทุน 18 ล้านดอลลาร์ นำโดย a16z crypto (Andreessen Horowitz) และ Variant พร้อมเปิดตัวผลิตภัณฑ์แรกในเดือนเดียวกัน คือ Morpho Optimizer (บางแหล่งเรียก Morpho V0)
หลังจากนั้นโปรโตคอลระดมทุนเพิ่มอีกหลายรอบ จุดที่ยืนยันว่า Morpho ยังอยู่ในสายตานักลงทุนสถาบันระดับแนวหน้าต่อเนื่องคือรอบระดมทุนมูลค่า 175 ล้านดอลลาร์ที่ประกาศเมื่อวันที่ 9 มิถุนายน 2026 นำโดย Paradigm, a16z crypto และ Ribbit Capital ร่วมกัน มีผู้ร่วมลงทุนอีกจำนวนมากรวมถึง Apollo Funds, Circle Ventures และ VanEck สื่อหลายสำนักรายงานว่ารอบนี้ตีมูลค่าบริษัทไว้ราว 2,000 ล้านดอลลาร์ (ตัวเลขนี้ไม่ได้อยู่ในประกาศทางการของ Morpho โดยตรง แต่เป็นตัวเลขที่สื่อสายคริปโตหลายเจ้าอ้างตรงกัน) ถือเป็นหนึ่งในรอบระดมทุนที่ใหญ่ที่สุดในประวัติศาสตร์ DeFi และเป็นสัญญาณว่านักลงทุนสาย crypto-native มองว่า Morpho ไม่ใช่แค่โปรเจกต์ทดลองแต่เป็นโครงสร้างพื้นฐานทางการเงินที่จะอยู่ยาว
ด้านผู้สนับสนุนเชิงสถาบัน Morpho ได้แรงหนุนที่หนักแน่นกว่าโปรโตคอล DeFi ทั่วไป Coinbase เลือกใช้โครงสร้างของ Morpho เป็น backend ให้บริการกู้ยืมด้วย Bitcoin ค้ำประกัน (Bitcoin-backed loans) บนเชน Base ตั้งแต่ต้นปี 2025 และเติบโตจนมียอดปล่อยกู้สะสมแตะ 2,000 ล้านดอลลาร์ ส่วน Robinhood เปิดบริการ Robinhood Crypto Earn บน Layer 2 ของตัวเองเมื่อวันที่ 1 กรกฎาคม 2026 โดยนำเงินฝากลูกค้าไปพักไว้ใน Morpho vault ที่คิวเรตโดยบริษัทจัดการความเสี่ยง Steakhouse Financial เพื่อจ่ายผลตอบแทนราว 7% ต่อปีในสกุล USDG ให้ลูกค้า Robinhood ตัวเลข 7% นี้เป็นอัตราโดยประมาณ ณ ช่วงเปิดตัวเท่านั้น ผลตอบแทนจริงขยับขึ้นลงตามอุปสงค์การกู้ยืมในตลาดที่เงินถูกกระจายไป ไม่ใช่ตัวเลขคงที่ถาวร
การที่แพลตฟอร์มระดับ Coinbase และ Robinhood เลือกใช้ Morpho เป็นโครงสร้างหลังบ้านแทนที่จะสร้างระบบปล่อยกู้ของตัวเอง เป็นหลักฐานเชิงพฤติกรรมที่หนักแน่นกว่าคำโฆษณาใดๆ แต่ก็ต้องระวังไม่ตีความเกินจริง เพราะการที่บริษัทใหญ่ "ใช้โครงสร้าง" ของ Morpho ไม่ได้แปลว่าพวกเขารับประกันความปลอดภัยให้ ความเสี่ยงทางเทคนิคยังเป็นของผู้ฝากเงินปลายทางเหมือนเดิม
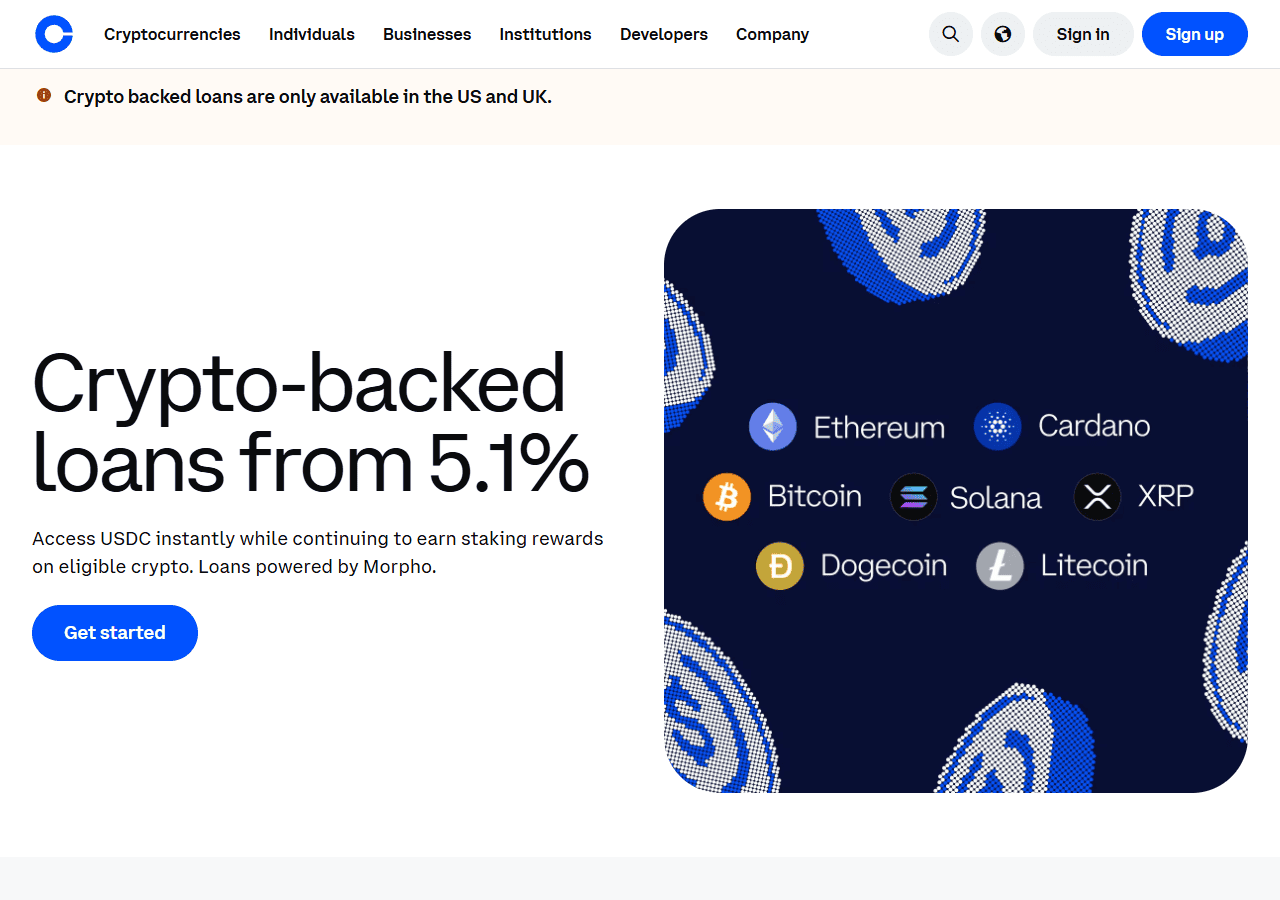
ที่มา: coinbase.com/borrow (15 กันยายน 2026)
จาก Morpho Optimizer สู่ Morpho Blue วิวัฒนาการที่เปลี่ยนสนามแข่ง
การเข้าใจ Morpho ให้ครบต้องแยกเป็นสองเฟสที่ต่างกันโดยสิ้นเชิงในเชิงสถาปัตยกรรม
เฟส 1 Morpho Optimizer (2022) ปรสิตที่ดีต่อทั้งสองฝ่าย
Morpho Optimizer เปิดตัวมิถุนายน 2022 ในฐานะชั้นจับคู่ (matching layer) ที่วางทับบน Aave และ Compound โดยตรง หลักการทำงานคือ
เมื่อมีคนฝากเงินหรือกู้เงินผ่าน Morpho ระบบจะพยายามจับคู่ผู้ฝากกับผู้กู้แบบตัวต่อตัวก่อนเป็นอันดับแรก ถ้าจับคู่ได้ ทั้งสองฝ่ายจะได้อัตราดอกเบี้ยที่อยู่ตรงกลางระหว่างอัตราฝากกับอัตรากู้ของ pool เดิม พูดง่ายๆ คือ ผู้ฝากได้ดอกเบี้ยมากกว่าฝากตรงกับ Aave ผู้กู้จ่ายดอกเบี้ยน้อยกว่ากู้ตรงกับ Aave เพราะไม่ต้องมีส่วนต่าง (spread) ที่กองกลางของ Aave เก็บไว้เป็น buffer
ถ้าจับคู่ไม่ได้ เช่น มีคนฝากเยอะกว่าคนกู้ในจังหวะนั้น เงินส่วนที่ไม่ถูกจับคู่จะถูกส่งกลับไปพักไว้ใน pool เดิมของ Aave หรือ Compound โดยอัตโนมัติ ทำให้ยังได้ดอกเบี้ยพื้นฐานเท่ากับฝากตรง ไม่มีเงินไหนถูกทิ้งไว้เฉยๆ โดยไม่ได้ดอกเบี้ย และที่สำคัญ ความปลอดภัยของหลักประกันและกลไก liquidation ทั้งหมดยังอิงกับกฎของ Aave/Compound เดิมทุกประการ Morpho ไม่ได้เปลี่ยนแปลงกติกาการค้ำประกันแต่อย่างใด
จุดขายนี้ทำให้ Morpho Optimizer ไม่มีความเสี่ยงเพิ่มจากการใช้ Aave ตรงๆ (ในทางทฤษฎี เพราะยังมีความเสี่ยง smart contract ชั้นเพิ่มของ Morpho เองซ้อนอยู่) แต่ได้ดอกเบี้ยที่ดีกว่า ผลคือโปรโตคอลนี้เติบโตเร็วมาก ทะลุ 1,000 ล้านดอลลาร์เงินฝากภายใน 18 เดือนหลังเปิดตัว
เฟส 2 Morpho Blue (2024) ตัดสายสะดือ ยืนด้วยตัวเอง
จุดเปลี่ยนใหญ่ที่สุดของโปรเจกต์นี้เกิดขึ้นในปี 2024 เมื่อทีมเปิดตัว Morpho Blue สถาปัตยกรรมใหม่ทั้งหมดที่ไม่ต้องพึ่งพา Aave หรือ Compound อีกต่อไป Morpho Blue คือโปรโตคอลปล่อยกู้แบบ permissionless (ใครก็สร้างตลาดกู้ยืมเองได้) ที่ยืนอยู่ได้ด้วยตัวเอง
หัวใจของ Morpho Blue คือแนวคิด "isolated market" หรือตลาดกู้ยืมแบบแยกกล่อง แต่ละตลาดถูกกำหนดด้วยพารามิเตอร์ตายตัว 5 อย่างที่แก้ไขไม่ได้อีกหลังจากสร้าง (immutable) ได้แก่
- สินทรัพย์ที่ใช้ค้ำประกัน (collateral asset)
- สินทรัพย์ที่ให้กู้ (loan asset)
- ระบบราคาอ้างอิง (oracle)
- โมเดลคิดอัตราดอกเบี้ย (interest rate model)
- เพดานสัดส่วนหนี้ต่อหลักประกันที่โดนบังคับขาย (liquidation LTV หรือ LLTV)
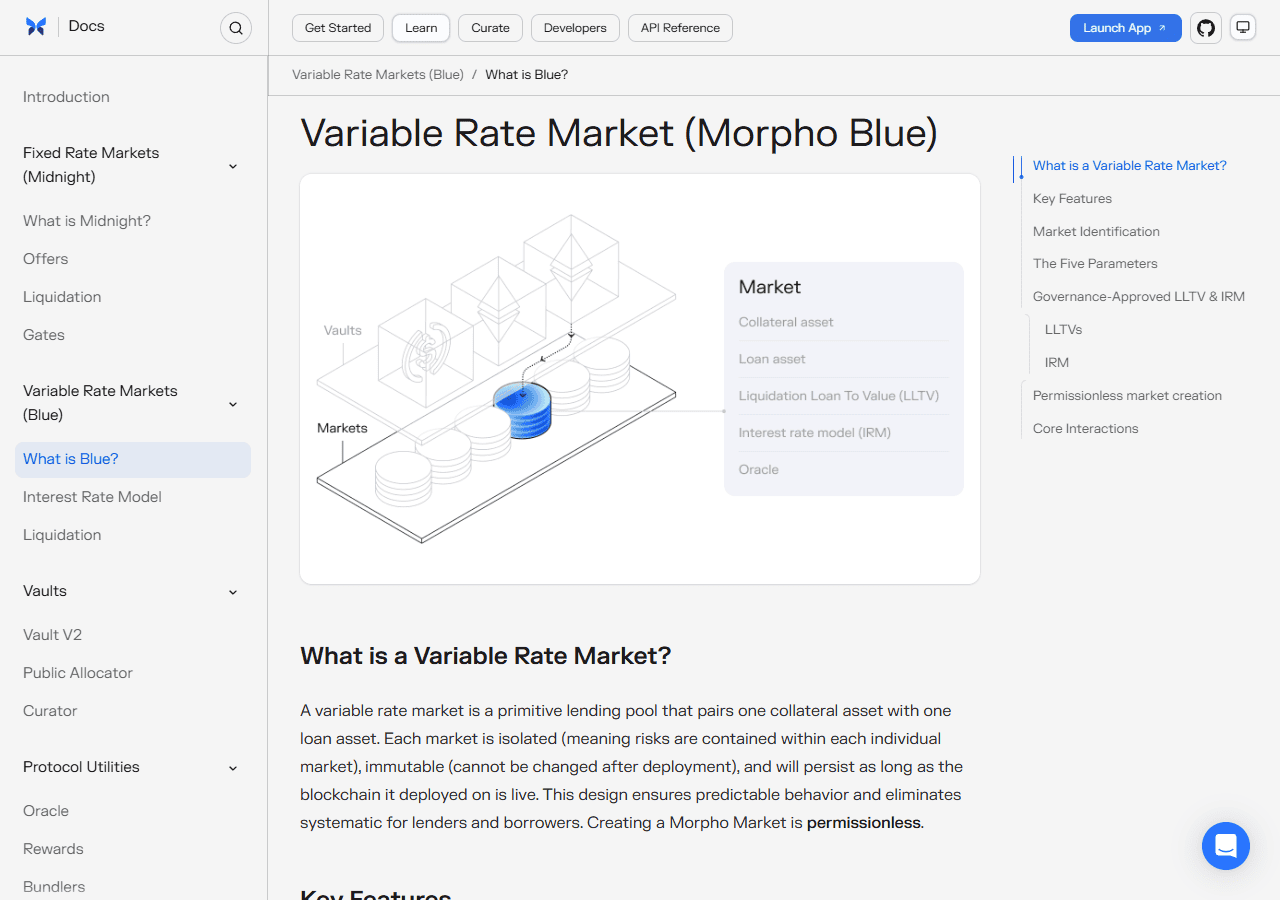
ที่มา: docs.morpho.org (15 กันยายน 2026)
ใครก็สามารถสร้างตลาดใหม่ด้วยชุดพารามิเตอร์เหล่านี้ได้โดยไม่ต้องขออนุญาตทีม Morpho และผู้สร้างตลาดก็ไม่มีสิทธิ์เข้าถึงเงินของผู้ใช้คนอื่นในตลาดนั้นเลย ต่างจาก Aave หรือ Compound ที่เป็นกองเงินรวม (pooled) ขนาดใหญ่ก้อนเดียว ที่สินทรัพย์ทุกตัวแชร์ความเสี่ยงร่วมกันในระดับหนึ่ง ถ้าสินทรัพย์ตัวใดตัวหนึ่งมีปัญหาหนักจนเกิดหนี้เสีย ความเสียหายอาจกระทบไปถึงเงินสำรองของทั้งแพลตฟอร์ม
Morpho Blue ออกแบบให้ตรงข้ามกัน ความเสี่ยงถูกกักไว้ในแต่ละตลาดแยกจากกันโดยสิ้นเชิง ถ้าตลาด A ซึ่งใช้เหรียญเสี่ยงสูงค้ำประกันเกิดปัญหาหนี้เสีย ผู้ฝากในตลาด B ที่ใช้ ETH ค้ำประกันจะไม่ได้รับผลกระทบใดๆ เพราะเป็นคนละสัญญา (contract) กันโดยสมบูรณ์ อีกจุดที่มักถูกพูดถึงคือ โค้ดหลักของ Morpho Blue มีความยาวเพียงราว 650 บรรทัด Solidity ซึ่งเล็กกว่าโค้ด Aave หรือ Compound หลายเท่า ทีมงานให้เหตุผลว่ายิ่งโค้ดกระชับเท่าไหร่ ยิ่งตรวจสอบง่ายและมีพื้นผิวการโจมตี (attack surface) น้อยลงเท่านั้น
MetaMorpho / Morpho Vaults ชั้นที่ทำให้คนทั่วไปใช้งานได้จริง
ปัญหาของ Morpho Blue คือ มันซับซ้อนเกินไปสำหรับผู้ฝากเงินทั่วไป เพราะต้องเลือกเองว่าจะฝากเข้าตลาดไหน (มีตลาดหลายร้อยตลาดที่คนสร้างขึ้นมา) แต่ละตลาดมีคู่สินทรัพย์และ oracle ต่างกัน การเลือกผิดตลาดอาจหมายถึงความเสี่ยงที่ไม่คาดคิด
ทีม Morpho จึงสร้างชั้นบนที่เรียกว่า MetaMorpho (ปัจจุบันเรียกรวมในชื่อ Morpho Vaults) เป็น vault มาตรฐาน ERC-4626 ที่ผู้ฝากแค่ใส่เหรียญเข้าไปก้อนเดียว เช่น USDC แล้วปล่อยให้ "ผู้คิวเรต" (curator) ซึ่งเป็นทีมจัดการความเสี่ยงมืออาชีพอย่าง Steakhouse Financial, Gauntlet หรือทีมอื่นๆ เป็นคนตัดสินใจกระจายเงินไปยังตลาด Morpho Blue หลายตลาดพร้อมกัน (แต่ละ vault กระจายได้สูงสุดถึง 30 ตลาด) ตามกลยุทธ์ความเสี่ยงที่ผู้คิวเรตแต่ละรายวางไว้
โครงสร้างนี้ทำให้ Morpho มีสามชั้นซ้อนกัน คือชั้นตลาดปล่อยกู้ดิบ (Morpho Blue), ชั้น vault ที่บริหารความเสี่ยงแทนผู้ใช้ (MetaMorpho/Morpho Vaults) และล่าสุดมี Morpho Vault V2 ที่ขยายให้ vault สามารถกระจายเงินไปยังโปรโตคอลอื่นนอกเหนือจาก Morpho Blue ได้ผ่านระบบ adapter ที่ผ่านการอนุมัติจาก Morpho governance เท่านั้น
ข้อดีของโครงสร้างนี้คือความยืดหยุ่นสูงมาก ข้อควรระวังคือ ความปลอดภัยของเงินที่ฝากผ่าน vault หนึ่งๆ ขึ้นอยู่กับฝีมือและความรอบคอบของผู้คิวเรตรายนั้นเป็นหลัก ไม่ใช่ทุก vault ที่มีคุณภาพเท่ากัน ผู้ฝากจึงควรดูว่าใครเป็นผู้คิวเรต ไม่ใช่ดูแค่ชื่อแบรนด์ Morpho เพียงอย่างเดียว
ที่มา: gauntlet.xyz (15 กันยายน 2026)
เทียบให้ชัด Morpho vs Aave vs Curve ต่างกันตรงไหน
ในแผนโปรไฟล์เหรียญชุดนี้มี Aave และ Curve อยู่แล้วในฐานะ DeFi lending เช่นกัน จุดที่ต้องแยกให้ชัดคือทั้งสามตัวไม่ได้แข่งกันแบบตัวต่อตัวเป๊ะๆ
Morpho vs Aave
Aave คือผู้นำตลาดปล่อยกู้แบบ pool-based ดั้งเดิม เปิดให้บริการมาตั้งแต่ปี 2017 (ตอนนั้นชื่อ ETHLend) ผ่านตลาดหมีมาแล้วหลายรอบ มี TVL รวมหลายหมื่นล้านดอลลาร์ในหลายสิบเชน โครงสร้างของ Aave คือกองเงินรวมขนาดใหญ่ที่ทีม Aave DAO เป็นคนโหวตอนุมัติว่าจะรับสินทรัพย์ตัวไหนเข้ามาในกองบ้าง และตั้งค่าพารามิเตอร์ความเสี่ยงให้ทั้งระบบ
Morpho ในเวอร์ชัน Blue เลือกทางตรงข้าม คือให้ตลาดแยกกล่องแบบ permissionless ใครก็สร้างตลาดใหม่ได้โดยไม่ต้องรอ DAO โหวต ข้อดีคือความเร็วในการรองรับสินทรัพย์ใหม่ๆ และการจำกัดความเสี่ยงไม่ให้ลามข้ามตลาด ข้อเสียคือ ผู้ฝากต้องรับผิดชอบเลือกตลาดหรือ vault เอง (หรือเชื่อผู้คิวเรต) มากกว่าการฝากกับ Aave ที่ผ่านการคัดกรองจาก DAO มาแล้วชั้นหนึ่ง พูดสั้นๆ Aave คือธนาคารกลางที่คัดสินทรัพย์ให้เอง ส่วน Morpho Blue คือโครงสร้างพื้นฐานเปิดที่ใครจะมาสร้าง "ธนาคารย่อย" ของตัวเองบนนั้นก็ได้
อีกจุดที่มักสับสนคือ Morpho ยังมีความสัมพันธ์กับ Aave อยู่บางส่วนผ่านผลิตภัณฑ์ Morpho Optimizer รุ่นเก่า (ที่ยังเปิดให้ใช้งานคู่ขนานไปกับ Blue) แต่ทิศทางหลักของทีมตอนนี้คือผลักดัน Morpho Blue และ Vault ให้เป็นตัวหลัก
ที่มา: aave.com (15 กันยายน 2026)
Morpho vs Curve
จุดนี้ต้องระวังการเทียบเคียงให้ดี เพราะ Curve ไม่ได้เกิดมาเป็นโปรโตคอลปล่อยกู้ตั้งแต่แรก หัวใจของ Curve คือ automated market maker (AMM) สำหรับแลกเปลี่ยนสินทรัพย์ที่ราคาใกล้เคียงกัน เช่น stablecoin ต่อ stablecoin ฟีเจอร์ปล่อยกู้ของ Curve อย่าง Curve Lending หรือ LlamaLend ถูกต่อเติมเข้ามาทีหลัง โดยใช้ stablecoin ของตัวเองคือ crvUSD เป็นแกนกลาง
กลไกที่ต่างชัดเจนที่สุดคือระบบ liquidation Curve ใช้กลไกที่เรียกว่า LLAMMA (Lending-Liquidating AMM Algorithm) ซึ่งเป็น "soft liquidation" คือเมื่อราคาหลักประกันเริ่มร่วง ระบบจะทยอยขายหลักประกันออกมาทีละน้อยแบบต่อเนื่องผ่านกลไก AMM แทนที่จะบังคับขายทีเดียวแบบ Aave หรือ Morpho และถ้าราคาหลักประกันฟื้นกลับขึ้นมา ระบบจะซื้อคืนให้อัตโนมัติ เป็นแนวทางที่นุ่มนวลกว่าการ liquidation แบบดั้งเดิม
ส่วน Morpho ยังใช้กลไก liquidation แบบดั้งเดิมในแต่ละตลาด คือบังคับขายหลักประกันครั้งเดียวเมื่อหนี้ชนเพดาน (คล้ายที่อธิบายไว้ในบทความ DeFi Lending พื้นฐาน) เพียงแต่พารามิเตอร์ของแต่ละตลาดถูกกำหนดแยกกันตามที่ผู้สร้างตลาดตั้งไว้
ที่มา: curve.finance (15 กันยายน 2026)
สรุปแบบเห็นภาพ Aave คือผู้นำตลาดปล่อยกู้แบบกองรวมที่อายุยืนที่สุดและใหญ่ที่สุด Curve คือ AMM แลกเปลี่ยนสินทรัพย์ที่แตกไลน์มาทำเงินกู้ผ่านกลไกเฉพาะตัวของตัวเอง ส่วน Morpho คือผู้ท้าชิงที่เกิดทีหลังสุดในสามราย เลือกแข่งด้วยสถาปัตยกรรมแบบเปิดและแยกความเสี่ยงเป็นรายตลาด ทั้งสามจึงไม่ได้เป็นสินค้าตัวเดียวกันที่แข่งแทนที่กันได้ 100% แต่เป็นปรัชญาการออกแบบความเสี่ยงคนละแบบ ที่บังเอิญมาแย่งเงินฝากในตลาด DeFi lending ก้อนเดียวกัน
เหตุการณ์สำคัญและการเติบโตที่ทำให้ Morpho ถูกจับตา
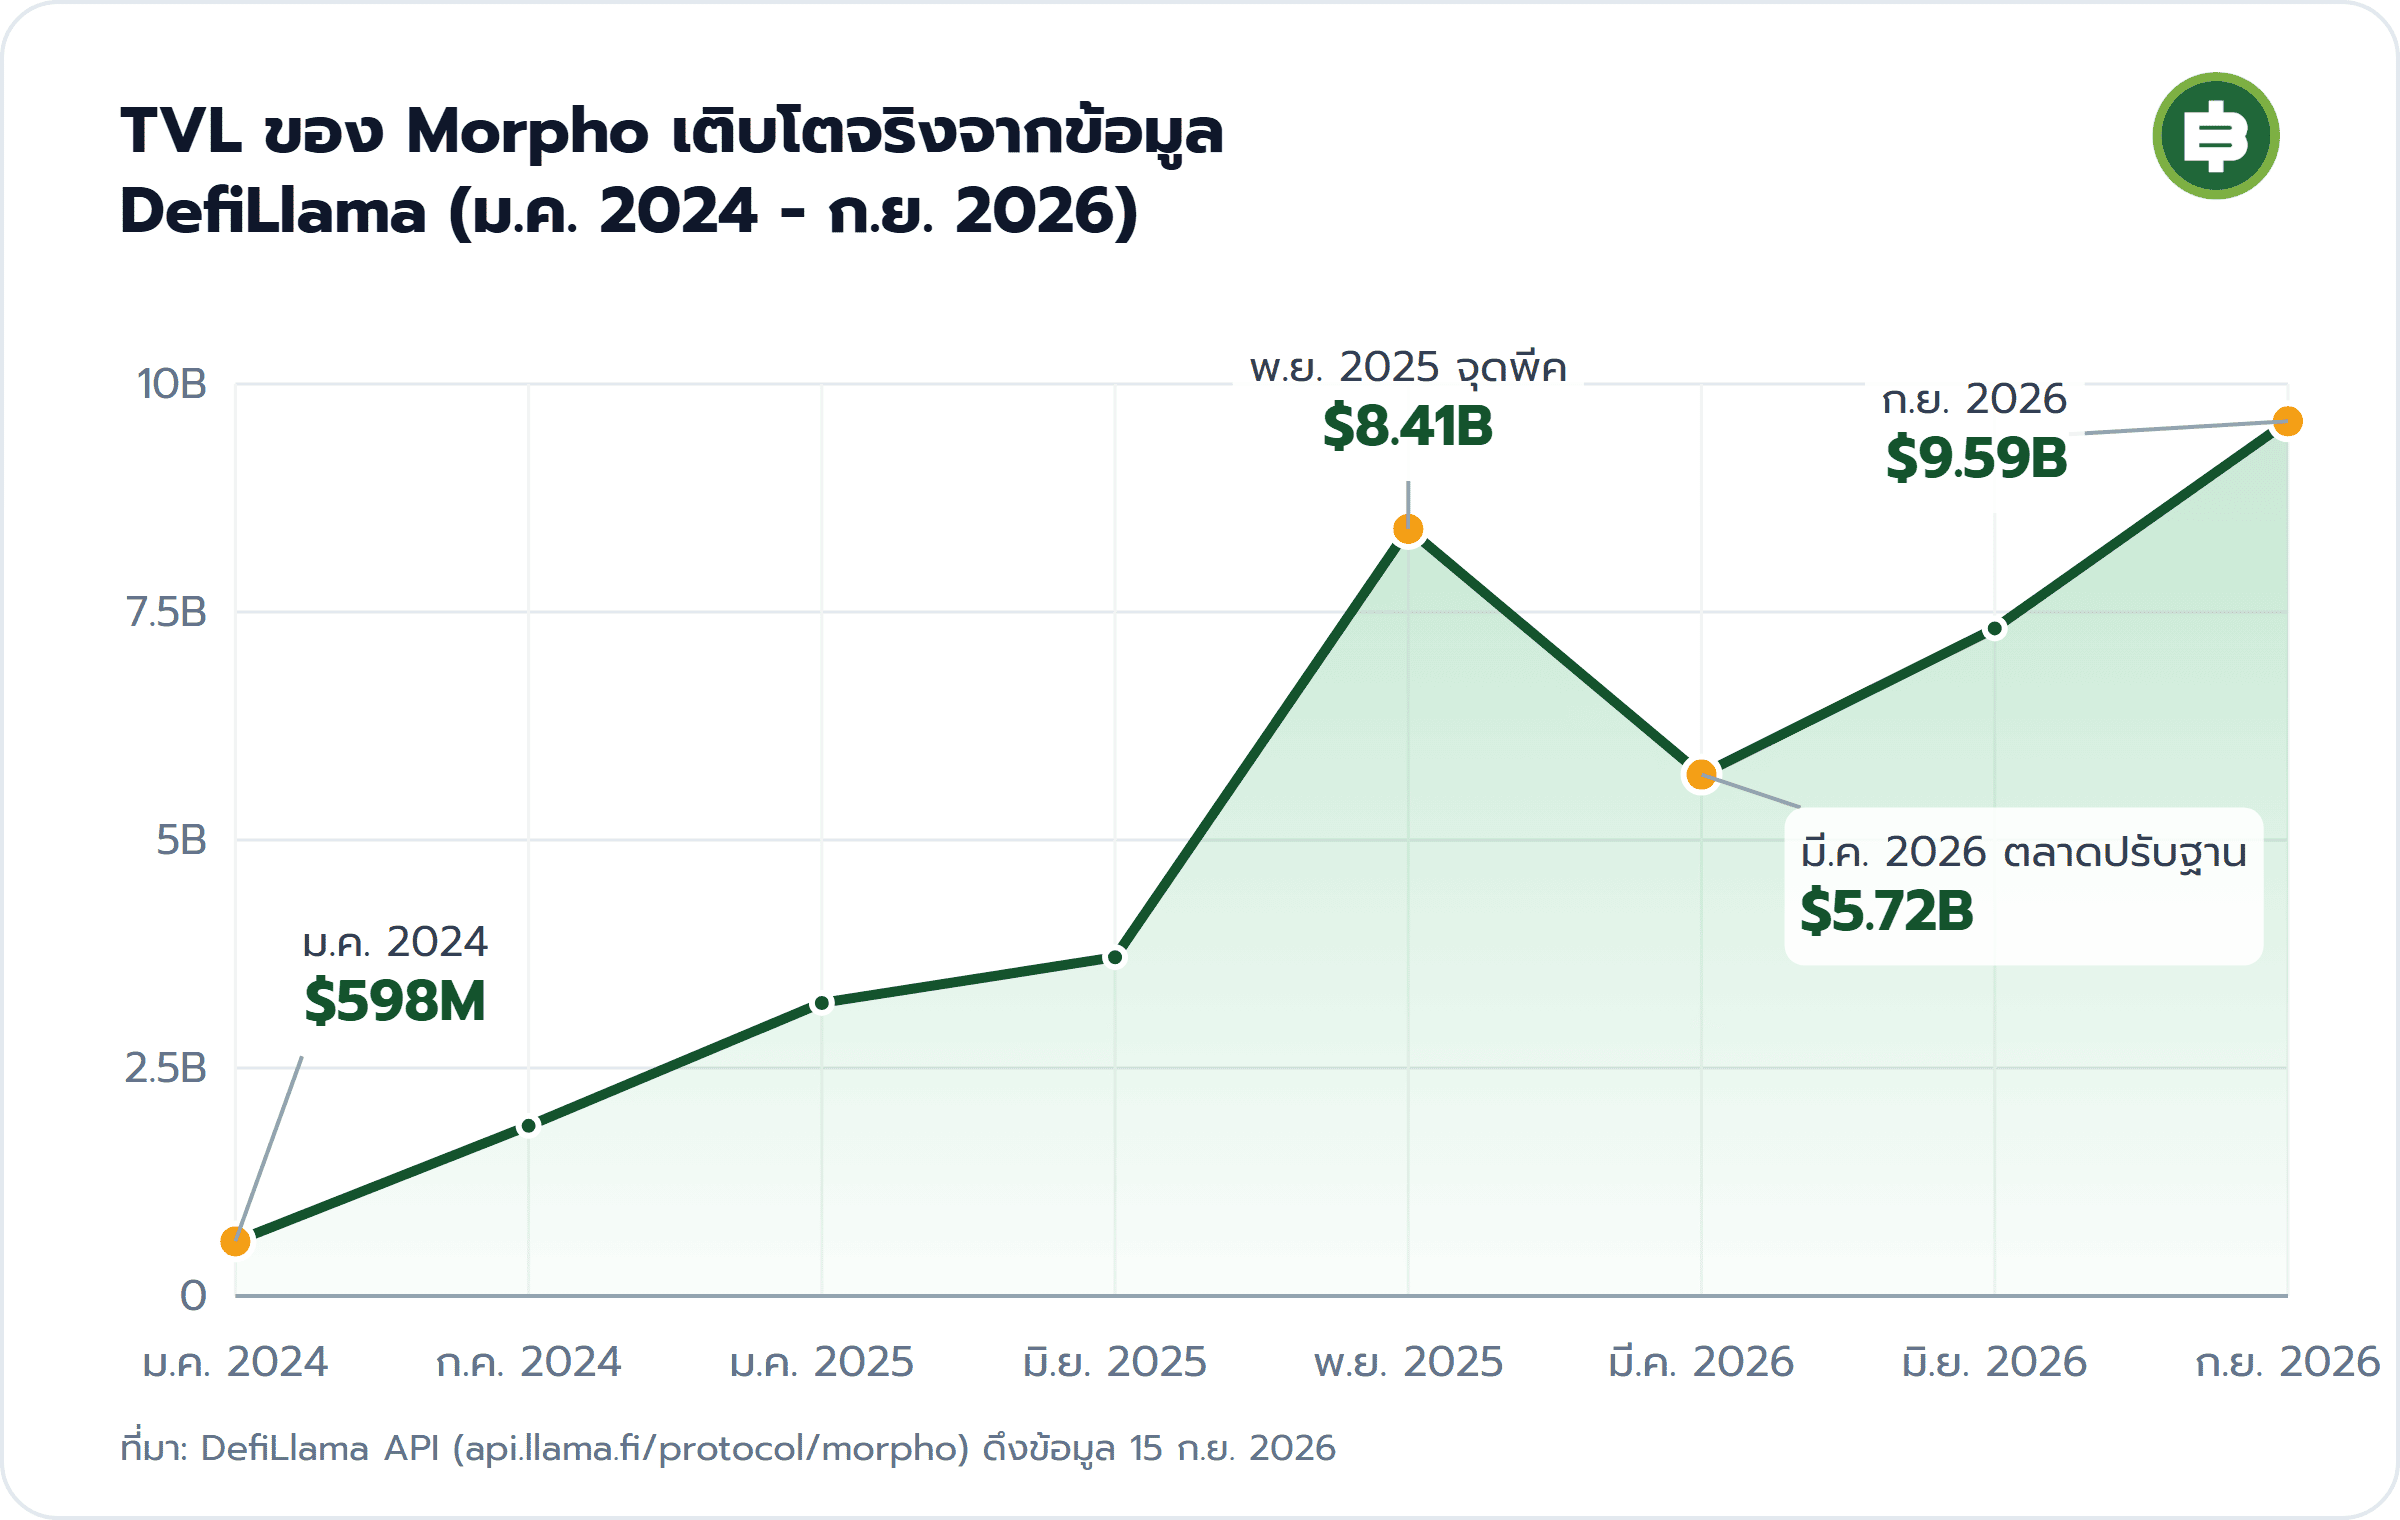
ความเร็วในการเติบโตของ Morpho คือเหตุผลหลักที่ทำให้โปรโตคอลนี้ถูกพูดถึงมากในปี 2025-2026 ตัวเลข TVL (มูลค่าสินทรัพย์ที่ล็อกในระบบ) เดินทางแบบนี้
- ต้นปี 2024 อยู่ที่ราว 597 ล้านดอลลาร์
- พฤศจิกายน 2025 TVL ขึ้นไปแตะจุดสูงสุดที่ราว 8,410 ล้านดอลลาร์ ก่อนปรับฐานลงมาเหลือราว 5,680 ล้านดอลลาร์ช่วงสิ้นปี 2025 แล้วค่อยฟื้นตัวกลับขึ้นมาจนใกล้แตะหลัก 10,000 ล้านดอลลาร์อีกครั้งในเดือนกันยายน 2026 (ข้อมูลจาก DefiLlama)
- ต้นเดือนพฤษภาคม 2026 แตะ 7,200 ล้านดอลลาร์ ขึ้นแท่นอันดับ 2 ของโปรโตคอลปล่อยกู้ในวงการ DeFi รองจาก Aave
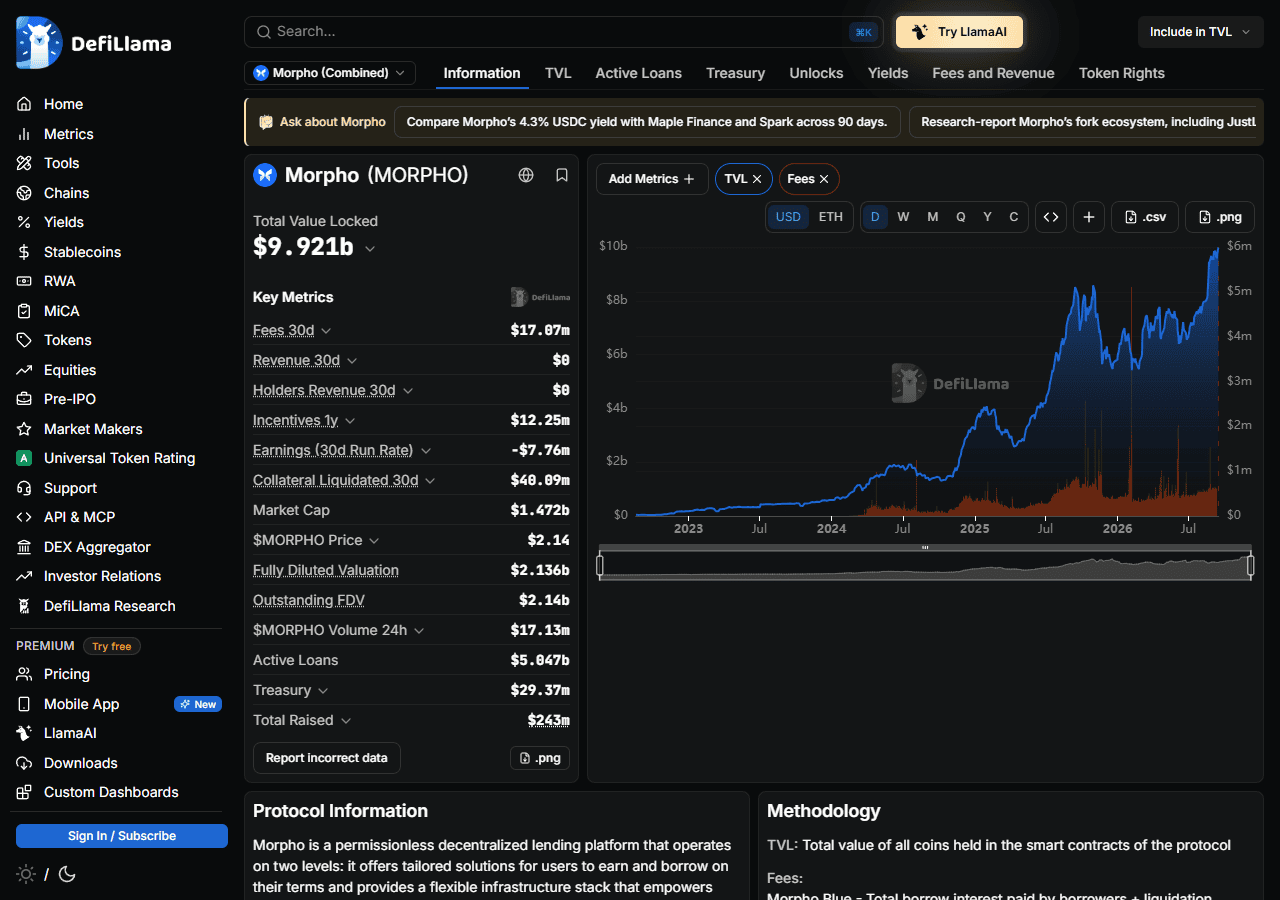
- ณ วันที่ 15 กันยายน 2026 ตัวเลข TVL บน DefiLlama ของหน้า "Morpho" (นับรวมทุกผลิตภัณฑ์ Optimizer เดิม บวก Blue บวก vault ทั้งหมด) และหน้า "Morpho Blue" (นับเฉพาะตลาดปล่อยกู้หลัก) ขยับมาใกล้เคียงกันมากที่ราว 9,880 ล้านดอลลาร์ทั้งคู่ เพราะปริมาณที่เหลืออยู่ใน Optimizer เดิมแทบไม่มีนัยสำคัญแล้ว โดย Morpho Blue เติบโตขึ้นราว 24% ในรอบ 30 วันที่ผ่านมา ทำให้ Morpho ยังคงเป็นอันดับ 2 ของโปรโตคอลปล่อยกู้ตาม TVL ในหมวด lending รองจาก Aave เพียงรายเดียว คิดเป็นสัดส่วนราว 19.5% ของ TVL รวมทั้งหมวด lending ที่ราว 50,800 ล้านดอลลาร์
ตัวเลขที่ต่างกันตามหน้าที่ดูไม่ได้แปลว่าใครโกหก แต่สะท้อนว่า Morpho มีหลายผลิตภัณฑ์ซ้อนกัน (Optimizer, Blue, Vault) และ DefiLlama เลือกนับรวมหรือนับแยกต่างกันไปตามหน้า ตัวเลขล่าสุดดูได้ที่ defillama.com/protocol/morpho และ defillama.com/protocol/morpho-blue เพราะ TVL เปลี่ยนแบบเรียลไทม์ ตัวเลขในบทความนี้เป็นตัวเลข ณ วันที่ตรวจ (15 กันยายน 2026)
ที่มา: defillama.com/protocol/morpho (15 กันยายน 2026)
เหตุการณ์เชิงพัฒนาการที่สำคัญนอกเหนือจากตัวเลข TVL
- มกราคม 2025 Coinbase เปิดบริการ Bitcoin-backed loans โดยใช้โครงสร้างของ Morpho บนเชน Base เป็น backend ผู้ใช้ Coinbase ฝาก cbBTC เป็นหลักประกันแล้วกู้ USDC ออกมาได้ ยอดปล่อยกู้สะสมผ่านช่องทางนี้แตะ 2,000 ล้านดอลลาร์ในเวลาต่อมา
- กรกฎาคม 2025 Bitkub เปิดให้ฝากถอนและซื้อขาย MORPHO สำหรับผู้ใช้ในไทย (รายละเอียดในหัวข้อสถานะซื้อขายไทยด้านล่าง)
- 1 กรกฎาคม 2026 Robinhood เปิด Crypto Earn บน Layer 2 ของตัวเอง โดยเงินฝากลูกค้าไหลผ่าน Morpho vault ที่คิวเรตโดย Steakhouse Financial จ่ายผลตอบแทนราว 7% ต่อปีในสกุล USDG
- 9 มิถุนายน 2026 ประกาศปิดรอบระดมทุน 175 ล้านดอลลาร์ นำโดย Paradigm, a16z crypto และ Ribbit Capital สื่อรายงานว่าตีมูลค่าบริษัทไว้ราว 2,000 ล้านดอลลาร์ ถือเป็นหนึ่งในรอบระดมทุน DeFi ที่ใหญ่ที่สุดเท่าที่เคยมีมา
ภาพรวมคือ Morpho กำลังเปลี่ยนสถานะจาก "โปรโตคอล DeFi ที่คนเทรดคริปโตรู้จัก" ไปเป็น "โครงสร้างพื้นฐานหลังบ้านที่แพลตฟอร์มการเงินกระแสหลักเลือกใช้" ซึ่งเป็นทิศทางเดียวกับที่หลายโปรโตคอล DeFi ยุคใหม่พยายามไปให้ถึง แต่ Morpho ไปได้ไกลกว่าคู่แข่งส่วนใหญ่ในแง่จำนวนพาร์ทเนอร์ระดับ Coinbase และ Robinhood ที่ยอมเปิดเผยว่าใช้โครงสร้างของตน
ความเสี่ยงที่ต้องรู้ก่อนเข้าใกล้ Morpho
นี่คือหัวข้อที่สำคัญที่สุดของบทความนี้ เพราะทีมสั่งมาชัดว่า Morpho เป็นโปรโตคอลใหม่กว่าตัวอื่นในแผนโปรไฟล์เหรียญชุดนี้ และต้องเตือนความเสี่ยงให้ตรงจุด
หนึ่ง อายุโปรโตคอลยังสั้นกว่า Aave มาก Aave เปิดให้บริการมาตั้งแต่ปี 2017 ผ่านตลาดหมีปี 2018, 2020, 2022 มาแล้วครบ ส่วน Morpho เพิ่งเปิดตัวผลิตภัณฑ์แรกกลางปี 2022 และเพิ่งเปิดตัว Morpho Blue ซึ่งเป็นสถาปัตยกรรมหลักที่ใช้อยู่ปัจจุบันในปี 2024 เท่านั้น พูดง่ายๆ คือ Morpho Blue ผ่านสภาวะตลาดจริงมาไม่ถึง 3 ปี ยังไม่เคยเจอวิกฤตระดับเดียวกับที่ Aave เคยผ่านมาแล้ว
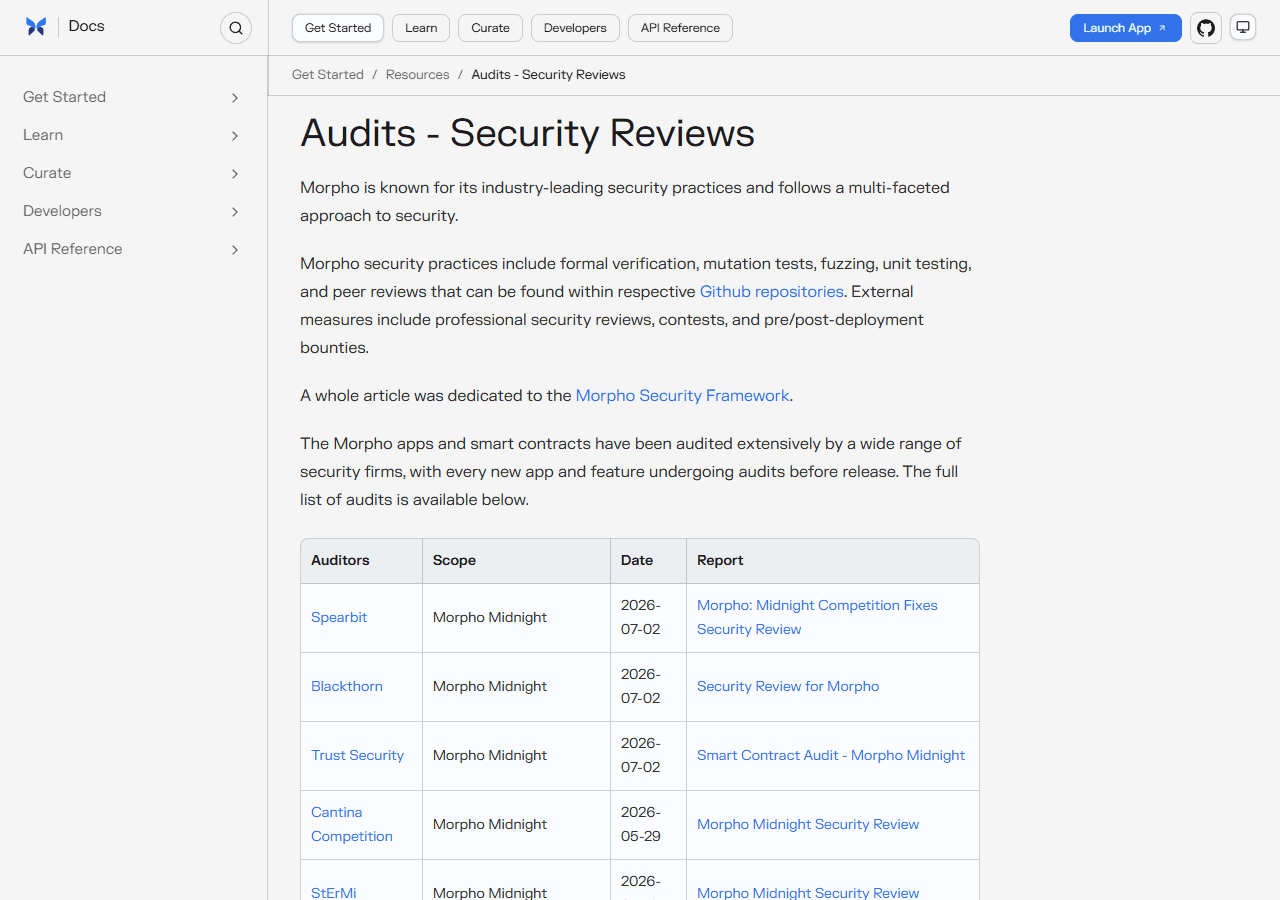
สอง จำนวนการตรวจสอบ (audit) เยอะ แต่ไม่ได้แปลว่าปลอดภัย 100% ทีม Morpho ระบุในเอกสาร docs.morpho.org เองว่าโค้ดผ่านการตรวจสอบมาแล้วกว่า 34 ครั้งจากบริษัท security 14 แห่ง และอ้างว่าเป็นโปรเจกต์ที่ผ่านการ audit มากที่สุดในวงการ ซึ่งถือว่าเยอะมากเทียบกับโปรโตคอลอื่นจริง แต่ตัวเลขนี้สะท้อนความรอบคอบของทีม ไม่ได้แปลว่าโค้ดไร้ช่องโหว่ เมษายน 2025 เกิดเหตุช่องโหว่ในระดับ front-end (ไม่ใช่ตัว smart contract หลัก) ทำให้เกิดความเสียหายราว 2.6 ล้านดอลลาร์
ที่มา: docs.morpho.org/get-started/resources/audits (15 กันยายน 2026)
สาม เหตุการณ์ liquidation มูลค่า 36.4 ล้านดอลลาร์เมื่อ 25 สิงหาคม 2026 นี่คือเหตุการณ์ล่าสุดที่เกิดขึ้นในช่วงปลายเดือนสิงหาคม 2026 จึงต้องอธิบายให้ละเอียดเป็นพิเศษ มีบัญชีหนึ่งทำการเทรดต่อเนื่อง 11 ครั้งบน Pendle ในช่วงเวลาสั้นๆ (04:28-04:37 UTC) แปลง SY-reUSD มูลค่าราว 320,000 ดอลลาร์ เป็น YT-reUSD กว่า 9.5 ล้านหน่วย การเทรดนี้ดันผลตอบแทนโดยนัย (implied yield) ของตลาด PT-reUSD/YT-reUSD พุ่งเกิน 20% ต่อปีชั่วคราว และกดราคา PT-reUSD ร่วงลงราว 3%
ปัญหาคือตลาดปล่อยกู้บน Morpho Blue ที่ใช้ PT-reUSD เป็นหลักประกัน อ้างอิงราคาจาก oracle ที่คำนวณจากราคาเฉลี่ยตลาด 15 นาทีของ Pendle ผสมกับเส้นโค้งราคาคงที่ (fixed discount curve) เมื่อราคาตลาดขยับแรงในเวลาสั้นๆ ราคาที่ oracle รายงานก็ตกตามไปด้วย ทำให้ผู้กู้จำนวนมากที่ใช้ PT-reUSD ค้ำประกันแล้วกู้ยืมไปซื้อ PT-reUSD เพิ่มแบบมี leverage (มี buffer ป้องกัน liquidation เหลือไม่ถึง 3%) โดนบังคับขายทันที ผลคือมี liquidation เกิดขึ้น 33 ครั้งภายในเวลาไม่ถึง 15 นาที ปิดหนี้รวม 36.14 ล้านดอลลาร์
ข้อเท็จจริงที่ต้องพูดให้ครบทั้งสองด้าน ด้านหนึ่งคือ เหตุการณ์นี้ไม่มีหนี้เสีย (bad debt) เกิดขึ้นเลย ทั้งฝั่งตลาด USDC และ USDT ผู้ให้กู้ไม่ขาดทุน สินทรัพย์ reUSD ที่เป็นแกนกลางไม่ได้รับผลกระทบ Pendle เองก็ยืนยันว่า price feed ทำงานตามที่ออกแบบไว้ อีกด้านหนึ่งคือ เหตุการณ์นี้เปิดโปงจุดอ่อนของสถาปัตยกรรม permissionless market ของ Morpho Blue ชัดเจน นั่นคือ ตลาดที่ใช้สินทรัพย์สภาพคล่องบางและ oracle ที่ออกแบบไม่รัดกุมพอ (เช่น อิงราคาตลาดช่วงเวลาสั้นเกินไป) สามารถถูกดันราคาผิดปกติชั่วคราวจนกระตุ้น liquidation แบบเป็นลูกโซ่ได้ ทั้งที่สินทรัพย์อ้างอิงจริงไม่ได้มีปัญหาอะไร นักวิเคราะห์ด้านความปลอดภัย DeFi หลายรายเรียกร้องให้ตลาดที่ใช้สินทรัพย์ลักษณะนี้ (เช่น Pendle PT/YT tokens) ใช้ oracle ที่มีหน้าต่างเวลาเฉลี่ยยาวขึ้น อ้างอิงหลายแหล่งราคาพร้อมกัน หรือมีกลไกวงจรตัดไฟ (circuit breaker) เพื่อป้องกันเหตุการณ์แบบนี้ซ้ำ
ที่มา: pendle.finance (15 กันยายน 2026)
อัปเดตความคืบหน้าถึงวันที่ 29 สิงหาคม 2026 (สี่วันหลังเหตุการณ์) มีสองความเคลื่อนไหวที่เกิดขึ้นตามมา อย่างแรกคือทีมวิจัย LlamaRisk เสนอสถาปัตยกรรม oracle แบบใหม่ชื่อ LlamaGuard PT โดยระบุชัดว่าเป็นข้อเสนอสำหรับ Aave ไม่ใช่ Morpho โดยตรง (LlamaRisk เป็นทีมที่ดูแลความเสี่ยงให้ Aave อยู่แล้ว) แต่เป็นการออกแบบที่ได้แรงบันดาลใจจากจุดอ่อนที่เหตุการณ์นี้เปิดโปงบน Morpho แนวคิดคือเปลี่ยนจากราคาเฉลี่ยแบบ 15 นาทีเป็นราคาเฉลี่ยแบบปรับเรียบหลายวัน (multi-day smoothed rate) ที่จะขยับราคาใหม่ก็ต่อเมื่อส่วนต่างเกิน 0.30% เท่านั้น พร้อมกำหนดขีดจำกัดและระยะห่างขั้นต่ำระหว่างการอัปเดตราคาแต่ละครั้ง เป้าหมายคือทำให้การพยายามปั่นราคาต้องใช้เงินทุนค้างไว้นานขึ้นและเห็นได้ชัดเจนกว่าเดิม แทนที่จะทำสำเร็จได้ภายในไม่กี่นาทีแบบที่เกิดขึ้นจริง อย่างที่สองคือ Re Protocol ผู้ออกเหรียญ reUSD ออกแถลงการณ์ว่ากำลังตรวจสอบว่าการเทรดที่ทำให้ราคา PT-reUSD ขยับแรงในครั้งนี้เป็นการจงใจปั่นราคา (intentional manipulation) หรือไม่ และกำลังทำงานร่วมกับทีมที่เกี่ยวข้องเพื่อตั้งค่า oracle ให้รัดกุมขึ้น ทั้งนี้ ยังไม่มีฝ่ายใดออกมากล่าวหาอย่างเป็นทางการว่าบัญชีที่ทำการเทรดครั้งนี้จงใจปั่นราคา แม้จะมีคำเตือนเรื่องความเสี่ยงของตลาดลักษณะนี้เผยแพร่ออกมาก่อนหน้าเหตุการณ์แปดวันก็ตาม
จุดที่ต้องเน้นย้ำเป็นพิเศษเพราะเป็นผลตรงจากสถาปัตยกรรม permissionless คือ ตลาดที่มีปัญหาในเหตุการณ์นี้ไม่ใช่ตลาดที่ทีม Morpho Labs สร้างเอง แต่เป็นตลาดที่บุคคลที่สาม (third-party) สร้างขึ้นบนโครงสร้างของ Morpho Blue การที่ใครก็สร้างตลาดได้โดยไม่ต้องผ่านการอนุมัติจากส่วนกลาง คือทั้งจุดแข็งและจุดอ่อนของ Morpho Blue ในเวลาเดียวกัน ผู้ฝากเงินจึงต้องดูให้ดีว่ากำลังฝากเข้าตลาดหรือ vault ที่ใครเป็นผู้สร้างและคิวเรต ไม่ใช่แค่เห็นชื่อ Morpho แล้วเข้าใจว่าปลอดภัยเท่ากันหมดทุกตลาด
สี่ ความเสี่ยงด้าน oracle เป็นความเสี่ยงเชิงโครงสร้างที่ต้องรู้จักไว้เสมอ ไม่ใช่เฉพาะ Morpho เท่านั้นที่มีความเสี่ยงนี้ (Aave และ Curve ก็มีเช่นกัน) แต่ด้วยจำนวนตลาดที่เปิดกว้างและหลากหลายกว่าของ Morpho Blue ความเสี่ยงจาก oracle ที่ตั้งค่าไม่รัดกุมของแต่ละตลาดย่อยจึงมีโอกาสเกิดสูงกว่าแพลตฟอร์มที่คุมพารามิเตอร์แบบรวมศูนย์
ห้า ความเสี่ยงด้านกฎเกณฑ์ เช่นเดียวกับ DeFi lending รายอื่น Morpho ไม่ได้อยู่ใต้ใบอนุญาตของสำนักงาน ก.ล.ต. ไทย การใช้งานผ่าน DApp โดยตรง (ไม่ผ่านเว็บเทรดที่มีใบอนุญาต) จึงไม่มีหน่วยงานไทยช่วยดูแลหากเกิดปัญหา
สรุปหัวข้อนี้ Morpho มีจุดแข็งด้านสถาปัตยกรรมและได้แรงหนุนจากผู้เล่นระดับสถาบัน แต่ยังเป็นโปรโตคอลที่อายุน้อยกว่า Aave มาก และเหตุการณ์ liquidation 36.4 ล้านดอลลาร์เมื่อปลายเดือนสิงหาคม 2026 คือเครื่องเตือนใจสดๆ ว่าความยืดหยุ่นของสถาปัตยกรรมแบบเปิดมาพร้อมกับความรับผิดชอบที่ผู้ใช้ต้องแบกรับเองมากขึ้น ไม่ใช่แค่เชื่อชื่อแบรนด์อย่างเดียว
MORPHO ซื้อขายที่ไหนได้บ้าง สถานะในไทย
ราคาและมูลค่าตลาดของ MORPHO ผันผวนรายวัน ตัวเลขด้านล่างตรวจสอบจาก CoinGecko ล่าสุด (15 กันยายน 2026) แต่จะขยับเปลี่ยนตลอดเวลา ถ้าอ่านห่างจากวันที่นี้เกินสองสามวันควรเช็คตัวเลขล่าสุดอีกครั้ง
- Market cap ประมาณ 1,476 ล้านดอลลาร์ อันดับ #55 บน CoinGecko
- Circulating supply ราว 689 ล้าน MORPHO
- Fully diluted valuation (นับรวมโทเคนที่ยังไม่ปลดล็อก) ประมาณ 2,142 ล้านดอลลาร์
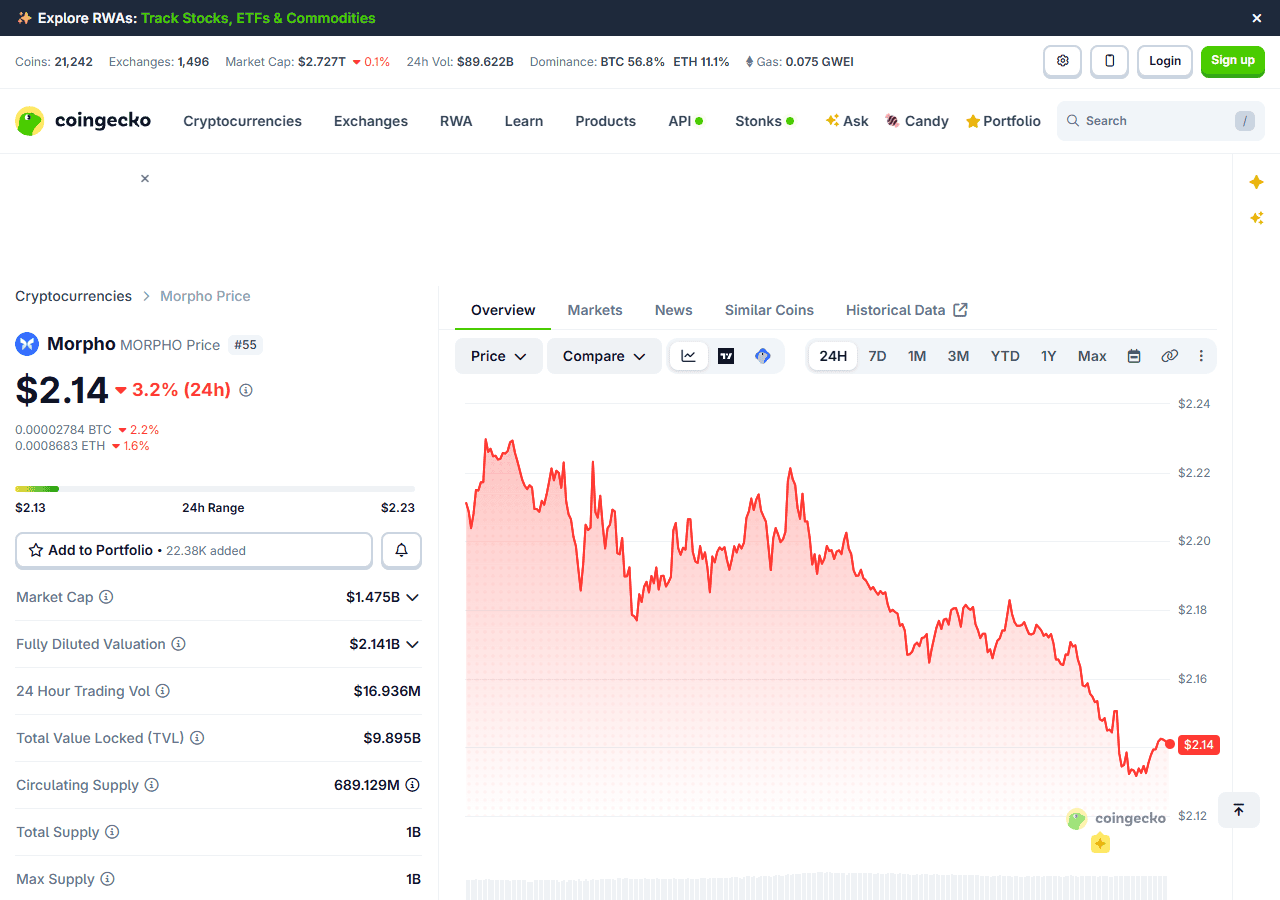
ที่มา: coingecko.com/en/coins/morpho (15 กันยายน 2026)
สถานะบนเว็บเทรดไทย
Bitkub เปิดระบบฝากถอน MORPHO ตั้งแต่วันที่ 21 กรกฎาคม 2025 เวลา 17:00 น. และเปิดให้ซื้อขายในวันที่ 24 กรกฎาคม 2025 เวลา 17:00 น. ถือเป็นช่องทางที่ผู้ใช้ไทยสามารถเข้าถึง MORPHO ได้อย่างถูกกฎหมายผ่านเว็บเทรดที่มีใบอนุญาตจาก ก.ล.ต.
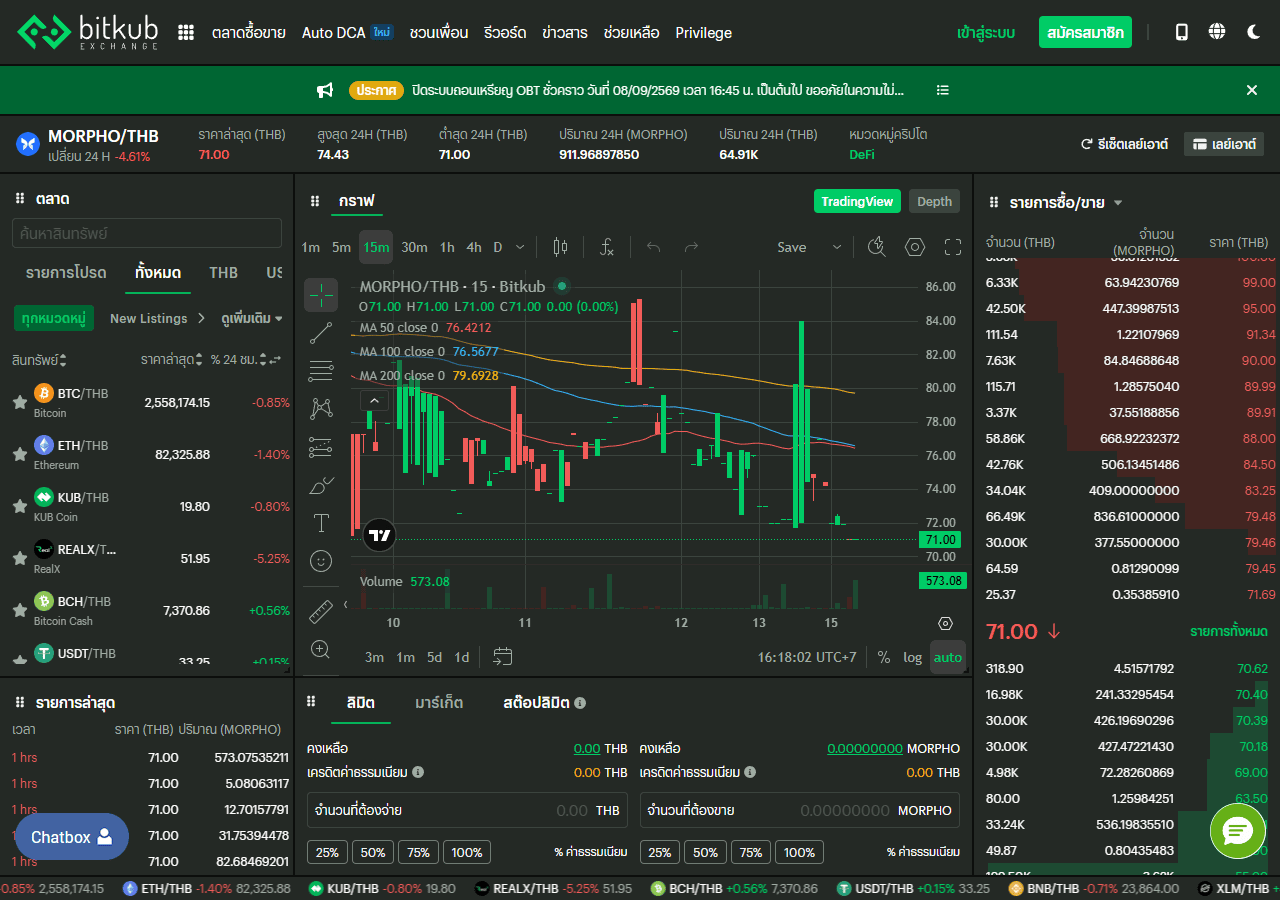
ที่มา: bitkub.com/th/market/MORPHO (15 กันยายน 2026)
ส่วน Binance TH มีคู่เทรด MORPHO/USDT
สำหรับเว็บเทรดต่างประเทศ MORPHO มีเทรดอยู่บน Binance, Coinbase, OKX, Bybit, Gate และ KuCoin เป็นต้น แต่ผู้ใช้ในไทยต้องรู้ไว้ว่า สำนักงาน ก.ล.ต. ไทยมีคำสั่งบล็อกการเข้าถึงแพลตฟอร์มที่ไม่มีใบอนุญาตประกอบธุรกิจสินทรัพย์ดิจิทัลในไทยหลายราย มีผลตั้งแต่วันที่ 28 มิถุนายน 2025 ซึ่งรวมถึง OKX และ Bybit ด้วย เหตุผลคือทั้งสองแพลตฟอร์มให้บริการคนไทยโดยไม่มีใบอนุญาตตาม พ.ร.ก. สินทรัพย์ดิจิทัลฯ การเข้าถึงสองแพลตฟอร์มนี้จากไทยจึงมีความเสี่ยงทางกฎหมายและอาจถูกบล็อกทางเทคนิคจากผู้ให้บริการอินเทอร์เน็ตในประเทศ
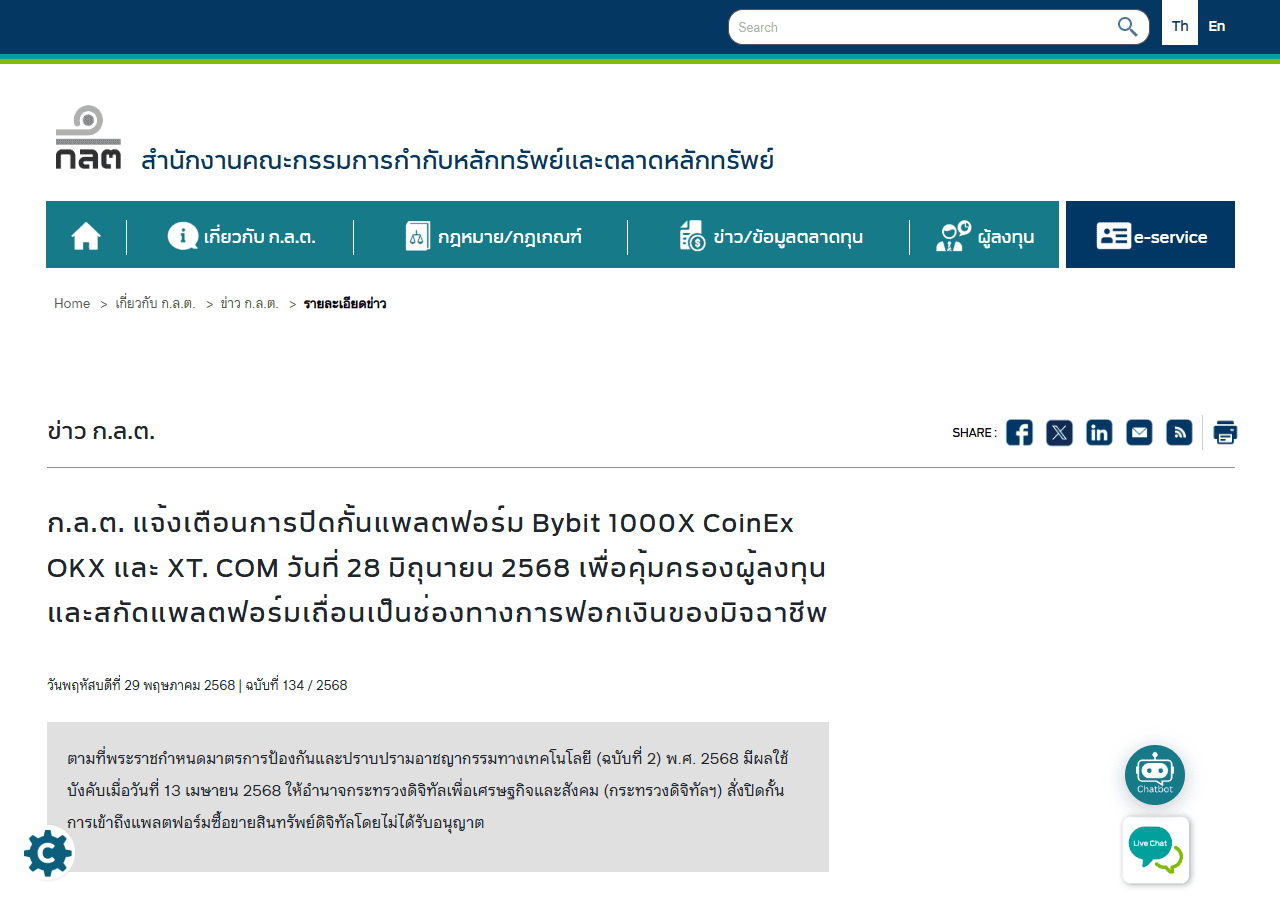
ที่มา: sec.or.th (ข่าว ก.ล.ต. ฉบับที่ 134/2568)
จุดเชื่อมโยงกับคนไทยที่ควรพูดถึง คือสถานการณ์นี้ทำให้ Bitkub และ Binance TH เป็นช่องทางที่ถูกกฎหมายสำหรับคนไทยที่อยากถือ MORPHO ผ่านเว็บเทรดแบบรวมศูนย์ในไทย (การใช้งานตรงผ่าน Morpho DApp ยังเป็นอีกทางเลือกหนึ่งที่ไม่ผ่านเว็บเทรด แต่ต้องเข้าใจความเสี่ยงด้าน smart contract และ oracle ที่อธิบายไปแล้วข้างต้นด้วยตัวเอง)
คำถามที่พบบ่อย
Morpho คือ Aave เวอร์ชันใหม่หรือเปล่า
ไม่ใช่ทีเดียว Morpho เริ่มต้นด้วยการวางทับบน Aave/Compound เพื่อเพิ่มประสิทธิภาพดอกเบี้ย แต่ปัจจุบัน Morpho Blue คือโปรโตคอลอิสระที่ไม่ต้องพึ่ง Aave หรือ Compound แล้ว ทั้งสองยังให้บริการคู่ขนานกันในตลาด ไม่ได้แทนที่กัน
ฝากเงินกับ Morpho ปลอดภัยแค่ไหนเทียบกับ Aave
Aave มีอายุการใช้งานยาวกว่าและผ่านวิกฤตตลาดมาหลายรอบมากกว่า ส่วน Morpho Blue อายุยังสั้นกว่ามาก และมีความเสี่ยงเพิ่มจากการที่ตลาดถูกสร้างแบบ permissionless ซึ่งบางตลาดอาจมีคุณภาพ oracle หรือการบริหารความเสี่ยงที่ต่ำกว่ามาตรฐาน ผู้ใช้ต้องเลือกตลาดหรือ vault ที่คิวเรตโดยทีมที่น่าเชื่อถือ ไม่ใช่ฝากเข้าตลาดไหนก็ได้เพียงเพราะเห็นชื่อ Morpho
MORPHO token ใช้ทำอะไรได้บ้าง
ใช้โหวตกำกับดูแลโปรโตคอลผ่าน Morpho DAO ตามที่อธิบายไว้ในหัวข้อ "Morpho คืออะไร กันแน่" ด้านบน ไม่ใช่โทเคนปันผลอัตโนมัติ
MetaMorpho vault ต่างจากการฝากเข้า Morpho Blue ตรงๆ ยังไง
ฝากเข้า Morpho Blue ตรงๆ คือเลือกตลาดเดี่ยวๆ เอง ต้องเข้าใจพารามิเตอร์ของตลาดนั้นเอง ส่วน MetaMorpho vault คือฝากเงินก้อนเดียวแล้วให้ผู้คิวเรตมืออาชีพกระจายเงินไปหลายตลาดให้แทน เหมาะกับคนที่ไม่อยากติดตามรายละเอียดทุกตลาดเอง แต่ต้องเลือกดูว่าใครเป็นผู้คิวเรต vault นั้น
เหตุการณ์ liquidation 36.4 ล้านดอลลาร์เมื่อ 25 สิงหาคม 2026 แปลว่า Morpho ถูกแฮ็กหรือเปล่า
ไม่ใช่การแฮ็ก เป็นผลจากการเคลื่อนไหวราคาที่รุนแรงในตลาด Pendle PT-reUSD ที่กระทบ oracle ของตลาดปล่อยกู้หนึ่งบน Morpho Blue จนเกิด liquidation เป็นลูกโซ่ ไม่มีหนี้เสียเกิดขึ้นและผู้ให้กู้ไม่ขาดทุน แต่เหตุการณ์นี้ชี้ให้เห็นความเสี่ยงเชิงโครงสร้างของตลาดที่ใช้สินทรัพย์สภาพคล่องบางและ oracle ที่ไม่รัดกุมพอ
คนไทยซื้อ MORPHO ได้ที่ไหนบ้างแบบถูกกฎหมาย
ผ่าน Bitkub ซึ่งเปิดให้ซื้อขายตั้งแต่กรกฎาคม 2025 และ Binance TH (คู่ MORPHO/USDT) ส่วนเว็บเทรดต่างประเทศอย่าง OKX และ Bybit ถูกสำนักงาน ก.ล.ต. ไทยสั่งบล็อกการให้บริการกับคนไทยตั้งแต่กลางปี 2025 เพราะไม่มีใบอนุญาต
สรุป Morpho เหมาะกับใครในพอร์ต
Morpho เหมาะกับนักลงทุนที่เข้าใจกลไก DeFi lending พื้นฐานมาแล้ว (ถ้ายังไม่เข้าใจ ควรย้อนไปอ่านบทความ DeFi Lending คืออะไร ก่อน) และต้องการศึกษาโปรโตคอลปล่อยกู้ยุคใหม่ที่แข่งกับ Aave ด้วยสถาปัตยกรรมคนละแบบ ไม่ใช่แค่โคลนโค้ดมาแข่งราคา
คนที่เหมาะจะสนใจ MORPHO ในฐานะโทเคน governance ควรเป็นคนที่ติดตามพัฒนาการของวงการ DeFi lending อย่างใกล้ชิดอยู่แล้ว เข้าใจว่าโทเคนนี้ไม่มีกระแสเงินสดจ่ายตรงให้ผู้ถือ มูลค่าจึงผูกกับความเชื่อมั่นในอนาคตของโปรโตคอลและการเติบโตของ TVL เป็นหลัก
ส่วนคนที่แค่อยากฝากเงินหาผลตอบแทนแบบไม่อยากยุ่งกับความซับซ้อนของ DeFi ควรระวังเป็นพิเศษ เพราะแม้ Morpho จะมีชื่อผู้สนับสนุนระดับ Coinbase และ Robinhood หนุนหลัง แต่ตัวโปรโตคอลเองยังอายุน้อยกว่า Aave มาก และเหตุการณ์ liquidation ปลายเดือนสิงหาคม 2026 พิสูจน์แล้วว่าความเสี่ยงเชิงโครงสร้างยังมีอยู่จริง ไม่ใช่แค่ทฤษฎี การกระจายเงินไม่ให้กระจุกอยู่ที่ตลาดหรือ vault เดียว และการเลือกฝากผ่าน vault ที่คิวเรตโดยทีมความเสี่ยงที่มีชื่อเสียงเท่านั้น คือหลักการพื้นฐานที่ควรทำก่อนใช้งาน Morpho จริง