
Nixon Shock และกำเนิดเงินเฟียตยุคปัจจุบัน: "มาตรการชั่วคราว" ที่อยู่มา 55 ปี (อัปเดต 2026)
15 ส.ค. 1971 นิกสันประกาศ "ระงับชั่วคราว" การแลกดอลลาร์เป็นทอง ชั่วคราวที่อยู่มา 55 ปี Optional 3 ของซีรีส์คริปโต 1-100
บทความนี้เป็น Optional companion ของ เงินคืออะไร? จากเปลือกหอยถึงยุคเงินเฟียต ถ้าอยากรู้เส้นทางก่อนหน้านี้ว่าระบบทองคำพังมายังไงทีละขั้น อ่าน ทำไมโลกเลิกใช้ Gold Standard ประกอบ
ทุกวันนี้เงินบาท ดอลลาร์ เยน หรือเงินสกุลไหนก็ตามในโลก ไม่มีอะไรค้ำไว้เลยนอกจากความเชื่อมั่นร่วมกันว่าคนอื่นจะยังรับมันพรุ่งนี้ หลายคนอาจไม่เคยสงสัยว่าทำไมถึงเป็นแบบนี้ ทั้งที่ในอดีตเงินทุกสกุลเคยผูกกับทองคำจริงที่จับต้องได้
จุดเปลี่ยนที่ทำให้โลกทั้งใบเปลี่ยนจากเงินที่มีทองหนุนหลัง มาเป็นเงินที่ไม่มีอะไรค้ำเลยแบบทุกวันนี้ เกิดขึ้นในคืนเดียวเมื่อ 55 ปีก่อน เรื่องนี้สำคัญกับคนอ่านซีรีส์นี้เพราะมันคือจุดที่ระบบเงินโลกหลุดจากสิ่งค้ำที่ผลิตเพิ่มไม่ได้โดยสมบูรณ์ ก่อนที่คำถามเรื่องความน่าเชื่อถือของระบบนี้จะสะสมจนกลายเป็นหนึ่งในแรงผลักสำคัญที่ทำให้ Bitcoin ถือกำเนิดขึ้นในปี 2008
Nixon Shock คือเหตุการณ์คืนวันอาทิตย์ที่ 15 สิงหาคม 1971 ที่ประธานาธิบดีริชาร์ด นิกสันประกาศผ่านโทรทัศน์ "ระงับชั่วคราว" การแลกเงินดอลลาร์เป็นทองคำ มาตรการชั่วคราวที่ไม่เคยถูกยกเลิก และกลายเป็นวันเกิดของระบบเงินเฟียตที่ทั้งโลกใช้มาจนถึงทุกวันนี้
เหตุการณ์นี้ถูกเรียกว่า "Shock" ไม่ใช่เพราะโลกไม่รู้ว่าระบบมีปัญหา แต่เพราะสหรัฐฯ ตัดสินใจฝ่ายเดียวโดยไม่ปรึกษาชาติพันธมิตรที่ฝากทองคำและถือดอลลาร์อยู่เต็มมือ ประเทศทั้งโลกตื่นมาพบว่าเงินสำรองของตัวเองเปลี่ยนสถานะจาก "ตั๋วแลกทอง" เป็น "กระดาษที่ค้ำด้วยคำสัญญา" ในชั่วข้ามคืน
ปัญหาดอลลาร์ล้นโลก: ระเบิดเวลาที่ฝังไว้ตั้งแต่ Bretton Woods
ภายใต้ระบบ Bretton Woods (1944) ดอลลาร์คือศูนย์กลางการเงินโลก ทุกประเทศถือดอลลาร์เป็นทุนสำรอง และดอลลาร์ผูกกับทองคำที่ 35 ดอลลาร์ต่อออนซ์ ปัญหาคือระบบนี้ต้องการให้สหรัฐฯ ทำสองอย่างที่ขัดแย้งกันเอง: ปล่อยดอลลาร์ออกสู่โลกให้พอใช้ แต่ต้องไม่ปล่อยเกินทองคำที่ค้ำอยู่
ทศวรรษ 1960 ทำให้ความขัดแย้งนี้แตกหัก สหรัฐฯ ใช้จ่ายมหาศาลพร้อมกันสองด้าน สงครามเวียดนามด้านหนึ่ง โครงการสวัสดิการสังคมขนาดใหญ่อีกด้านหนึ่ง เงินดอลลาร์ไหลออกสู่โลกเร็วขึ้นเรื่อยๆ จนถึงจุดที่ดอลลาร์ในมือต่างชาติมีมูลค่ารวมเกินทองคำในคลังสหรัฐฯ ไปหลายเท่า ทุกคนในระบบมองเห็นเลขนี้ และคำถามเดียวที่เหลือคือใครจะเป็นคนกดปุ่มก่อน
ปัญหานี้ไม่ใช่เรื่องที่ไม่มีใครทำนายไว้ล่วงหน้า นักเศรษฐศาสตร์ชาวเบลเยียม-อเมริกัน Robert Triffin เขียนหนังสือ Gold and the Dollar Crisis: The Future of Convertibility ตีพิมพ์ปี 1960 และไปให้การต่อคณะกรรมาธิการเศรษฐกิจร่วมของสภาคองเกรสสหรัฐฯ (Joint Economic Committee) ในเดือนธันวาคมปีเดียวกัน วางตรรกะไว้ล่วงหน้า 11 ปีก่อนนิกสันจะประกาศจริง ซึ่งภายหลังถูกเรียกว่า Triffin Dilemma: โลกต้องการดอลลาร์ไปสำรอง ดอลลาร์ไหลออกได้ทางเดียวคือสหรัฐฯ ต้องขาดดุลการชำระเงินให้โลก ดอลลาร์ในมือต่างชาติจึงสะสมมากขึ้นเรื่อยๆ และเมื่อยอดสะสมนั้นเกินทองคำที่สหรัฐฯ มีจริง ความเชื่อมั่นจะพังและเกิดการแห่ถอนทอง สิ่งที่เกิดขึ้นจริงในปี 1971 จึงเป็นเพียงขั้นตอนสุดท้ายของตรรกะที่ Triffin วางไว้ล่วงหน้าตั้งแต่ต้นทศวรรษก่อนหน้า
จุดแตกหักกลางทางเกิดขึ้นก่อนหน้านั้นแล้วในเดือนมีนาคม 1968 เมื่อ London Gold Pool กลุ่มธนาคารกลาง 8 ชาติที่ร่วมกันพยุงราคาทองในตลาดเสรีให้นิ่งที่ 35 ดอลลาร์ต่อออนซ์มาตั้งแต่ปี 1961 ต้องยุบตัวลง เพราะแรงซื้อทองจากตลาดเอกชนที่เริ่มไม่เชื่อมั่นในดอลลาร์มีมากเกินกว่ากลุ่มธนาคารกลางจะพยุงไหว หลังจากนั้นตลาดทองคำถูกแยกเป็นสองราคา คือราคาทางการที่รัฐบาลใช้แลกกันเองที่ 35 ดอลลาร์ กับราคาตลาดเสรีที่ลอยตัวสูงกว่า นับเป็นสัญญาณเตือนล่วงหน้าสามปีก่อนที่นิกสันจะประกาศจริง ว่าระบบเดิมกำลังจะไปต่อไม่ไหวแล้ว
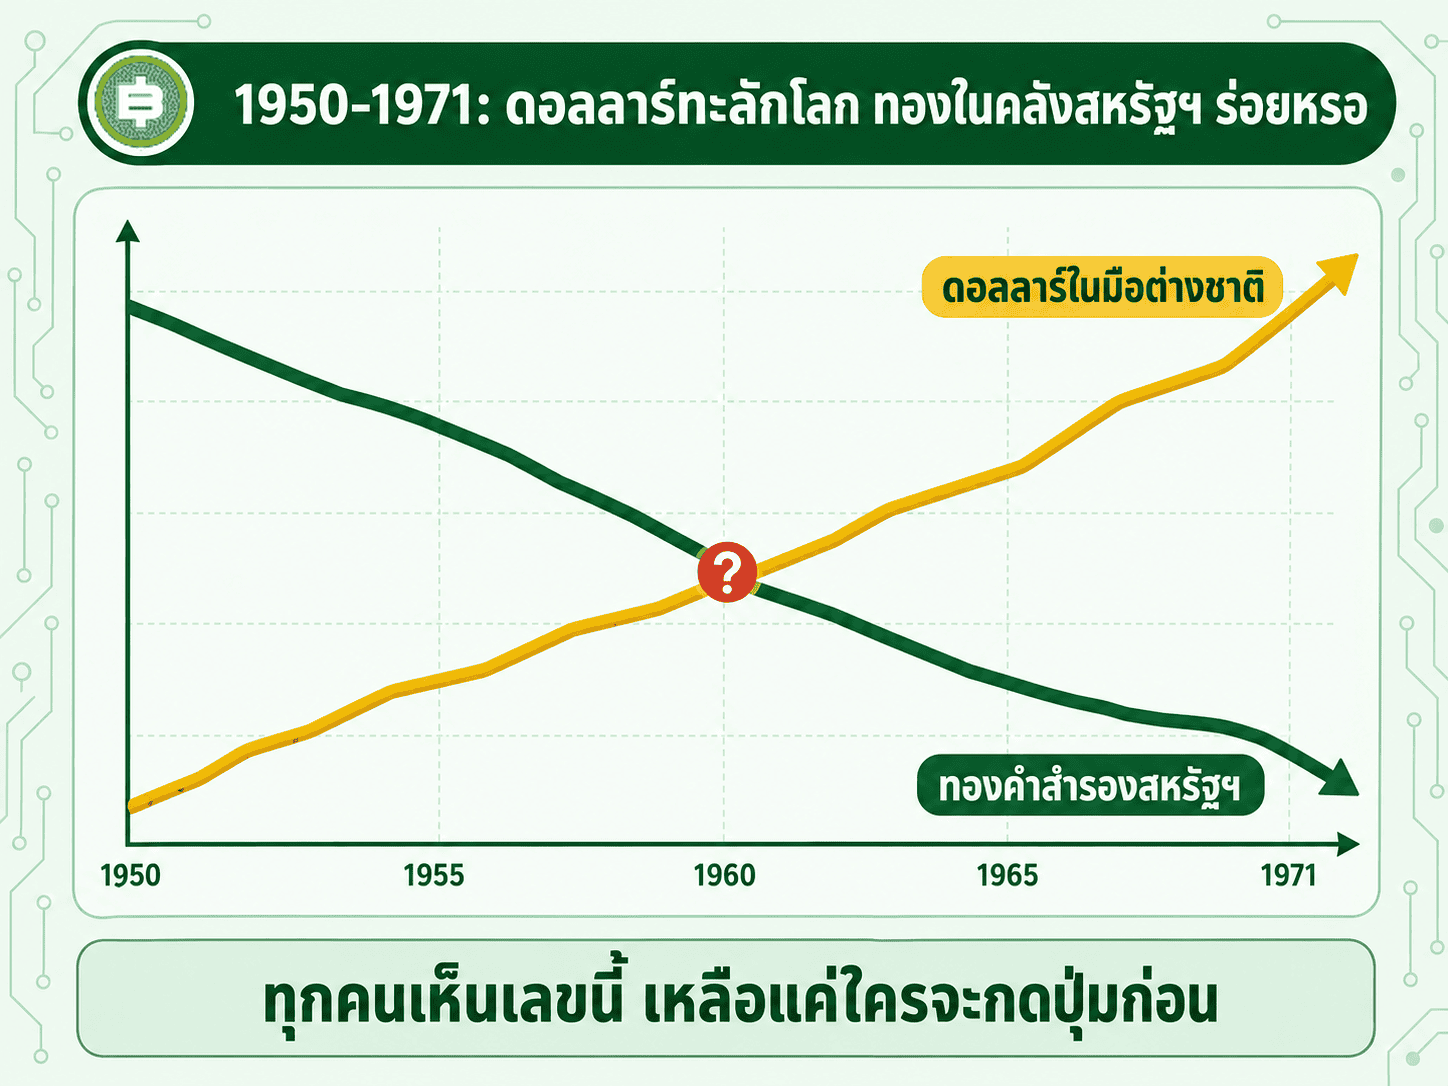
ภาพ: แสดงช่วงปี 1950-1971 ที่ปริมาณดอลลาร์ไหลออกสู่โลกเพิ่มขึ้นต่อเนื่องจนมูลค่ารวมเกินทองคำสำรองในคลังสหรัฐฯ หลายเท่า จนกลายเป็นจุดที่ทำให้ระบบ Bretton Woods ยืนต่อไม่ได้
เมื่อโลกเริ่มทวงทอง
ประเทศแรกที่กดปุ่มคือฝรั่งเศส ประธานาธิบดีชาร์ล เดอ โกลไม่เชื่อคำสัญญาของสหรัฐฯ อีกต่อไป และเริ่มทยอยแลกดอลลาร์คืนเป็นทองคำจริงตั้งแต่กลางทศวรรษ 1960 ถึงขั้นส่งเรือรบข้ามมหาสมุทรไปรับทองกลับประเทศ (เรื่องที่ถูกเล่าต่อกันบ่อย แต่หลักฐานชั้นต้นยังไม่หนักแน่นนัก)
สิ่งที่ยืนยันได้แน่นอนคือตัวเลขและถ้อยแถลงจริงของเดอ โกล ต้นเดือนกุมภาพันธ์ 1965 เขาแถลงข่าวประณามสถานะพิเศษของดอลลาร์ตรงๆ ว่าโลกไม่ควรปล่อยให้สกุลเงินของประเทศเดียว "ได้รับสิทธิพิเศษ ได้เปรียบพิเศษ" (this signal privilege, this signal advantage) แบบนี้ต่อไป และเสนอให้กลับไปใช้ทองคำเป็น "มาตรฐานทางการเงินที่ไม่มีใครโต้แย้งได้ เพราะไม่มีเครื่องหมายของชาติใดชาติหนึ่งกำกับอยู่" ก่อนหน้านั้นไม่กี่สัปดาห์ รัฐมนตรีคลังสหรัฐฯ เพิ่งยอมรับต่อสาธารณะเป็นครั้งแรกว่ายอดขาดดุลการชำระเงินของสหรัฐฯ ในปี 1964 พุ่งเกินคาดไปแตะราว 3,000 ล้านดอลลาร์ ขณะที่ทองคำสำรองของสหรัฐฯ ร่วงลงมาแตะ 15,100 ล้านดอลลาร์ ต่ำสุดในรอบ 26 ปี ฝรั่งเศสเองก็เพิ่งแลกดอลลาร์เป็นทองไปแล้ว 150 ล้านดอลลาร์ในเดือนก่อนหน้า และประกาศจะแลกอีก 150 ล้านดอลลาร์ในเร็วๆ นี้ ตัวเลขเหล่านี้คือหลักฐานที่จับต้องได้ว่าเกมทวงทองเริ่มต้นขึ้นจริงตั้งแต่กลางทศวรรษ 1960 ไม่ใช่แค่ตำนานเล่าขาน
การเคลื่อนไหวของฝรั่งเศสจุดชนวนให้ชาติอื่นตื่นตาม เพราะระบบนี้เหมือนเก้าอี้ดนตรี คนแลกก่อนได้ทองจริง คนแลกทีหลังอาจได้แค่กระดาษ เมื่อเยอรมนีตะวันตกขยับจะขอแลกบ้าง สหรัฐฯ เริ่มบ่ายเบี่ยง เพราะรู้ดีว่าทองในคลังรองรับได้อีกไม่กี่ราย สัปดาห์ก่อนการประกาศของนิกสัน อังกฤษก็ยื่นความจำนงขอ "หลักประกัน" มูลค่ามหาศาลสำหรับดอลลาร์ที่ตัวเองถือ นั่นคือฟางเส้นสุดท้าย
คืนวันอาทิตย์ 15 สิงหาคม 1971
นิกสันเลือกประกาศคืนวันอาทิตย์ ตัดหน้าตลาดเปิดวันจันทร์ โดยแพ็กเกจการประกาศถูกห่อไว้ในชื่อสวยงามว่า "นโยบายเศรษฐกิจใหม่" ที่มีสามมาตรการ: ตรึงค่าจ้างและราคาสินค้า 90 วัน, ภาษีนำเข้าเพิ่ม 10% และ "ระงับชั่วคราว" การแลกดอลลาร์เป็นทองคำ
สังเกตว่าการปิดหน้าต่างทองคำ เรื่องที่ใหญ่ที่สุดในสามข้อ ถูกนำเสนอเป็นเรื่องเทคนิคเล็กๆ เพื่อ "ปกป้องดอลลาร์จากนักเก็งกำไร" ไม่ใช่การผิดนัดชำระต่อทั้งโลก ทั้งที่ในสาระแล้วมันคือการที่ลูกหนี้รายใหญ่ที่สุดของโลกประกาศฝ่ายเดียวว่าจะไม่จ่ายหนี้เป็นทองตามสัญญาอีกต่อไป นักวิจารณ์เรียกมันตรงๆ ในเวลาต่อมาว่าเป็นการ "ชักดาบ" ครั้งใหญ่ที่สุดในประวัติศาสตร์การเงิน
"The dollar is our currency, but it's your problem" (ดอลลาร์คือเงินสกุลของเรา แต่มันคือปัญหาของพวกคุณ)
โดย John Connally รัฐมนตรีคลังสหรัฐฯ ในขณะนั้น พูดกับกลุ่มรัฐมนตรีคลังนานาชาติที่ไม่พอใจการตัดสินใจฝ่ายเดียวของสหรัฐฯ ปี 1971
ประโยคนี้เป็นวลีที่มักถูกหยิบมาเล่าซ้ำเวลาพูดถึง Nixon Shock เพราะสรุปทัศนคติของฝ่ายสหรัฐฯ ได้ตรงที่สุด ดอลลาร์เป็นสกุลเงินที่สหรัฐฯ พิมพ์ได้เอง แต่ผลกระทบจากการตัดสินใจฝ่ายเดียวตกอยู่กับทั้งโลกที่ถือดอลลาร์อยู่ในมือ
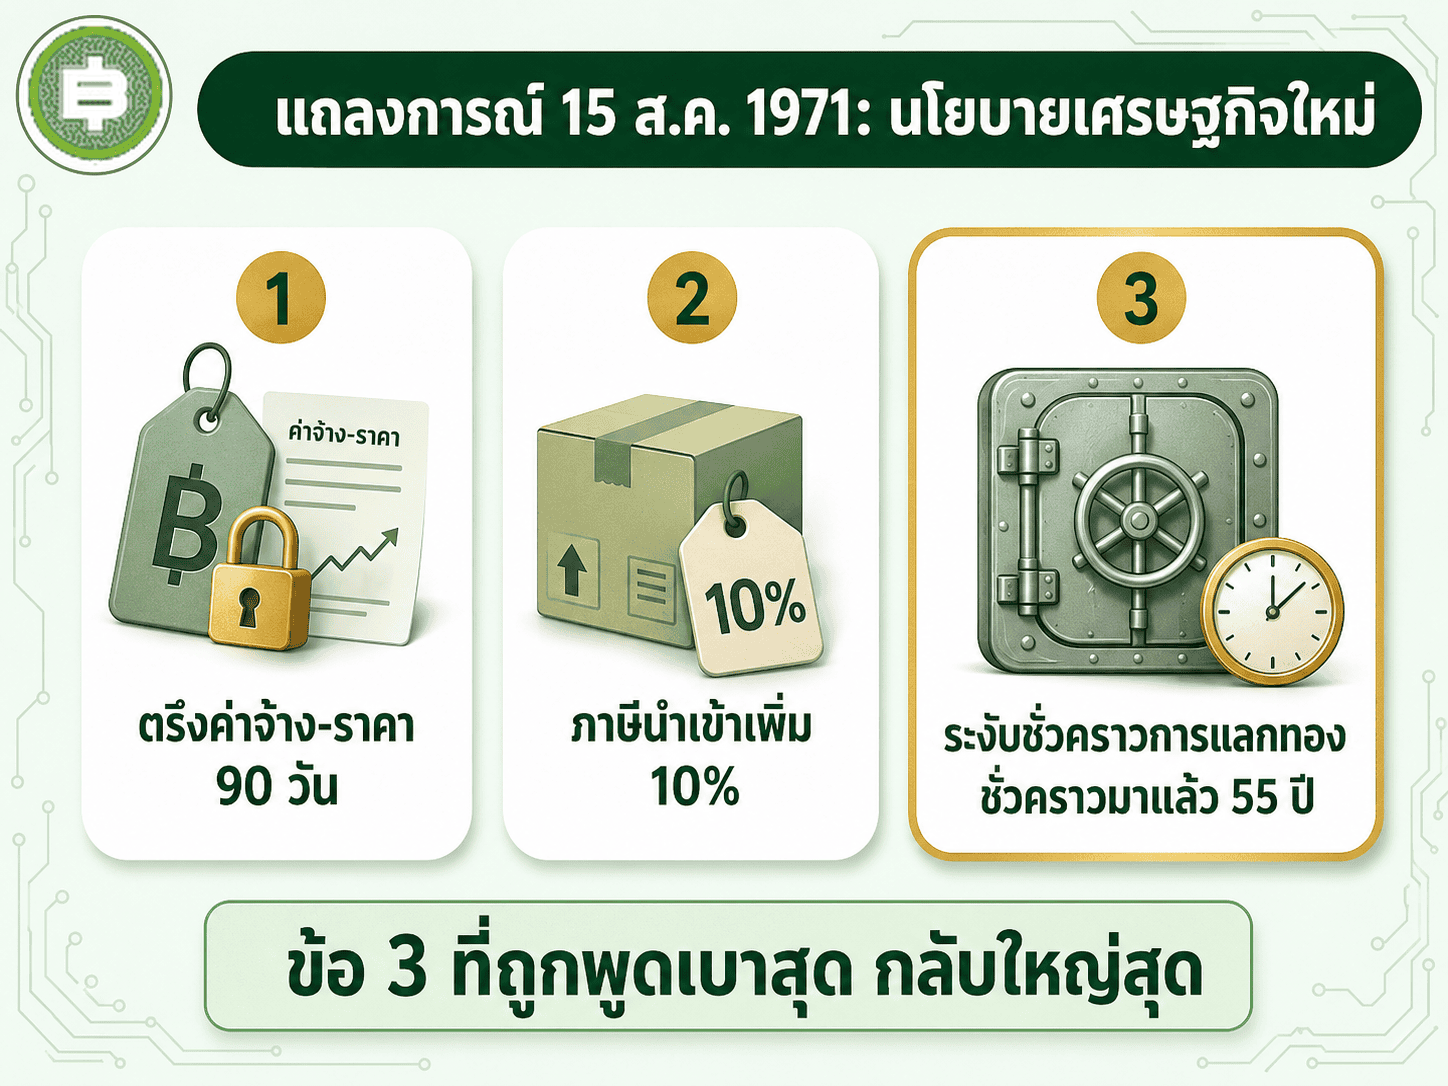
ภาพ: แสดงแถลงการณ์ของประธานาธิบดีนิกสันเมื่อ 15 สิงหาคม 1971 ที่ประกาศ 'นโยบายเศรษฐกิจใหม่' ซึ่งซ่อนการระงับแลกดอลลาร์เป็นทองคำไว้เป็นหนึ่งในสามมาตรการ ทั้งที่เป็นเรื่องใหญ่ที่สุด
ที่ตลกร้ายคือคำว่า "ชั่วคราว" มีความพยายามกู้ระบบจริงหลังจากนั้น เดือนธันวาคม 1971 กลุ่มประเทศ G-10 (เบลเยียม แคนาดา ฝรั่งเศส เยอรมนีตะวันตก อิตาลี ญี่ปุ่น เนเธอร์แลนด์ สวีเดน อังกฤษ และสหรัฐฯ) นัดประชุมกันที่ Smithsonian Institution กรุงวอชิงตัน ดี.ซี. แล้วเซ็นข้อตกลงที่เรียกกันในเวลาต่อมาว่า Smithsonian Agreement ลดค่าดอลลาร์เทียบทองจาก 35 เป็น 38 ดอลลาร์ต่อออนซ์ (ราว 7.9%) พร้อมให้สกุลเงินอื่นปรับค่าแข็งขึ้นเทียบดอลลาร์ (เยนแข็งขึ้น 16.9% มาร์กเยอรมัน 13.6% ฟรังก์ฝรั่งเศส 8.6% ลีราอิตาลี 7.5% ส่วนปอนด์อังกฤษคงเดิม) นิกสันเองประกาศชื่นชมข้อตกลงนี้ว่าเป็น "ข้อตกลงการเงินที่ยิ่งใหญ่ที่สุดในประวัติศาสตร์โลก" (the greatest monetary agreement in the history of the world) แต่คำชมนั้นอยู่ได้ไม่ถึง 15 เดือน เพราะข้อตกลงไม่ได้แก้ปัญหาที่ต้นตอคือวินัยการคลังและการพิมพ์เงินของสหรัฐฯ เอง 14 กุมภาพันธ์ 1973 สหรัฐฯ ต้องประกาศลดค่าดอลลาร์อีกรอบ 10% ญี่ปุ่นและชาติยุโรปจึงตัดสินใจปล่อยค่าเงินลอยตัวแทนที่จะพยายามตรึงตามข้อตกลงต่อไป และไม่มีใครพูดถึงการกลับไปผูกกับทองอีกเลย มาตรการชั่วคราวของนิกสันจึงมีอายุครบ 55 ปีในปี 2026 นี้
โลกหลังทอง: อัตราแลกเปลี่ยนลอยตัวและเงินเฟียตเต็มรูปแบบ
เมื่อไม่มีทองเป็นสมอ ค่าเงินของแต่ละประเทศก็ถูกกำหนดโดยตลาด ลอยขึ้นลงตามอุปสงค์อุปทาน ความเชื่อมั่น และนโยบายของธนาคารกลางแต่ละแห่ง นี่คือระบบที่เราอยู่กันมาตั้งแต่ปี 1973 จนถึงปัจจุบัน
คำถามที่คนมักถามคือ แล้วเงินเฟียตมี "อะไร" ทำให้มันมีค่า คำตอบตรงไปตรงมาที่สุดคือสามชั้นซ้อนกัน: (1) กฎหมายบังคับให้รับชำระหนี้ได้ (legal tender) (2) รัฐเก็บภาษีเป็นเงินสกุลนั้น ทุกคนจึงต้องหามันมาถือ และ (3) ความเชื่อมั่นร่วมกันว่าคนอื่นจะยังรับมันพรุ่งนี้ ชั้นที่สามนี้เปราะที่สุด และเป็นชั้นที่พังก่อนเสมอในประเทศที่เงินเฟ้อรุนแรง
อีกเรื่องที่คนมักเข้าใจคลาดคือวิธีที่เงินเฟียตถูก "สร้าง" เงินใหม่ส่วนใหญ่ในระบบไม่ได้มาจากแท่นพิมพ์ของรัฐ แต่มาจากการปล่อยสินเชื่อของธนาคารพาณิชย์ ทุกครั้งที่ธนาคารอนุมัติเงินกู้ เงินฝากก้อนใหม่ก็ถูกสร้างขึ้นในระบบ (Lyn Alden สรุปสั้นๆ ใน Broken Money ว่า "lending creates deposits") ปริมาณเงินในโลกเฟียตจึงพองและหดตามวัฏจักรสินเชื่อเป็นหลัก โดยมีธนาคารกลางคอยคุมจังหวะผ่านดอกเบี้ย
มองลึกลงไปอีกชั้น เงินในระบบเฟียตทั้งหมดคือหนี้สินซ้อนกันเป็นชั้นๆ ไม่มีชั้นไหนเป็นสินทรัพย์ที่ยืนได้ด้วยตัวเอง Alden เรียกภาพนี้ว่า "a layered stack of IOUs" (ตั๋วสัญญาใช้เงินซ้อนกันเป็นชั้น): เงินฝากในบัญชีธนาคารคือหนี้สินของธนาคารพาณิชย์ต่อผู้ฝาก ส่วนเงินสำรองที่ธนาคารพาณิชย์ถือไว้กับธนาคารกลาง (เงินฐาน) ก็คือหนี้สินของธนาคารกลางอีกทอดหนึ่ง ซึ่งตั้งแต่ปี 1971 เป็นต้นมาหนี้สินก้อนนี้ไม่มีอะไรค้ำอยู่เลย ก่อนหน้านั้นระบบยืนอยู่บนทองคำซึ่งเป็น "สินทรัพย์ที่ไม่ใช่หนี้สินของใคร" แต่หลัง Nixon Shock ฐานรากทั้งระบบเปลี่ยนไปยืนอยู่บนพันธบัตรรัฐบาล ซึ่งก็เป็นหนี้สินอีกชั้นหนึ่งเช่นกัน Alden สรุปภาพรวมทั้งระบบไว้สั้นๆ ว่า "it's liabilities all the way down" เงินเฟียตทุกหน่วยจึงเป็นสัญญาว่าจะจ่ายที่ไม่มีจุดจบ ไม่ใช่ของที่จบสมบูรณ์ในตัวเองแบบทองคำ
สิ่งที่ทำให้ระบบนี้ค้ำได้แปลกๆ มาถึงทุกวันนี้ มีเหรียญอีกด้านที่นักเศรษฐศาสตร์เรียกว่า Exorbitant Privilege (สิทธิพิเศษที่แพงเกินจริง) คำที่ Valéry Giscard d'Estaing รัฐมนตรีคลังฝรั่งเศสในยุคเดียวกับเดอ โกล (ภายหลังขึ้นเป็นประธานาธิบดีฝรั่งเศส) บัญญัติไว้ตั้งแต่ทศวรรษ 1960 เพื่ออธิบายว่าสหรัฐฯ ได้อะไรตอบแทนจากการที่โลกต้องพึ่งดอลลาร์: นำเข้าสินค้าได้ถูกกว่าประเทศอื่น กู้เงินจากต่างชาติได้ถูกกว่า เพราะโลกยังต้องการถือดอลลาร์อยู่ดีไม่ว่าเฟดจะพิมพ์เพิ่มแค่ไหน นี่คือเหรียญอีกด้านของ Triffin Dilemma ที่เล่าไปก่อนหน้านี้พอดี สิทธิพิเศษที่สหรัฐฯ ได้รับ กับปัญหาเชิงโครงสร้างที่ระบบต้องแบกรับ แท้จริงแล้วเป็นกลไกเดียวกันมองจากคนละมุมเท่านั้นเอง
ประเด็นนี้เคยเป็นดราม่าใหญ่ในไทยมาแล้ว ตามข่าวที่รายงานกันในสื่อไทยขณะนั้น กันยายน 2024 ซีเค เจิง (CK Cheong) ซีอีโอ Fastwork โพสต์ข้อความสั้นๆ ว่า "เงินสดคือหนี้สิน" จนเกิดการถกเถียงกันทั่วโซเชียลไทย หลายคนแย้งว่าฟังดูผิดหลักบัญชี เพราะเงินสดในมือเราคือสินทรัพย์ ไม่ใช่หนี้สิน ซึ่งถ้ามองจากฝั่งผู้ถือก็ถูกต้อง แต่สิ่งที่ CK พยายามสื่อ (แม้โพสต์เดียวจะสั้นเกินกว่าจะอธิบายครบ) นั้นตรงกับกรอบ "layered stack of IOUs" ของ Alden พอดี: เงินสดเป็นสินทรัพย์ของเราก็จริง แต่พร้อมกันนั้นมันคือหนี้สินของอีกฝั่งเสมอ ธนบัตรในกระเป๋าคือหนี้สินของธนาคารกลางที่ออกมัน เงินในบัญชีธนาคารคือหนี้สินของธนาคารพาณิชย์ที่รับฝาก สองมุมนี้ไม่ได้ขัดกัน แค่เป็นคนละฝั่งของงบดุลเดียวกัน ดราม่าครั้งนั้นจึงเป็นตัวอย่างที่ดีว่าประโยคสั้นๆ ที่ฟังดูขัดสามัญสำนึก บางทีก็มีกลไกทางบัญชีจริงรองรับอยู่ เพียงแต่ต้องขยายความให้ครบทั้งสองฝั่งงบดุล
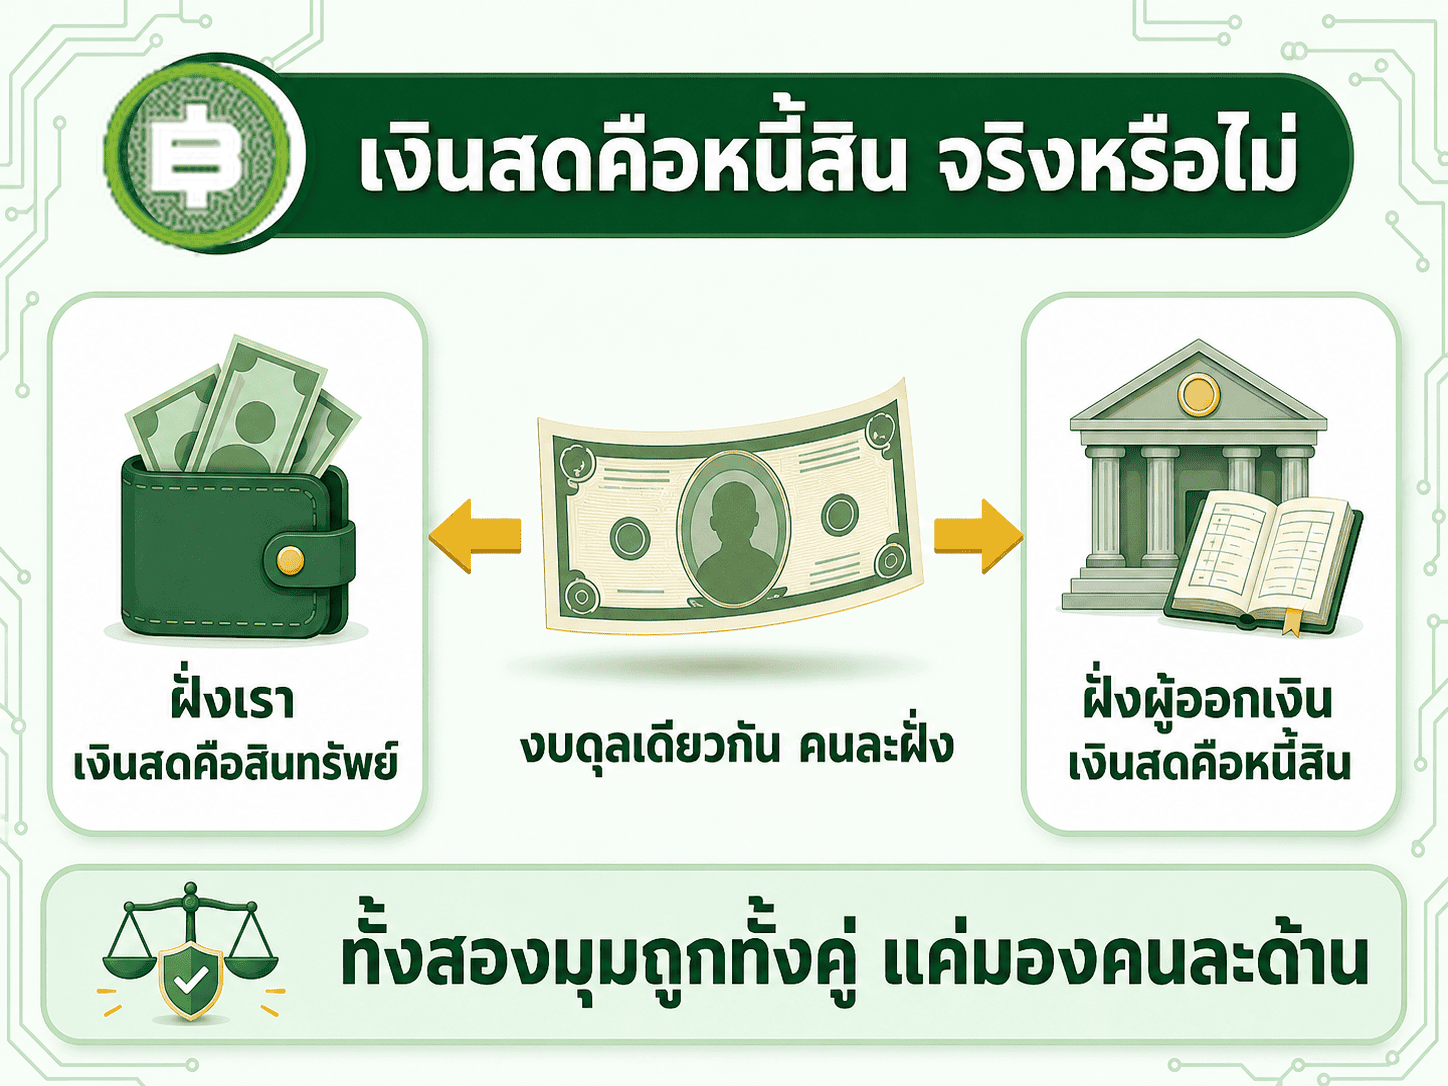
ภาพ: อธิบายดราม่า 'เงินสดคือหนี้สิน' ของ CK Cheong ในไทยปี 2024 ผ่านกรอบคิดที่ว่าเงินสดเป็นสินทรัพย์ของผู้ถือ แต่พร้อมกันนั้นก็เป็นหนี้สินของธนาคารกลางหรือธนาคารพาณิชย์ที่ออกมันเสมอ
พิมพ์เงินแล้วเกิดเงินเฟ้อเสมอไหม? คำตอบซับซ้อนกว่าที่คิด
ไม่เสมอ และความต่างระหว่างสองเหตุการณ์ใหญ่ล่าสุดคือบทเรียนที่ดีที่สุด: QE หลังวิกฤต 2008 ไม่ได้จุดเงินเฟ้อรุนแรงอย่างที่หลายคนทำนาย แต่การอัดเงินช่วงโควิด 2020-2021 จุดเงินเฟ้อจริง
Broken Money อธิบายความต่างนี้ด้วยการแยก "เงินฐาน" (base money เงินที่ธนาคารกลางสร้าง ส่วนใหญ่ค้างอยู่ในระบบธนาคาร) ออกจาก "เงินกว้าง" (broad money เงินในบัญชีที่คนทั่วไปใช้ได้จริง) ปี 2008 ธนาคารกลางขยายเงินฐานมหาศาลก็จริง แต่มันเข้าไปอุดรูรั่วในงบดุลธนาคารที่กำลังพัง เงินกว้างในมือประชาชนแทบไม่โต Alden จึงเรียกมันว่าปฏิบัติการ "ต้านเงินฝืด" มากกว่าสร้างเงินเฟ้อ ส่วนปี 2020-2021 รัฐแจกเงินตรงเข้าบัญชีประชาชนพร้อมกับที่ธนาคารกลางอัดสภาพคล่อง เงินกว้างพุ่งราว 40% ในสองปี และเงินเฟ้อจริงก็ตามมาในปี 2021-2022 ตามคาด
บทเรียนคือเงินเฟียตไม่ใช่ระเบิดเงินเฟ้อตลอดเวลาแบบที่มีมโนภาพกัน แต่มันคือระบบที่ไม่มีเพดานแข็ง จะเฟ้อหรือไม่ขึ้นกับวินัยและการเมืองของผู้คุมระบบล้วนๆ ซึ่งประวัติศาสตร์บอกว่าวินัยนั้นมักถูกทดสอบหนักที่สุดในยามวิกฤต และมักแพ้
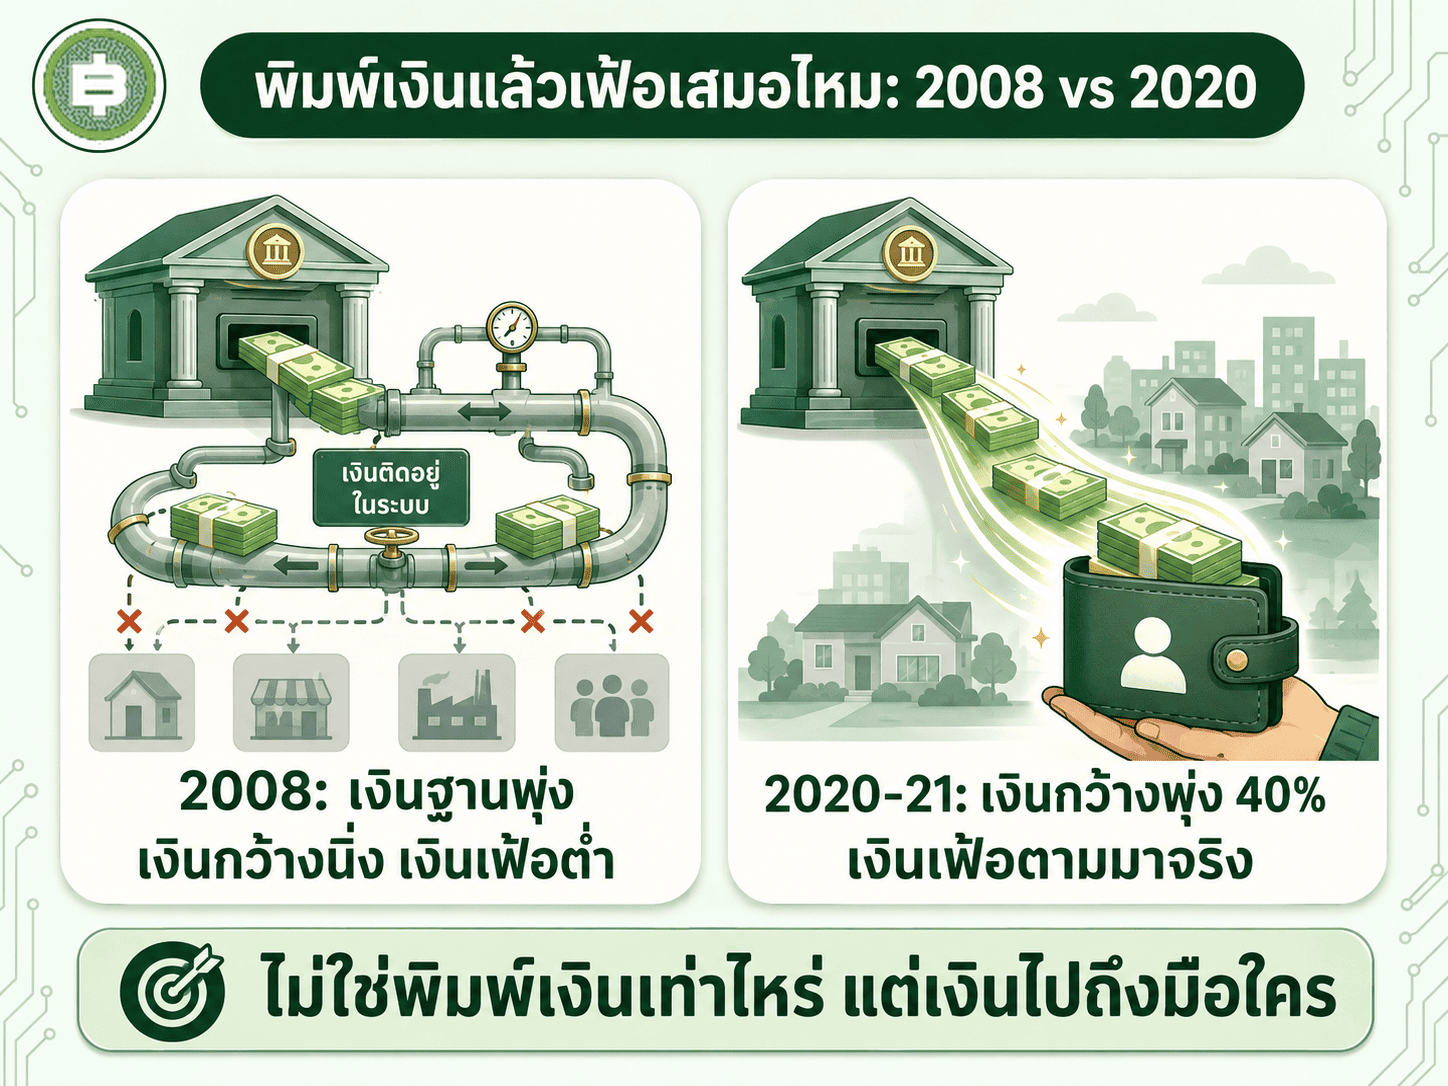
ภาพ: เปรียบเทียบผลของการอัดฉีดเงินสองครั้งใหญ่ คือ QE หลังวิกฤต 2008 ที่ไม่จุดเงินเฟ้อรุนแรงเพราะเงินค้างอยู่ในระบบธนาคาร กับการแจกเงินตรงช่วงโควิดปี 2020-2021 ที่ทำให้เงินกว้างในมือประชาชนพุ่งขึ้นจนเกิดเงินเฟ้อจริง
ข้อดีและความเสี่ยงของระบบไร้ทองคำค้ำ
ระบบเฟียตไม่ใช่ปีศาจร้ายไร้ข้อดี ความยืดหยุ่นของมันช่วยโลกผ่านวิกฤตมาหลายครั้งจริง แต่ราคาที่จ่ายคือการที่มูลค่าเงินออมของทุกคนขึ้นอยู่กับการตัดสินใจของคนไม่กี่คน
ฝั่งข้อดี: ธนาคารกลางอัดสภาพคล่องยามวิกฤตได้ทันทีโดยไม่ต้องรอขุดทอง (2008 และ 2020 คือตัวอย่างที่ระบบทองคำทำไม่ได้แน่นอน) นโยบายการเงินปรับตามสภาพเศรษฐกิจแต่ละประเทศได้ และไม่ต้องเปลืองทรัพยากรจริงไปกับการขุด-ขน-เฝ้าโลหะ
ฝั่งความเสี่ยง: ไม่มีกลไกใดหยุดการพิมพ์เกินได้นอกจากวินัยของผู้พิมพ์ ผู้ออมแบกรับต้นทุนผ่านเงินเฟ้อโดยไม่เคยถูกถาม และผลประโยชน์ของเงินใหม่กระจุกอยู่กับผู้ที่อยู่ใกล้ก๊อกเงินก่อนคนอื่น คำถามพวกนี้ค้างคาอยู่ในระบบมาตั้งแต่ปี 1971 และทุกครั้งที่คำตอบของวิกฤตคือ "พิมพ์เพิ่ม" มันก็ดังขึ้นอีกหน่อย จนในปี 2008 มีคนเลือกตอบด้วยวิธีที่ต่างออกไปโดยสิ้นเชิง: สร้างเงินที่ไม่มีใครพิมพ์เพิ่มได้เลย (Bitcoin มีมูลค่าจากอะไร)
เรื่องที่น่าขันคือ ตั้งแต่ยกเลิกพันธะผูกดอลลาร์กับทองในปี 1971 ธนาคารกลางทั่วโลกก็ไม่มีข้อบังคับทางกฎหมายให้ต้องถือทองคำอีกต่อไป แต่สิ่งที่เกิดขึ้นจริงกลับสวนทาง ตามข้อมูลจาก World Gold Council ทองคำสำรองรวมของธนาคารกลางทั่วโลกเคยขึ้นไปแตะจุดสูงสุดที่ 38,347 ตันในปี 1964 ช่วงปลายยุค Bretton Woods ก่อนจะถูกเทขายต่อเนื่องหลายทศวรรษจนเหลือเพียง 29,936 ตันในปี 2008 ซึ่งเป็นจุดต่ำสุดในรอบกว่าครึ่งศตวรรษ แต่นับจากปี 2010 เป็นต้นมาธนาคารกลางกลับเป็นฝ่ายซื้อสุทธิทุกปี และเร่งซื้อหนักเป็นพิเศษตั้งแต่ปี 2022 (มากกว่า 1,000 ตันต่อปีติดต่อกันในปี 2022-2024 ซึ่งเป็นระดับซื้อสุทธิสูงสุดนับตั้งแต่ปี 1950) จนถึงปลายปี 2025 ทองคำสำรองทั่วโลกขยับขึ้นมาอยู่ที่ราว 36,500 ตัน ใกล้จะแตะสถิติเดิมของปี 1964 เข้าไปทุกที แม้จะยังไม่แซง ทั้งที่ไม่มีกฎหมายไหนบังคับให้ต้องถือมันอีกแล้ว แรงจูงใจหลักคือความไม่ไว้ใจระบบดอลลาร์ (โดยเฉพาะหลังสหรัฐฯ และยุโรปอายัดทุนสำรองของรัสเซียปี 2022) มากกว่าการเตรียมกลับไปผูกเงินกับทองอีกครั้ง เป็นภาพสะท้อนที่น่าสนใจว่าแม้จะเลิกบังคับกันไปครึ่งศตวรรษ ทองคำก็ยังไม่เคยหายไปจากความเชื่อมั่นของผู้คุมระบบการเงินโลกจริงๆ
คำถามที่พบบ่อย
Nixon Shock คืออะไร?
การประกาศของประธานาธิบดีนิกสันเมื่อ 15 สิงหาคม 1971 ระงับการแลกเงินดอลลาร์เป็นทองคำ "ชั่วคราว" ซึ่งกลายเป็นถาวร และเป็นจุดเริ่มต้นของระบบเงินเฟียตกับอัตราแลกเปลี่ยนลอยตัวที่โลกใช้จนถึงปัจจุบัน
ทำไมมาตรการชั่วคราวถึงกลายเป็นถาวร?
เพราะความพยายามกู้ระบบ (ข้อตกลง Smithsonian ปลายปี 1971) พังภายในเวลาไม่ถึงสองปี เมื่อตลาดเห็นแล้วว่าสหรัฐฯ ไม่มีทองพอและไม่มีเจตจำนงจะกลับไปผูกจริง สกุลเงินหลักทั้งหมดจึงปล่อยลอยตัวตั้งแต่ต้นปี 1973 และไม่มีการกลับไปอีกเลย
เงินเฟียตมีอะไรทำให้มีมูลค่า?
สามชั้นซ้อนกัน: กฎหมายรับรองให้ชำระหนี้ได้ รัฐเก็บภาษีเป็นสกุลนั้นทำให้ทุกคนต้องถือ และความเชื่อมั่นร่วมกันว่าคนอื่นจะยังรับมันในวันพรุ่งนี้
พิมพ์เงินแล้วเงินเฟ้อเสมอไหม?
ไม่เสมอ ขึ้นกับว่าเงินใหม่ไปอยู่ที่ไหน ถ้าค้างในระบบธนาคาร (แบบ QE ปี 2008) เงินเฟ้อผู้บริโภคอาจต่ำ แต่ถ้าเข้าถึงมือประชาชนโดยตรงจำนวนมาก (แบบปี 2020-2021 ที่เงินกว้างโต ~40% ในสองปี) เงินเฟ้อจริงจะตามมา
Triffin Dilemma คืออะไร เกี่ยวอะไรกับ Nixon Shock?
ข้อขัดแย้งที่นักเศรษฐศาสตร์ Robert Triffin ชี้ไว้ตั้งแต่ปี 1960 ว่าระบบ Bretton Woods เดินหน้าต่อไม่ได้ เพราะสหรัฐฯ ต้องขาดดุลชำระเงินให้โลกมีดอลลาร์ใช้พอ แต่ยิ่งขาดดุลมาก ดอลลาร์ในมือต่างชาติก็ยิ่งสะสมจนเกินทองคำที่สหรัฐฯ มีจริง ซึ่งจะทำให้ความเชื่อมั่นพังในที่สุด Nixon Shock ปี 1971 คือจุดที่ตรรกะนี้เดินมาถึงปลายทางจริง
Nixon Shock เกี่ยวอะไรกับ Bitcoin?
มันคือจุดที่เงินโลกหลุดจากสิ่งค้ำที่ผลิตเพิ่มไม่ได้โดยสมบูรณ์ เปิดยุคที่ปริมาณเงินขึ้นกับดุลยพินิจของผู้คุมระบบล้วนๆ คำถามเรื่องความน่าเชื่อถือของระบบนี้สะสมมาเรื่อยๆ จนกลายเป็นหนึ่งในแรงผลักสำคัญของการสร้าง Bitcoin ในปี 2008
หลัง Nixon Shock เปิดยุคเงินไร้สิ่งค้ำ ความพยายามแรกๆ ในการสร้างเงินดิจิทัลก็ตามมาไม่นาน อ่านต่อที่ เงินดิจิทัลก่อน Bitcoin ที่ล้มจริง (DigiCash, e-gold)
📖 เรื่องนี้ผู้เขียนเล่าไว้ละเอียดกว่านี้ในหนังสือ Bitcoin & Blockchain 101 เงินดิจิทัลเปลี่ยนโลก (ฉบับ UPDATE 2024) หาซื้อฉบับเต็มได้ที่นี่
เสริมข้อมูลจากคลังหนังสือของไมเคิล: Broken Money (Lyn Alden) "lending creates deposits" (บทที่ 15, น.PDF203), "it's liabilities all the way down" / "a layered stack of IOUs" (บทที่ 14, น.PDF190-192), การแยก base/broad money และการเทียบ 2008 vs 2020-21 (น.PDF293-294)
📌 อ่านเพิ่มเติม: Capital Wars: สภาพคล่องโลกทำงานยังไงกันแน่