
น้ำโลกยังเยอะ แต่ของค้ำประกันน้อยสุดในรอบ 17 เดือน Bitcoin กำลังบอกอะไร (Capital Wars 4)
สภาพคล่องโลก 196.4 ล้านล้านดอลลาร์ แต่หลักประกันต่ำสุดในรอบ 17 เดือน ตัวคูณสูงสุดตั้งแต่ 2010 สรุป Behind The Crypto EP.33 คำเตือนของ Howell และเส้น 70,000
ตัวเลขสภาพคล่องโลกล่าสุดของ Michael Howell ดูเหมือนข่าวดี สภาพคล่องโลก หรือที่รายการเรียกสั้นๆ ว่าน้ำโลก คือเงินที่พร้อมไล่ซื้อสินทรัพย์ทั่วโลก ยังอยู่ที่ 196.4 ล้านล้านดอลลาร์ ใกล้จุดสูงสุด 196.6 ล้านล้านที่ทำไว้เมื่อสองสัปดาห์ก่อน แต่ในรายงานฉบับเดียวกันมีอีกสองตัวเลขที่ชี้ไปคนละทาง ฐานหลักประกันที่ใช้ค้ำการกู้ต่ำสุดในรอบ 17 เดือน ส่วนตัวคูณที่ใช้ยืดเงินจากหลักประกันก้อนนั้นกลับสูงสุดตั้งแต่ปี 2010 เงินยังเยอะ แต่ยืนอยู่บนฐานที่บางลง คำถามที่ Behind The Crypto EP.33 ไล่หาคือ ระบบที่ยืดตัวขนาดนี้จะหดเมื่อไร และทำไม Howell ถึงบอกให้ดูคำตอบจากราคา Bitcoin
บทความนี้เป็นตอนที่ 4 ของซีรีส์ Capital Wars ตอนแรก วางกรอบทฤษฎีสภาพคล่องโลก (Global Liquidity) ของ Michael Howell จาก CrossBorder Capital ว่าตัวที่ขับราคาสินทรัพย์คือปริมาณเงินที่พร้อมไล่ซื้อสินทรัพย์ทั่วโลก ตอนที่ 2 เอาตัวเลขจริงมาทดสอบว่า GLI (ดัชนีสภาพคล่องโลกของ Howell) นำราคา Bitcoin ราว 13 สัปดาห์ และ BALI ที่ทีมคำนวณเองนำราว 14 สัปดาห์ ตอนที่ 3 อธิบายว่าทำไม Fed (ธนาคารกลางสหรัฐ) ขึ้นดอกเบี้ยแล้ว Bitcoin ยังขึ้นได้ และผู้ดำเนินรายการให้ความเห็นส่วนตัวว่า Bitcoin ยังมีโอกาสไปถึง 100,000 ดอลลาร์ช่วงปลายปีนี้ แต่ปีหน้าอาจไม่ใช่ปีที่ดี ตอนนี้อัปเดตภาพนั้นด้วยรายงาน Global Liquidity Watch ของ Howell ฉบับวันที่ 13 และ 20 ต.ค. 2026 กับบทความอีก 3 ชิ้นที่ออกในช่วงเดียวกัน
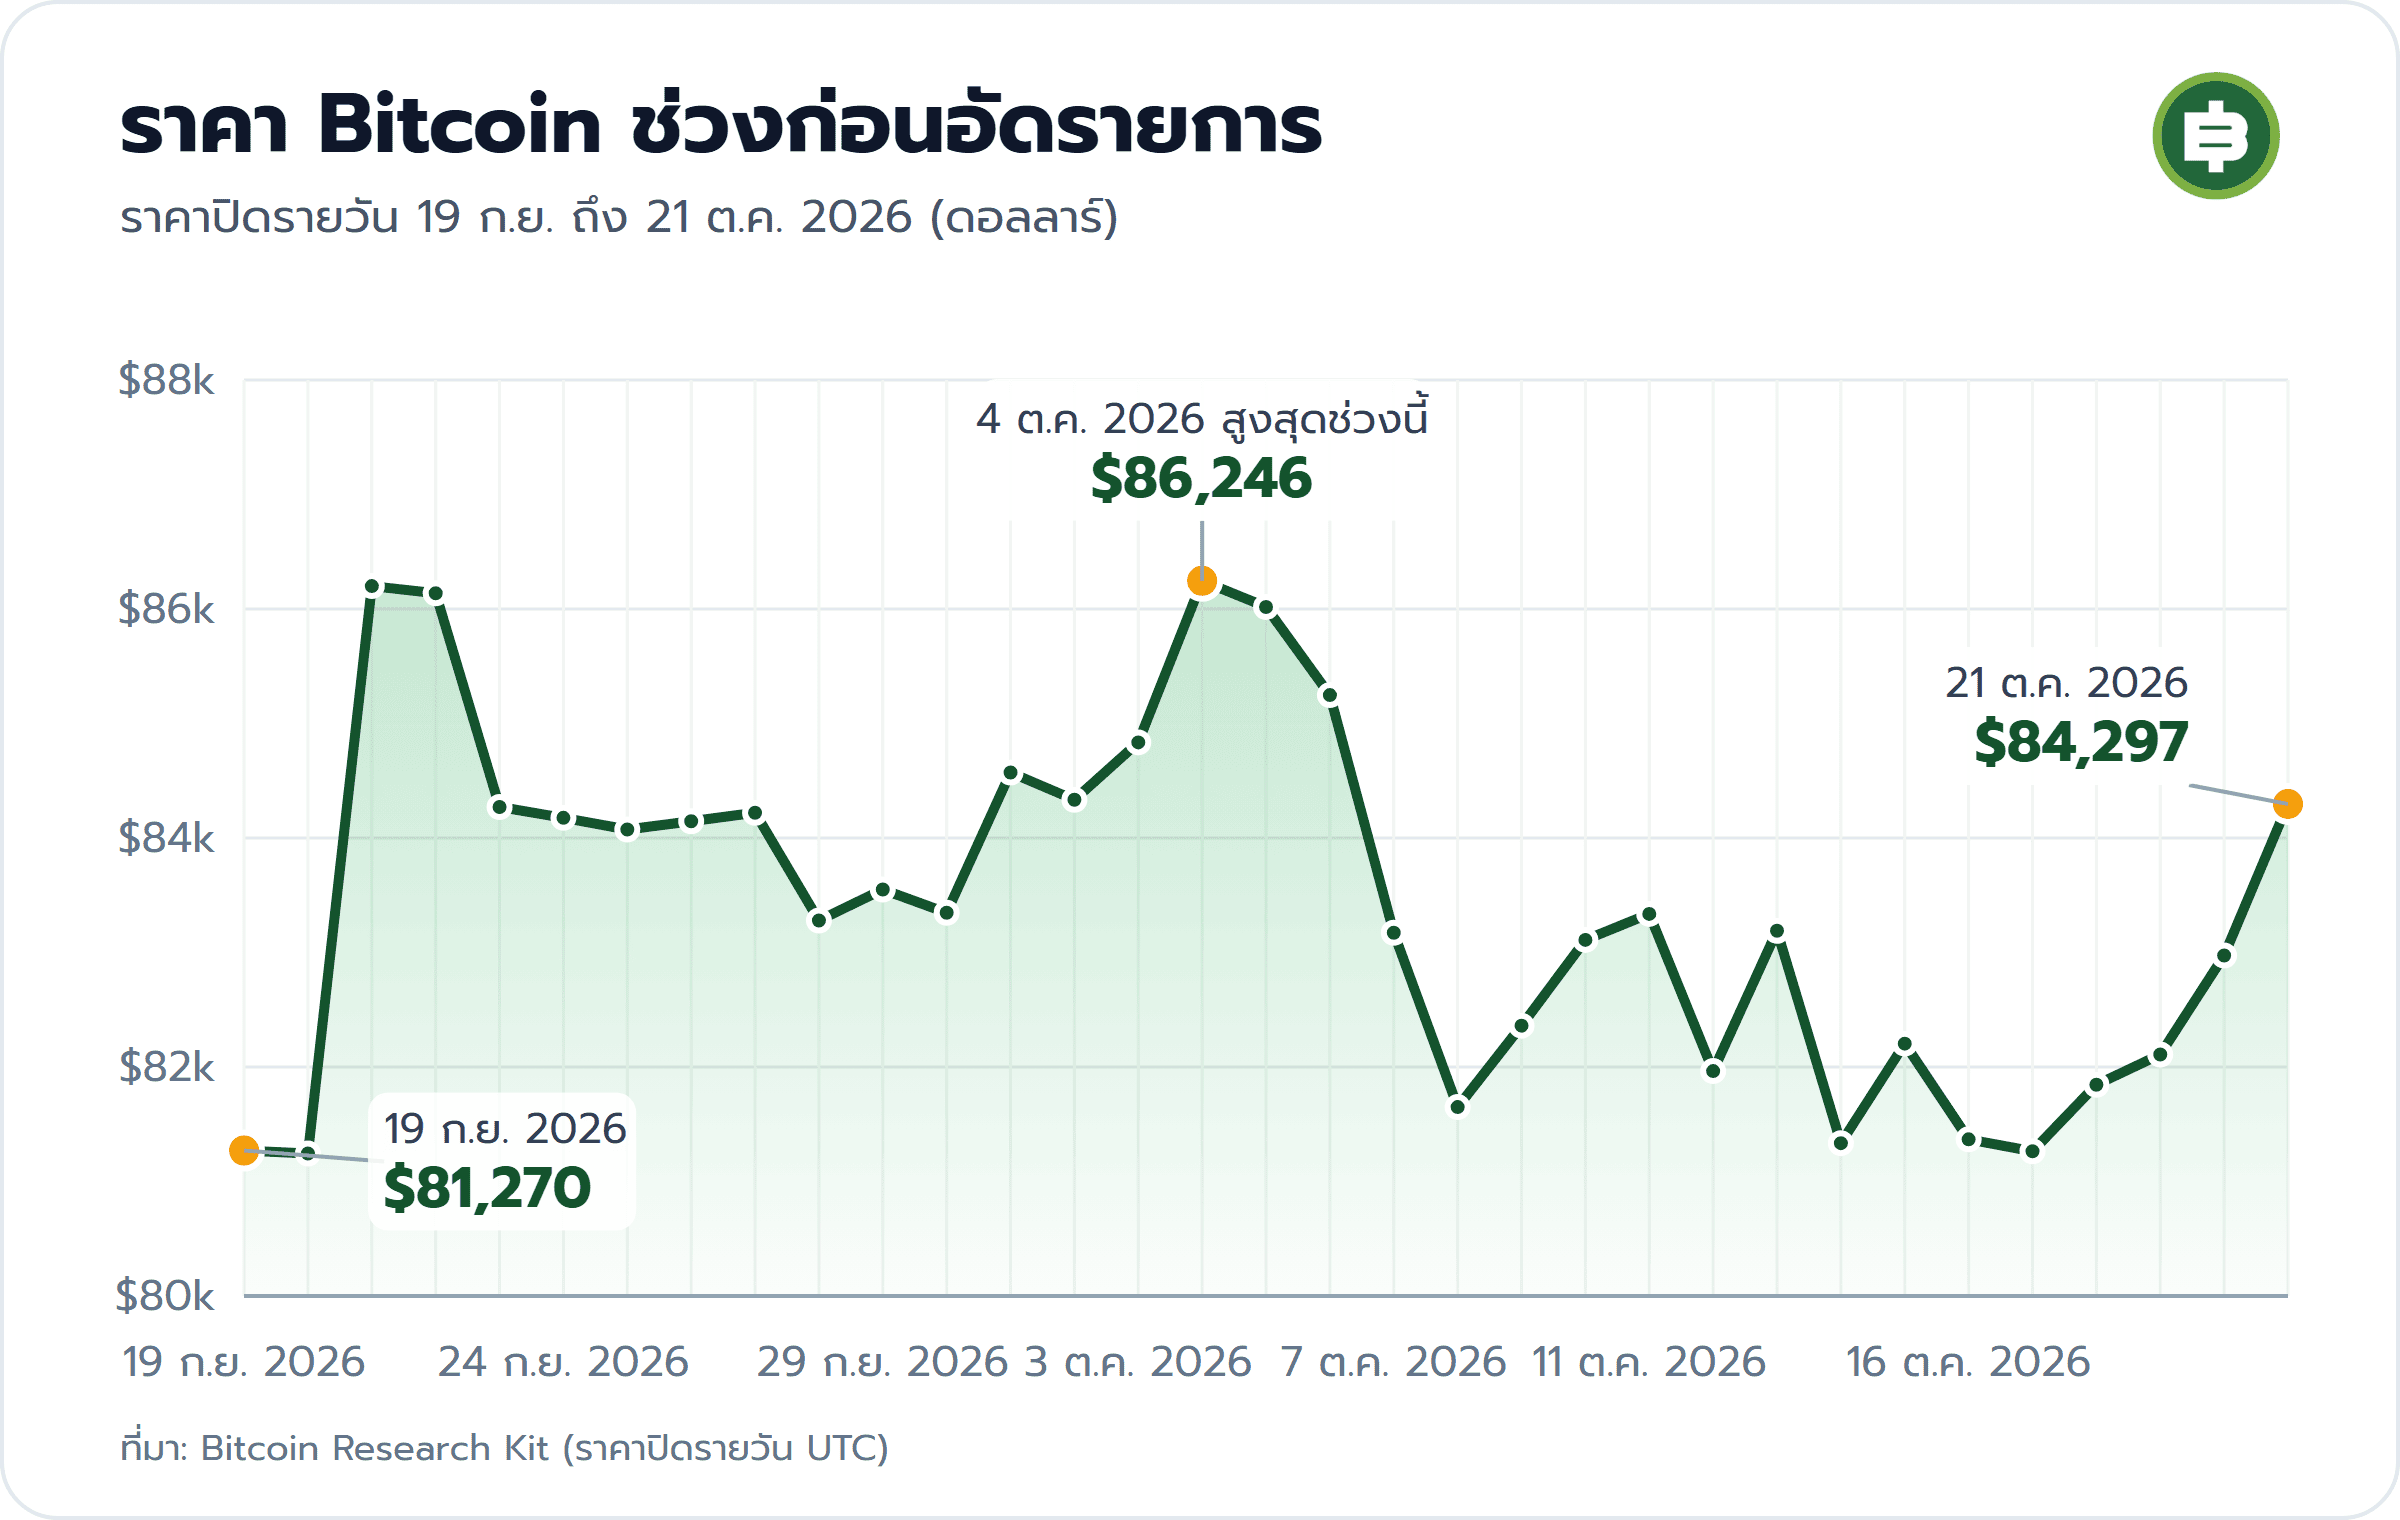
ภาพ: ราคา Bitcoin ช่วงก่อนอัดรายการ ทีมข่าว Bitcoin Addict ทำจากข้อมูล Bitcoin Research Kit
น้ำโลกยังเยอะ แต่ของค้ำประกันน้อยสุดในรอบ 17 เดือน
รายงาน Global Liquidity Watch วันที่ 20 ต.ค. 2026 มีตัวเลขสามตัวที่ต้องอ่านคู่กัน ตัวแรกคือ GLI 196.4 ล้านล้านดอลลาร์ ลงเป็นสัปดาห์ที่สองติดกันแต่ยังใกล้จุดสูงสุด ตัวที่สองคือฐานเงินเงา (Shadow Monetary Base) หรือก้อนหลักประกันที่ระบบใช้ค้ำการกู้ เหลือ 107.1 ล้านล้านดอลลาร์ ต่ำสุดในรอบ 17 เดือน ตัวที่สามคือตัวคูณหลักประกัน (Collateral Multiplier) 1.83 เท่า สูงสุดตั้งแต่ปี 2010 หรือในรอบ 16 ปี
จะเข้าใจว่าสามตัวนี้เกี่ยวกันอย่างไร ต้องย้อนไปที่หัวใจของทฤษฎี Capital Wars ก่อน Howell มองว่าเงินที่ไหลเข้าไปซื้อสินทรัพย์ไม่ได้มาจากเครื่องพิมพ์เงินของรัฐอย่างเดียว เงินก้อนใหญ่เกิดในระบบเครดิต คนที่ถือพันธบัตรเอาพันธบัตรไปจำนำแลกเงินสด เหมือนเอาทองไปเข้าโรงรับจำนำ ได้เงินมาก็ไปซื้อพันธบัตรอีกก้อน แล้วเอาไปจำนำต่อ ทำแบบนี้ไปเรื่อยๆ ระบบจะสร้างเงินได้หลายเท่าจากสินทรัพย์ก้อนเดียว ตลาดที่ทำหน้าที่เป็นโรงรับจำนำนี้คือตลาด repo หรือตลาดกู้ยืมระยะสั้นที่มีพันธบัตรค้ำ
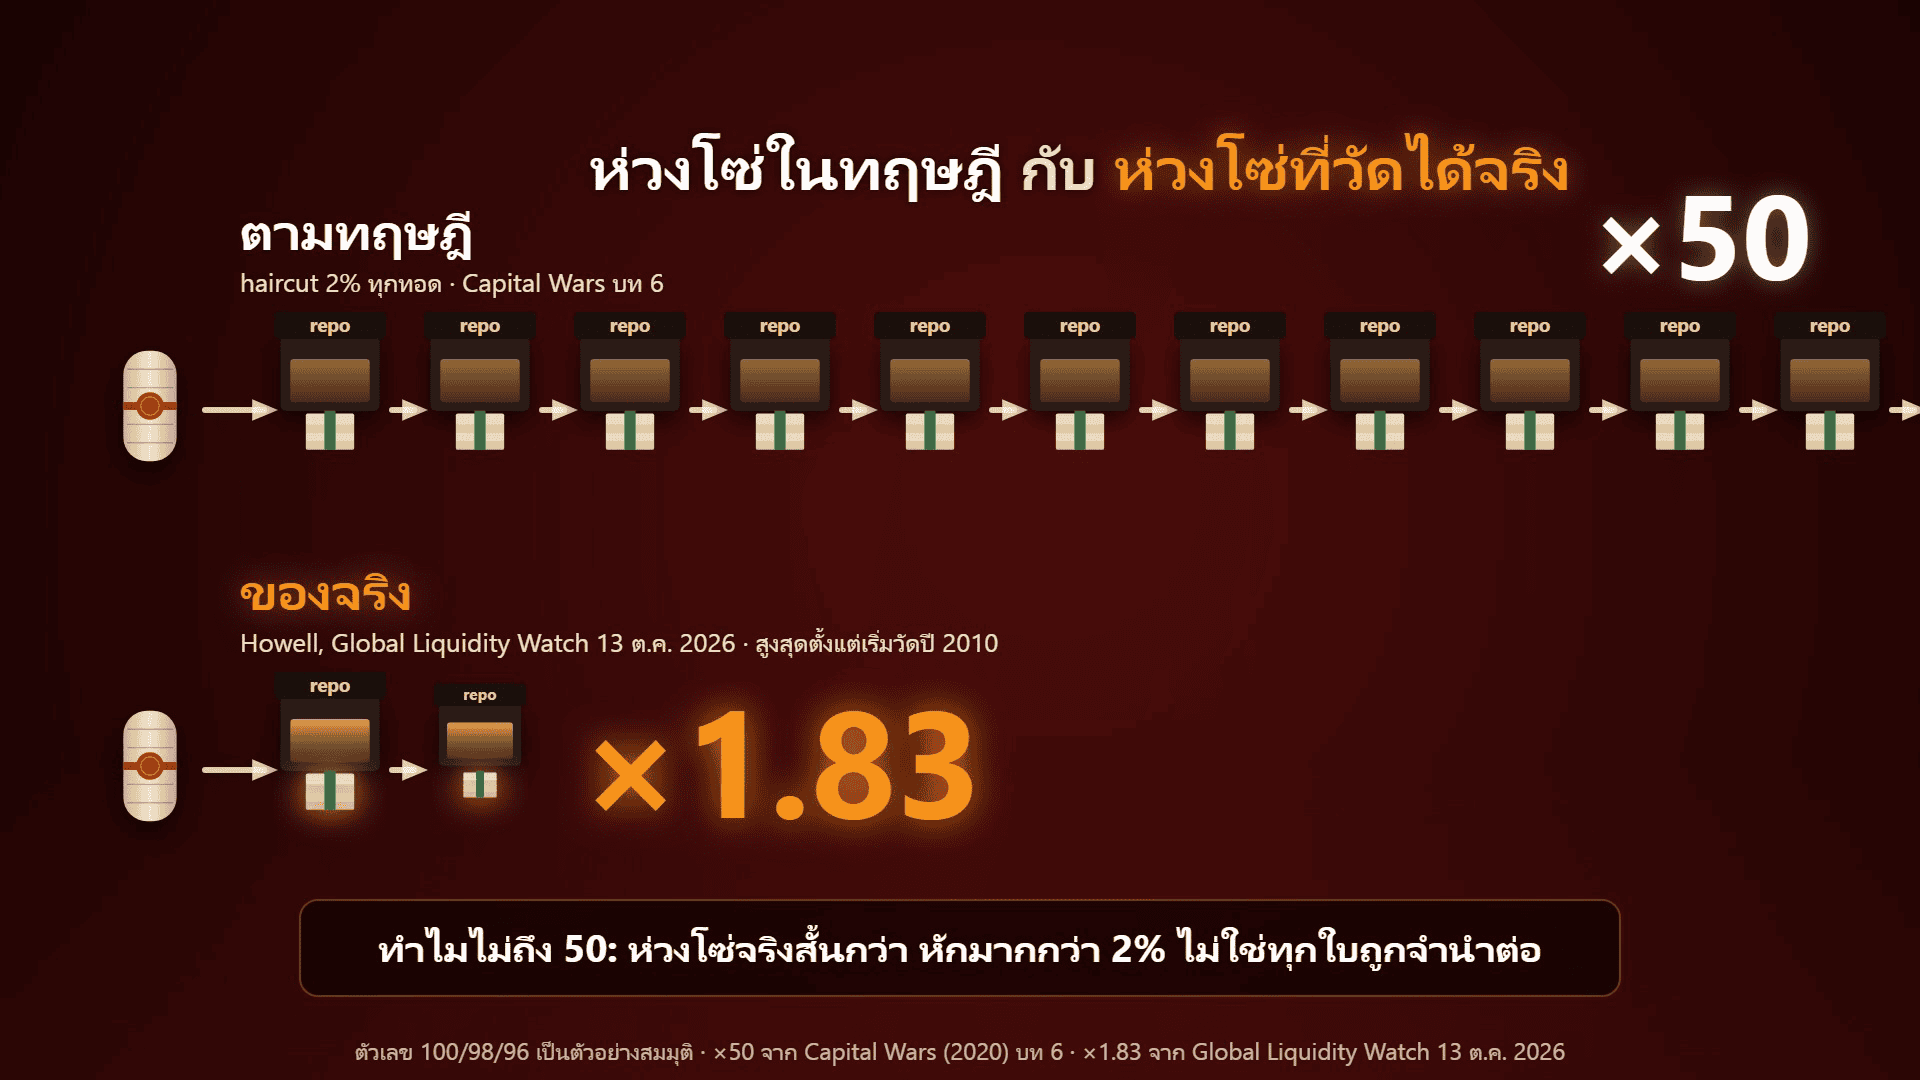
ภาพ: ห่วงโซ่จำนำในทฤษฎีกับที่วัดได้จริง ทีม Behind The Crypto ทำจากตัวอย่างในหนังสือ Capital Wars (2020) บทที่ 6 และตัวเลข Global Liquidity Watch
ในทางทฤษฎี ถ้าโรงรับจำนำหักไว้แค่ทอดละ 2% และห่วงโซ่ยาวพอ เงินที่สร้างได้จะสูงถึงราว 50 เท่าของสินทรัพย์ตั้งต้น ของจริงไม่มีทางยาวขนาดนั้น เพราะไม่ใช่ทุกคนเอาของไปจำนำต่อ และหลายทอดหักมากกว่า 2% ตัวคูณที่วัดได้จริงตอนนี้จึงอยู่ที่ 1.83 เท่า แต่ตัวเลขนี้คือระดับสูงสุดตั้งแต่ Howell เริ่มเก็บข้อมูลในปี 2010
ภาพรวมจึงย้อนแย้งกัน จากข้างนอกสภาพคล่องโลกดูยังเต็ม แต่ข้างในคือฐานหลักประกันที่หดลง ซึ่งชดเชยด้วยการยืมต่อหลายทอดที่มากขึ้น ลองนึกถึงคนสองคนที่มีเงินลงทุน 200 เท่ากัน คนแรกมีเงินตัวเอง 150 แล้วยืมเพิ่มให้เป็น 200 คนที่สองมีเงินตัวเอง 100 แล้วยืมจนเป็น 200 ยอดเงินเท่ากัน แต่คนที่สองใช้ leverage (การยืมเงินมาเพิ่มขนาดการลงทุน) สูงกว่าราว 1.5 เท่า ถ้าตลาดสะดุด คนที่สองเจ็บก่อนและเจ็บกว่า นี่คือคำเตือนหลักของ Howell ในรอบนี้ เงินยังเยอะ แต่ความเสี่ยงสูงขึ้น
"ตัวคูณหลักประกันยังอยู่ที่ระดับสูงสุดเป็นประวัติการณ์ 1.83 ส่วน haircut ของหลักประกันยังไม่ได้ขยับตามความผันผวนที่พุ่งขึ้นแรงในช่วงสัปดาห์ที่ผ่านมา"
Michael Howell, CrossBorder Capital, Global Liquidity Watch 20 ต.ค. 2026 ต้นฉบับ "The collateral multiplier remains at a record high of 1.83. Collateral haircuts have yet to react to the sharply higher volatility of the last week or so."
haircut ตัวเลขเล็กๆ ที่ดึงเงินออกจากระบบได้ทั้งก้อน
สิ่งที่ตัดสินว่าห่วงโซ่จำนำจะยาวหรือสั้นคือ haircut หรือส่วนที่โรงรับจำนำหักไว้ ถ้าเอาพันธบัตรมูลค่า 100 ไปค้ำ ผู้ให้กู้จะไม่ปล่อยกู้เต็ม 100 แต่หักส่วนหนึ่งไว้กันความเสี่ยงราคาหลักประกันตก ตัวเลขนี้ไม่ได้มาจาก Fed หรือรัฐบาล ผู้ให้กู้ในตลาดเป็นคนตั้งเอง ตามความรู้สึกว่าหลักประกันชิ้นนั้นน่าเชื่อถือแค่ไหน
หัก 2 ได้เงิน 98 หัก 10 ได้เงิน 90 ต่อทอดดูต่างกันนิดเดียว แต่ในห่วงโซ่ที่ยืมต่อกันหลายสิบทอด การขยับ haircut เพียงเล็กน้อยทำให้เงินทั้งระบบเปลี่ยนไปมาก ตัวอย่างที่ Howell ยกไว้ในบทที่ 6 ของหนังสือ Capital Wars คือวิกฤตซับไพรม์ หรือวิกฤตสินเชื่อบ้านคุณภาพต่ำในสหรัฐเมื่อปี 2007 ถึง 2008 ช่วงเดือนเมษายนปี 2007 ตราสาร ABS (Asset Backed Securities คือการเอาสินเชื่อบ้านหลายพันก้อนมัดรวมเป็นตราสารขาย) โดนหักไว้ราว 4% กู้ได้ราว 96% ของมูลค่า พอถึงเดือนสิงหาคมปีเดียวกัน haircut กระโดดขึ้นไปราว 60%
ในทางทฤษฎี haircut 4% ทำให้ห่วงโซ่สร้างเงินได้ราว 25 เท่า พอเป็น 60% ศักยภาพนั้นเหลือราว 1.7 เท่า ภายในเวลาราว 4 เดือน ต่อให้ราคาบ้านยังเท่าเดิม แต่พอ haircut เปลี่ยน เงินที่เคยยืมได้ก็หายไปก่อน คนที่ถือตราสารแล้วเอาไปจำนำต่อ บริษัทที่กู้เงินจากห่วงโซ่นี้ และทุกคนที่อยู่ปลายสาย มีปัญหาพร้อมกันทันที เงินสดหายากขึ้นทั้งระบบ ใครอยากเห็นภาพเหตุการณ์ช่วงนั้น ภาพยนตร์เรื่อง The Big Short (2015) เล่าไว้ค่อนข้างครบ
ภาพ: ภาพประกอบสร้างด้วย AI ทีม Behind The Crypto ทำจากแนวคิดในหนังสือ Capital Wars (2020)
ตัวที่บอกล่วงหน้าว่า haircut ของหลักประกันอย่างพันธบัตรจะขยับหรือไม่ คือดัชนี MOVE (ICE BofA MOVE Index) หรือดัชนีความผันผวนของพันธบัตรสหรัฐ คล้ายดัชนี VIX ของตลาดหุ้น ยิ่งต่ำยิ่งดี เมื่อราคาพันธบัตรผันผวนน้อย ผู้ให้กู้ก็หักน้อย ห่วงโซ่ก็ยาวได้ Howell เขียนใน Global Liquidity Watch วันที่ 13 ต.ค. 2026 ว่าช่วงเดือนเมษายนถึงกันยายน MOVE อยู่ราว 70 ถึง 80 ต่ำกว่าปกติ ต้นเดือนตุลาคมพุ่งขึ้นไปถึง 114 แล้วลงมาราว 98 ตอนที่เขียน ราคาปิดวันที่ 20 ต.ค. 2026 อยู่ที่ราว 102.3
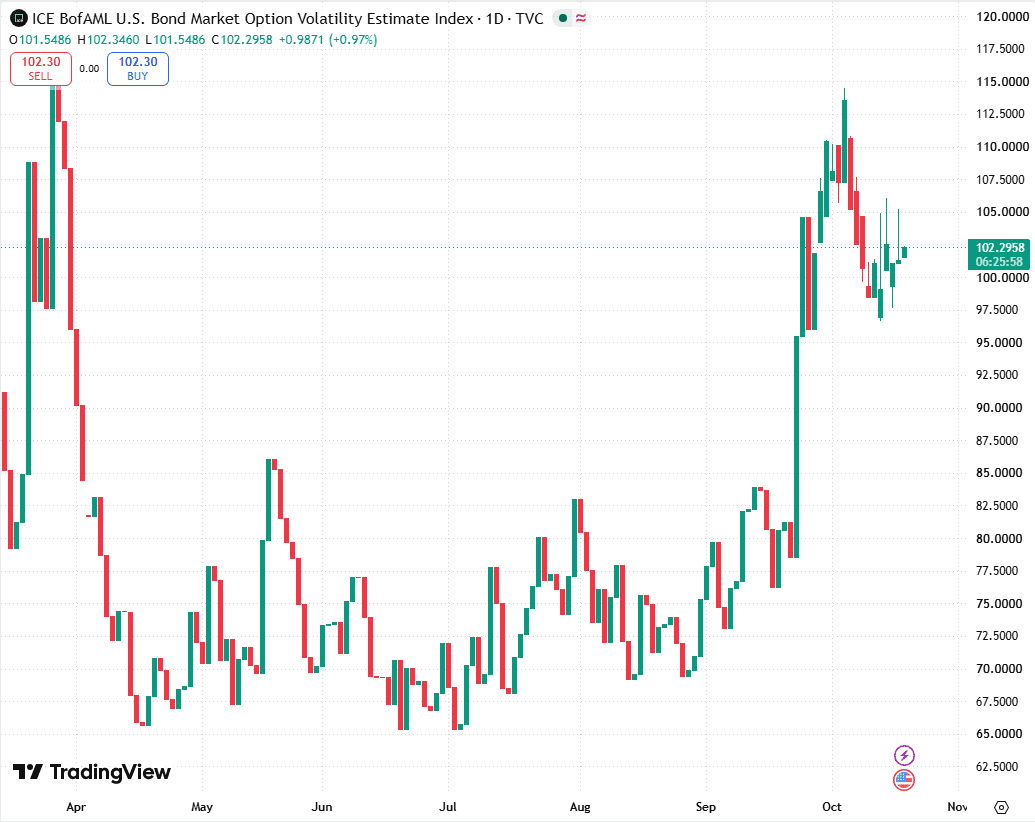
ภาพ: แคปหน้าจอดัชนี MOVE จาก TradingView (TVC:MOVE) แคปเมื่อ 20 ต.ค. 2026
ความย้อนแย้งอยู่ที่ว่า ตามปกติเมื่อ MOVE สูง ผู้ให้กู้ควรเพิ่ม haircut และตัวคูณควรลดลง แต่รอบนี้ MOVE ขึ้นมาอยู่แถว 100 ตั้งแต่ต้นเดือนตุลาคม ขณะที่ตัวคูณยังขึ้นไปทำจุดสูงสุดใหม่ Howell อ่านว่าตัวเลขสองตัวนี้ยังไม่สอดคล้องกัน และถ้าตลาดปรับให้กลับมาสอดคล้อง ทางที่เป็นไปได้มากกว่าคือ haircut ขึ้นตาม และเงินก้อนที่ยืดออกมาจะหดลง Howell มองเรื่องนี้เป็นคำเตือน ส่วนผู้ดำเนินรายการให้ความเห็นว่า จากตัวเลขตอนนี้ภาพยังไม่ถึงขั้นรุนแรง
ป้ายจำกัดความเร็วกับถนนที่โล่ง: วัดความตึงที่ตลาดกู้ข้ามคืน
ตอนที่ 3 อธิบายว่าช่วงที่ผ่านมามีเงินไหลเข้าระบบผ่านทางที่ไม่มีใครเรียกว่า QE (การที่ธนาคารกลางซื้อพันธบัตรเพื่อเติมเงินเข้าระบบ) ดอกเบี้ยนโยบายที่ขึ้นจึงเป็นแค่ป้ายจำกัดความเร็ว ส่วนสภาพถนนจริงยังโล่ง และมีคนเหยียบคันเร่งอยู่ การจะรู้ว่าเงินตึงจริงหรือไม่ จึงต้องดูที่ดอกเบี้ยที่เกิดขึ้นจริงในตลาด ไม่ใช่ตัวเลขที่ Fed ประกาศ
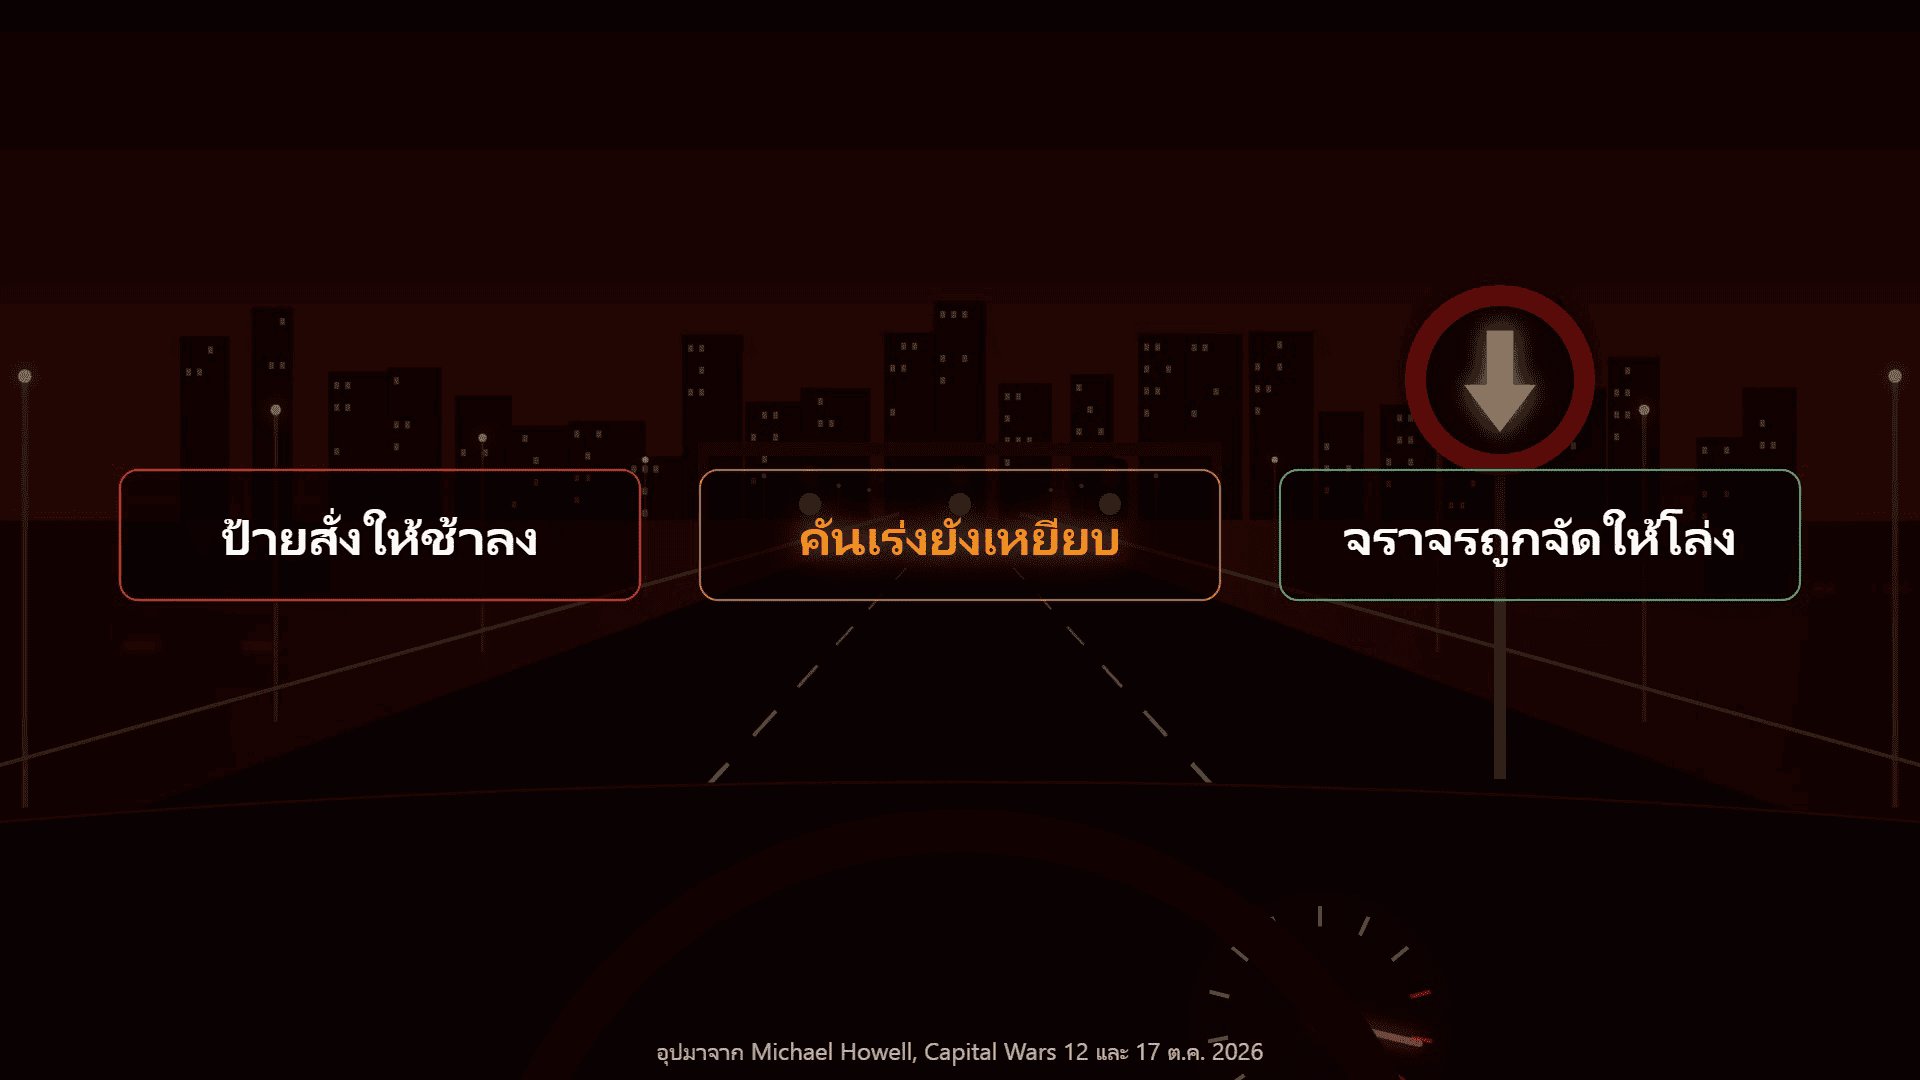
ภาพ: อุปมาป้ายจำกัดความเร็วกับถนนที่โล่ง ทีม Behind The Crypto ทำจากกรอบแนวคิดของ Michael Howell
ตัววัดแรกที่ใช้กันแพร่หลายคือส่วนต่าง SOFR ลบ IORB SOFR (Secured Overnight Financing Rate) คือดอกเบี้ยกู้ข้ามคืนที่มีพันธบัตรค้ำ ซึ่งเกิดขึ้นจริงในตลาด ส่วน IORB (Interest on Reserve Balances) คือดอกเบี้ยที่ Fed จ่ายให้ธนาคารที่ฝากเงินสำรองไว้ ปกติคนที่มีเงินเหลือเลือกได้ว่าจะฝากไว้กับ Fed ที่ปลอดภัย หรือปล่อยกู้ในตลาด repo ที่ได้ดอกเบี้ยมากกว่าเล็กน้อย SOFR จึงวิ่งอยู่ใกล้ IORB แต่เมื่อคนต้องการเงินสดมากขึ้น SOFR จะพุ่งหนี ยิ่งห่างมาก เงินสดในระบบยิ่งหายาก
ปลายเดือนตุลาคม 2025 ส่วนต่างนี้พุ่งไปถึง 32 bp (basis point คือ 0.01%) สูงสุดตั้งแต่ Fed เริ่มใช้ IORB ปี 2021 Fed ตอบสนองด้วยการหยุดลดงบดุล (QT) ตั้งแต่วันที่ 1 ธ.ค. 2025 และเริ่มซื้อตั๋วเงินคลังเพื่อจัดการเงินสำรอง (Reserve Management Purchases หรือ RMP) วันที่ 12 ธ.ค. 2025 รูปแบบที่ผ่านมาจึงเป็นตลาดตึงก่อน แล้ว Fed เข้ามาแก้ ตอนนี้ส่วนต่างกลับมาเงียบแล้ว ดูตัวเลขล่าสุดได้ที่หน้า SOFR−IORB Spread
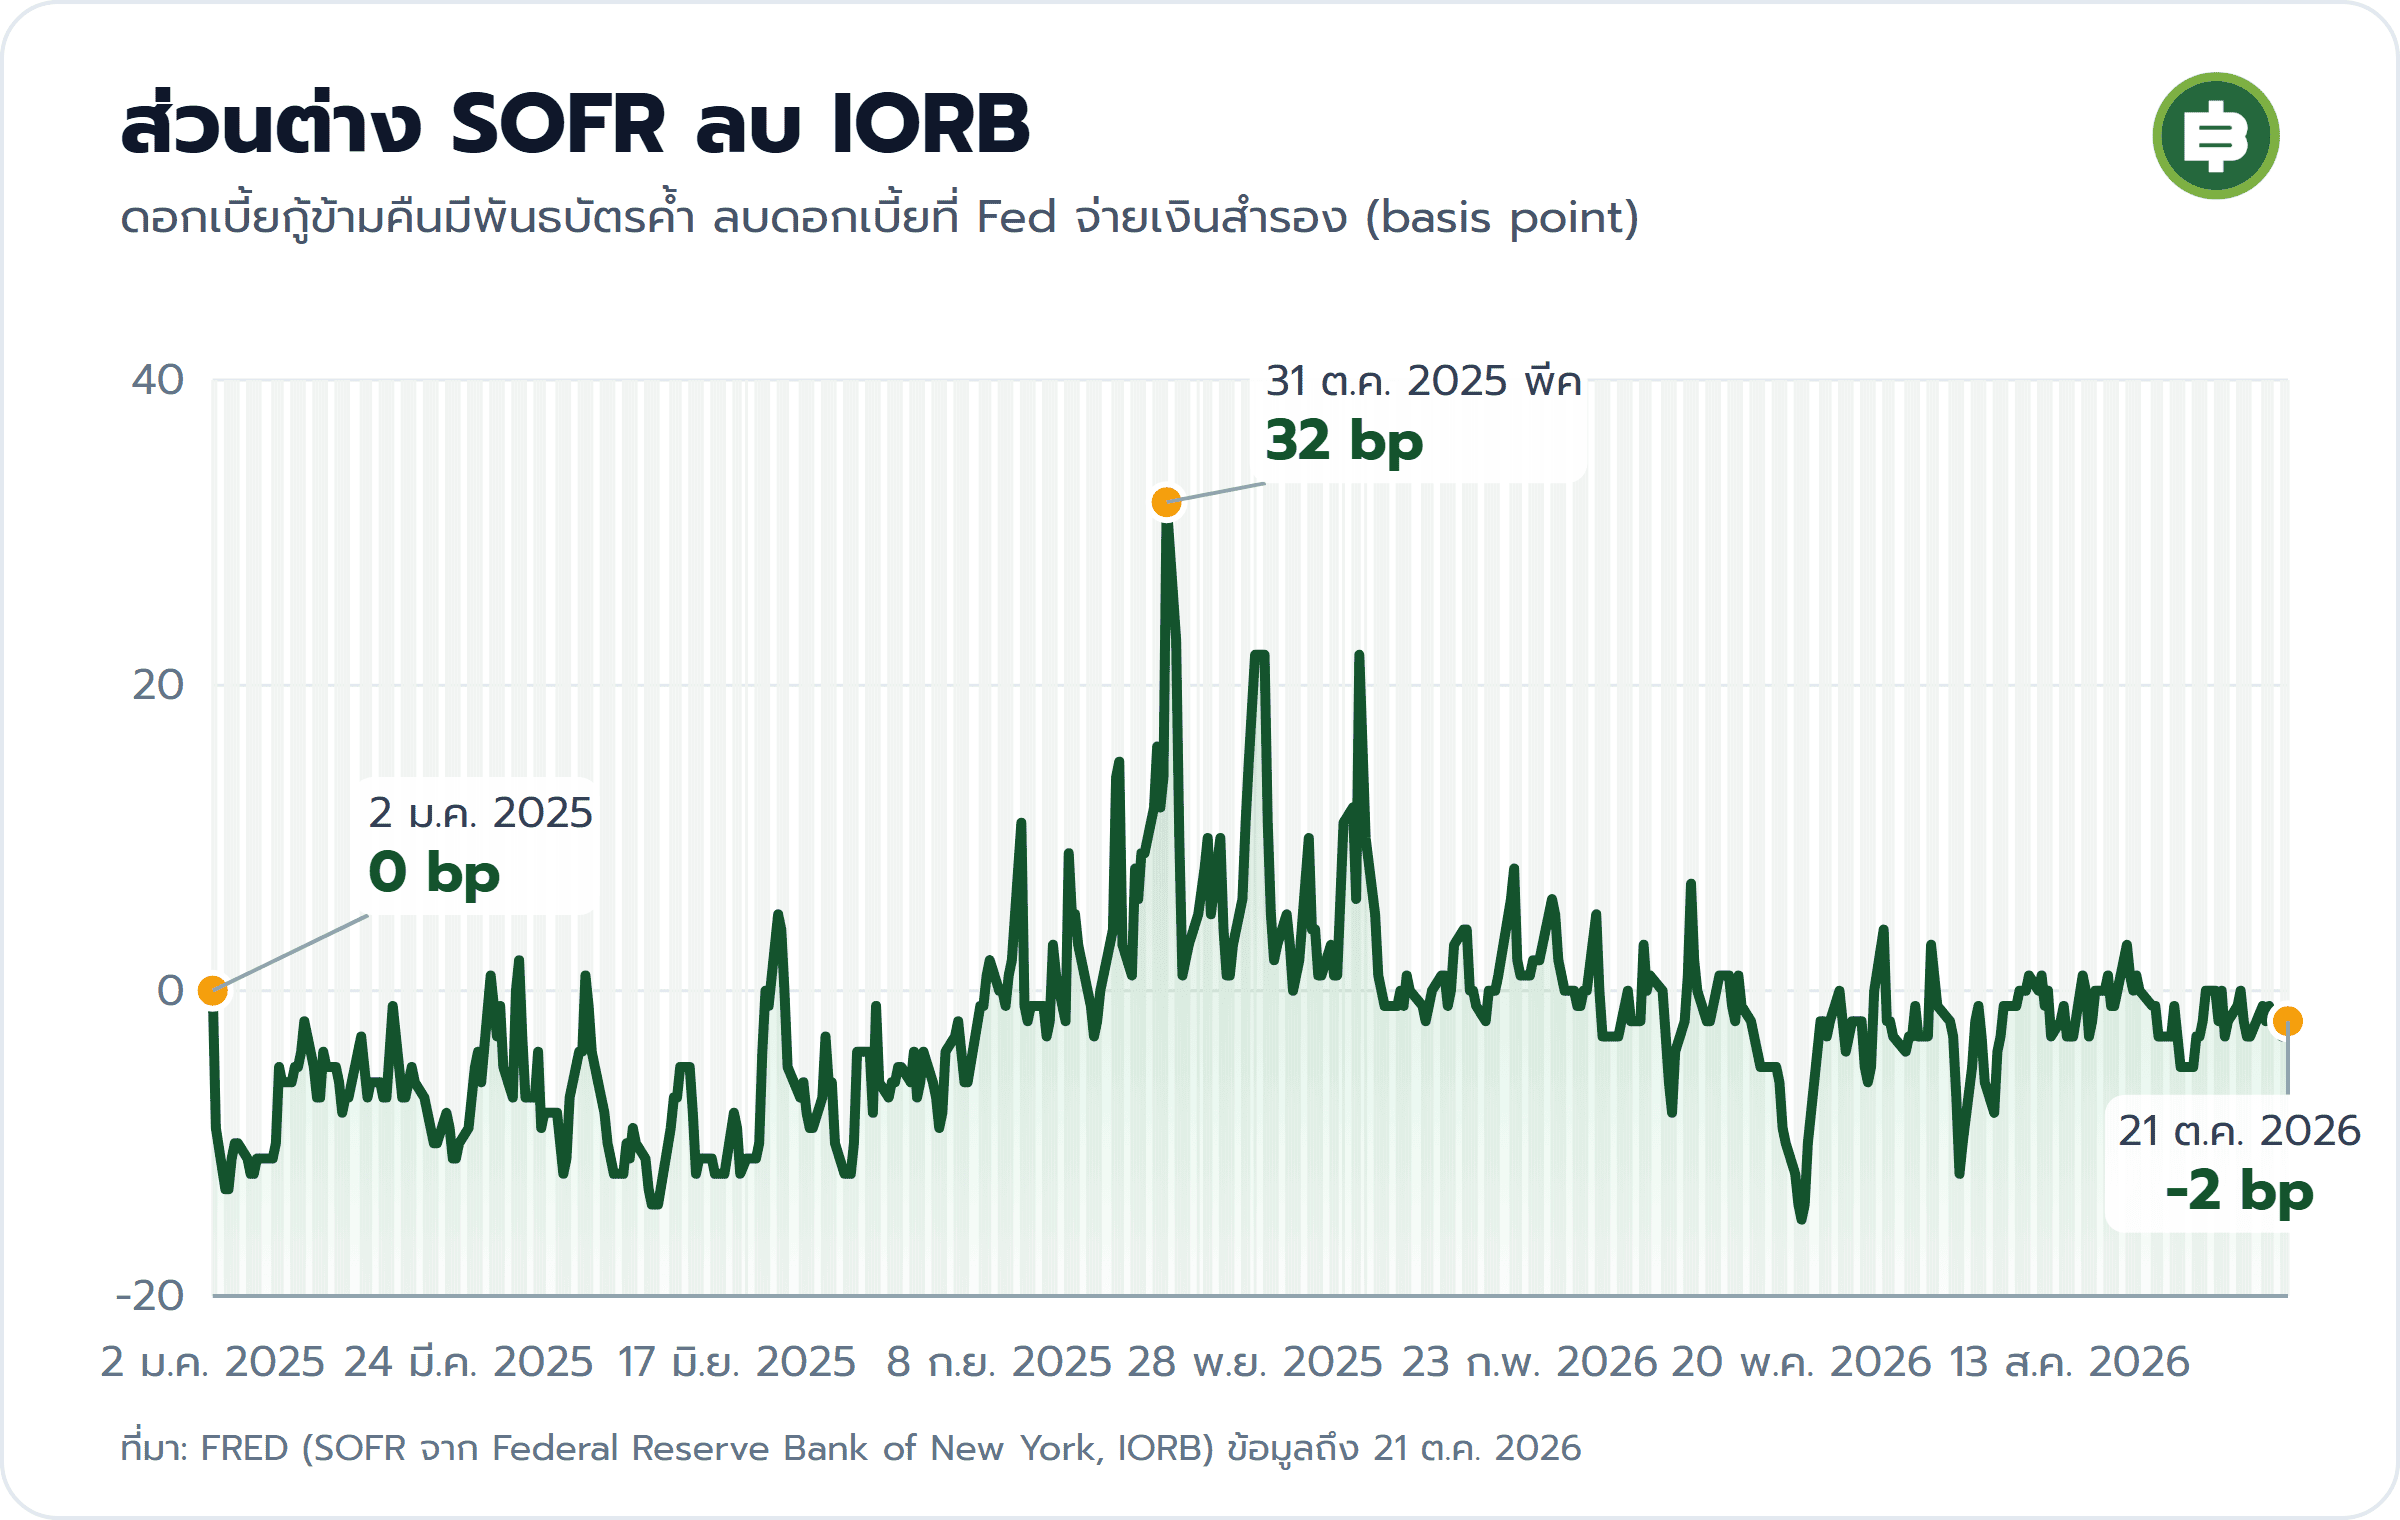
ภาพ: ส่วนต่าง SOFR กับ IORB ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED
แต่ Howell เสนอในบทความ Is the Fed Deliberately Behind the Curve? (Capital Wars 12 ต.ค. 2026) ว่าวัดแบบนี้ยังไม่พอ ควรเอายีลด์พันธบัตรรัฐบาลสหรัฐอายุ 2 ปีมาเทียบกับ SOFR แทน Fed ไม่ได้เป็นคนตั้งยีลด์ 2 ปี แต่เป็นราคาที่ตลาดเดิมพันไว้ว่า Fed จะทำอะไรต่อในช่วงสองปีข้างหน้า สมมติดอกเบี้ยกู้ข้ามคืนอยู่ที่ 4% แต่พันธบัตร 2 ปีให้ 5% ส่วนต่าง 1% คือการที่ตลาดคาดว่า Fed จะขึ้นดอกเบี้ยอีกราว 1% ยิ่งห่างมาก ตลาดยิ่งคาดว่า Fed จะขึ้นเยอะและเร็ว
เหตุผลที่ตัววัดนี้ดีกว่า คือตลาดไม่รอให้ Fed ขึ้นดอกเบี้ยก่อน พอตลาดเชื่อว่า Fed จะขึ้น ดอกเบี้ยเงินกู้บ้าน เงินกู้บริษัท และราคาพันธบัตรปรับตั้งแต่วันนั้นเลย ความตึงเกิดขึ้นตั้งแต่ Fed ยังไม่ได้ทำอะไร ส่วนต่างนี้เคยขึ้นไปถึง 276 bp วันที่ 14 มิ.ย. 2022 ช่วงที่เงินเฟ้อพุ่งและตลาดเชื่อว่า Fed จะขึ้นดอกเบี้ยแรง วันที่ 14 ต.ค. 2026 อยู่ที่ 94 bp ยังตึงอยู่ แต่ราวหนึ่งในสามของปี 2022
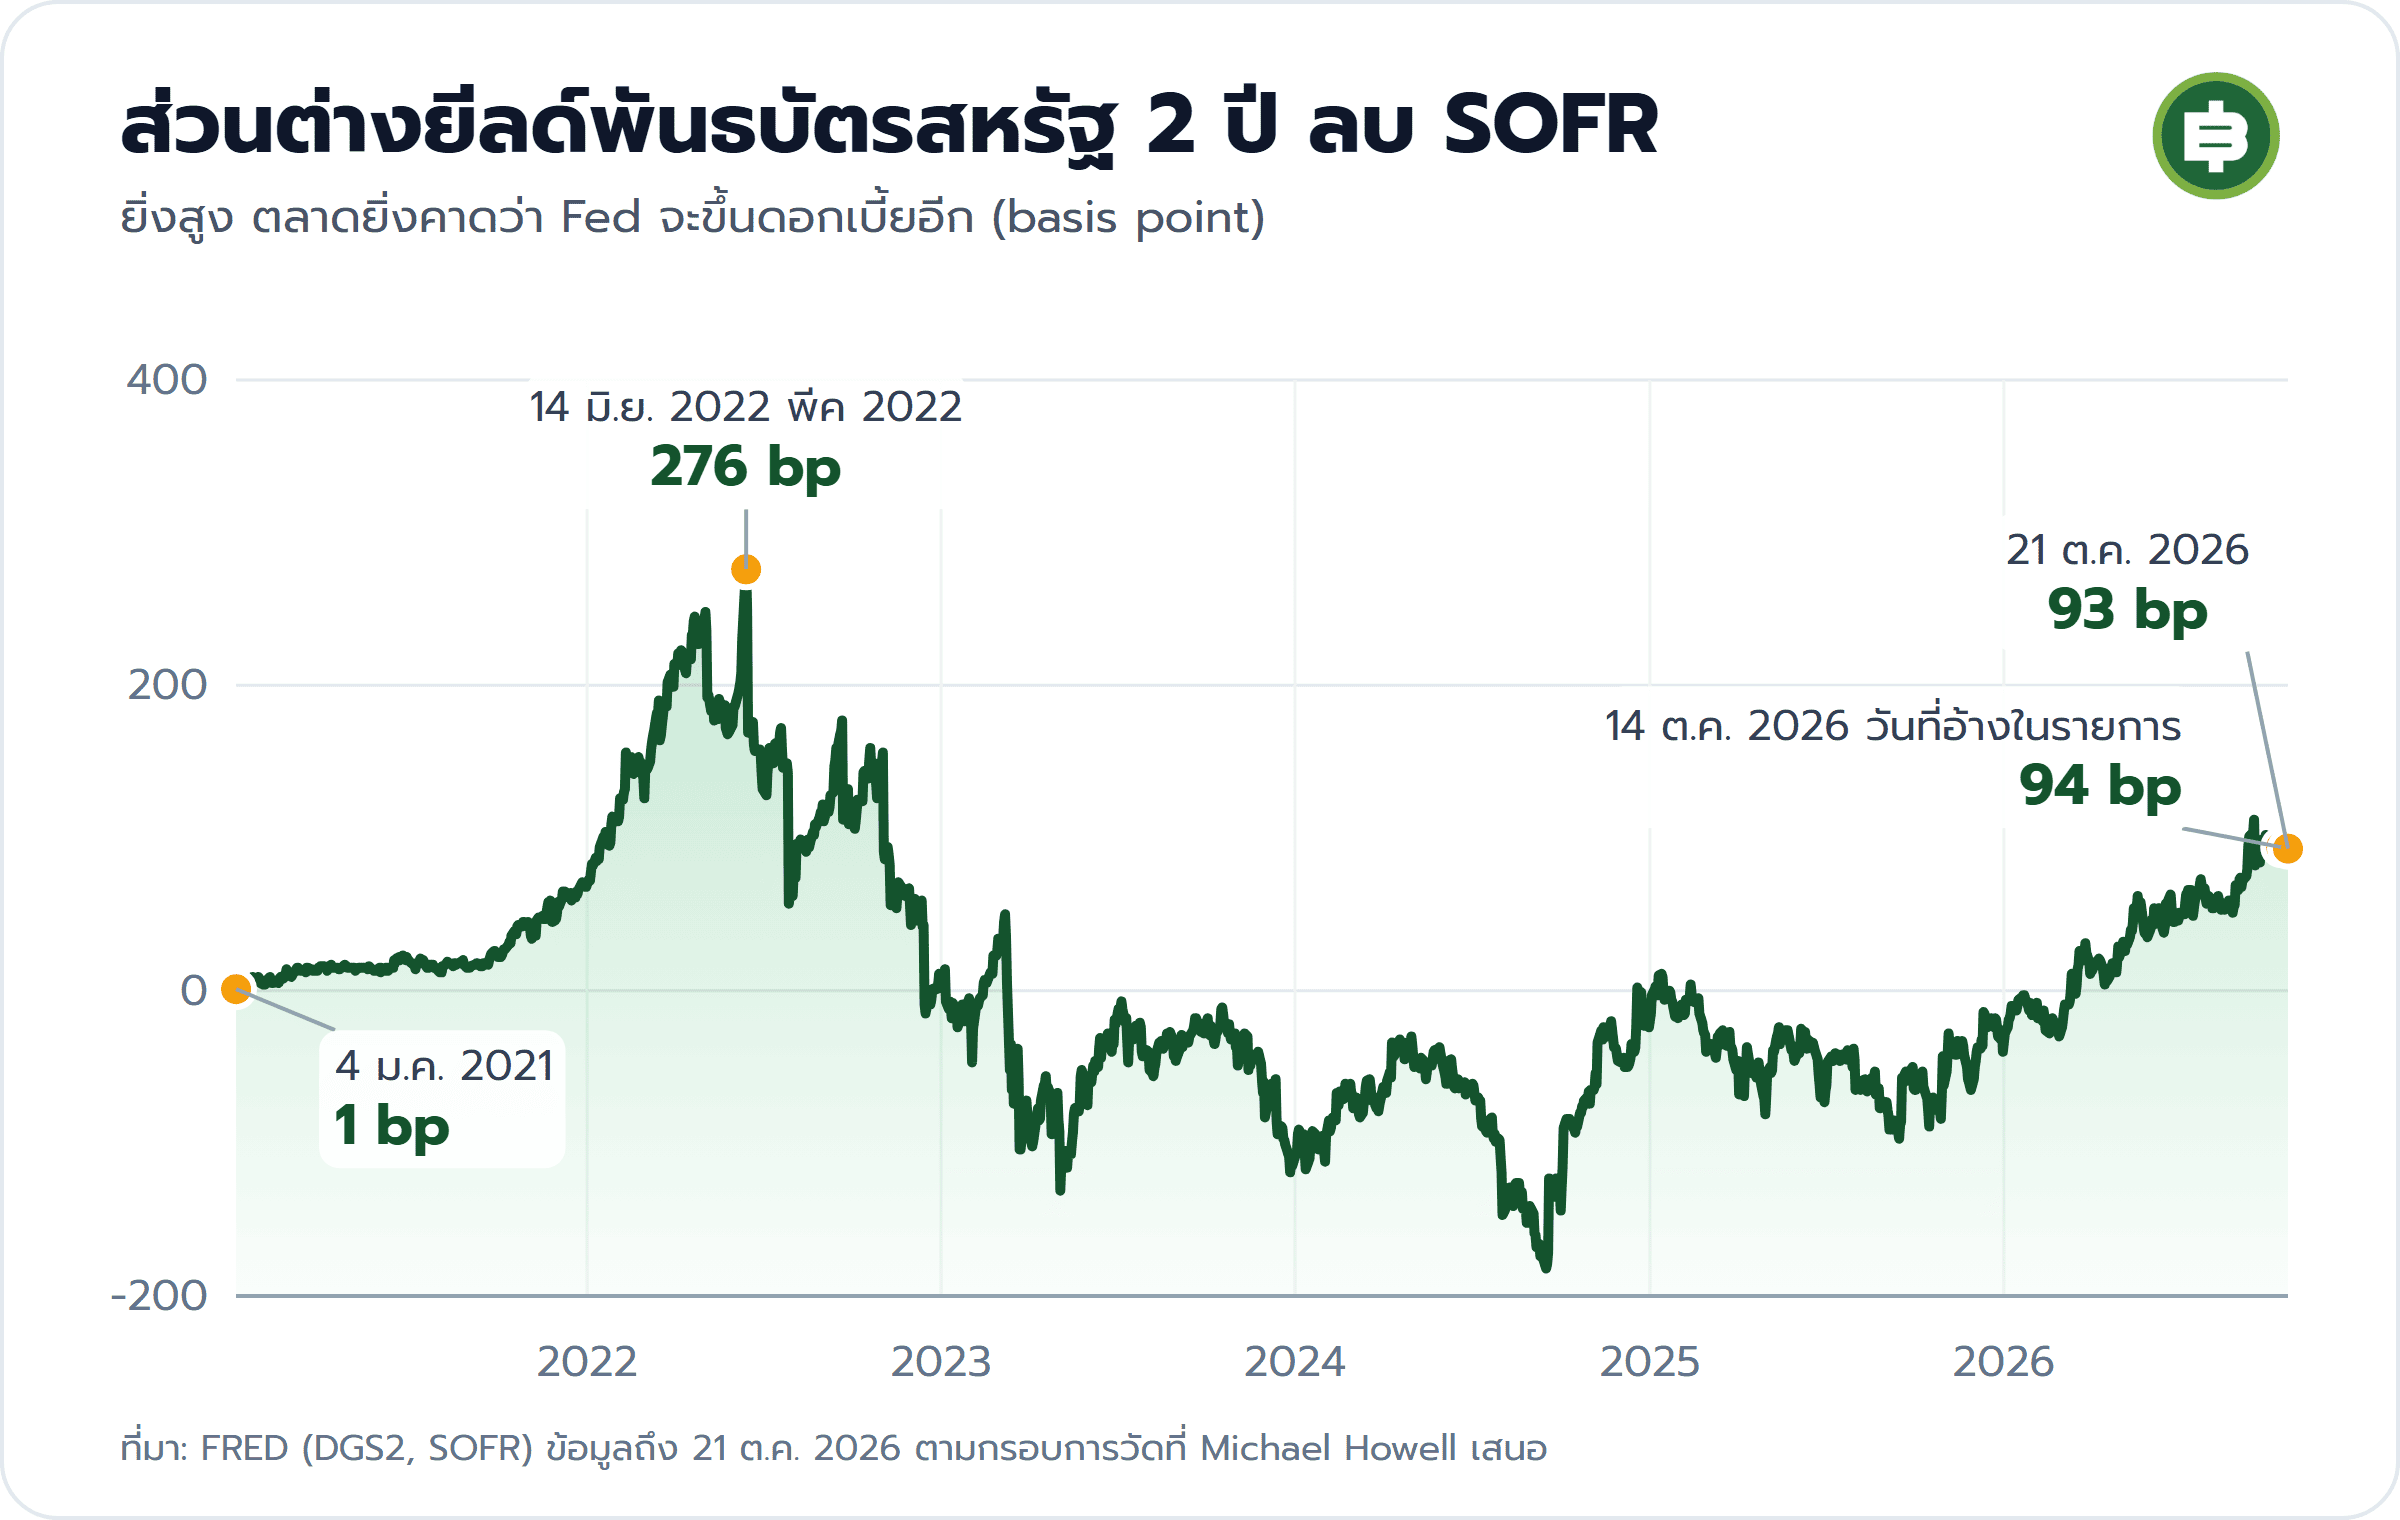
ภาพ: ส่วนต่างยีลด์ 2 ปีกับ SOFR ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED ตามกรอบที่ Michael Howell เสนอ
ในบทความเดียวกัน Howell ตั้งข้อสังเกตว่า Kevin Warsh ประธาน Fed ที่รับตำแหน่งเมื่อเดือนพฤษภาคม 2026 ต่อจาก Jerome Powell ดูเหมือนตั้งใจปล่อยให้ตลาดกำหนดทิศทางก่อน ปล่อยให้ยีลด์พันธบัตรขึ้น ปล่อยให้ดอลลาร์แข็ง แล้ว Fed ค่อยตามทีหลัง ต่างจากยุค Powell ที่ Fed เข้าไปแทรกแซงมากกว่า Howell ให้เหตุผลสองข้อ ข้อแรก หนี้รัฐบาลสหรัฐใหญ่กว่าเดิมมาก ถ้า Fed แทรกแซงแรงจะกระทบภาระหนี้ทันที ข้อสอง สหรัฐกำลังแข่งทุนกับจีน จึงไม่อยากให้ Fed เป็นคนกดเศรษฐกิจให้ถดถอยเอง
เรื่องนี้เกี่ยวกับ haircut โดยตรง ปี 2022 Fed เดินนำตลาด ขึ้นดอกเบี้ยแรงกว่าที่ตลาดคาดหลายครั้ง พอตลาดเดาไม่ถูกว่า Fed จะทำอะไร ผู้ให้กู้ก็กันไว้ก่อนด้วยการขึ้น haircut สูงๆ เงินที่ยืดออกมาจึงหดเร็ว ปี 2026 Fed เดินตามตลาดและคาดการณ์ได้ MOVE จึงค่อยๆ ขึ้น ผู้ให้กู้เพิ่ม haircut เพียงเล็กน้อย เงินหดตัวลงจริงแต่ไม่มาก ในมุมของ Howell นี่เป็นส่วนหนึ่งที่ทำให้ตัวคูณขึ้นไปถึงระดับสูงสุดในรอบ 16 ปีได้
ตลาดขาขึ้นตายได้ 2 ทาง: เงินตึงกับต้นทุนแพง
บทความ Will 2027 Prove a Recession Year? (Capital Wars 9 ต.ค. 2026) ซึ่งเปิดให้อ่านฟรี ตั้งคำถามว่าปี 2027 จะเป็นปีเศรษฐกิจถดถอยหรือไม่ Howell อธิบายว่าวงจรขาขึ้นที่ลากยาวมาไม่ได้จบเพราะอายุ แต่จบได้สองทาง คือเงื่อนไขทางการเงินตึงขึ้น กับต้นทุนวัตถุดิบแพงขึ้น และให้ดูสองเรื่องนี้มากกว่าตัวเลขเงินเฟ้อ
ฝั่งเงินตึง ตัวชี้หลักคือ MOVE ที่อธิบายไปแล้ว Howell ให้เกณฑ์ไว้ในบทความวันที่ 9 และ 12 ต.ค. ต่ำกว่า 80 คือสบาย 85 เริ่มไม่ดี เกิน 100 ตลาดเริ่มแย่ และเกิน 135 มักตามมาด้วยเศรษฐกิจถดถอย ตอนนี้ MOVE อยู่ราว 100 ถึง 102 เกินเส้นที่ตลาดเริ่มแย่ ต้นเดือนตุลาคมเคยพุ่งถึง 114 แต่ยังต่ำกว่าเส้น 135
ฝั่งต้นทุน Howell มองว่าน้ำมันมาก่อนเงินเฟ้อเสมอ เพราะกว่าราคาพลังงานจะไปโผล่ในตัวเลขเงินเฟ้อ มันบีบกำไรบริษัทและเงินในกระเป๋าคนไปหลายเดือนแล้ว และเขาเลือกดูราคาดีเซลแทนน้ำมันดิบ เพราะดีเซลคือเชื้อเพลิงของรถบรรทุก รถไฟ และเครื่องจักร ของเกือบทุกอย่างที่คนซื้อขนส่งด้วยดีเซล ดีเซลแพงก็หมายถึงค่าขนส่งทั้งระบบแพง
ปีนี้ราคาดีเซลวิ่งหนีน้ำมันดิบอย่างชัดเจน ต้นปี 2026 ดีเซลที่ท่าเรือนิวยอร์ก (New York Harbor) อยู่ราว 89 ดอลลาร์ต่อบาร์เรล ขณะที่น้ำมันดิบ WTI อยู่ราว 57 ดอลลาร์ ห่างกันราว 30 ดอลลาร์ วันที่ 14 ต.ค. 2026 ดีเซลขึ้นไปราว 213 ดอลลาร์ ส่วน WTI อยู่ราว 96 ดอลลาร์ ช่องว่างกว้างกว่า 100 ดอลลาร์ หรือกว่า 3 เท่าของต้นปี
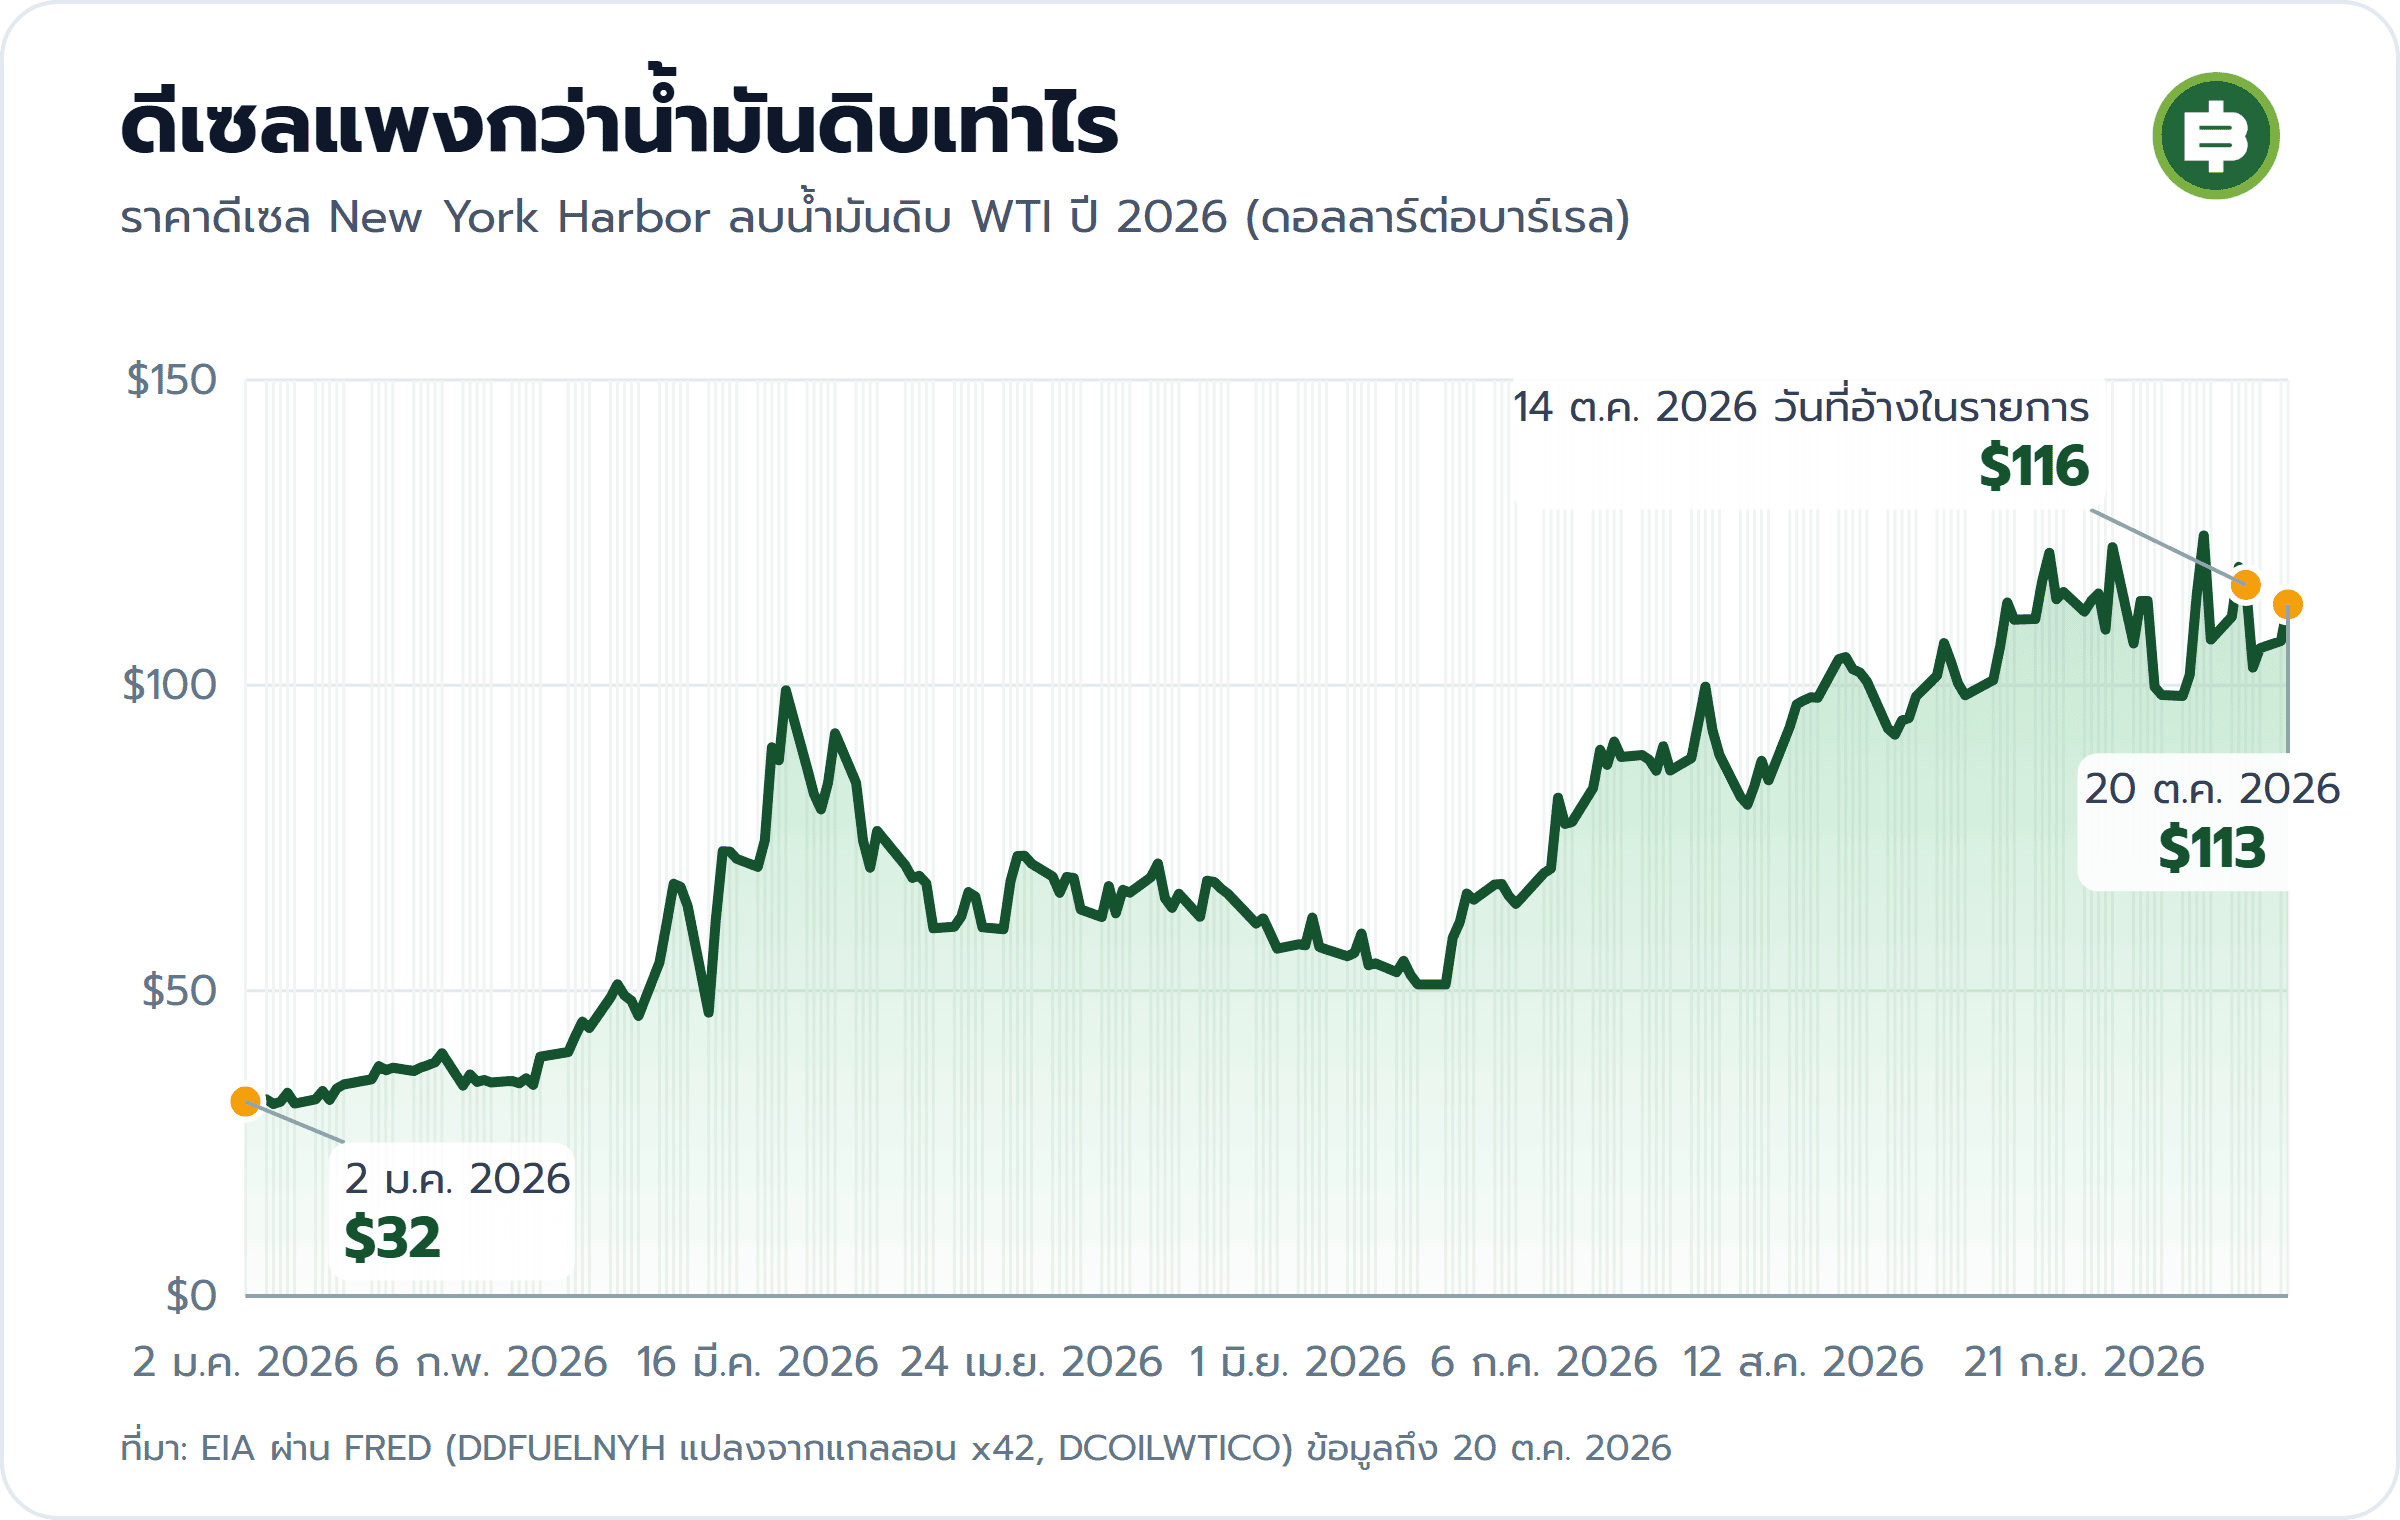
ภาพ: ดีเซลแพงกว่าน้ำมันดิบเท่าไร ทีมข่าว Bitcoin Addict ทำจากข้อมูล EIA ผ่าน FRED
Howell คำนวณกลับว่า ราคาดีเซลระดับนี้เทียบเท่าโลกที่น้ำมันดิบแพงเกิน 160 ดอลลาร์ต่อบาร์เรล ตัวเลขน้ำมันดิบบนพาดหัวข่าวจึงไม่ได้สะท้อนต้นทุนที่ภาคเศรษฐกิจจ่ายจริง แต่เขายังสรุปว่าระดับนี้ทำให้เศรษฐกิจชะลอชัดเจน ยังไม่ถึงขั้นเรียกว่าถดถอย ลำดับที่น่ากังวลคือ น้ำมันแพงดึงเงินที่ควรไหลไปหาสินทรัพย์ไปจ่ายค่าพลังงานก่อน จากนั้นกลายเป็นเงินเฟ้อ แล้ว Fed ก็ลดดอกเบี้ยไม่ได้
ตัวแปรสุดท้ายคือดอลลาร์ที่กลับมาแข็งค่า หนี้ส่วนใหญ่ในโลกทั้งของรัฐบาล บริษัท และกองทุน กู้เป็นดอลลาร์ เมื่อดอลลาร์แข็ง หนี้ของคนนอกสหรัฐก็แพงขึ้นทันที ทุกคนต้องเก็บดอลลาร์ไว้จ่ายหนี้ แทนที่จะเอาไปซื้อสินทรัพย์เสี่ยง สภาพคล่องโลกจึงหดตามไปด้วย ดูดัชนีดอลลาร์แบบกว้างได้ที่หน้า Broad Dollar Index
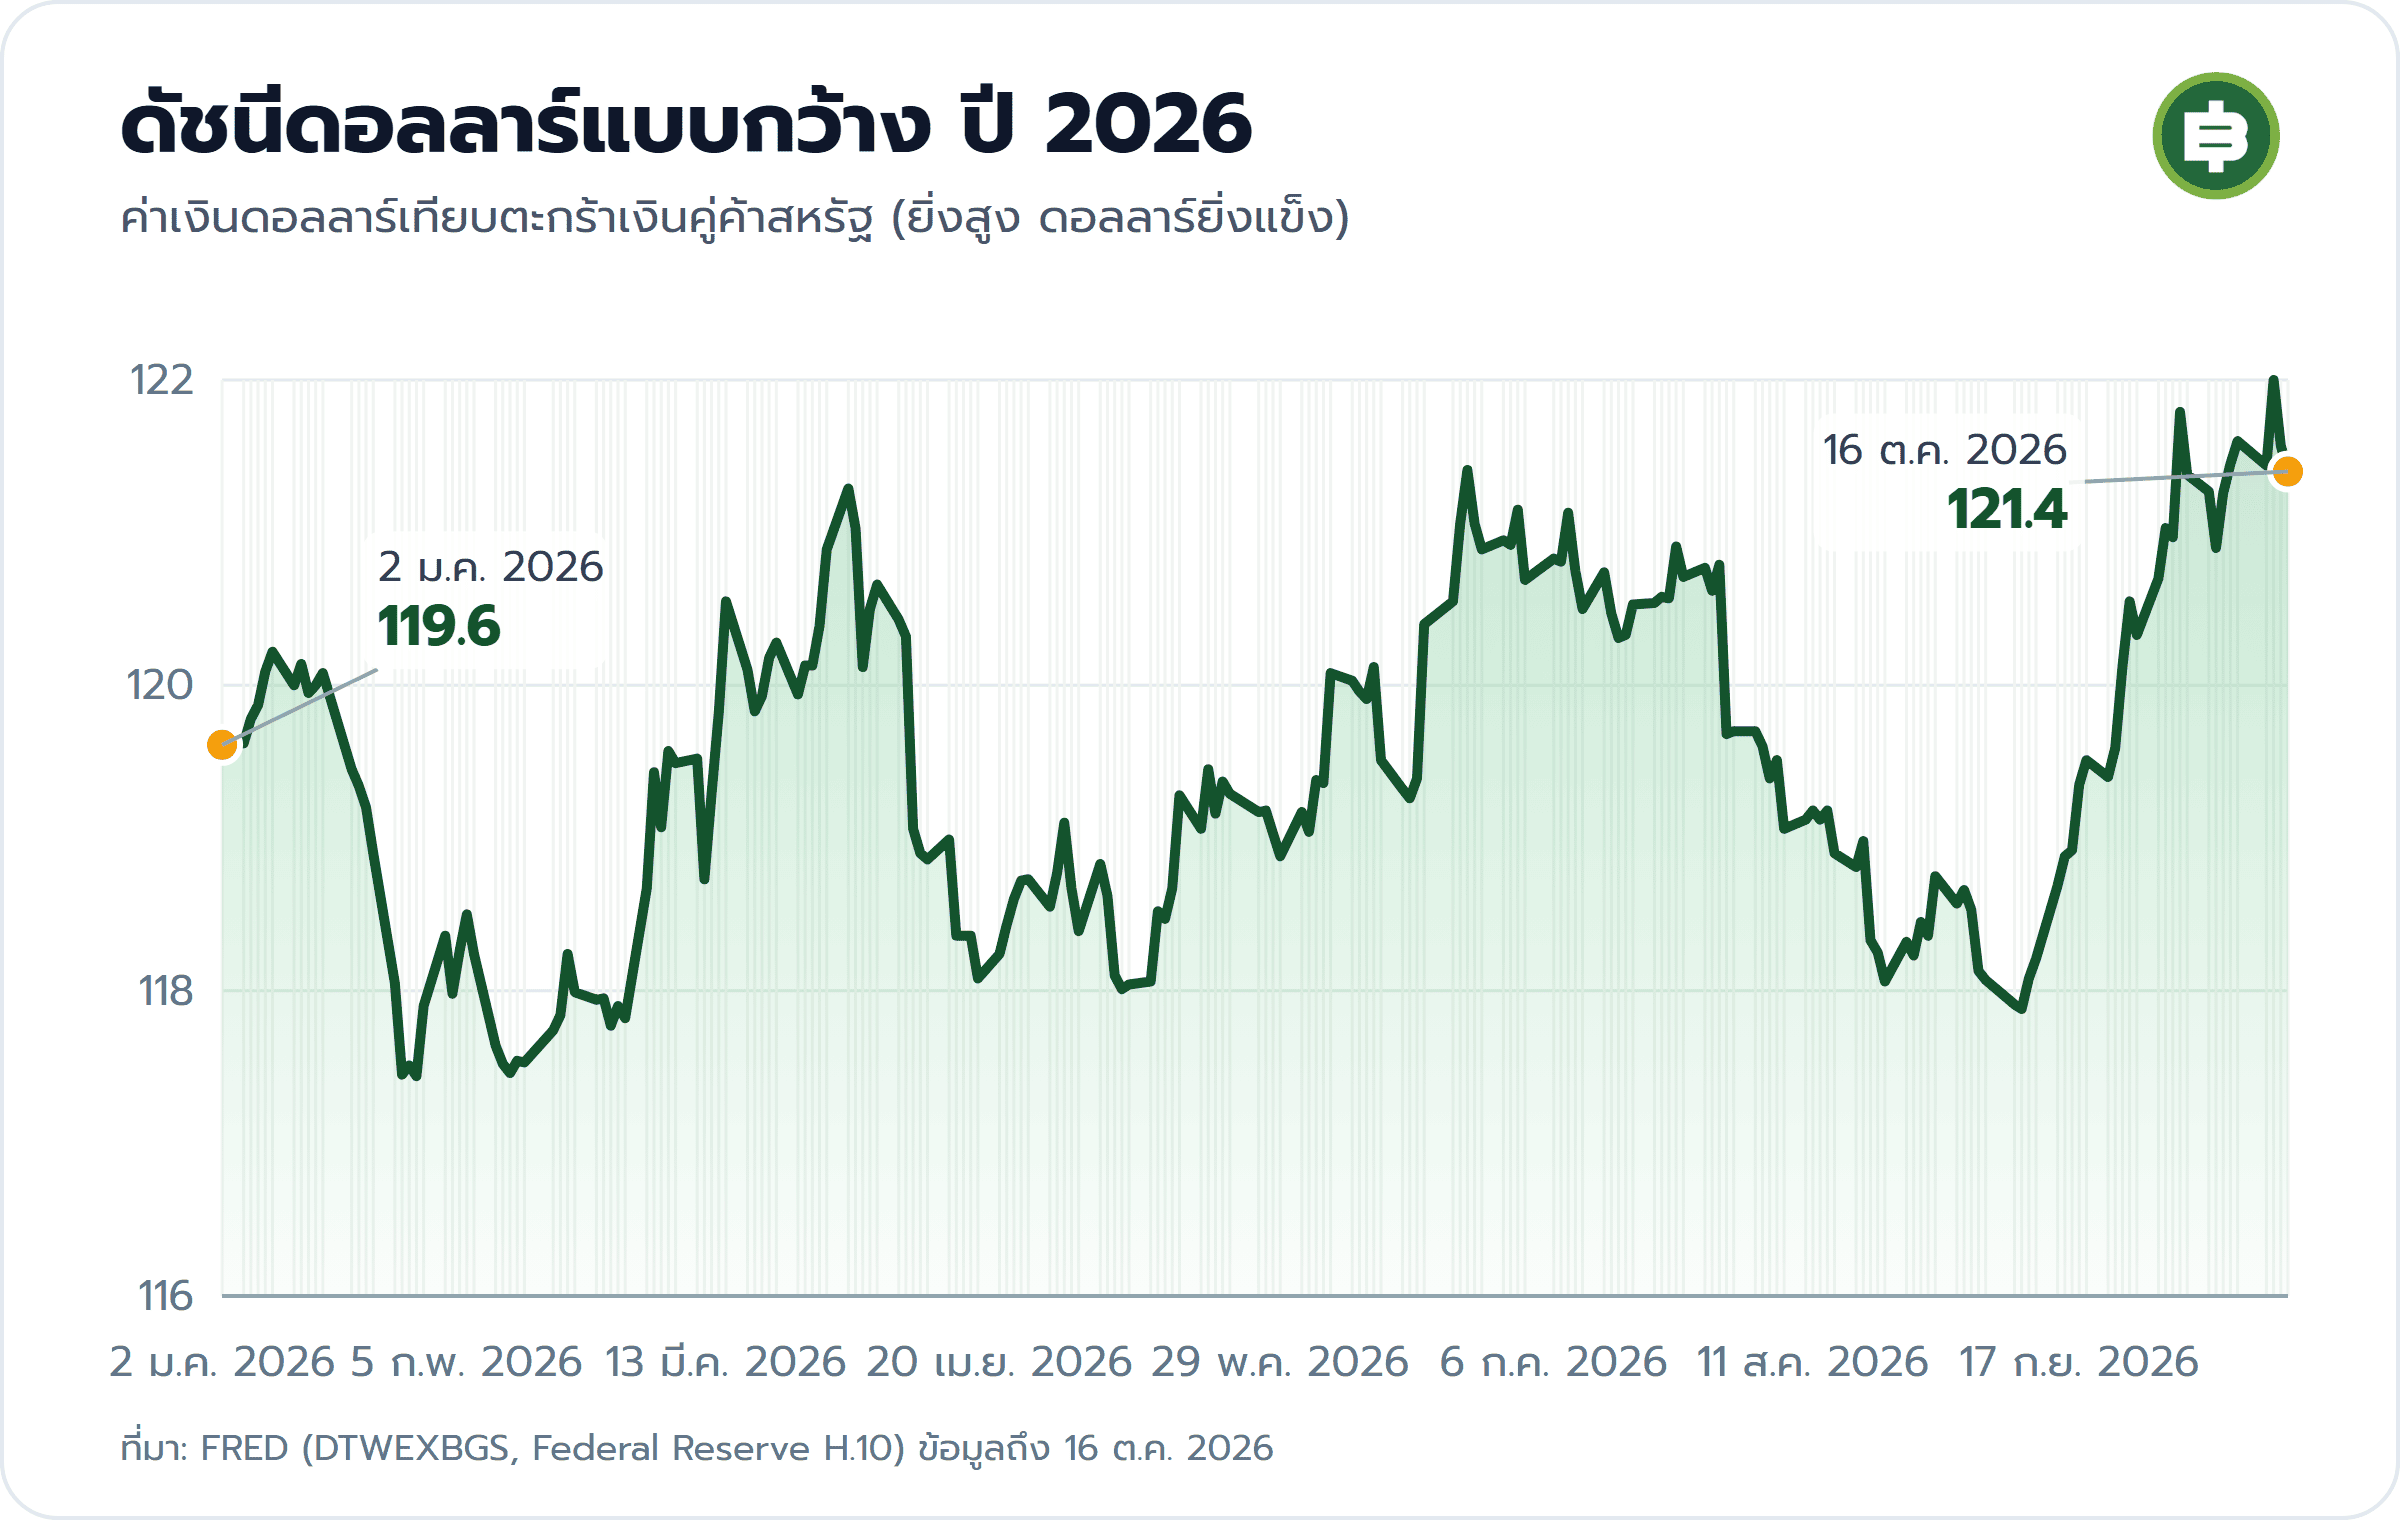
ภาพ: ดัชนีดอลลาร์แบบกว้าง ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED (Federal Reserve H.10)
เมื่อรวมสามเรื่องเข้าด้วยกัน ภาพที่ Howell วางไว้คือตลาดไม่ค่อยดี แต่ยังไม่ถึงจุดที่แย่ ตัวที่ต้องดูที่สุดยังคือ MOVE ถ้าลดลงเรื่อยๆ ภาพอาจดีขึ้นต่อ แต่ถ้าวิ่งขึ้นเข้าใกล้ 135 ภาพจะเปลี่ยนเป็นช่วงที่ต้องระวังมาก
ทำไม Howell บอกว่า Bitcoin คือมาตรวัดที่สะอาดที่สุด
สามวันหลังรายงานวันที่ 13 ต.ค. Howell เขียนบทความ What Is Bitcoin Telling Us? (Capital Wars 16 ต.ค. 2026) เสนอแนวคิดที่ฟังแปลกสำหรับคนในวงการ เขามองว่า Bitcoin คือมาตรวัดสภาพคล่องที่สะอาดที่สุด เพราะเป็นสินทรัพย์ที่ไวต่อสภาพคล่องที่สุดมาตลอด
เหตุผลเริ่มจากทองคำ ปกติเมื่อเงินเสื่อมค่า สินทรัพย์ที่คนนึกถึงคือทอง แต่ในบทความ China, Gold And Crypto (Capital Wars 13 ก.ย. 2026) Howell อธิบายว่าจีนมีหนี้มหาศาลและเศรษฐกิจโตช้า จึงแก้แบบที่ญี่ปุ่นเคยทำ คือปล่อยให้ของแพงขึ้นเพื่อลดภาระหนี้ แต่จีนคุมไม่ให้เงินไหลออกนอกประเทศ คนจีนซื้อคริปโตไม่ได้ ทองจึงกลายเป็นทางหนีเดียว Howell ตั้งทฤษฎีว่าจีนคุมค่าเงินหยวนไว้ แล้วปล่อยเงินเฟ้อออกทางราคาทองแทน ตัวเลขปี 2025 ไปทางนั้น หยวนเทียบดอลลาร์ขยับแค่ราว 4% แต่ทองในหน่วยหยวนขึ้นราว 59% ทองจึงวิ่งตามสภาพคล่องฝั่งจีนมากกว่าฝั่งสหรัฐ และวัดสภาพคล่องของสหรัฐได้ไม่ดีแล้ว
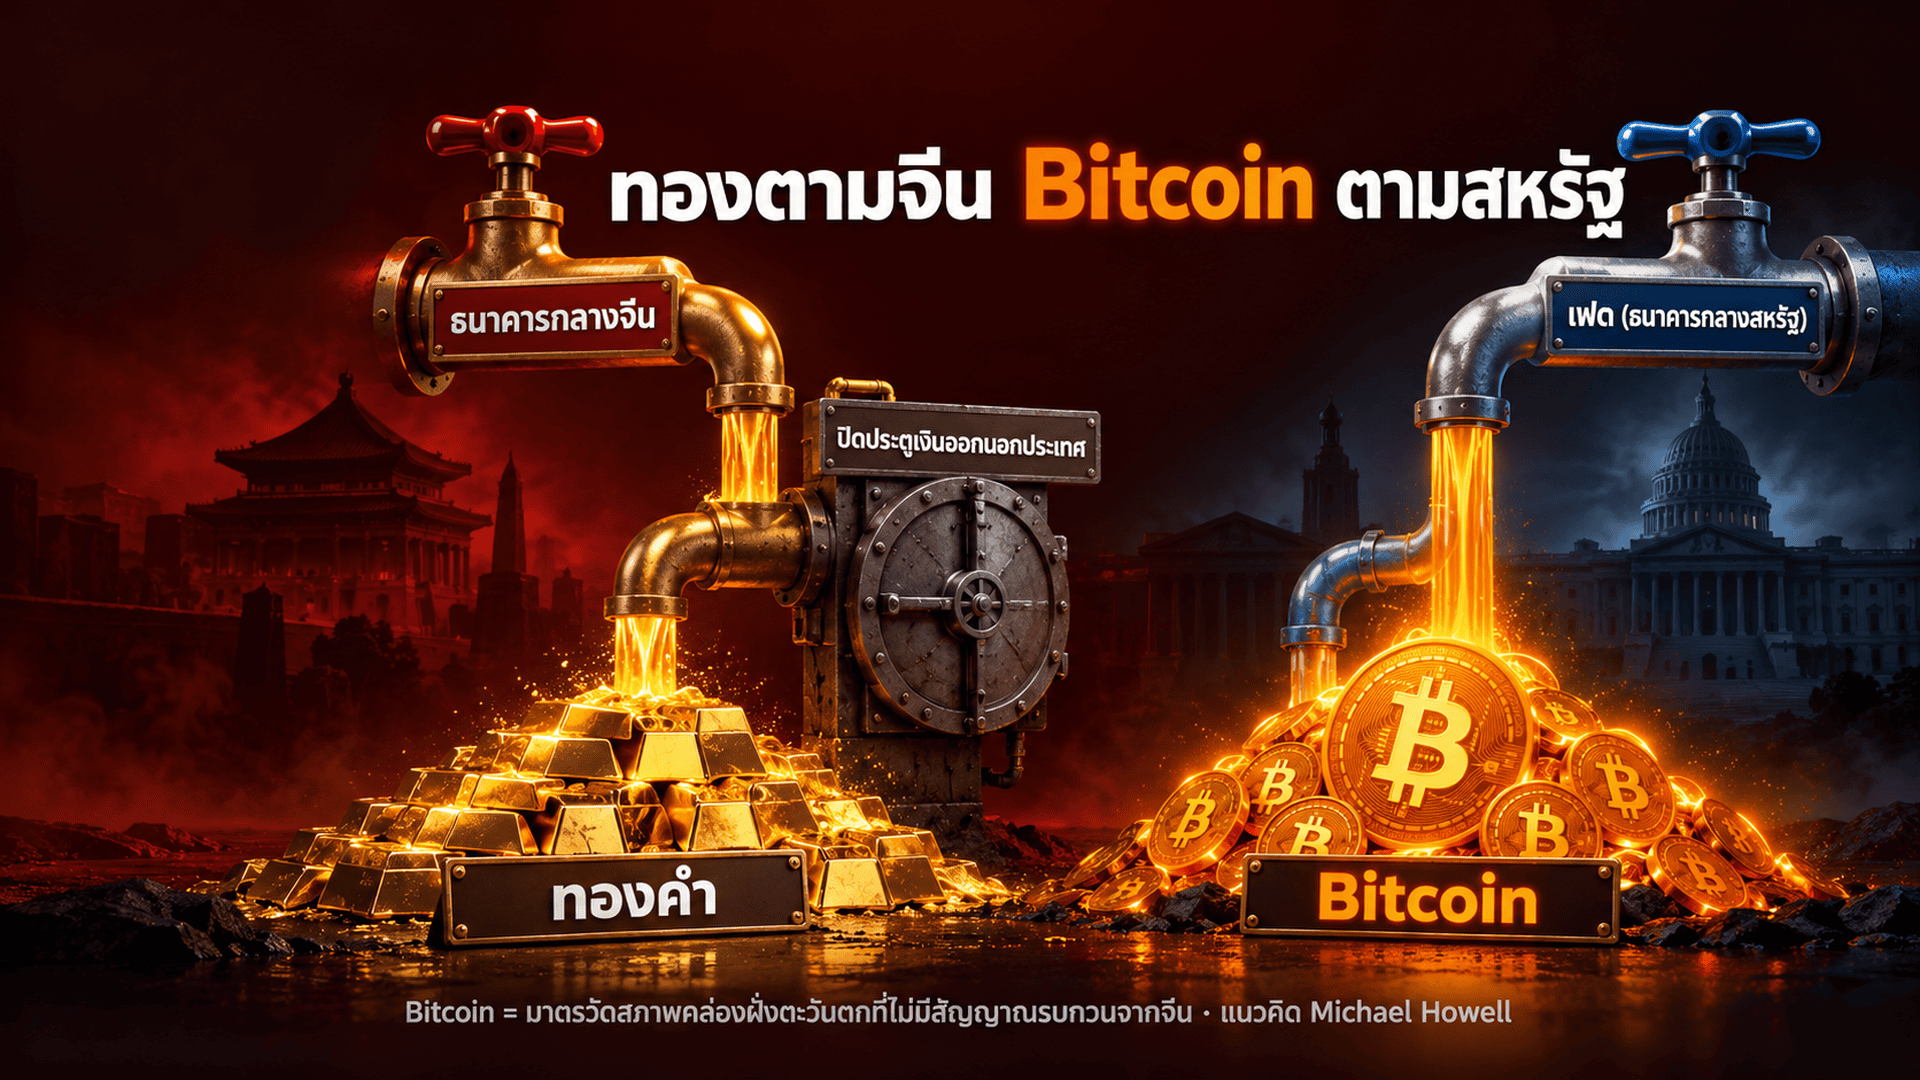
ภาพ: ภาพประกอบสร้างด้วย AI ทีม Behind The Crypto ทำจากแนวคิดของ Michael Howell
Bitcoin ไม่มีปัญหานี้ ในมุมของ Howell Bitcoin เทรด 24 ชั่วโมง ไม่มีงบกำไรบริษัทให้ต้องตีความ ไม่มีธนาคารกลางของตัวเอง และไม่มีสภาพคล่องจีนเข้ามารบกวนแบบทอง ขณะที่ตัวเลขเศรษฐกิจทางการออกช้าเป็นสัปดาห์หรือนานกว่า ราคา Bitcoin จึงสะท้อนความตึงของเงินดอลลาร์ได้แทบทันที ตัวอย่างจากตอนที่ 3 คือ Fed ขึ้นดอกเบี้ยแต่ Bitcoin ไม่ลง ซึ่งบอกว่าเงินในตลาดยังไม่ได้ตึงอย่างที่ดอกเบี้ยบอก
หลักฐานที่ Howell ยกในบทความนี้คือ เงินสำรองส่วนเกินของธนาคารนำราคา Bitcoin ราว 3 เดือน ทีมไม่มีข้อมูลชุดเต็มของ CrossBorder Capital จึงพิสูจน์สูตรของ Howell โดยตรงไม่ได้ แต่ลองทำซ้ำด้วยข้อมูลสาธารณะ คือเงินสำรองของธนาคารในระบบ Fed (FRED WRESBAL) เลื่อนไปข้างหน้า 3 เดือน เทียบกับราคา Bitcoin พบว่าเคลื่อนไหวไปทางเดียวกันในระดับปานกลางค่อนอ่อน (r ราว 0.35 จากข้อมูลถึง 14 ต.ค. 2026) ไม่แรงพอจะใช้ทำนายราคาเดี่ยวๆ ดูเงินสำรองของธนาคารล่าสุดได้ที่หน้า Bank Reserves
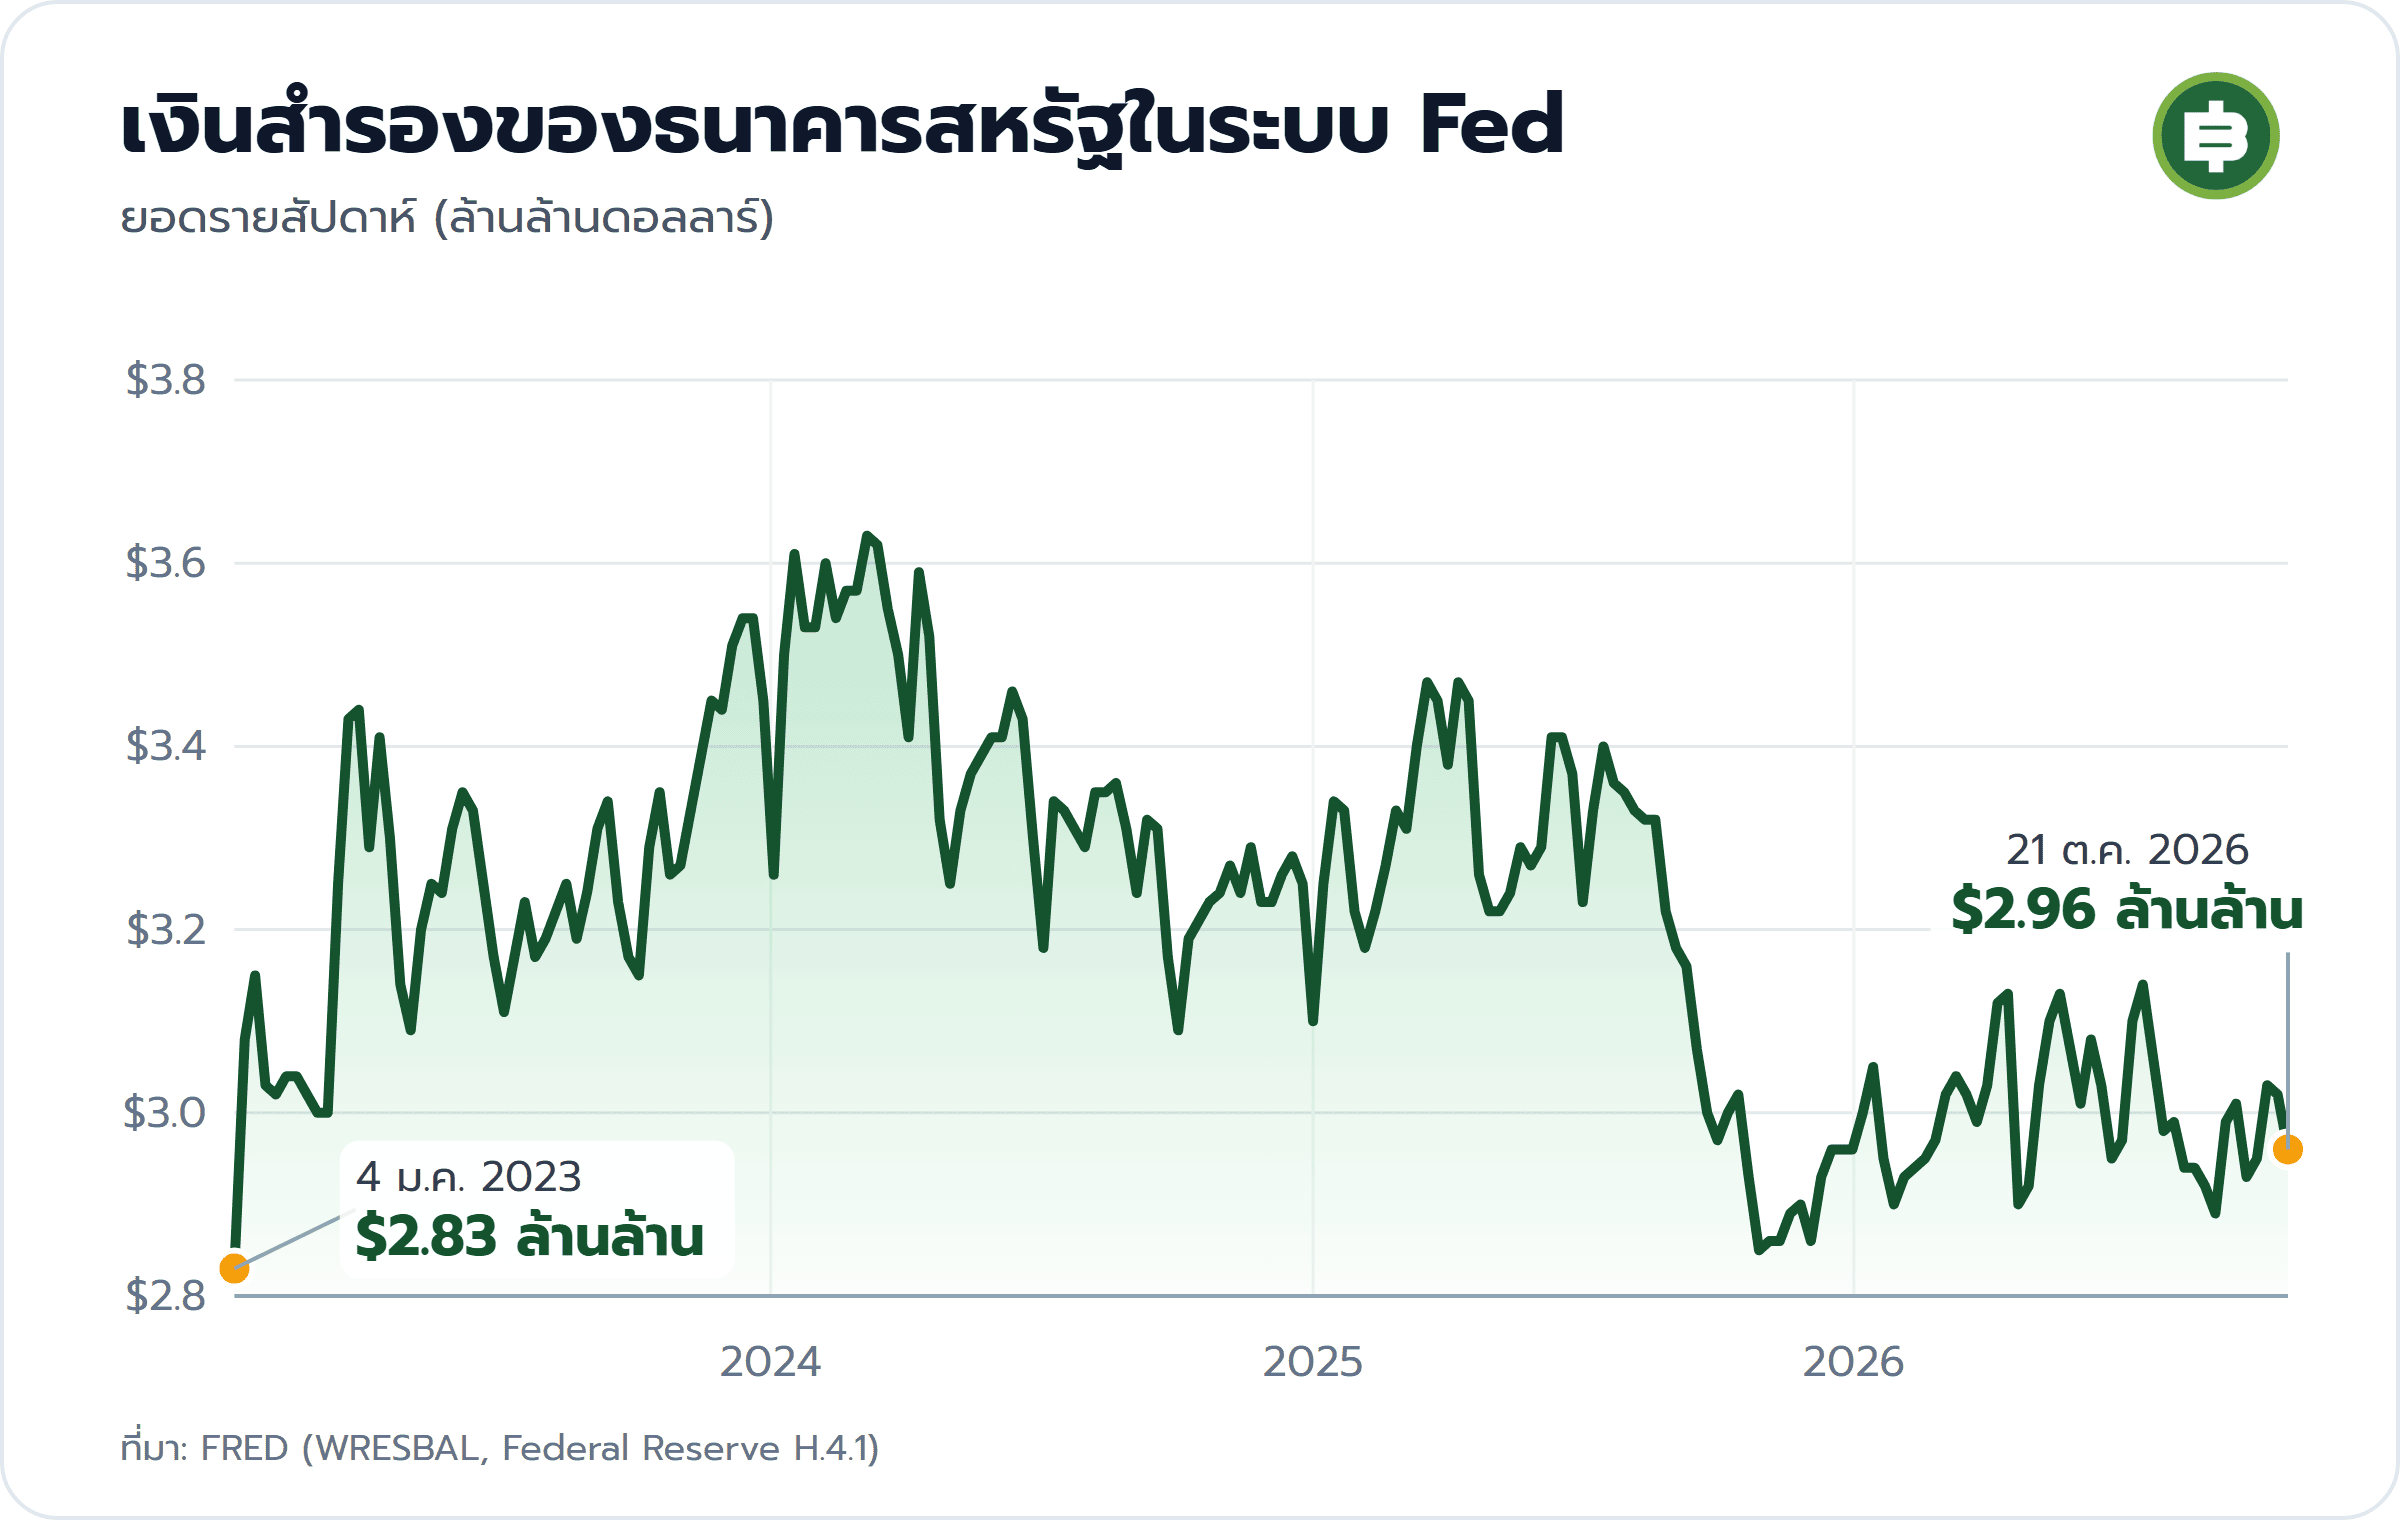
ภาพ: เงินสำรองของธนาคารสหรัฐ ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED (WRESBAL)
ข้อสังเกตนี้ไปทางเดียวกับที่ทีมเคยวัดในตอนที่ 2 ด้วย BALI (ดัชนีสภาพคล่องธนาคารกลาง Fed ECB และ BOJ ที่ทีมคำนวณเอง ไม่ใช่ GLI ของ Howell) ซึ่งนำราคา Bitcoin ราว 14 สัปดาห์ ทั้งสองตัวชี้ว่าแรงส่งของสภาพคล่องต้องใช้เวลาราวหนึ่งไตรมาสกว่าจะไปถึงราคา แต่ถ้าดูส่วนที่เลื่อนไปข้างหน้า ทั้งสองตัวตอนนี้ค่อนไปทางลมต้านมากกว่าลมส่ง BALI ช่วง 14 สัปดาห์ข้างหน้าเฉลี่ยราวลบ 0.8% (ข้อมูลถึงสัปดาห์ 14 ต.ค. 2026 จุดท้ายเป็นค่าชั่วคราว) และเงินสำรองที่เลื่อนไป 3 เดือนติดลบในช่วงปลายปี ดูตัวเลขอัปเดตได้ที่หน้า Liquidity Lead Bitcoin
Howell มองก้นวงจรเลื่อนเข้ามาเป็นครึ่งแรกปี 2027
ข้อสรุปใหม่ที่สำคัญที่สุดในบทความวันที่ 16 ต.ค. คือ Howell ขยับจุดต่ำสุดของวงจรสภาพคล่องโลกจากครึ่งหลังปี 2027 มาเป็นครึ่งแรกปี 2027 เหตุผลคือทุกอย่างดูสงบกว่าที่เขาคาดไว้ Fed ค่อยๆ ตึง ตลาดกู้ข้ามคืนนิ่ง แต่ข้างในระบบ leverage ขึ้นไปสูงสุดในรอบ 16 ปี ขณะที่ฐานหลักประกันลดลง ยิ่งยืดมาก ความเสี่ยงที่ระบบจะต้องหดก็มาเร็วขึ้น
Howell ไม่ได้ฟันธงว่าจะเป็นแบบนี้แน่นอน เขามองว่าภาพยังกำกวมแต่มีแนวโน้มไปทางนั้น และมีด้านดีอยู่ด้วย ก้นที่มาเร็วมีแนวโน้มเป็นก้นตื้น (soft landing) แทนที่จะลงลึกช่วงปลายปี 2027 อาจแตะก้นช่วงครึ่งแรกของปีแล้วกลับขึ้นได้เร็วกว่า
Howell ปิดบทความชิ้นนี้ว่า บททดสอบสำคัญคือราคา Bitcoin ช่วงต่อจากนี้ ต้องยืนเหนือ 70,000 ดอลลาร์ให้ได้ เขาไม่ได้อธิบายเป็นตัวอักษรว่าทำไมเลือกระดับนี้ ผู้ดำเนินรายการตีความว่า ถ้า Bitcoin ยืนเหนือ 70,000 ได้ การอ่านของเขาก็น่าจะถูก เงินยังไม่ได้ตึงจริง แค่ระบบยืนอยู่บนความเสี่ยงที่สูงขึ้น ถ้าหลุด 70,000 คือเขาอ่านผิด และสภาพคล่องตึงกว่าที่เห็น เส้นนี้ใช้เช็คทฤษฎี ไม่ใช่จุดซื้อขาย
ผู้ดำเนินรายการมองว่าตัวเลข 70,000 ไปทางเดียวกับข้อมูล on-chain (ข้อมูลที่อ่านจากบัญชีธุรกรรมบนบล็อกเชนของ Bitcoin) อยู่บ้าง ณ วันที่อัดรายการ 21 ต.ค. 2026 ต้นทุนเฉลี่ยของผู้ถือระยะสั้น (STH cost basis) อยู่ที่ 74,753 ดอลลาร์ และ True Market Mean (ต้นทุนเฉลี่ยของเหรียญที่ยังเคลื่อนไหวในตลาด) อยู่ที่ราว 77,605 ดอลลาร์ ตามข้อมูล Bitcoin Research Kit ทั้งสองค่าอยู่เหนือ 70,000 ราว 5,000 ถึง 7,600 ดอลลาร์ ผู้ดำเนินรายการเล่าว่าที่ผ่านมา ช่วงที่ราคาวิ่งต่ำกว่าต้นทุนของผู้ถือระยะสั้น ส่วนใหญ่มักเจอแรงขายเยอะ ซึ่งเป็นข้อสังเกตจากการติดตามตลาด ไม่ใช่สถิติที่ทีมนับรอบไว้ ดูสัดส่วนราคาเทียบต้นทุนผู้ถือระยะสั้นได้ที่หน้า STH MVRV
ควรเชื่อ Howell แค่ไหน: ตัวอย่างที่พลาดและที่ถูก
คำถามที่ตามมาคือ ควรเชื่อ Howell แค่ไหน ตัวชี้วัดสภาพคล่องทั้ง GLI ของ Howell และตัวที่ทีมทำเองไม่ได้ถูก 100% ช่วงที่อัดรายการนี้เอง สภาพคล่องย่อลงมาในเดือนที่ผ่านมา แต่ราคา Bitcoin ไม่ได้ย่อตาม การอ่านจากทฤษฎีจึงพลาดได้เสมอ
ตัวอย่างหนึ่งคือบทความ Pincers (Capital Wars 7 มิ.ย. 2026) ที่ Howell เตือนว่าสภาพคล่องโลกกำลังกลับตัวลง ช่วงสั้นเขาพูดถูก Bitcoin ลงต่อจากราว 63,066 ดอลลาร์ไปถึง 58,367 ดอลลาร์ภายในราว 3 สัปดาห์ (30 มิ.ย. 2026) แต่หลังจากนั้นราคากลับตัวขึ้น ทะลุ 30% จากจุดต่ำสุดครั้งแรกวันที่ 21 ส.ค. และขึ้นไปถึง 86,246 ดอลลาร์วันที่ 4 ต.ค. 2026 ระหว่างนั้น GLI ของ Howell เองก็ยังขึ้นต่อ
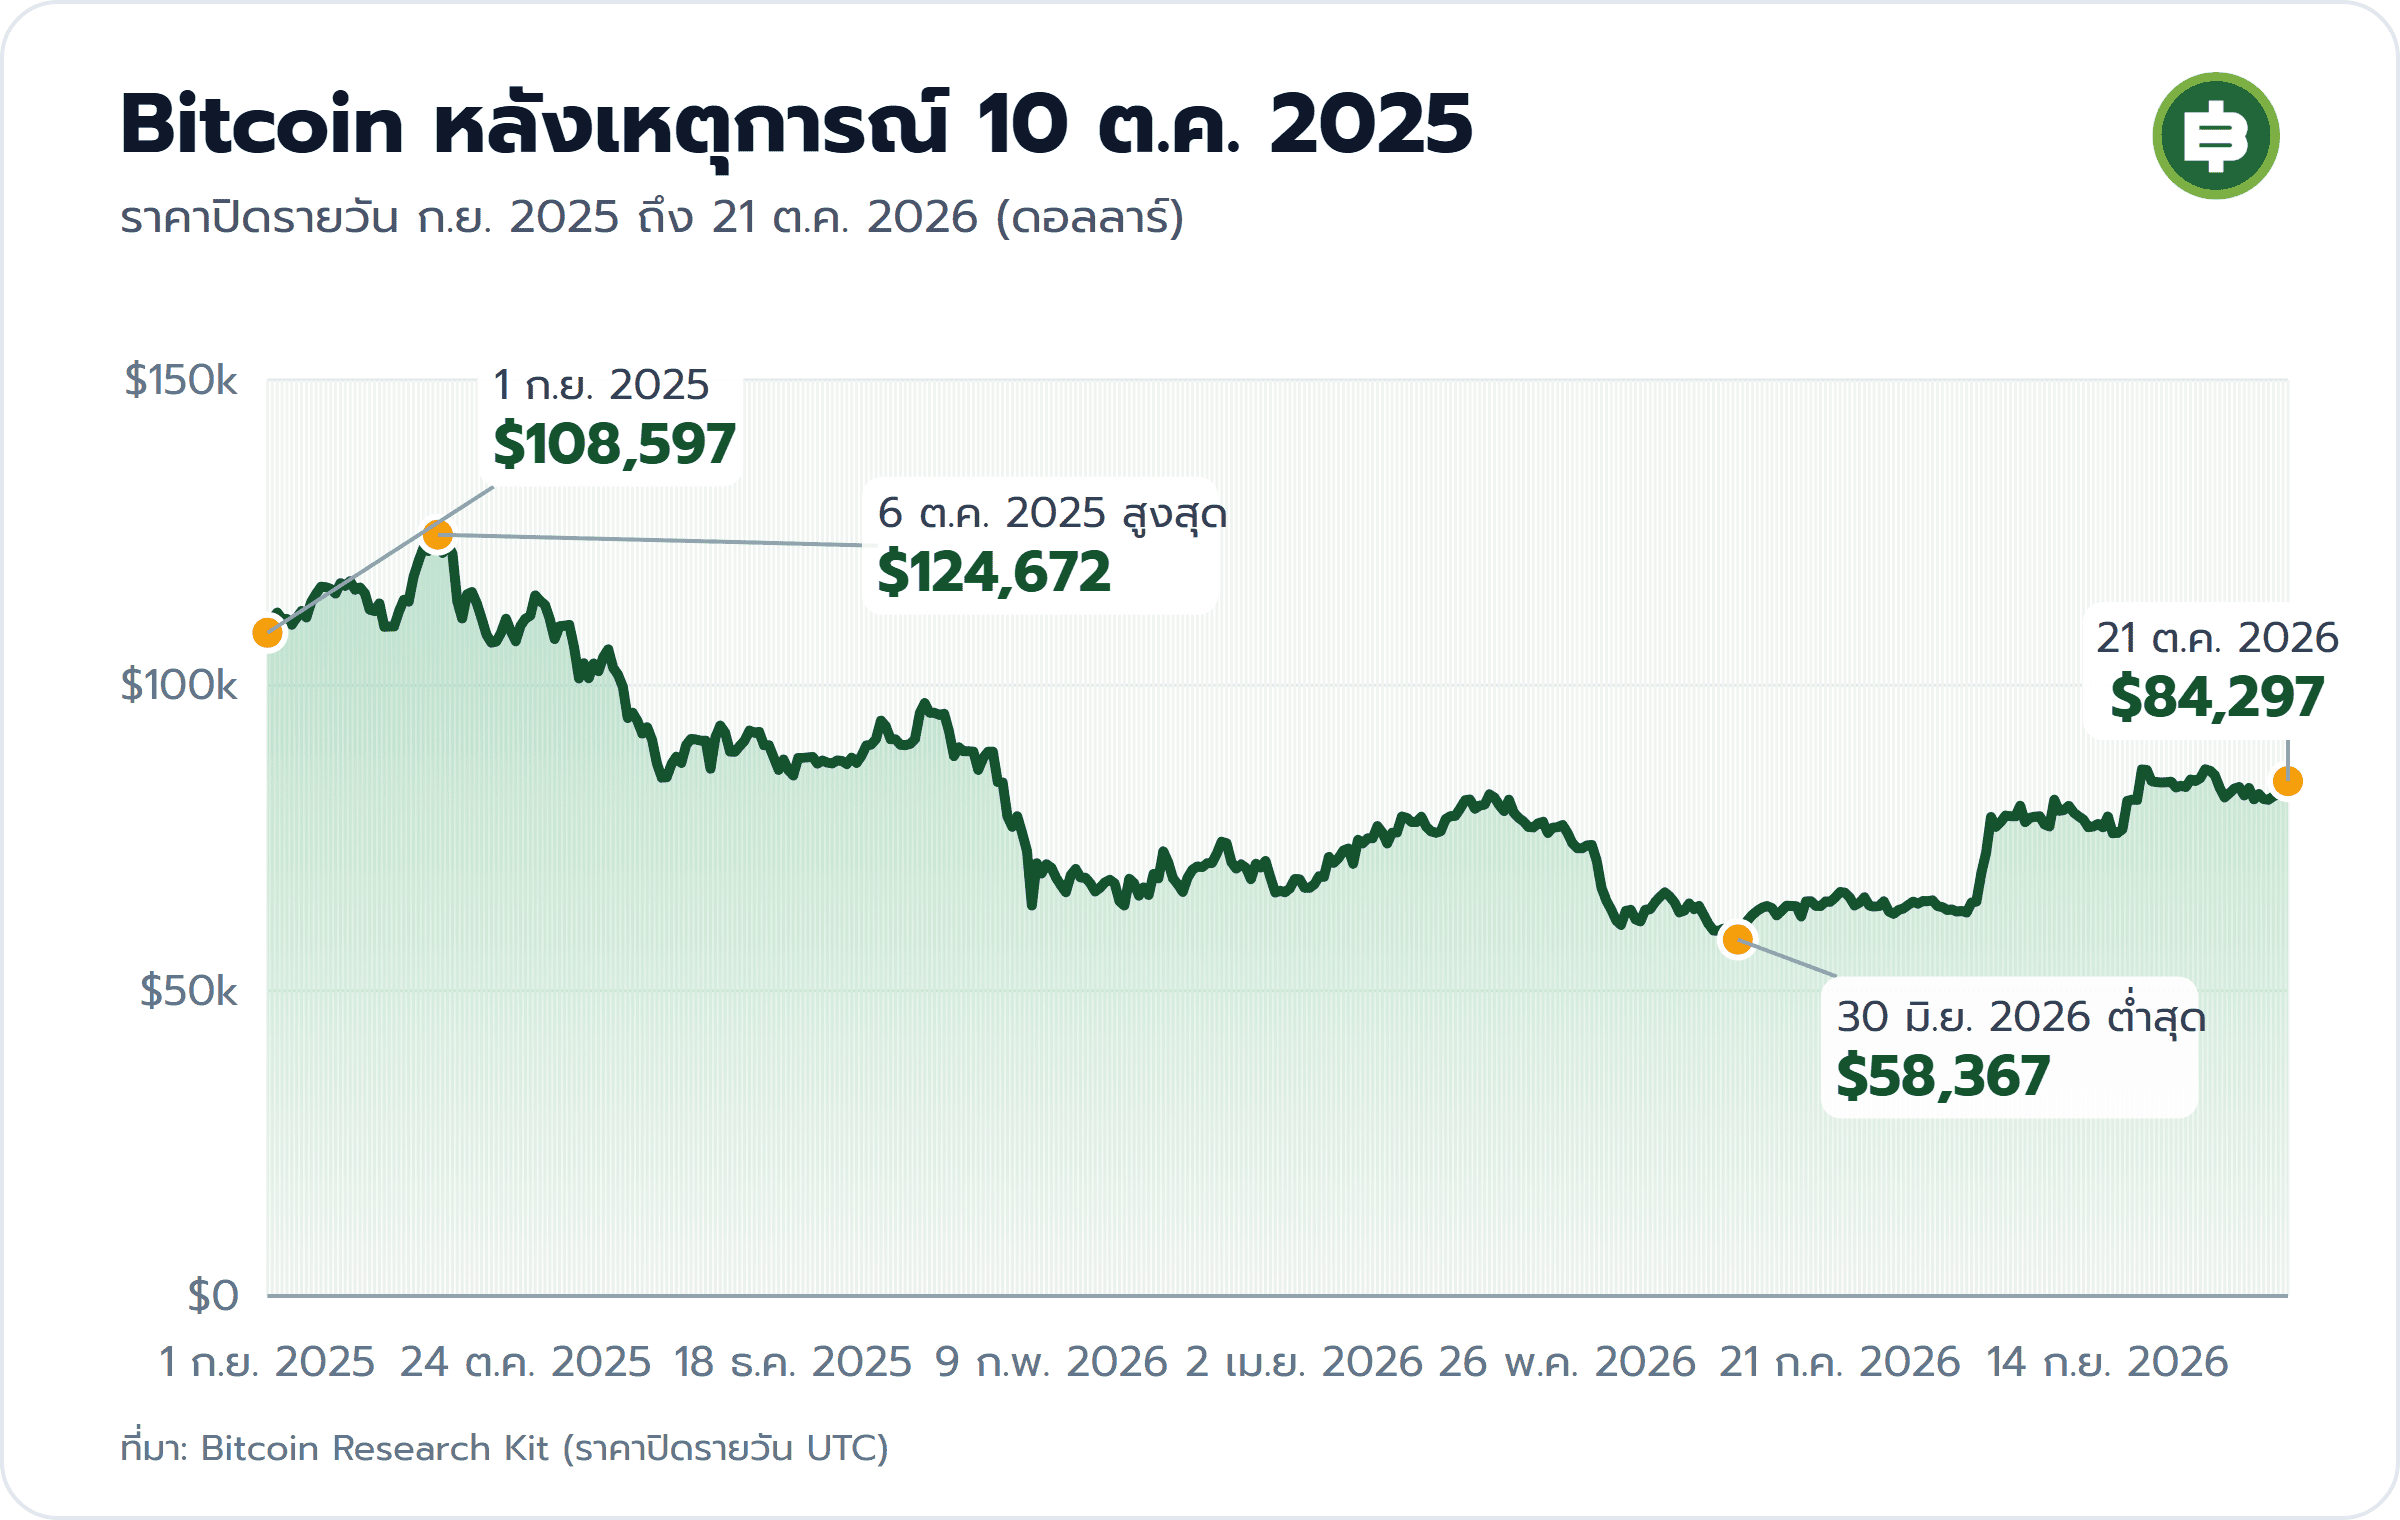
ภาพ: ราคา Bitcoin หลังเหตุการณ์ 10 ต.ค. 2025 ทีมข่าว Bitcoin Addict ทำจากข้อมูล Bitcoin Research Kit
อีกตัวอย่างคือรอบปี 2025 ในบทความ Global Liquidity Q&A (Capital Wars 24 ส.ค. 2025) Howell มองว่าการแทรกแซงของรัฐยืดวงจรตลาดกระทิงให้ยาวกว่าปกติ และสภาพคล่องโลกจะพีคช่วงปลายปี 2025 ถึงต้นปี 2026 ผู้ดำเนินรายการเล่าว่าช่วงนั้นดูข้อมูล on-chain ประกอบ ค่า MVRV (สัดส่วนมูลค่าตลาดเทียบต้นทุนเฉลี่ยของเหรียญทั้งหมด) สูงสุดของรอบนี้อยู่ที่ราว 2.79 เมื่อ 11 มี.ค. 2024 ไม่เคยถึง 3 ซึ่งในมุมของผู้ดำเนินรายการ ตลาดกระทิงเต็มรอบควรไปถึงอย่างน้อย 3 จึงเชื่อว่ารอบนี้ยังไปต่อได้ ดูค่าล่าสุดได้ที่หน้า MVRV
แต่ในบทความ Sea Change: The End Of Fed QE (Capital Wars 12 ต.ค. 2025) สองวันหลังวันที่ 10 ต.ค. 2025 ซึ่งตลาดคริปโตร่วงแรงและมีการบังคับปิดสถานะครั้งใหญ่ Howell เปลี่ยนคำ บอกว่ายุค QE ของ Fed จบแล้ว และแนะให้ทยอยลดความเสี่ยง ต่อมาในบทความ Has Global Liquidity Peaked? (Capital Wars 9 ม.ค. 2026) เขาบอกว่าแรงส่งของสภาพคล่องกำลังพีค ผู้ดำเนินรายการเล่าว่าตอนนั้นยังเชื่อว่าตลาดไปต่อได้ เพราะ on-chain ยังไม่ร้อน และถ้าผู้ดำเนินรายการจำไม่ผิด Raoul Pal นักวิเคราะห์เศรษฐกิจมหภาคผู้ก่อตั้ง Real Vision ช่วงนั้นก็ยังมองว่าสภาพคล่องจะไปต่อ แต่ราคา Bitcoin ลงจาก 124,672 ดอลลาร์ (6 ต.ค. 2025) ไปถึง 58,367 ดอลลาร์ (30 มิ.ย. 2026) ผู้ดำเนินรายการเล่าว่าตอนนั้นคิดว่าอาจลงได้ถึงราว 80,000 แต่ไม่คิดว่าจะลงไปถึงแถว 60,000
บทเรียนที่ผู้ดำเนินรายการสรุปจากการตาม Howell มา 2 ถึง 3 ปี คือจังหวะเวลาที่ Howell บอกมักคลาดเคลื่อน แต่ทิศทางไม่ค่อยผิด เป็นความเห็นจากตัวอย่างที่ผู้ดำเนินรายการเจอเอง ไม่ใช่สถิติที่นับรอบไว้ และตัวอย่างปี 2026 ข้างบนก็มีช่วงที่ทิศทางพลาดเช่นกัน
"แกมักจะเดาเวลาได้ไม่ถูก แต่แกเดาทิศทางอ่ะค่อนข้างถูกต้อง"
พีรพัฒน์ หาญคงแก้ว ผู้ดำเนินรายการ Behind The Crypto EP.33 ถึงการตามอ่านบทวิเคราะห์ของ Michael Howell
สรุป: สิ่งที่ Howell เตือน และตัวเลขที่ต้องดูต่อ
Howell ไม่ได้ฟันธงว่ารอบนี้เป็นสัญญาณวิกฤต แต่เตือนว่าระบบกำลังยืนอยู่บนความเสี่ยงที่สูงขึ้น สภาพคล่องโลกยังอยู่ใกล้จุดสูงสุด แต่มาจากการยืดหลักประกันที่น้อยลงด้วย leverage ที่สูงที่สุดในรอบ 16 ปี จุดที่จะบอกว่าระบบเริ่มหดคือ haircut ซึ่งดูล่วงหน้าได้จาก MOVE ส่วนแรงกดจากต้นทุนดูได้จากช่องว่างดีเซลกับน้ำมันดิบและค่าเงินดอลลาร์ ในกรอบของ Howell ก้นวงจรอาจเลื่อนมาเป็นครึ่งแรกปี 2027 และมีแนวโน้มเป็นก้นตื้น ซึ่งเขาเองบอกว่ายังกำกวม โดยมีราคา Bitcoin 70,000 ดอลลาร์เป็นเส้นเช็คว่าการอ่านนี้ถูกหรือผิด
ภาพ: ภาพประกอบสร้างด้วย AI ทีม Behind The Crypto
ตัวเลข 100,000 ดอลลาร์ที่พูดถึงตั้งแต่ตอนที่แล้ว Howell ไม่ได้เป็นคนให้ไว้ ผู้ดำเนินรายการวิเคราะห์เองจากการดู on-chain กับสภาพคล่องที่ไปทางเดียวกัน (บทนี้ไม่ได้แสดงตัวเลขชุดนั้น) ผู้ดำเนินรายการเล่าแผนพอร์ตของตัวเองว่า มองว่าปลายปียังมีโอกาสไปถึง 100,000 ดอลลาร์ แต่ถ้าราคาไปถึงราว 90,000 ดอลลาร์ ตัวเองอาจเริ่มค่อยๆ ลดความเสี่ยง ไม่ใช่ขายรุนแรง (นี่เป็นแผนส่วนตัวของผู้ดำเนินรายการ ไม่ใช่คำแนะนำให้ซื้อขายตาม)
คำเตือนความเสี่ยง: Bitcoin ผันผวนสูง อาจขาดทุนได้ทั้งจำนวน ตัวเลข 70,000, 90,000 และ 100,000 ดอลลาร์ในบทนี้เป็นกรอบของ Howell และความเห็นผู้ดำเนินรายการ ไม่ใช่เป้าราคาหรือจุดซื้อขาย สถิติย้อนหลังไม่การันตีอนาคต บทนี้ไม่ใช่คำแนะนำการลงทุน
หมายเหตุบรรณาธิการ: ในคลิปมีตัวเลขที่พูดคลาด ตัวเลขในบทความนี้ใช้ค่าที่ถูก
- ช่วงที่ยกตัวอย่างวิกฤตซับไพรม์ พูดว่าเดือนเมษายนปี 2008 ที่ถูกคือปี 2007 และพูดว่าศักยภาพกู้เหลือ 1.77 เท่า ที่ใช้ในหนังสือคือราว 1.7 เท่า
- ช่วงที่เทียบส่วนต่างยีลด์ 2 ปีกับ SOFR พูดว่าตอนนี้อยู่ที่ 88 bp เป็นค่า 15 ต.ค. ตาม FRED บทความใช้ค่า 14 ต.ค. คือ 94 bp ตามจอรายการ
- ช่วงที่พูดถึงบทความเรื่องเศรษฐกิจถดถอย พูดชื่อบทความเป็นปี 2021 ที่ถูกคือ Will 2027 Prove a Recession Year?
- ช่วงที่พูดถึงราคาดีเซลกับน้ำมันดิบกลางเดือนตุลาคม พูดว่าน้ำมันดิบ WTI อยู่ที่ 102 ดอลลาร์ ข้อมูล FRED วันที่ 14 ต.ค. 2026 คือราว 96 ดอลลาร์
- ช่วงที่พูดถึงต้นทุนเฉลี่ย พูดว่า True Market Mean ราว 75,000 ดอลลาร์ ค่าจาก Bitcoin Research Kit ณ 21 ต.ค. 2026 คือราว 77,605 ดอลลาร์
- ช่วงที่พูดถึงบทความ Pincers พูดว่าเดือนกรกฎาคม Bitcoin ขึ้น 30 กว่าเปอร์เซ็นต์ ที่ถูกคือเดือนกรกฎาคมขึ้นสูงสุดราว 13% จากจุดต่ำสุด และทะลุ 30% ครั้งแรกวันที่ 21 ส.ค. 2026
- ช่วงที่พูดถึงตอนที่ Howell เปลี่ยนมุมมองในปี 2025 พูดว่าเดือนพฤศจิกายน ที่ถูกคือบทความ Sea Change วันที่ 12 ต.ค. 2025 ส่วนที่บอกว่าแรงส่งของสภาพคล่องกำลังพีคคือบทความ Has Global Liquidity Peaked? วันที่ 9 ม.ค. 2026 และราคาที่ลงไปถึงคือต่ำสุด 58,367 ดอลลาร์ (30 มิ.ย. 2026)
อ่านตอนก่อนในซีรีส์: Capital Wars ตอนแรก, Capital Wars ภาคปฏิบัติ และ Capital Wars ตอน 3: Not QE กับอัตราส่วนหนี้ต่อสภาพคล่อง
ที่มา: Michael Howell, Capital Wars (Palgrave Macmillan, 2020) บทที่ 6, Capital Wars (capitalwars.substack.com): Global Liquidity Watch 13 และ 20 ต.ค. 2026, Will 2027 Prove a Recession Year? (9 ต.ค. 2026), Is the Fed Deliberately Behind the Curve? (12 ต.ค. 2026), What Is Bitcoin Telling Us? (16 ต.ค. 2026), China, Gold And Crypto (13 ก.ย. 2026), Pincers (7 มิ.ย. 2026), Has Global Liquidity Peaked? (9 ม.ค. 2026), Sea Change: The End Of Fed QE (12 ต.ค. 2025), Global Liquidity Q&A (24 ส.ค. 2025), FRED (SOFR, IORB, DGS2, WRESBAL, DTWEXBGS, DDFUELNYH, DCOILWTICO), EIA, ICE BofA MOVE Index ผ่าน TradingView, Bitcoin Research Kit และชุดข้อมูลของทีม Bitcoin Addict