Fed ขึ้นดอกเบี้ย แต่ Bitcoin บวกเกือบ 10% คำตอบอยู่ที่ Not QE กับอัตราส่วนหนี้ต่อสภาพคล่อง (Capital Wars 3)
Fed ขึ้นดอกเบี้ย บอนด์ 10 ปีทะลุ 5% แต่ Bitcoin บวกเกือบ 10% สรุป Behind The Crypto EP.32 เรื่อง 4 ท่อ Not QE และอัตราส่วนหนี้ต่อสภาพคล่องของ Howell
16 กันยายน 2026 Fed ขึ้นดอกเบี้ย 0.25% วันเดียวกันพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทะลุ 5% เป็นครั้งแรกตั้งแต่ปี 2007 ตามตำรา นี่คือสัญญาณให้หนีสินทรัพย์เสี่ยง แต่สองสัปดาห์ต่อมา Bitcoin กลับบวกเกือบ 10% ถ้าดอกเบี้ยยังเป็นตัวกำหนดราคาจริง เรื่องนี้ไม่ควรเกิดขึ้น คำตอบที่ Behind The Crypto EP.32 ไล่หาคือ ทุกวันนี้มีเงินไหลเข้าระบบผ่านทางที่ไม่มีใครเรียกว่า QE และมีเหตุผลเชิงโครงสร้างที่ทำให้มันต้องไหลต่อ
บทความนี้เป็นตอนที่ 3 ของซีรีส์ Capital Wars ตอนแรก วางกรอบทฤษฎีสภาพคล่องโลก (Global Liquidity) ของ Michael Howell จาก CrossBorder Capital ว่าตัวที่ขับราคาสินทรัพย์ไม่ใช่เศรษฐกิจดีหรือแย่ แต่คือปริมาณเงินที่พร้อมไล่ซื้อสินทรัพย์ทั่วโลก ตอนที่ 2 เอาตัวเลขจริงมาพิสูจน์ และพบว่าสภาพคล่องนำราคา Bitcoin ราว 14 สัปดาห์ ในบทความนี้ขอเรียกสภาพคล่องสั้นๆ ว่า Liquidity ตอนนี้ตอบคำถามที่ค้างจากสองตอนแรก ถ้า Liquidity คือตัวจริง แล้วดอกเบี้ยที่ทุกคนจับตามันทำหน้าที่อะไร
ตำราบอกให้หนี แต่ราคาไม่ได้อ่านตำรา
ยีลด์พันธบัตรรัฐบาลสหรัฐ 10 ปี (บอนด์ 10 ปี) สำคัญกว่าดอกเบี้ย Fed เสียอีก เพราะเป็นดอกเบี้ยอ้างอิงของทั้งระบบ ดอกเบี้ยบ้าน ดอกเบี้ยเงินกู้บริษัท และการตีมูลค่าหุ้นอิงตัวนี้ทั้งหมด พอทะลุ 5% วันที่ 16 ก.ย. มันไม่ได้หยุดแค่นั้น แต่ขึ้นต่อไปถึง 5.26% ณ 29 ก.ย.
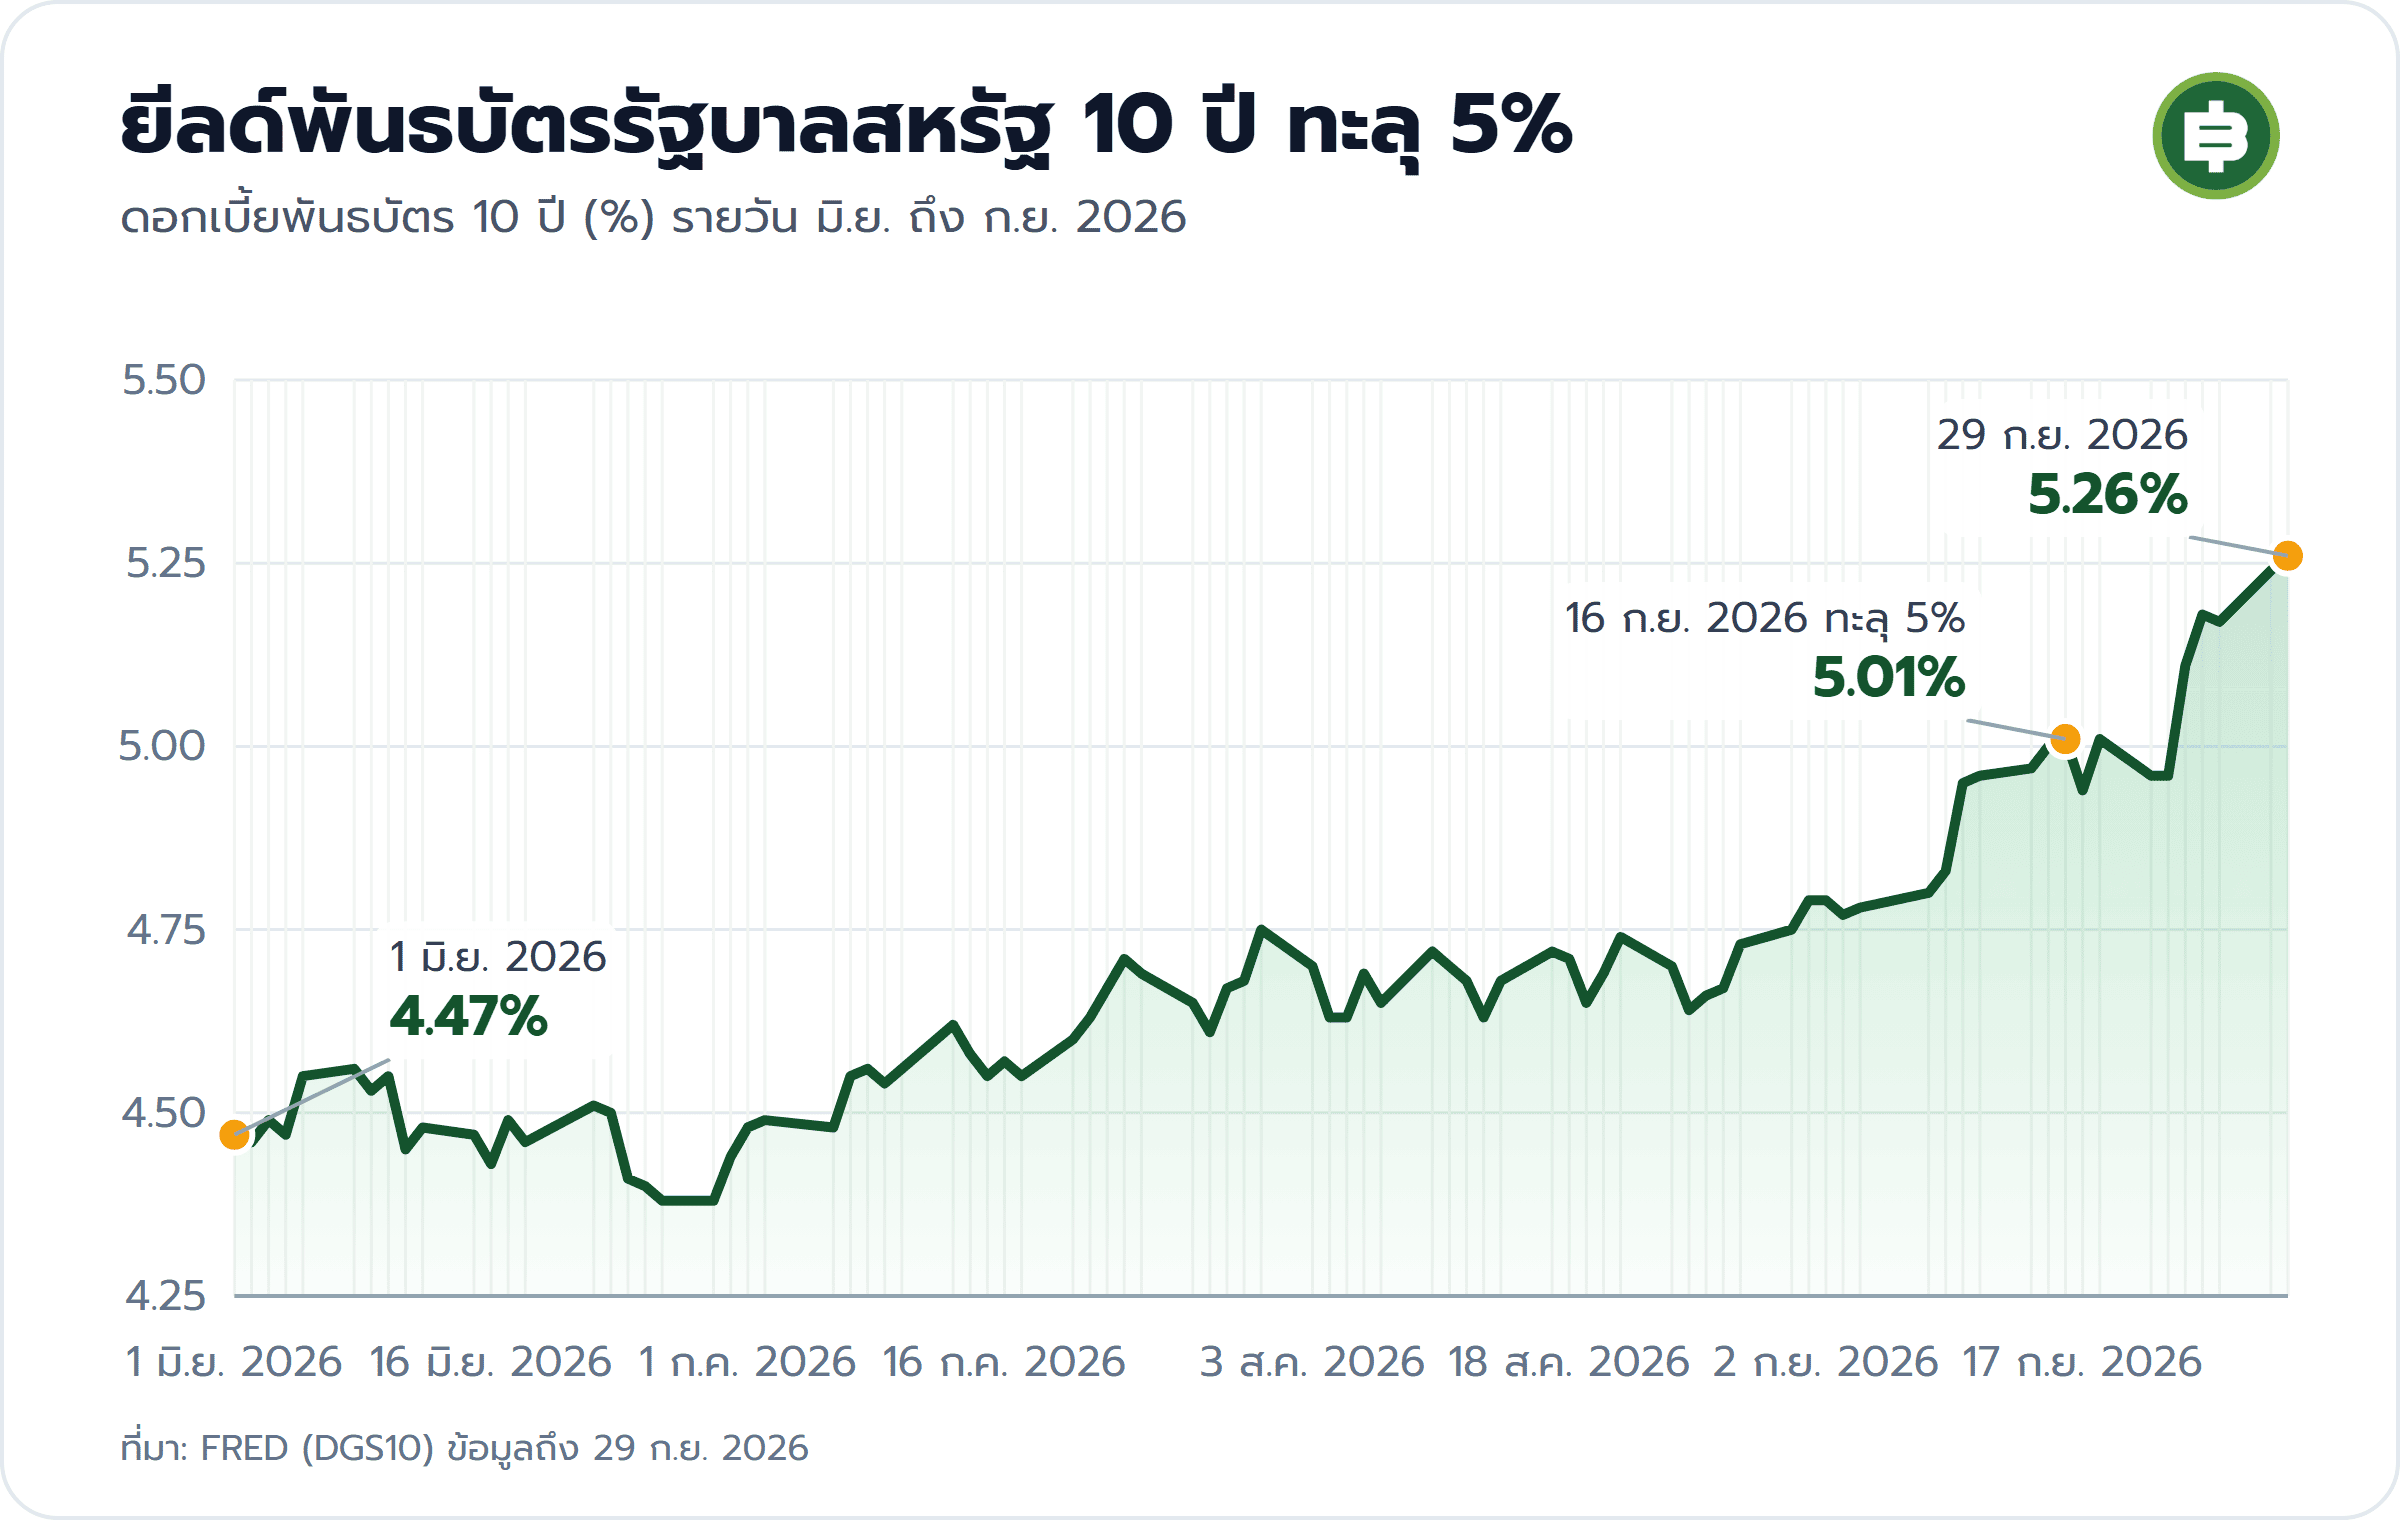
ภาพ: กราฟยีลด์บอนด์ 10 ปี ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED (DGS10) ดูแบบอัปเดตได้ที่ US 10-Year Yield
ถ้าตลาดเชื่อตำรา ทุกอย่างที่อ่อนไหวกับดอกเบี้ยควรถูกกดลงพร้อมกัน ภาพจริงตั้งแต่บอนด์ทะลุ 5% จนถึงปลายเดือนกันยายนตามที่ทีมคำนวณกลับแบ่งเป็นสองฝั่งชัดเจน ฝั่งที่ทำตัวตามตำราคือน้ำมัน WTI ลบราว 7% ทองลบเกือบ 5% และดอลลาร์แข็งขึ้นราว 1% ตามสูตรดอกเบี้ยขึ้น เงินก็แข็ง ส่วนฝั่งที่สวนตำราคือ Nasdaq บวกราว 5% และ Bitcoin บวก 9.9% จากราว 75,840 เป็น 83,347 ดอลลาร์
ของที่ควรโดนอย่างทองกับน้ำมันโดนจริง จึงไม่ใช่ว่าดอกเบี้ยหมดฤทธิ์ แต่แปลว่ามีเงินจากที่อื่นไหลเข้ามาชดเชยแรงกดของดอกเบี้ย และเงินก้อนนั้นไปลงหนักที่สุดที่สินทรัพย์ที่ไวต่อ Liquidity ที่สุด คำถามจึงเปลี่ยนจาก "ทำไม Bitcoin ไม่ลง" เป็น "เงินก้อนนั้นมาจากไหน"
QE คำที่ไม่มีใครกล้าพูดอีก
เครื่องมือเติมเงินที่ทุกคนรู้จักคือ QE ย่อมาจาก Quantitative Easing ธนาคารกลางเสกเงินขึ้นมาใหม่ แล้วเอาไปซื้อพันธบัตรจากธนาคารพาณิชย์ ไม่ได้พิมพ์ธนบัตรจริง แค่เพิ่มตัวเลขในบัญชีที่ธนาคารพาณิชย์เปิดไว้กับ Fed ซึ่งเรียกว่าเงินสำรอง (reserves) ส่วนพันธบัตรก็คือใบกู้เงินของรัฐบาล รัฐใช้เงินมากกว่าภาษีที่เก็บได้ทุกปีจึงต้องกู้ ใครซื้อพันธบัตรก็คือปล่อยกู้ให้รัฐ ได้ดอกเบี้ยตายตัวจนครบกำหนด 2 ปี 5 ปี หรือ 10 ปี
เหตุที่ Fed ซื้อพันธบัตรแล้วดอกเบี้ยลง เทียบง่ายๆ กับหุ้นปันผล หุ้นราคา 100 บาทปันผลปีละ 10 บาท ผลตอบแทน 10% พอมีคนไล่ซื้อจนราคาขึ้นเป็น 105 บาท ปันผลยัง 10 บาทเท่าเดิม ผลตอบแทนของคนซื้อใหม่ก็ลดลง พันธบัตรก็เหมือนกัน Fed ไล่ซื้อ ราคาพันธบัตรขึ้น ดอกเบี้ยพันธบัตรลง แล้วดอกเบี้ยบ้านกับดอกเบี้ยกู้ธุรกิจก็ลดตาม QE ครั้งใหญ่มี 2 รอบ คือหลังวิกฤตการเงินปี 2008 และช่วงโควิดปี 2020 ดูได้ชัดจากขนาดงบดุลของ Fed
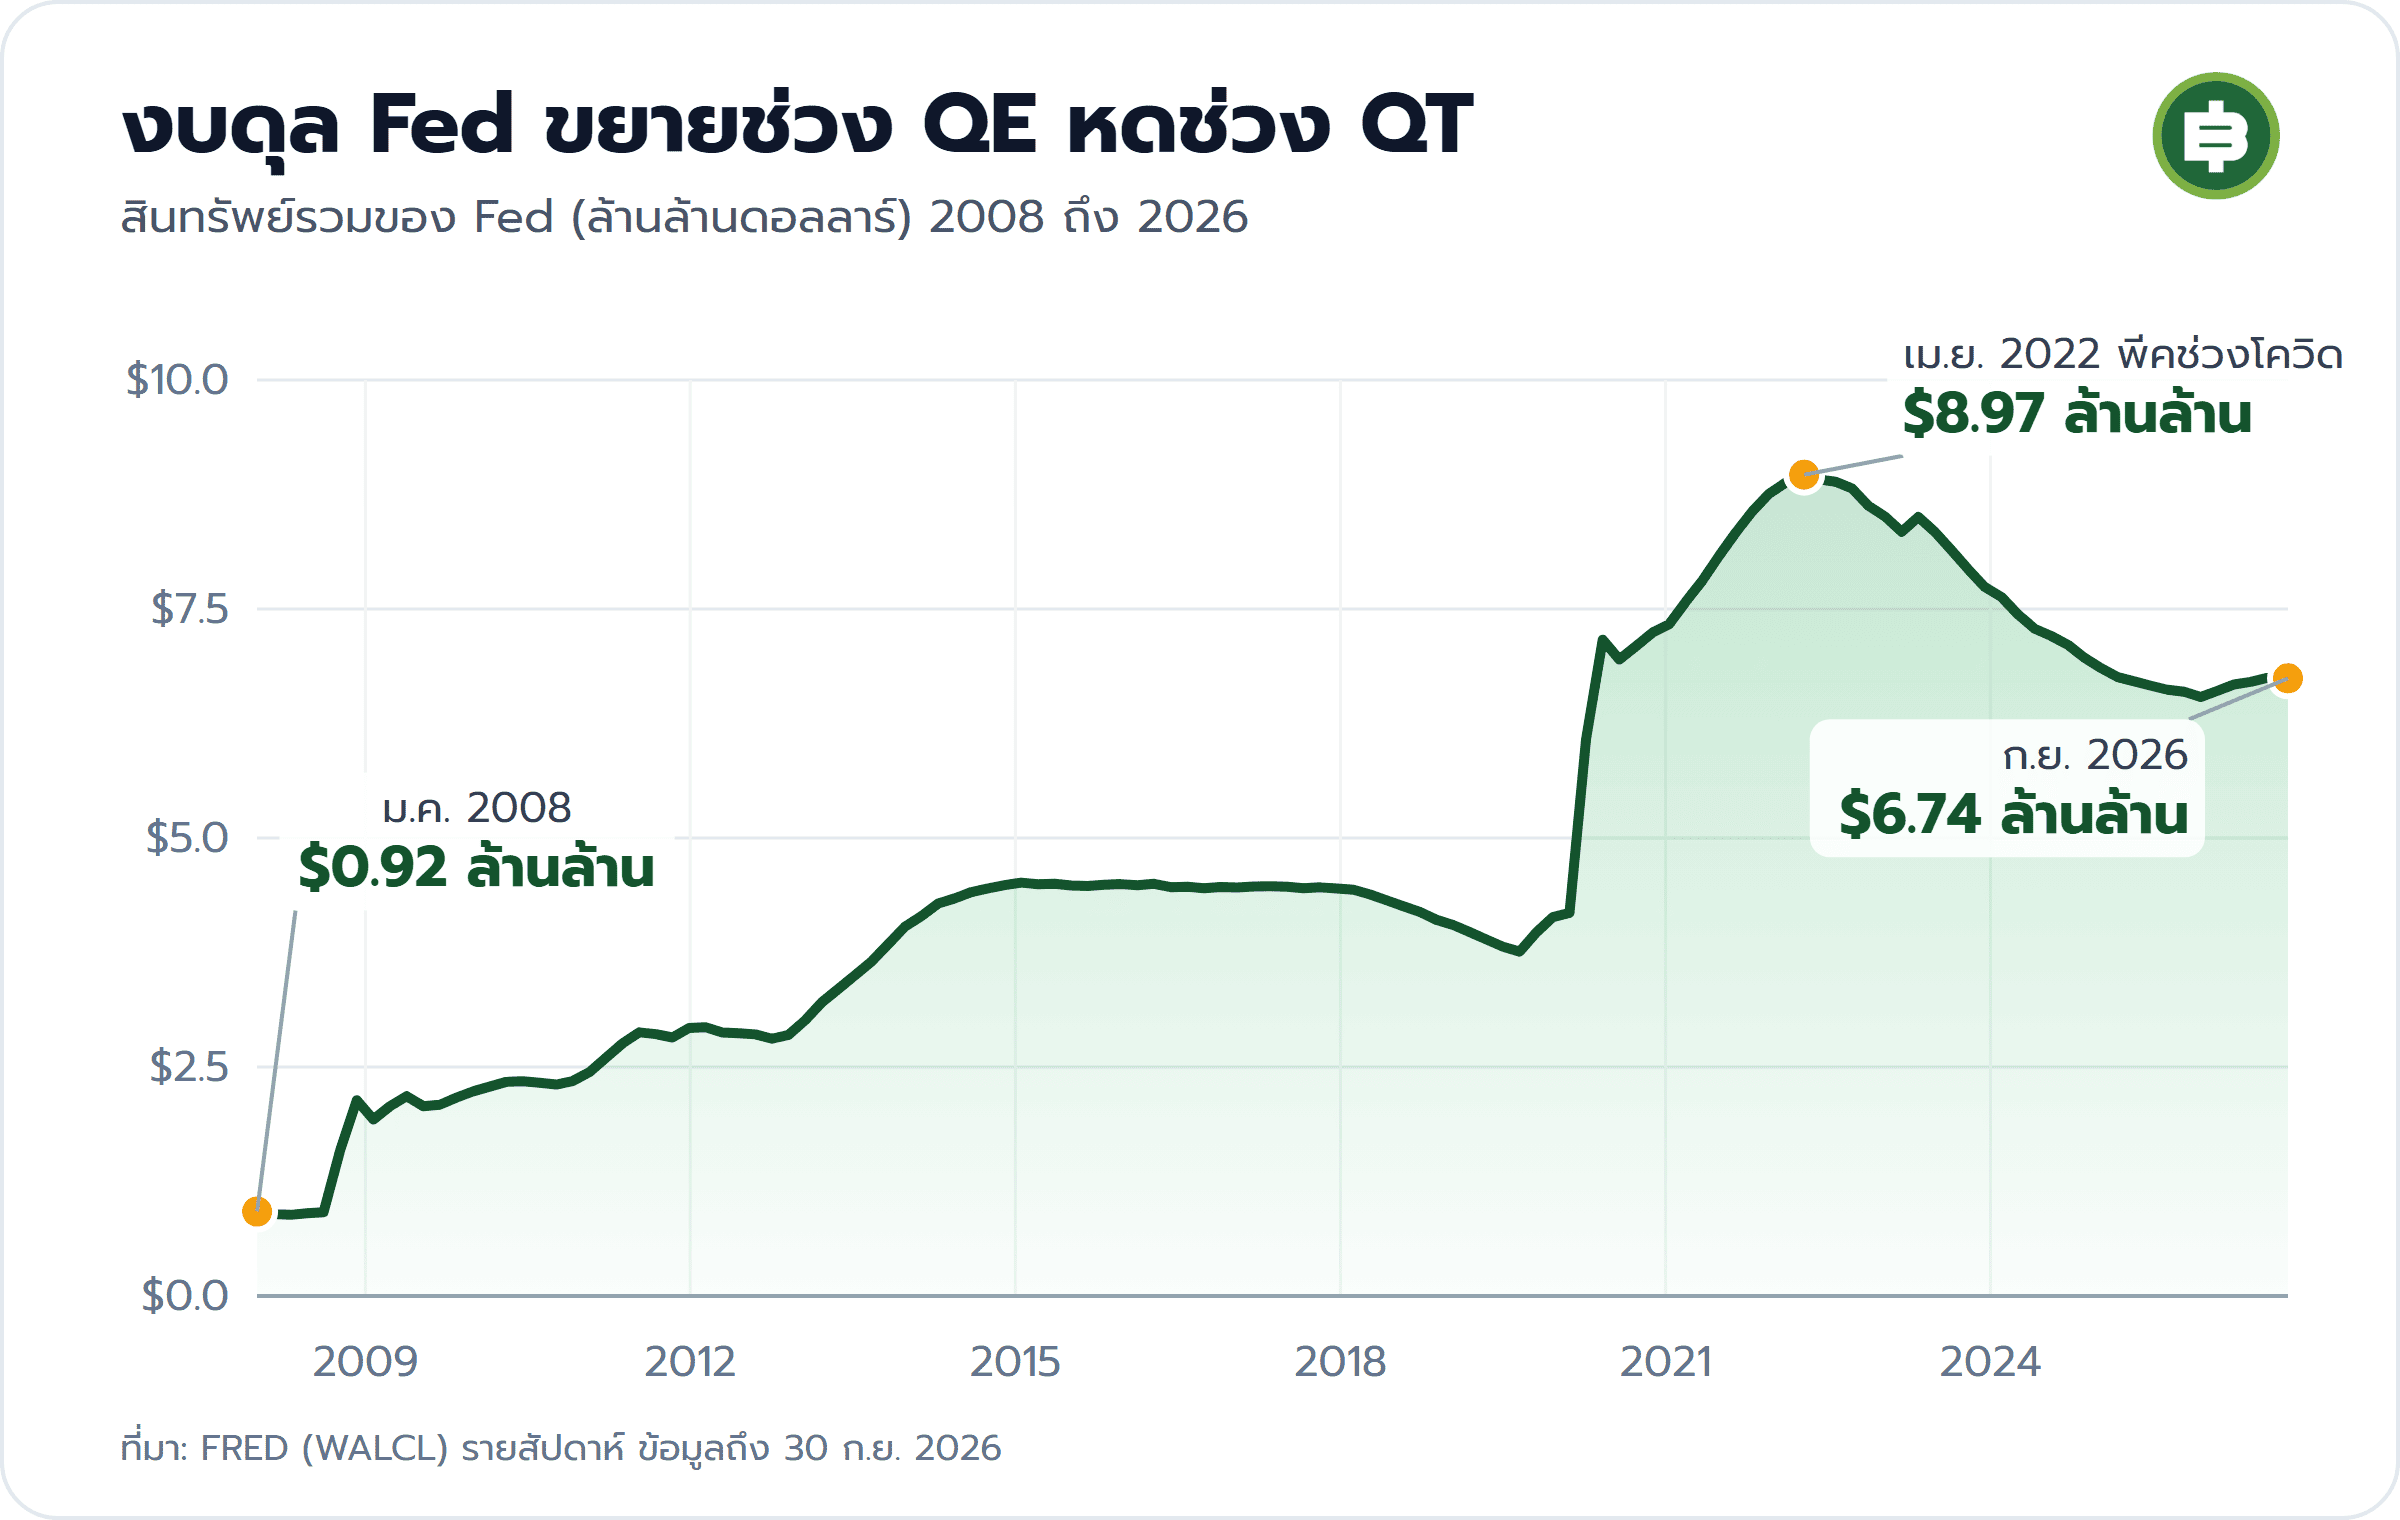
ภาพ: กราฟงบดุล Fed ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED (WALCL) ดูแบบอัปเดตได้ที่ Fed Balance Sheet
รอบโควิดคือรอบที่ทำให้คำนี้กลายเป็นของแสลง ปี 2020 ไม่ว่าซื้อสินทรัพย์อะไรก็ขึ้นหมด แต่ผลข้างเคียงตามมา ตอนนั้น Fed บอกว่าเงินเฟ้อเป็นแค่เรื่องชั่วคราว (transitory) จนวันที่ 30 พ.ย. 2021 Jerome Powell ประธาน Fed ในตอนนั้นต้องเลิกใช้คำว่าชั่วคราว และเงินเฟ้อสหรัฐยังพุ่งต่อถึง 9.1% ในเดือนมิถุนายน 2022 สูงสุดในรอบ 40 ปี
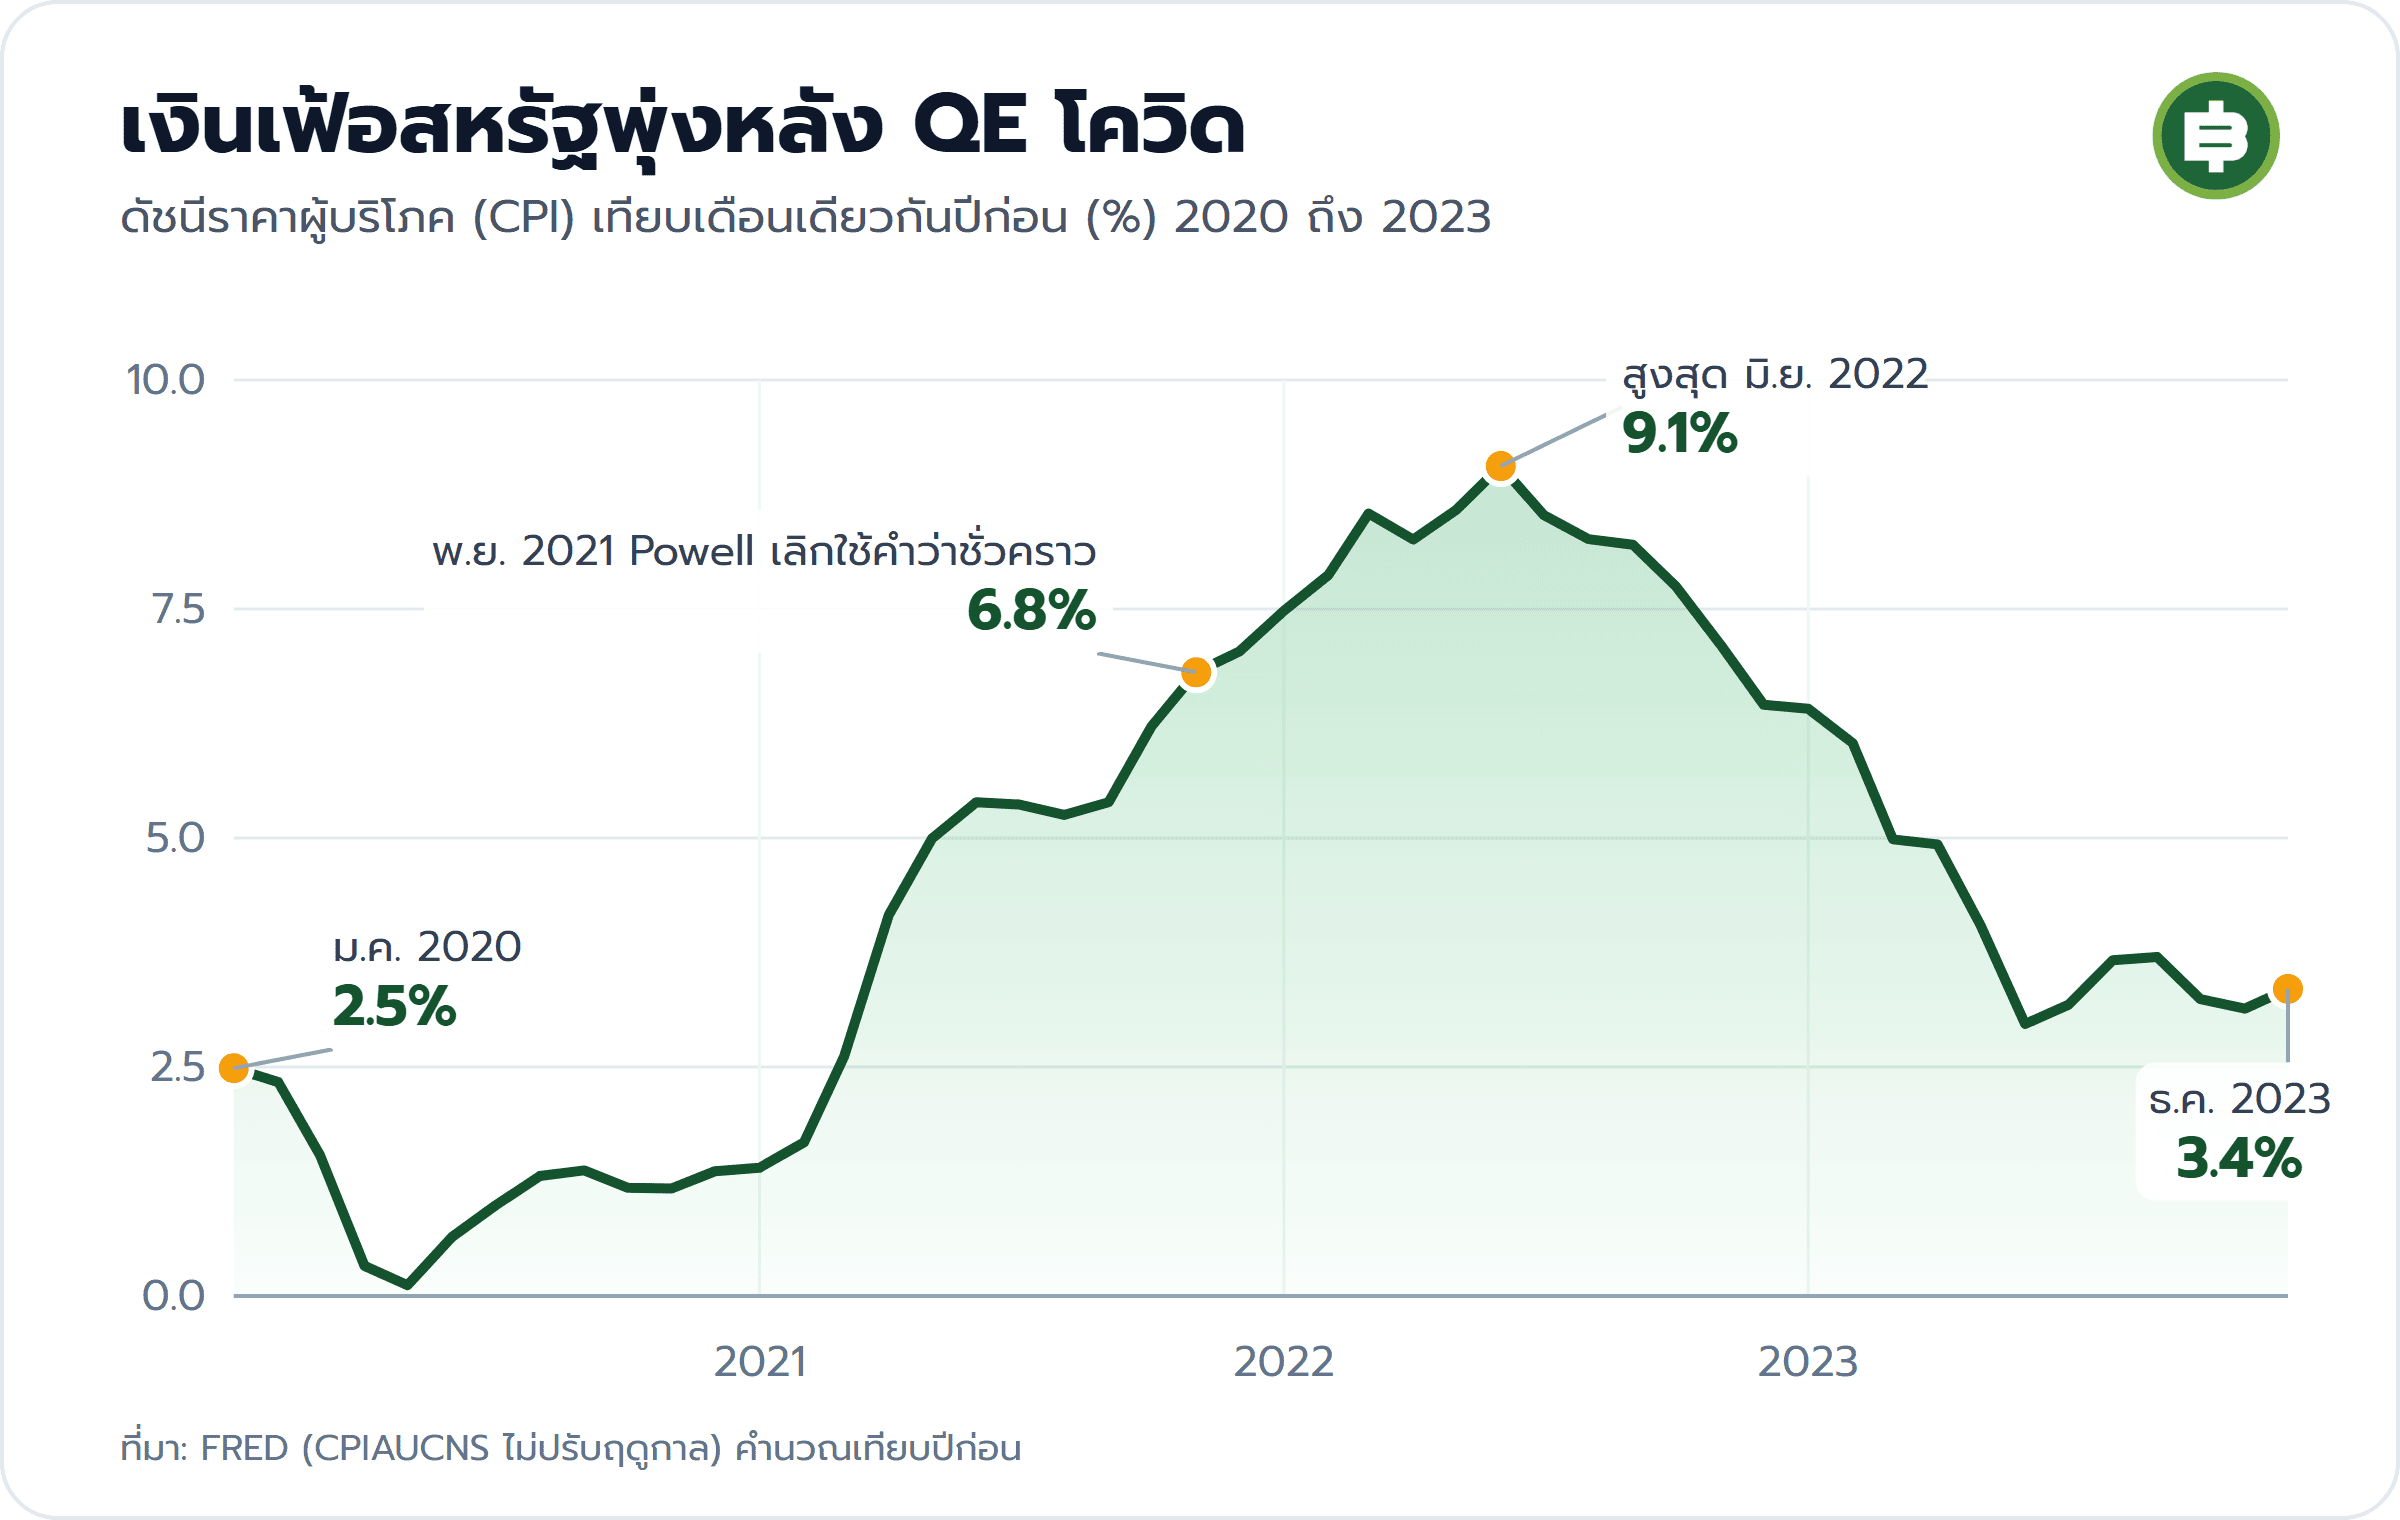
ภาพ: กราฟเงินเฟ้อสหรัฐ ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED (CPIAUCNS) คำนวณเทียบเดือนเดียวกันปีก่อน
นับจากนั้น QE กลายเป็นคำต้องห้ามทางการเมือง พูดเมื่อไหร่คนก็นึกถึงข้าวของแพง แต่ความต้องการเงินในระบบไม่ได้หายไปตาม และ Fed มีวิธีเติมเงินโดยไม่ใช้ชื่อนี้มาตั้งแต่ก่อนโควิดแล้ว ย้อนไปปี 2019
2019 วันที่เงินสดหมดระบบ และกำเนิด Not QE
ท่อที่สำคัญที่สุดของระบบการเงินที่คนทั่วไปไม่ค่อยเห็นคือตลาด repo หรือตลาดจำนำพันธบัตร คือการเอาพันธบัตรไปวางค้ำแล้วกู้เงินสดข้ามคืน พรุ่งนี้ไถ่คืน ทำซ้ำทุกวัน ตลาดนี้ใหญ่ระดับหลายล้านล้านดอลลาร์ต่อวัน วันที่ 17 ก.ย. 2019 ดอกเบี้ยในตลาดนี้ (SOFR) พุ่งจาก 2.43% เป็น 5.25% ในวันเดียว บางรายการกู้กันถึง 9% ทั้งที่มีพันธบัตรรัฐบาลค้ำ แปลว่าเงินสดในระบบตึงจนไม่มีใครอยากปล่อยกู้
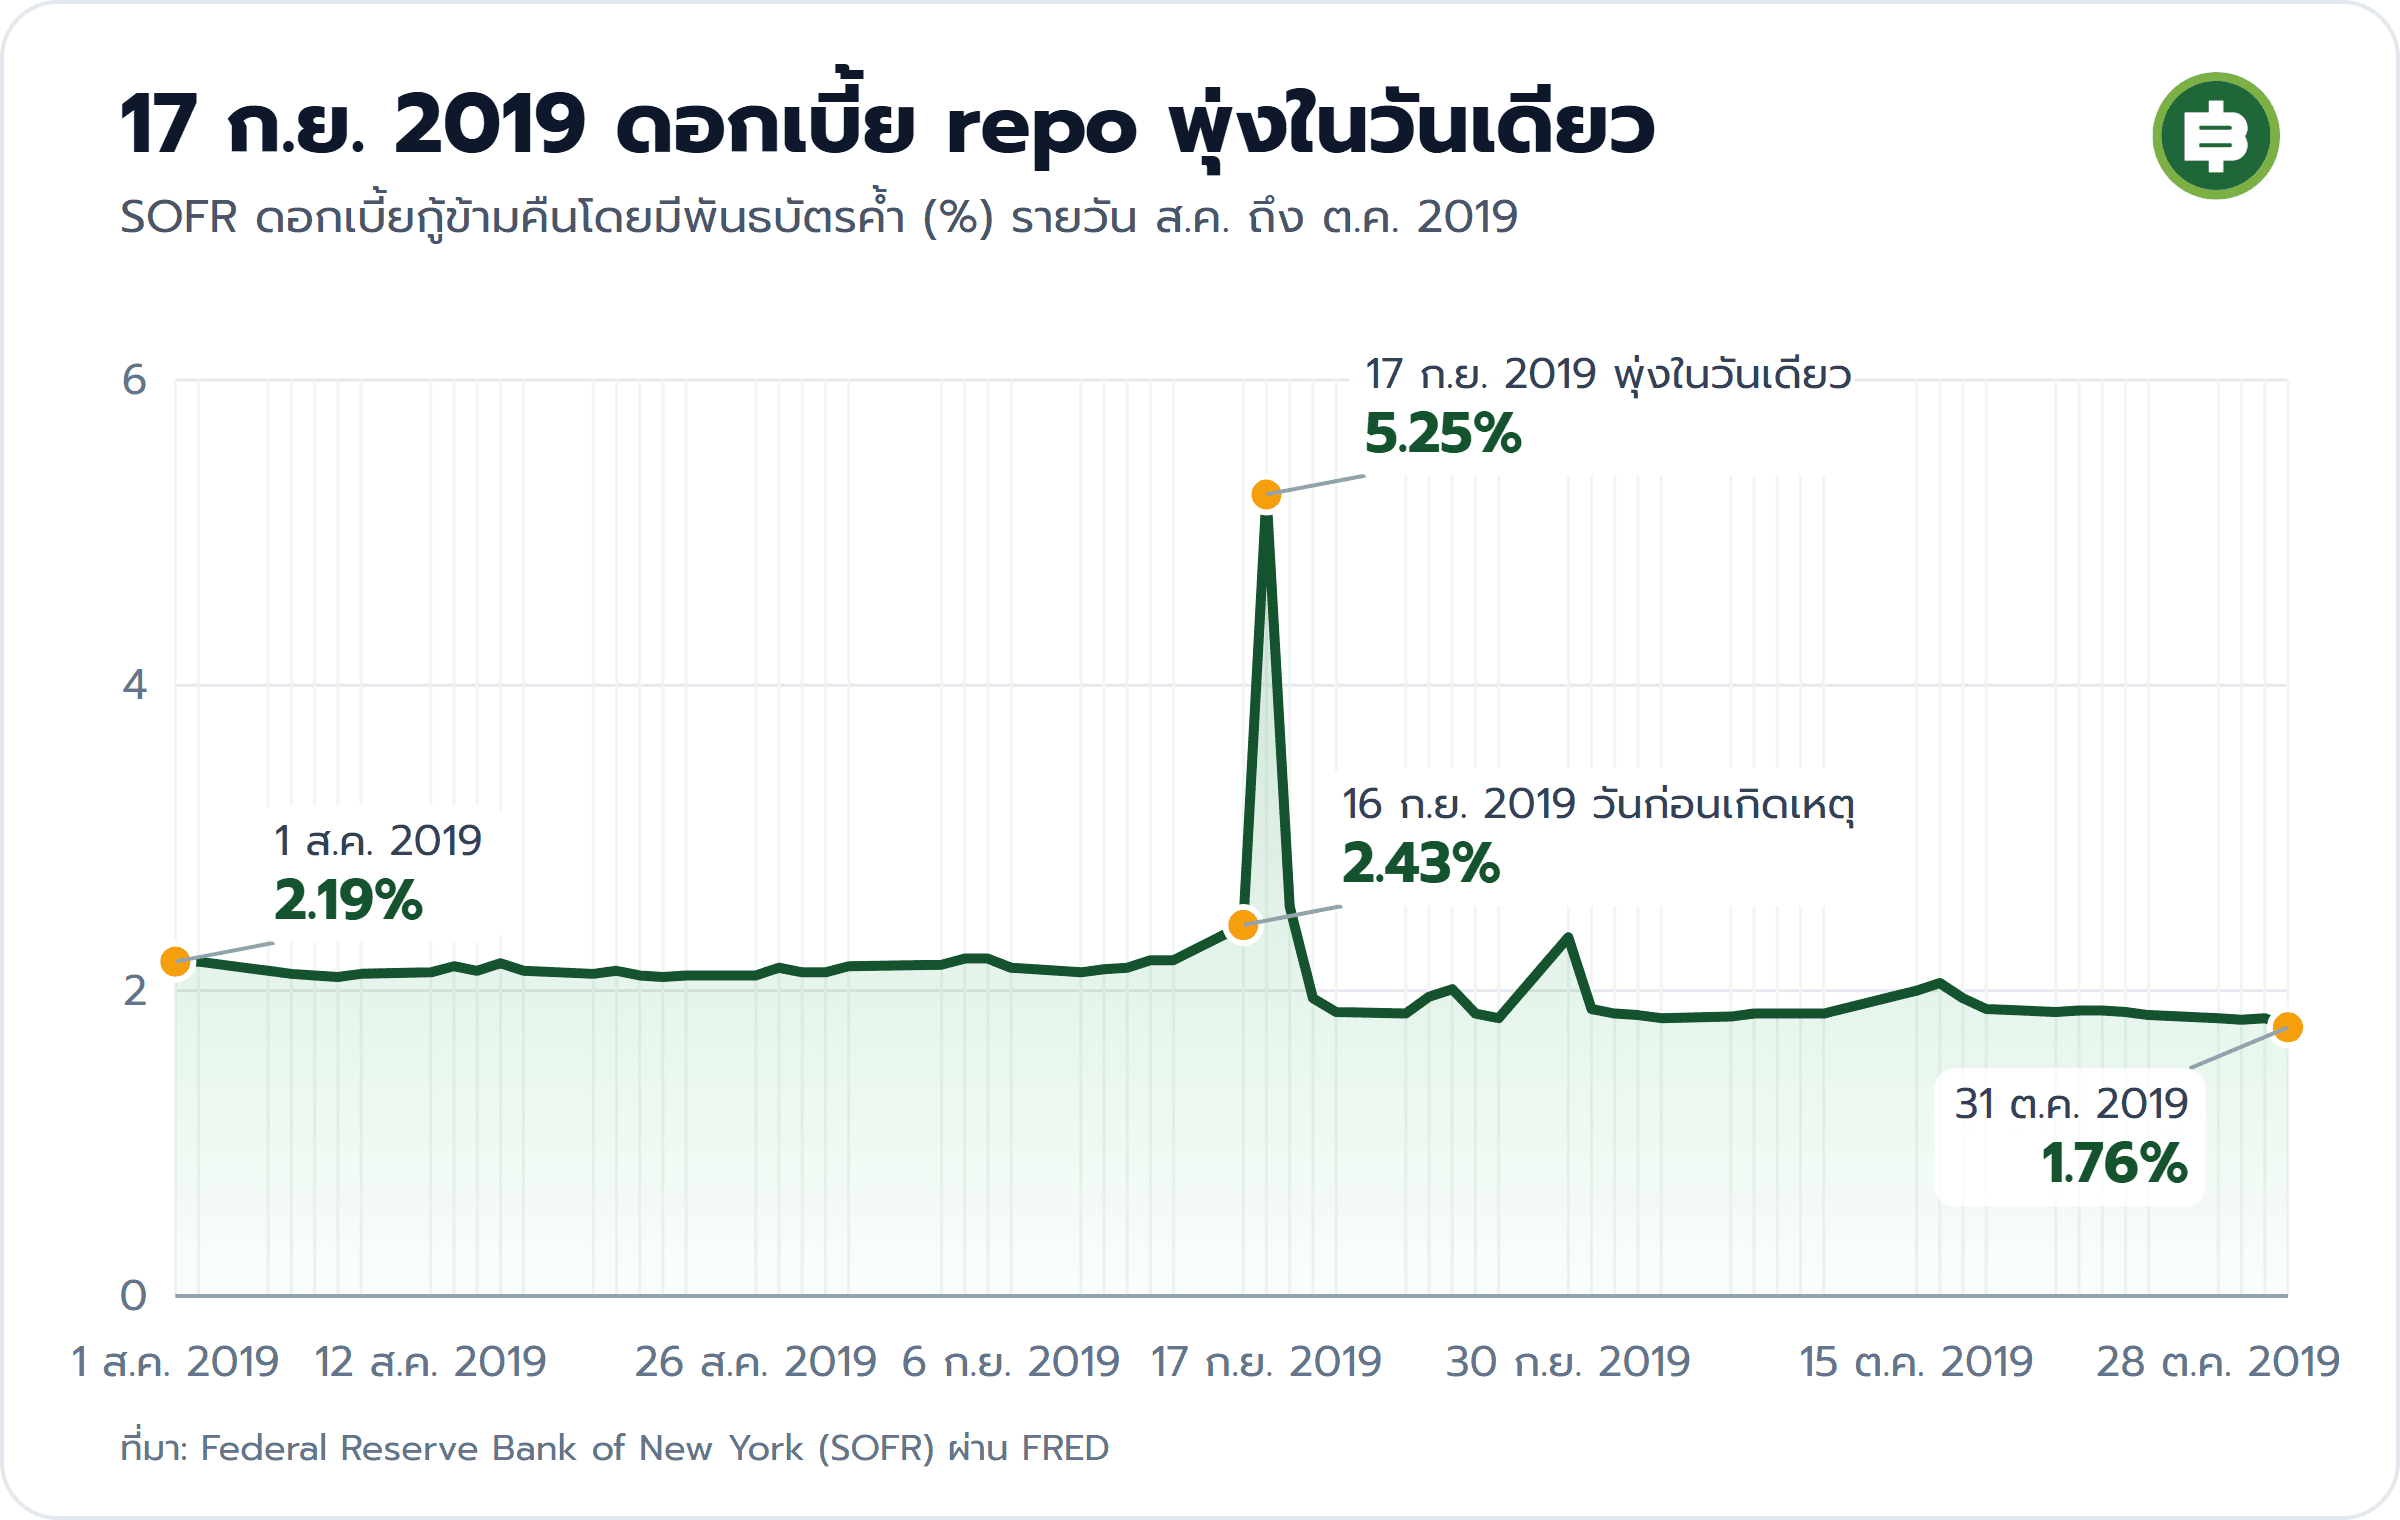
ภาพ: กราฟ SOFR ทีมข่าว Bitcoin Addict ทำจากข้อมูล Federal Reserve Bank of New York ผ่าน FRED
ต้นเหตุคือ 3 อย่างมาชนกันพอดี อย่างแรก Fed ทำ QT (Quantitative Tightening ตรงข้ามกับ QE คือดูดเงินกลับ) มาตั้งแต่ปลายปี 2017 เงินสำรองในระบบธนาคารลดจากยอดราว 2.8 ล้านล้านดอลลาร์ในปี 2014 เหลือราว 1.4 ล้านล้าน อย่างที่สอง 16 ก.ย. เป็นวันจ่ายภาษีนิติบุคคลรายไตรมาส บริษัททั่วสหรัฐถอนเงินจากธนาคารพร้อมกัน และอย่างที่สาม วันเดียวกันต้องชำระเงินค่าพันธบัตรออกใหม่อีกราว 54,000 ล้านดอลลาร์ สองอย่างหลังดูดเงินสำรองออกจากระบบราว 120,000 ล้านดอลลาร์ใน 2 วัน ระบบที่เงินสำรองบางอยู่แล้วจึงหายใจไม่ออก
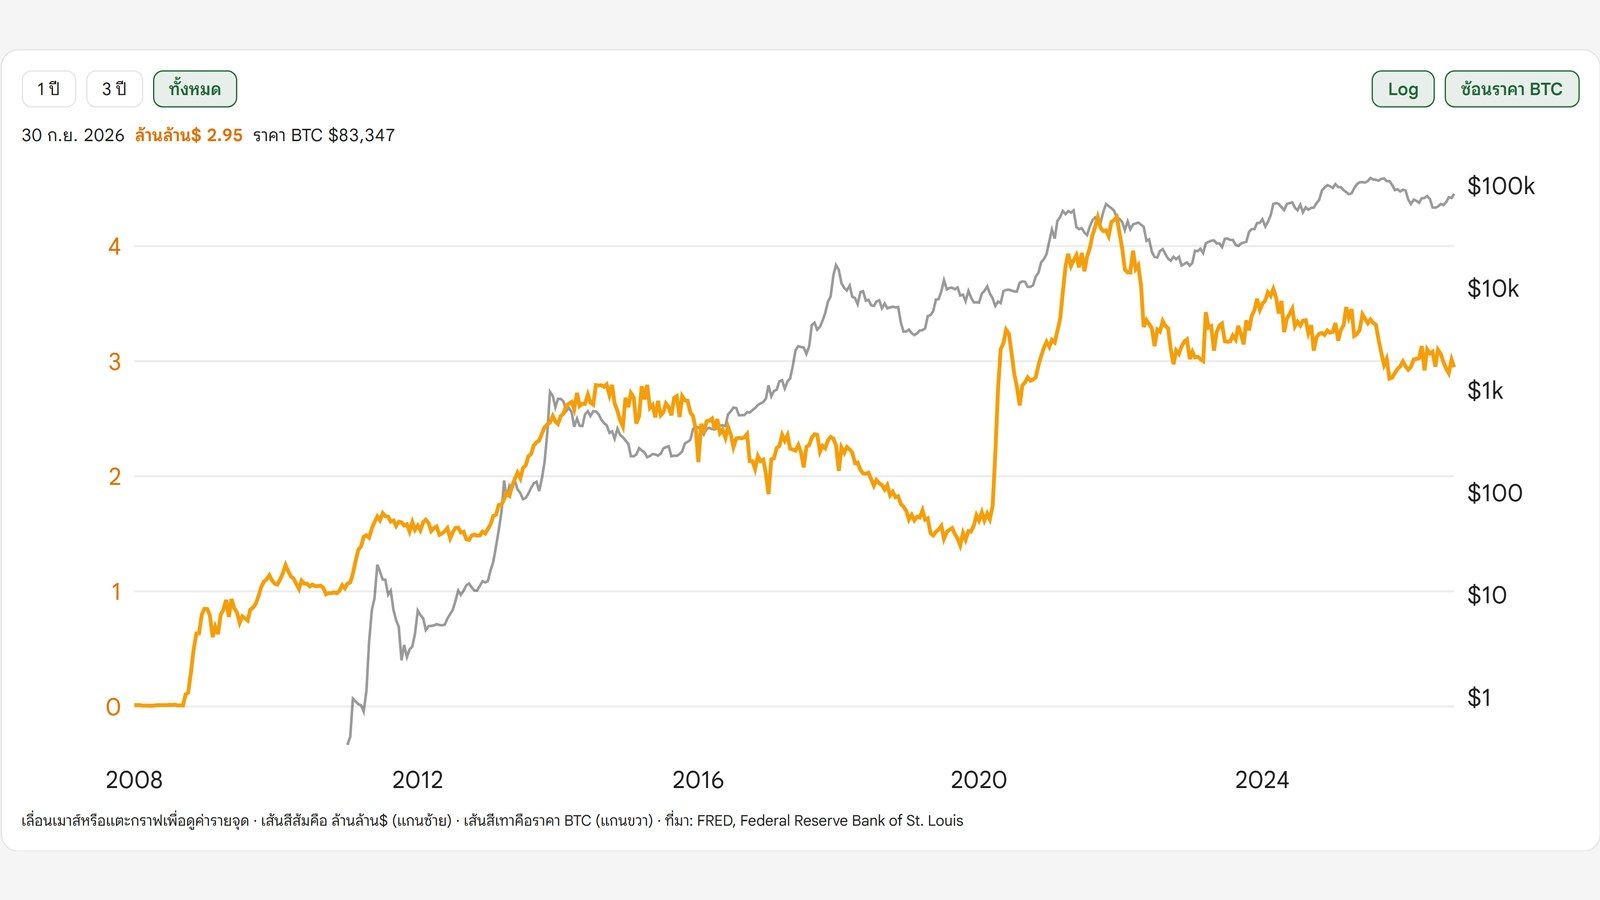
ภาพ: หน้า Bank Reserves บนเว็บไซต์ Bitcoin Addict เส้นสีส้มคือเงินสำรองของธนาคาร (แคป 5 ต.ค. 2569 ตัวเลขบนหน้าอัปเดตตามข้อมูลใหม่)
เดือนต่อมา Fed ประกาศซื้อตั๋วเงินคลัง (พันธบัตรอายุไม่ถึงปี) เดือนละ 60,000 ล้านดอลลาร์ และ Powell พูดประโยคที่กลายเป็นตำนานว่า "This is not QE" เหตุผลฝั่ง Fed ก็ฟังขึ้นพอสมควร จุดประสงค์คือเติมเงินสำรองให้ระบบพอใช้ ไม่ได้ตั้งใจกดดอกเบี้ยระยะยาว ของที่ซื้อเป็นตั๋วเงินอายุสั้น ไม่ใช่พันธบัตรอายุ 10 ถึง 30 ปี และขนาดเล็กกว่าหลายเท่า ตามที่ทีมคำนวณ QE1 ถึง QE3 อัดเงินเข้าระบบราว 3.6 ล้านล้านดอลลาร์ QE โควิดราว 4.7 ล้านล้าน ส่วนการซื้อตั๋วเงินปี 2019 ราว 0.32 ล้านล้าน
แต่ถ้าดูกระบวนการ มันก็คือการเสกเงินซื้อของเหมือนกัน ต่างกันแค่ขนาดกับสิ่งที่ซื้อ เหมือนกินข้าวมื้อใหญ่กับกินอาหารว่าง สุดท้ายก็คือการกิน และสูตรเดียวกันนี้คือสิ่งที่กลับมาอีกครั้งในปี 2025
รอบนี้เงินไหลเข้าทาง 4 ท่อ โดยไม่มีท่อไหนชื่อ QE
ถ้าไล่ดูว่าเงินที่ชดเชยแรงกดของดอกเบี้ยมาจากไหน จะเจอ 4 ท่อ 3 ท่อแรกเริ่มตั้งแต่ปลายปี 2025 ส่วนท่อที่ 4 ไหลมาตั้งแต่ปี 2023 ไม่มีท่อไหนที่ Fed หรือคลังเรียกอย่างเป็นทางการว่า QE และแต่ละท่อทำงานคนละกลไก
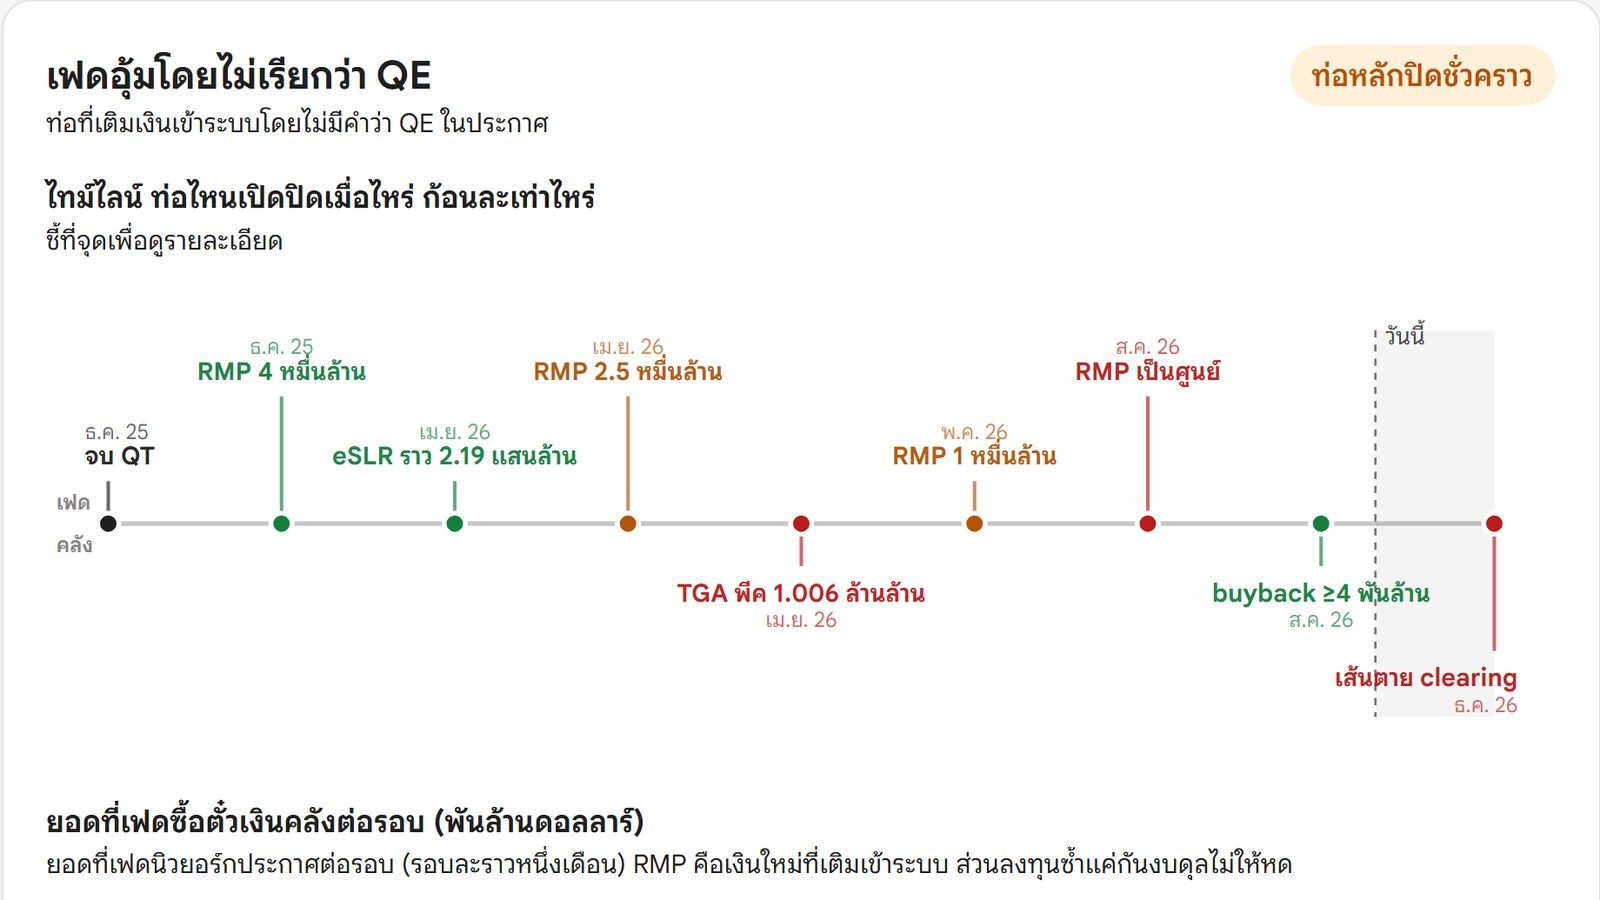
ภาพ: ไทม์ไลน์ท่อเติมเงินบนหน้า Global Liquidity ของ Bitcoin Addict (แคป 5 ต.ค. 2569) ตัวเลข TGA ในภาพเป็นค่าเฉลี่ยรายสัปดาห์ จึงต่างจากค่ารายวันในเนื้อความ จุด buyback ในภาพอยู่ช่วงที่คลังประกาศแผน ส่วนการซื้อคืนรอบนี้เริ่ม 9 ก.ย.
ท่อ 1: Fed กลับมาเสกเงินซื้อตั๋วเงิน (RMP)
1 ธ.ค. 2025 Fed หยุด QT และ 12 ธ.ค. เริ่มโครงการ RMP (Reserve Management Purchases หรือการซื้อเพื่อบริหารเงินสำรอง) ซื้อตั๋วเงินคลังด้วยเงินสำรองที่เสกขึ้นใหม่ สูตรเดียวกับปี 2019 เริ่มที่เดือนละ 40,000 ล้านดอลลาร์ ลดเหลือ 25,000 ล้านในเดือนเมษายน 2026 เหลือ 10,000 ล้านในเดือนพฤษภาคม และเป็นศูนย์ในเดือนสิงหาคม รวมทั้งโครงการราว 0.21 ล้านล้านดอลลาร์ ถึง RMP จะเป็นศูนย์แล้ว เงินต้นของสินทรัพย์ที่ Fed ถืออยู่พอครบกำหนดก็ยังนำกลับไปซื้อตั๋วเงินรอบละราว 13,000 ถึง 18,000 ล้านดอลลาร์ งบดุลจึงไม่หด
ท่อ 2: ไม่เสกเงิน แต่เพิ่มที่ว่างให้แบงก์ (eSLR)
1 เม.ย. 2026 Fed ผ่อนเกณฑ์ eSLR คือเกณฑ์ว่าธนาคารใหญ่ต้องมีทุนกี่เปอร์เซ็นต์ของสินทรัพย์ทั้งหมด รวมพันธบัตรรัฐบาลด้วย พอลดเปอร์เซ็นต์ลง ทุนที่ธนาคารลูกของแบงก์ใหญ่ต้องกันไว้ลดลงราว 219,000 ล้านดอลลาร์ (ระดับบริษัทแม่ลดราว 13,000 ล้าน) แบงก์ใหญ่จึงมีที่ว่างในงบดุลรับพันธบัตรได้มากขึ้น โดย Fed ไม่ได้ให้เงินใครสักดอลลาร์
ตอนประกาศ ตลาดคุยกันว่าเป็นเรื่องใหญ่ แต่ข้อมูลจริงไม่ได้ตื่นเต้นตาม ผ่านมาเกือบ 6 เดือน ธนาคารพาณิชย์สหรัฐทั้งระบบถือพันธบัตรรัฐบาลและหน่วยงานรัฐเพิ่มขึ้นแค่ราว 1% ท่อนี้จึงเป็นท่อที่เปิดไว้ มากกว่าท่อที่ไหลแรง
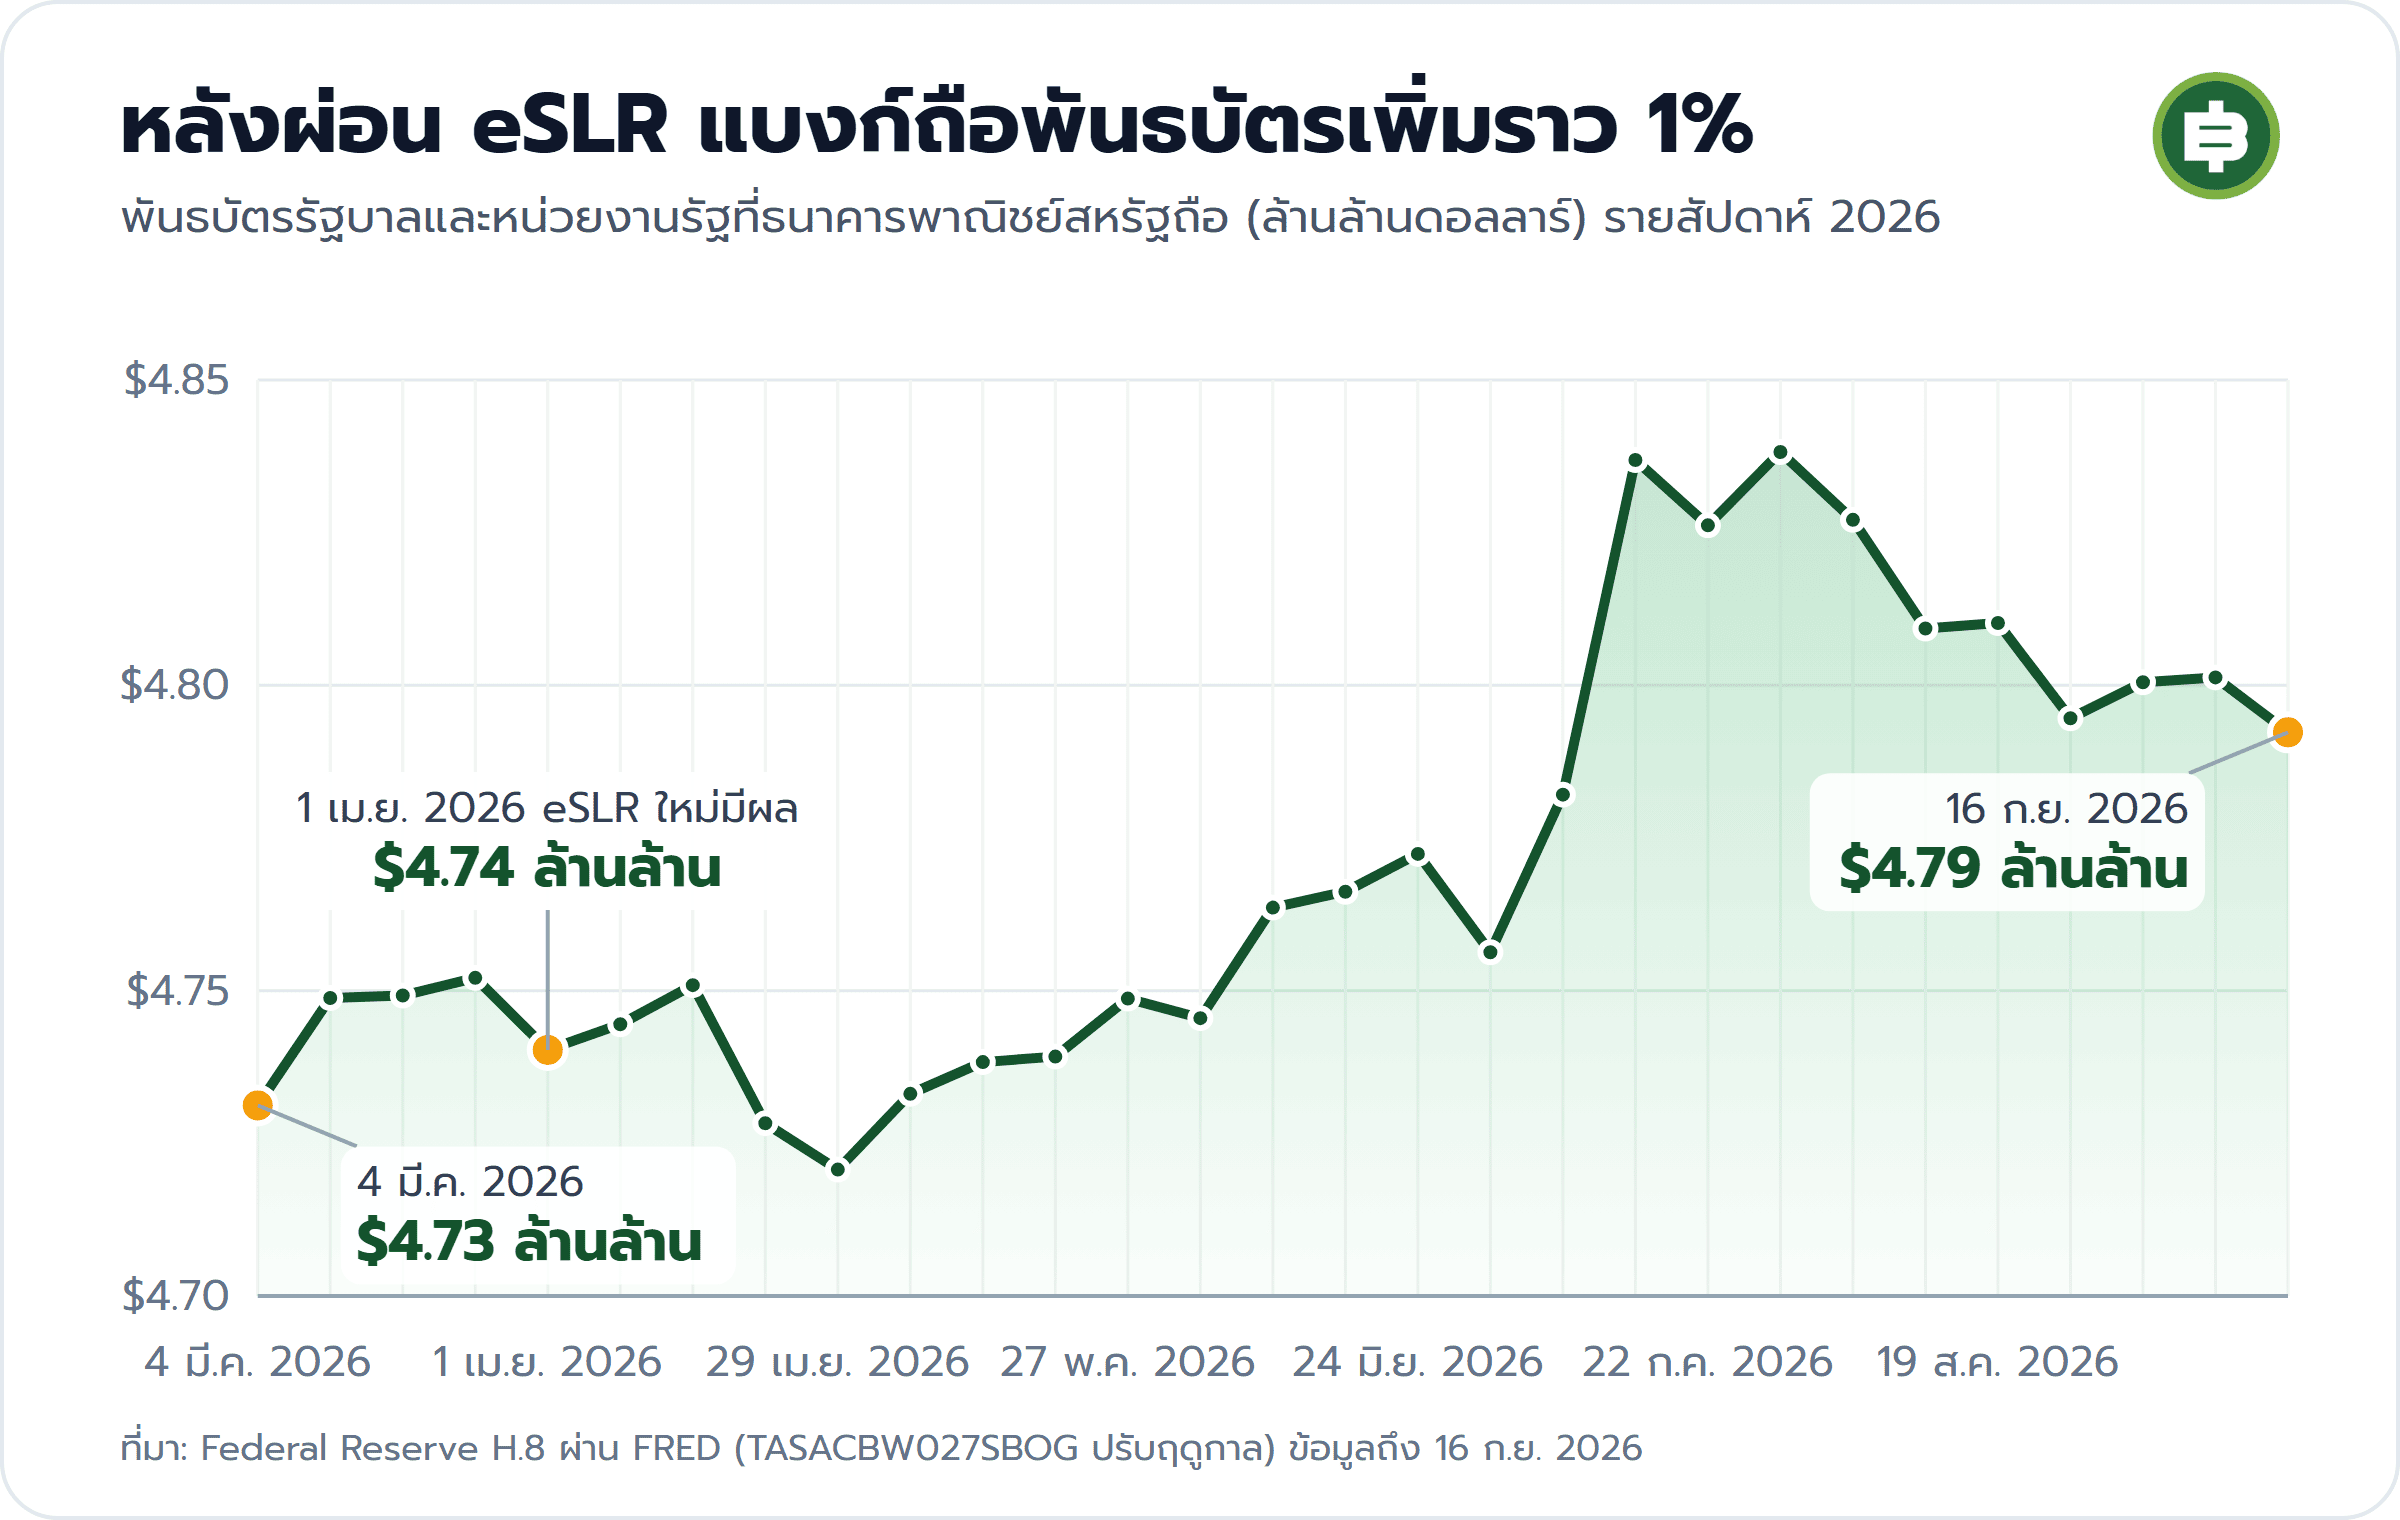
ภาพ: กราฟพันธบัตรที่แบงก์สหรัฐถือ ทีมข่าว Bitcoin Addict ทำจากข้อมูล Federal Reserve H.8 ผ่าน FRED ดูแบบอัปเดตได้ที่ Bank Treasury Holdings
ท่อ 3: กระทรวงการคลังสลับหนี้ (Treasury buyback)
9 ก.ย. ถึง 4 พ.ย. 2026 กระทรวงการคลังสหรัฐซื้อคืนพันธบัตรอายุ 10 ถึง 30 ปี ขั้นต่ำรอบละ 4,000 ล้านดอลลาร์ ถึงวันที่ 1 ต.ค. ทำไปแล้ว 3 รอบ ราว 5,200, 4,100 และ 6,000 ล้านดอลลาร์ เหตุที่ต้องซื้อคืนเพราะพันธบัตรยาวรุ่นเก่าขายยาก อายุยาวทำให้ดอกเบี้ยขยับนิดเดียวราคาก็เหวี่ยงแรง ช่วงดอกเบี้ยขาขึ้นจึงไม่มีใครอยากถือ ผู้ซื้อประจำอย่างกองทุนบำนาญ บริษัทประกัน และนักลงทุนต่างชาติก็ซื้อน้อยลง ส่วนดีลเลอร์ก็รับเข้าสต็อกไม่ไหวเพราะงบดุลเต็ม
ต่างจาก QE ตรงที่ไม่มีเงินใหม่ คลังออกตั๋วเงินระยะสั้นขาย ได้เงินสดมาก็เอาไปซื้อพันธบัตรยาวคืน เงินสดในระบบเท่าเดิม แต่ตลาดพันธบัตรนิ่งขึ้น พันธบัตรที่เอาไปค้ำกู้ก็โดนหักส่วนลดหลักประกัน (haircut) น้อยลง กู้ต่อได้มากขึ้น เงินในระบบจึงขยายตัวเองโดยไม่ต้องเสกเงินสักดอลลาร์
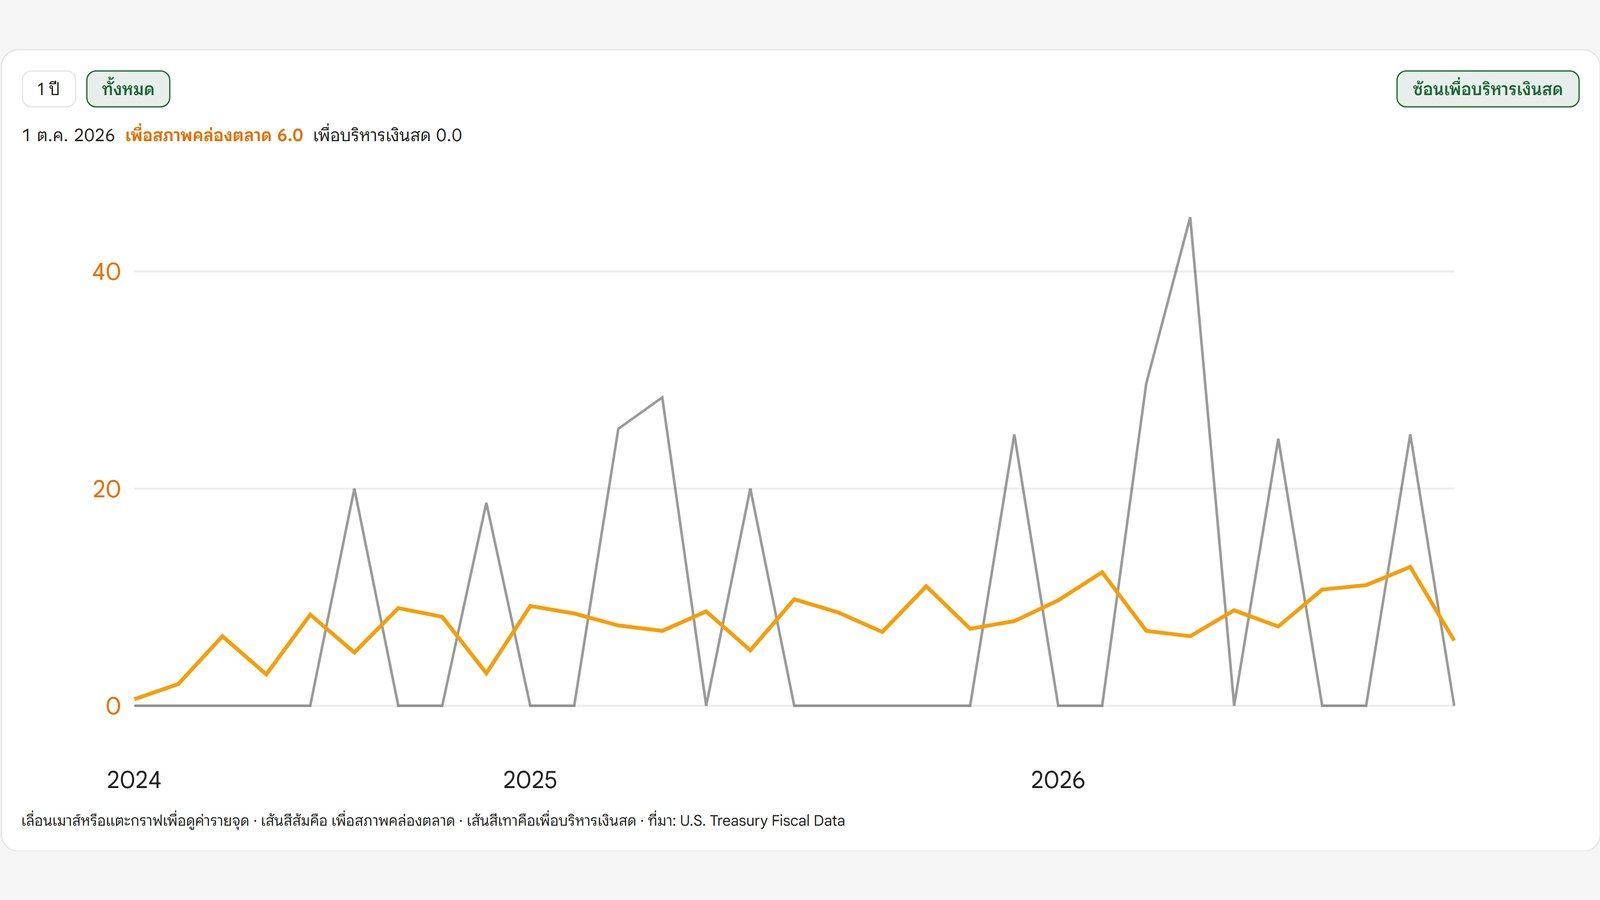
ภาพ: หน้า Treasury Buyback บนเว็บไซต์ Bitcoin Addict หน่วยพันล้านดอลลาร์ ข้อมูลจาก U.S. Treasury Fiscal Data (แคป 5 ต.ค. 2569)
ท่อนี้ต้องดูคู่กับ TGA (Treasury General Account) บัญชีเงินสดของรัฐบาลที่ฝากไว้กับ Fed เวลารัฐเก็บภาษี เงินถูกดูดออกจากตลาดมาพักในบัญชีนี้ เวลารัฐจ่ายเงิน เงินไหลกลับตลาด ตามตัวเลขรายวันของกระทรวงการคลัง ปีนี้ TGA พีคราว 1.04 ล้านล้านดอลลาร์วันที่ 20 เม.ย. หลังฤดูเก็บภาษี และ ณ 30 ก.ย. ยังค้างราว 984,000 ล้านดอลลาร์ คลังตั้งสมมติฐานเงินสดสิ้น ก.ย. ไว้ 950,000 ล้าน และสิ้น ธ.ค. 850,000 ล้าน คลังตั้งใจถือเงินสดก้อนใหญ่ไว้ตลอดให้พอจ่ายรายจ่ายล่วงหน้าราวหนึ่งสัปดาห์ และรายจ่ายรัฐโตขึ้นทุกปี เงินก้อนนี้ใช้ได้ แต่ไม่ได้ไหลกลับตลาดง่ายๆ ดูได้ที่ Treasury General Account
ท่อ 4: ถังพักเงินที่ระบายจนเกือบหมด (ON RRP)
ท่อนี้ย้อนไปนิด แต่เป็นท่อที่ใหญ่ที่สุด ช่วงโควิด Fed เสกเงินราว 4.7 ล้านล้านดอลลาร์ใน 2 ปี เยอะจนธนาคารรับไม่หมด กองทุนตลาดเงินจึงนำเงินส่วนเกินไปฝาก Fed ข้ามคืนเพื่อรับดอกเบี้ย ในบัญชีที่เรียกว่า ON RRP (Overnight Reverse Repo) ยอดพีค 2.55 ล้านล้านดอลลาร์ปลายปี 2022 เท่ากับเงินที่เสกออกมาเกินครึ่งจอดนิ่งอยู่ตรงนั้น
เงินก้อนนี้ไม่ได้ถูกทำลาย มันแค่รอจังหวะ กลางปี 2023 สหรัฐปลดเพดานหนี้ คลังออกตั๋วเงินจำนวนมากที่ให้ดอกเบี้ยดีกว่าฝาก ON RRP กองทุนจึงย้ายเงินออกไปซื้อตั๋วเงิน พอเดือนธันวาคม 2024 Fed ลดดอกเบี้ยที่จ่ายให้ ON RRP ลงอีก 0.05% เงินก็ถูกถอนออกเพิ่ม สุดท้ายเงินราว 2 ล้านล้านดอลลาร์ที่เคยจอดนิ่งไหลกลับเข้าระบบ
ปี 2023 คือหลักฐานที่ชัดที่สุดว่าการดูแค่งบดุล Fed หลอกตาได้ งบดุลหดลง 840,000 ล้านดอลลาร์จากการทำ QT แต่ ON RRP ปล่อยเงินออกราว 1.5 ล้านล้านดอลลาร์ เงินสำรองในธนาคารจึงกลับเพิ่มขึ้น 430,000 ล้านดอลลาร์ และ Bitcoin ปีนั้นขึ้นจากราว 16,500 เป็นราว 42,300 ดอลลาร์ ฉากหน้าคือ QT แต่อีกท่อหนึ่งเติมเงินเข้ามามากกว่าที่ดูดออก นี่คือเหตุผลที่ปลายปี 2024 Bitcoin ขึ้นไปแตะ 100,000 ดอลลาร์ได้ทั้งที่ดอกเบี้ยยังสูง
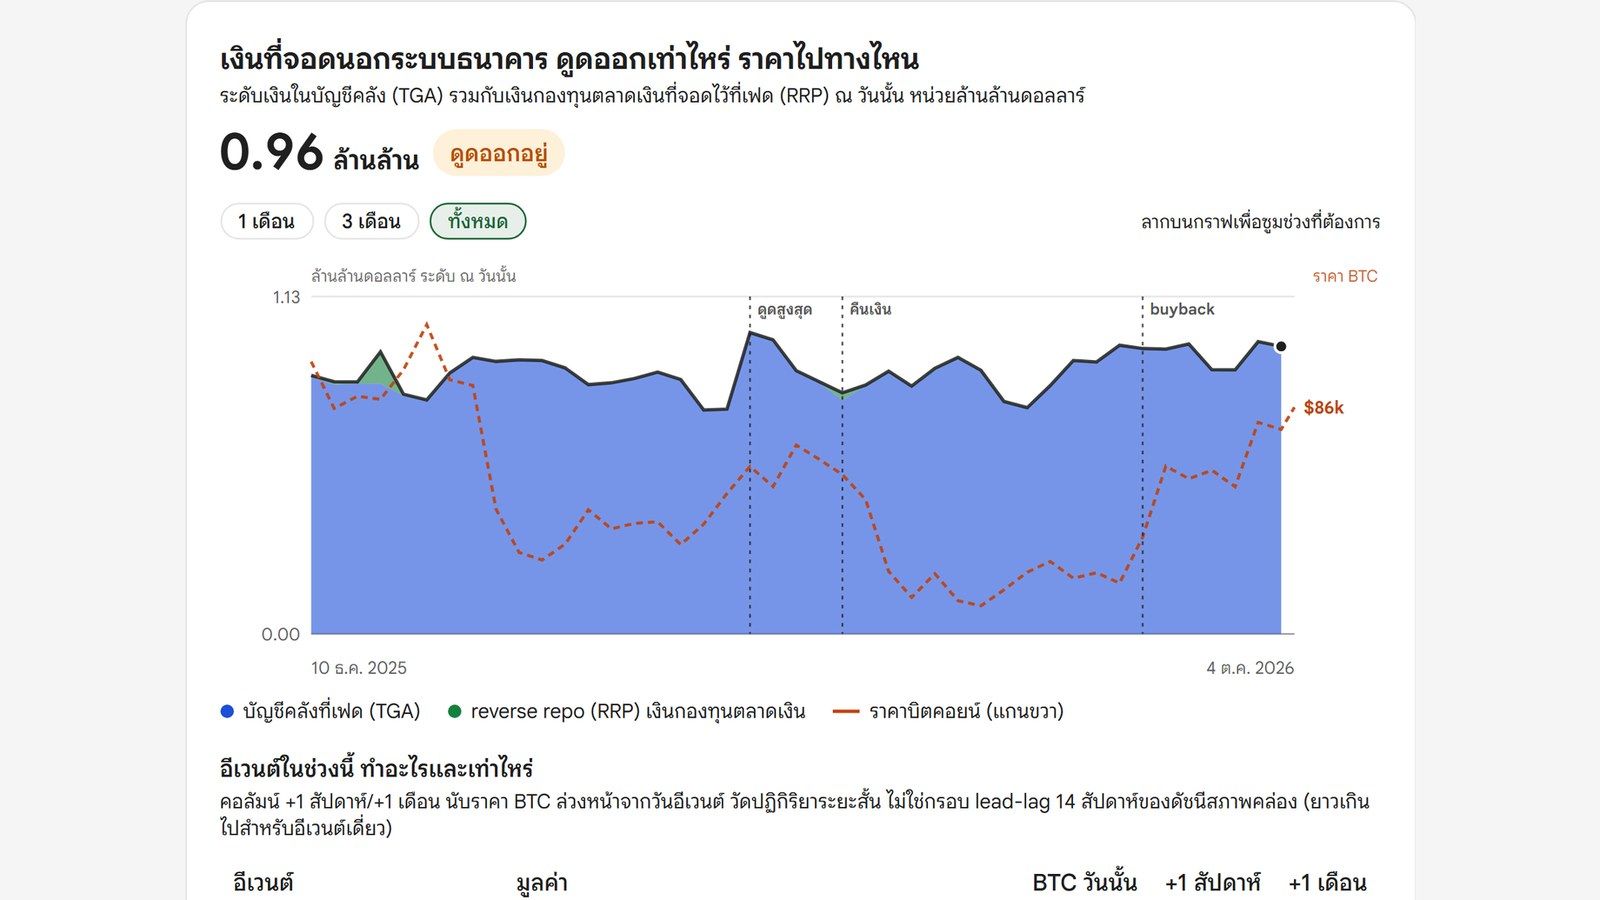
ภาพ: เงินที่จอดนอกระบบธนาคารบนหน้า Global Liquidity ของ Bitcoin Addict ถึงปี 2026 เงินใน ON RRP (สีเขียว) เหลือแทบศูนย์ เงินที่จอดนอกระบบเกือบทั้งหมดคือบัญชีคลัง TGA (แคป 5 ต.ค. 2569)
QE ในชื่ออื่น กับคำเตือนของกูรูที่ถูกครึ่งเดียว
ทั้ง 4 ท่อไม่มีใครเรียกอย่างเป็นทางการว่า QE เพราะจะเรียกว่า QE ได้ต้องเป็น Fed ซื้อพันธบัตรยาว แต่ถ้าไล่ขั้นตอนทีละขั้น RMP กับ QE ทำเหมือนกันแทบทุกขั้น Fed ซื้อพันธบัตรจากดีลเลอร์ จ่ายด้วยเงินสำรองที่เสกใหม่ เงินสำรองเพิ่ม งบดุล Fed โต ที่ต่างกันจริงมีแค่ QE ซื้อพันธบัตรอายุ 10 ถึง 30 ปีเพื่อกดดอกเบี้ยระยะยาว ส่วน RMP ซื้อตั๋วเงินอายุไม่ถึงปีเพื่อดูแลให้เงินสำรองพอ และขนาดใหญ่แค่ไหน
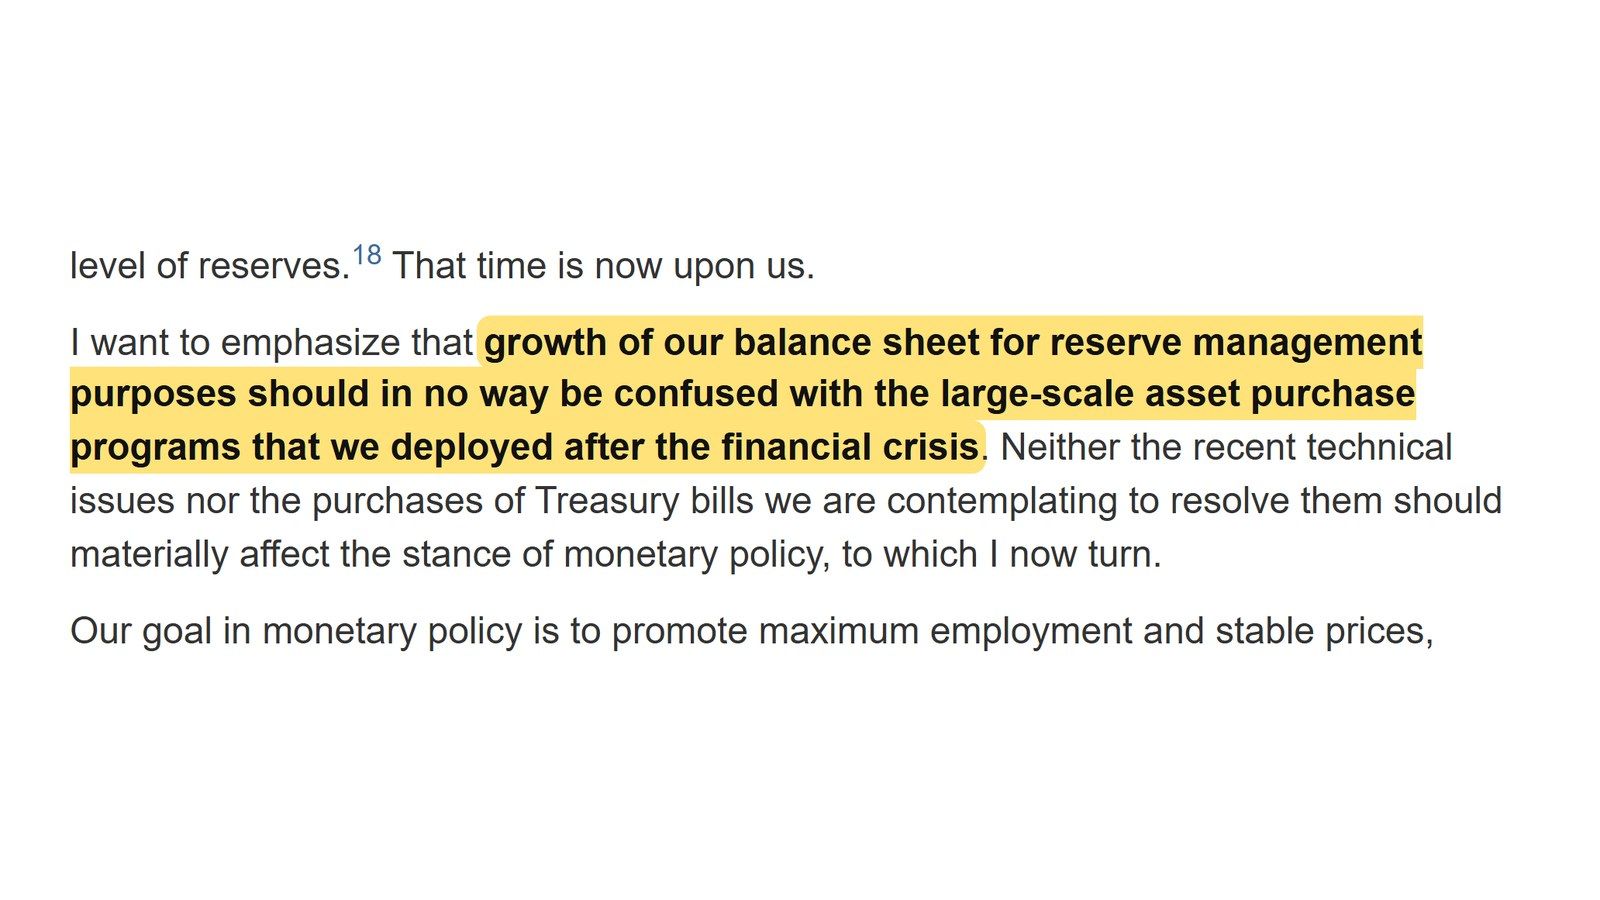
ภาพ: สุนทรพจน์ของ Powell วันที่ 8 ต.ค. 2019 บน federalreserve.gov ที่ยืนยันว่าการซื้อตั๋วเงินครั้งนั้นไม่ใช่ QE ไฮไลต์สีเหลืองเพิ่มโดยทีมข่าว
และถ้าเอา Fed ที่เสกเงินซื้อตัวสั้นมาประกบกับคลังที่ซื้อตัวยาวคืน ภาพรวมก็คล้าย QE เพียงแต่แยกกันทำคนละหน่วยงาน ซึ่งเป็นเหตุผลที่ Howell เรียก buyback ว่า Treasury QE
แล้วการขึ้นดอกเบี้ยไปพร้อมกับเติมเงินขัดกันไหม คำตอบคือไม่ เพราะดอกเบี้ยกับปริมาณเงินเป็นสองสวิตช์ที่แยกกัน ดอกเบี้ยคือราคาของเงิน ส่วนการเติมเงินคือปริมาณเงินที่อยู่ในระบบ ปรับไปคนละทางได้ ตอนนี้ Fed ตั้งราคาเงินไว้แพง แต่ปริมาณเงินในระบบยังถูกเติมอยู่ คนที่กู้เงินอยู่ ไม่ว่ากู้บ้านหรือกู้ทำธุรกิจ โดนดอกเบี้ยแพงจริง เศรษฐกิจจริงชะลอจริง แต่เงินที่เติมเข้าระบบแล้วต้องไปอยู่ที่ไหนสักแห่ง ธนาคาร กองทุน หรือใครก็ตามที่ได้เงินก้อนนั้นต้องหาที่วาง ทั้งหุ้น ทอง และ Bitcoin พูดง่ายๆ คือคนกู้ซวย คนถือสินทรัพย์ได้ประโยชน์
กูรูการเงินหลายคนบอกว่าอย่าตื่นเต้น เพราะนี่ไม่ใช่ QE และต้องยอมรับว่าเขามีเหตุผล ตั๋วเงินคลังอายุสั้นแทบเป็นเงินสดอยู่แล้ว (cash equivalent) แบงก์เอาตั๋วไปแลกเงินสดก็ไม่ได้รู้สึกรวยขึ้น ดอกเบี้ยระยะยาวไม่ถูกกด ดอกเบี้ยกู้บ้านกู้ธุรกิจไม่ขยับ ขนาดก็เล็กกว่า QE มาก และคนในตลาดหุ้นดูกำไรบริษัทเป็นหลัก
เขาพูดถูกในสนามหุ้น แต่ไม่ใช่สนาม Bitcoin เพราะความไวต่อ Liquidity ต่างกันมาก ทีมวัดย้อนหลัง 3 ปีโดยเลื่อน Liquidity นำ 14 สัปดาห์ (ค่า ณ 23 ก.ย. 2026) เมื่อ Liquidity ขยับ 1% Bitcoin ขยับเฉลี่ย 5.95% Nasdaq 100 ขยับ 1.44% S&P 500 ขยับ 1.05% พันธบัตรระยะยาว 1.03% และทอง 0.95% Bitcoin จึงไวกว่า S&P 500 ราว 5 ถึง 6 เท่า และไวกว่า Nasdaq ราว 4 เท่า เงินก้อนเดียวกันที่ตลาดหุ้นแทบไม่รู้สึก พอมาถึง Bitcoin กลายเป็นคลื่นใหญ่ แต่ความไวนี้ใช้ได้สองทาง Liquidity หดนิดเดียว Bitcoin ก็ร่วงแรงกว่าหุ้นหลายเท่าเหมือนกัน ค่าความไวล่าสุดของ Bitcoin ดูได้ที่หน้า Global Liquidity ซึ่งอัปเดตทุกสัปดาห์
อีกเรื่องที่คนมักเข้าใจผิดคือ Fed คุมได้แค่ฐานเงิน (M0) หรือเงินสำรองที่เสกเข้าธนาคารโดยตรง จริงๆ Fed มีเครื่องมือทางอ้อมอีกเยอะ ปรับดอกเบี้ย ON RRP ก็ดูดเงินเข้าหรือปล่อยเงินออกได้ ผ่อน eSLR ก็ขยายงบดุลแบงก์ได้ การมองแค่ว่า Fed ทำ QE หรือไม่ จึงพลาดภาพส่วนใหญ่ไป
ทำไมต้องเติมไม่หยุด: อัตราส่วนที่ขับทุกอย่าง
คำถามที่ลึกกว่าคือ ทำไมรัฐต้องหาทางเติมเงินเข้าระบบไม่หยุดทั้งที่กำลังขึ้นดอกเบี้ย คำตอบอยู่ในบทความ The Ratio That Drives Everything ของ Howell (20 ก.ย. 2026) บน Substack ของ Capital Wars ซึ่งเปิดอ่านฟรี Howell เปิดบทความด้วยประโยค
รอบนี้ไม่เคยต่างจากรอบก่อน จนกระทั่งวันที่มันต่าง
"It is never different this time, until it is."
จุดเริ่มคือหนี้ โลกนี้มีหนี้กองมหาศาล และหนี้ส่วนใหญ่เป็นหนี้ที่ไม่สร้างผลผลิต (unproductive debt) คือไม่ได้สร้างรายได้มาจ่ายคืนตัวเอง รัฐกู้มาจ่ายสวัสดิการ จ่ายค่าทหาร จ่ายดอกเบี้ยหนี้เก่า ไม่ได้กู้มาสร้างโรงงานที่ทำกำไร และนักการเมืองไม่มีใครกล้ารัดเข็มขัด
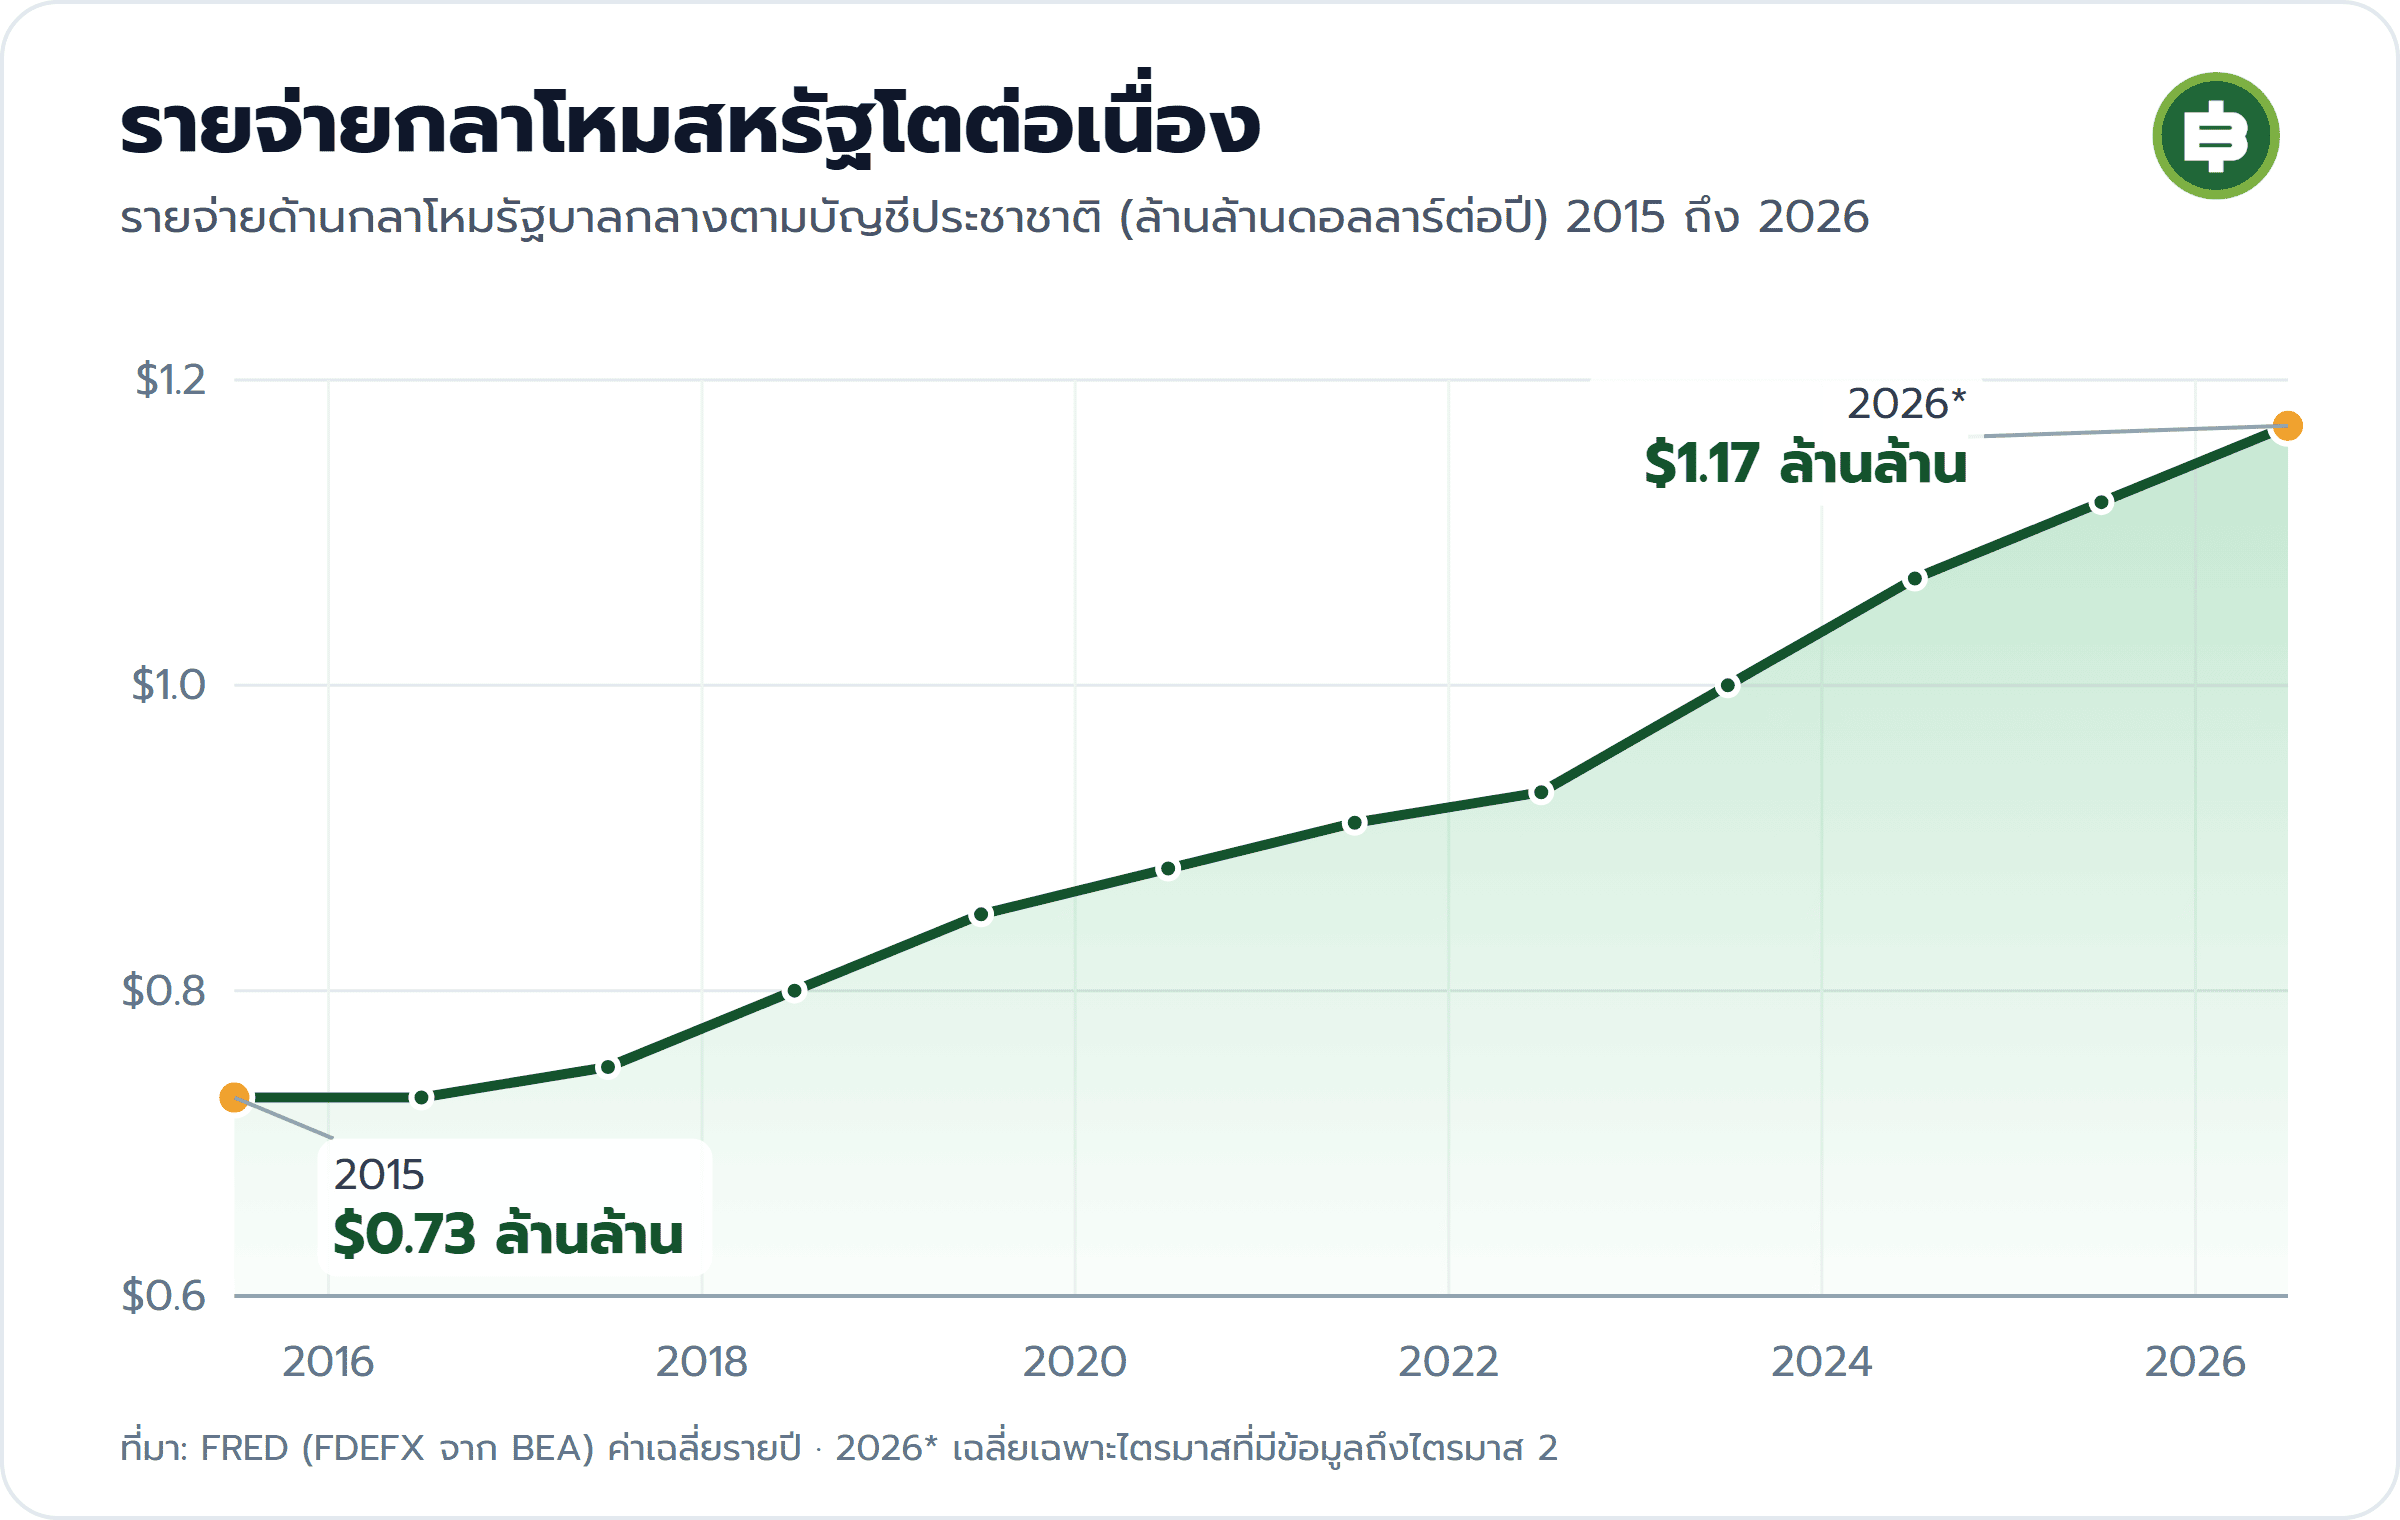
ภาพ: กราฟรายจ่ายกลาโหมสหรัฐ ทีมข่าว Bitcoin Addict ทำจากข้อมูล FRED (FDEFX จาก BEA) เป็นรายจ่ายจริงตามบัญชีประชาชาติ ไม่ใช่ตัวเลขงบประมาณที่เสนอหรืออนุมัติ
รายจ่ายด้านกลาโหมของสหรัฐโตทุกปี จากราว 0.73 ล้านล้านดอลลาร์ในปี 2015 มาเป็นราว 1.17 ล้านล้านในปี 2026 ในโลกที่สหรัฐกับจีนแข่งกันอยู่ ไม่มีใครแตะเบรก รัฐยังอุดหนุนโรงงานชิป ดึงอุตสาหกรรมกลับประเทศ และตั้งกำแพงภาษี ของที่แพงอยู่แล้วก็แพงขึ้น รัฐก็ต้องอุดหนุนเพิ่ม และพอดอกเบี้ยขึ้น รัฐเองก็ต้องจ่ายดอกเบี้ยหนี้แพงขึ้นด้วย นักการเมืองที่บอกว่าจะตัดงบทหารตอนที่ประเทศอื่นซื้ออาวุธกันอยู่ คงไม่ได้รับเลือกตั้ง Howell จึงมองว่ากองหนี้จะโตต่อ ไม่ใช่เพราะทุกคนไม่เห็นปัญหา แต่เพราะโครงสร้างบังคับให้เป็นแบบนั้น
โลกคือเครื่องกู้ใหม่มาจ่ายหนี้เก่า
หนี้ที่มีอยู่ครบกำหนดตลอดเวลา พันธบัตรอายุ 5 ปีครบ 5 ปีก็ต้องจ่ายคืน รัฐไม่มีเงินก็ออกพันธบัตรใบใหม่มาจ่ายใบเก่า เรียกว่า rollover เหมือนคนรีไฟแนนซ์บ้านทุก 3 ปี ไม่เคยผ่อนเงินต้นหมด จ่ายแต่ดอกเบี้ย ย้ายแบงก์ไปเรื่อยๆ Howell ประเมินว่า 70 ถึง 80% ของธุรกรรมออกตราสารใหม่ในตลาดทุนคือการ rollover หนี้เก่า ตัวเลขนี้เป็นการประเมินของเขา แต่ฝั่งรัฐบาลสหรัฐมีตัวเลขจริงให้ดู ปีงบ 2026 (ต.ค. 2025 ถึง ก.ย. 2026) สหรัฐออกพันธบัตรใหม่รวม 32.8 ล้านล้านดอลลาร์ แต่หนี้เพิ่มขึ้นจริงแค่ 2.1 ล้านล้าน แปลว่าราว 9 ใน 10 ของที่ออกใหม่คือการจ่ายหนี้เก่า และหนี้ที่จะครบกำหนดใน 12 เดือนข้างหน้ามีอีก 10.8 ล้านล้านดอลลาร์ ราว 1 ใน 3 ของหนี้ที่ซื้อขายในตลาด
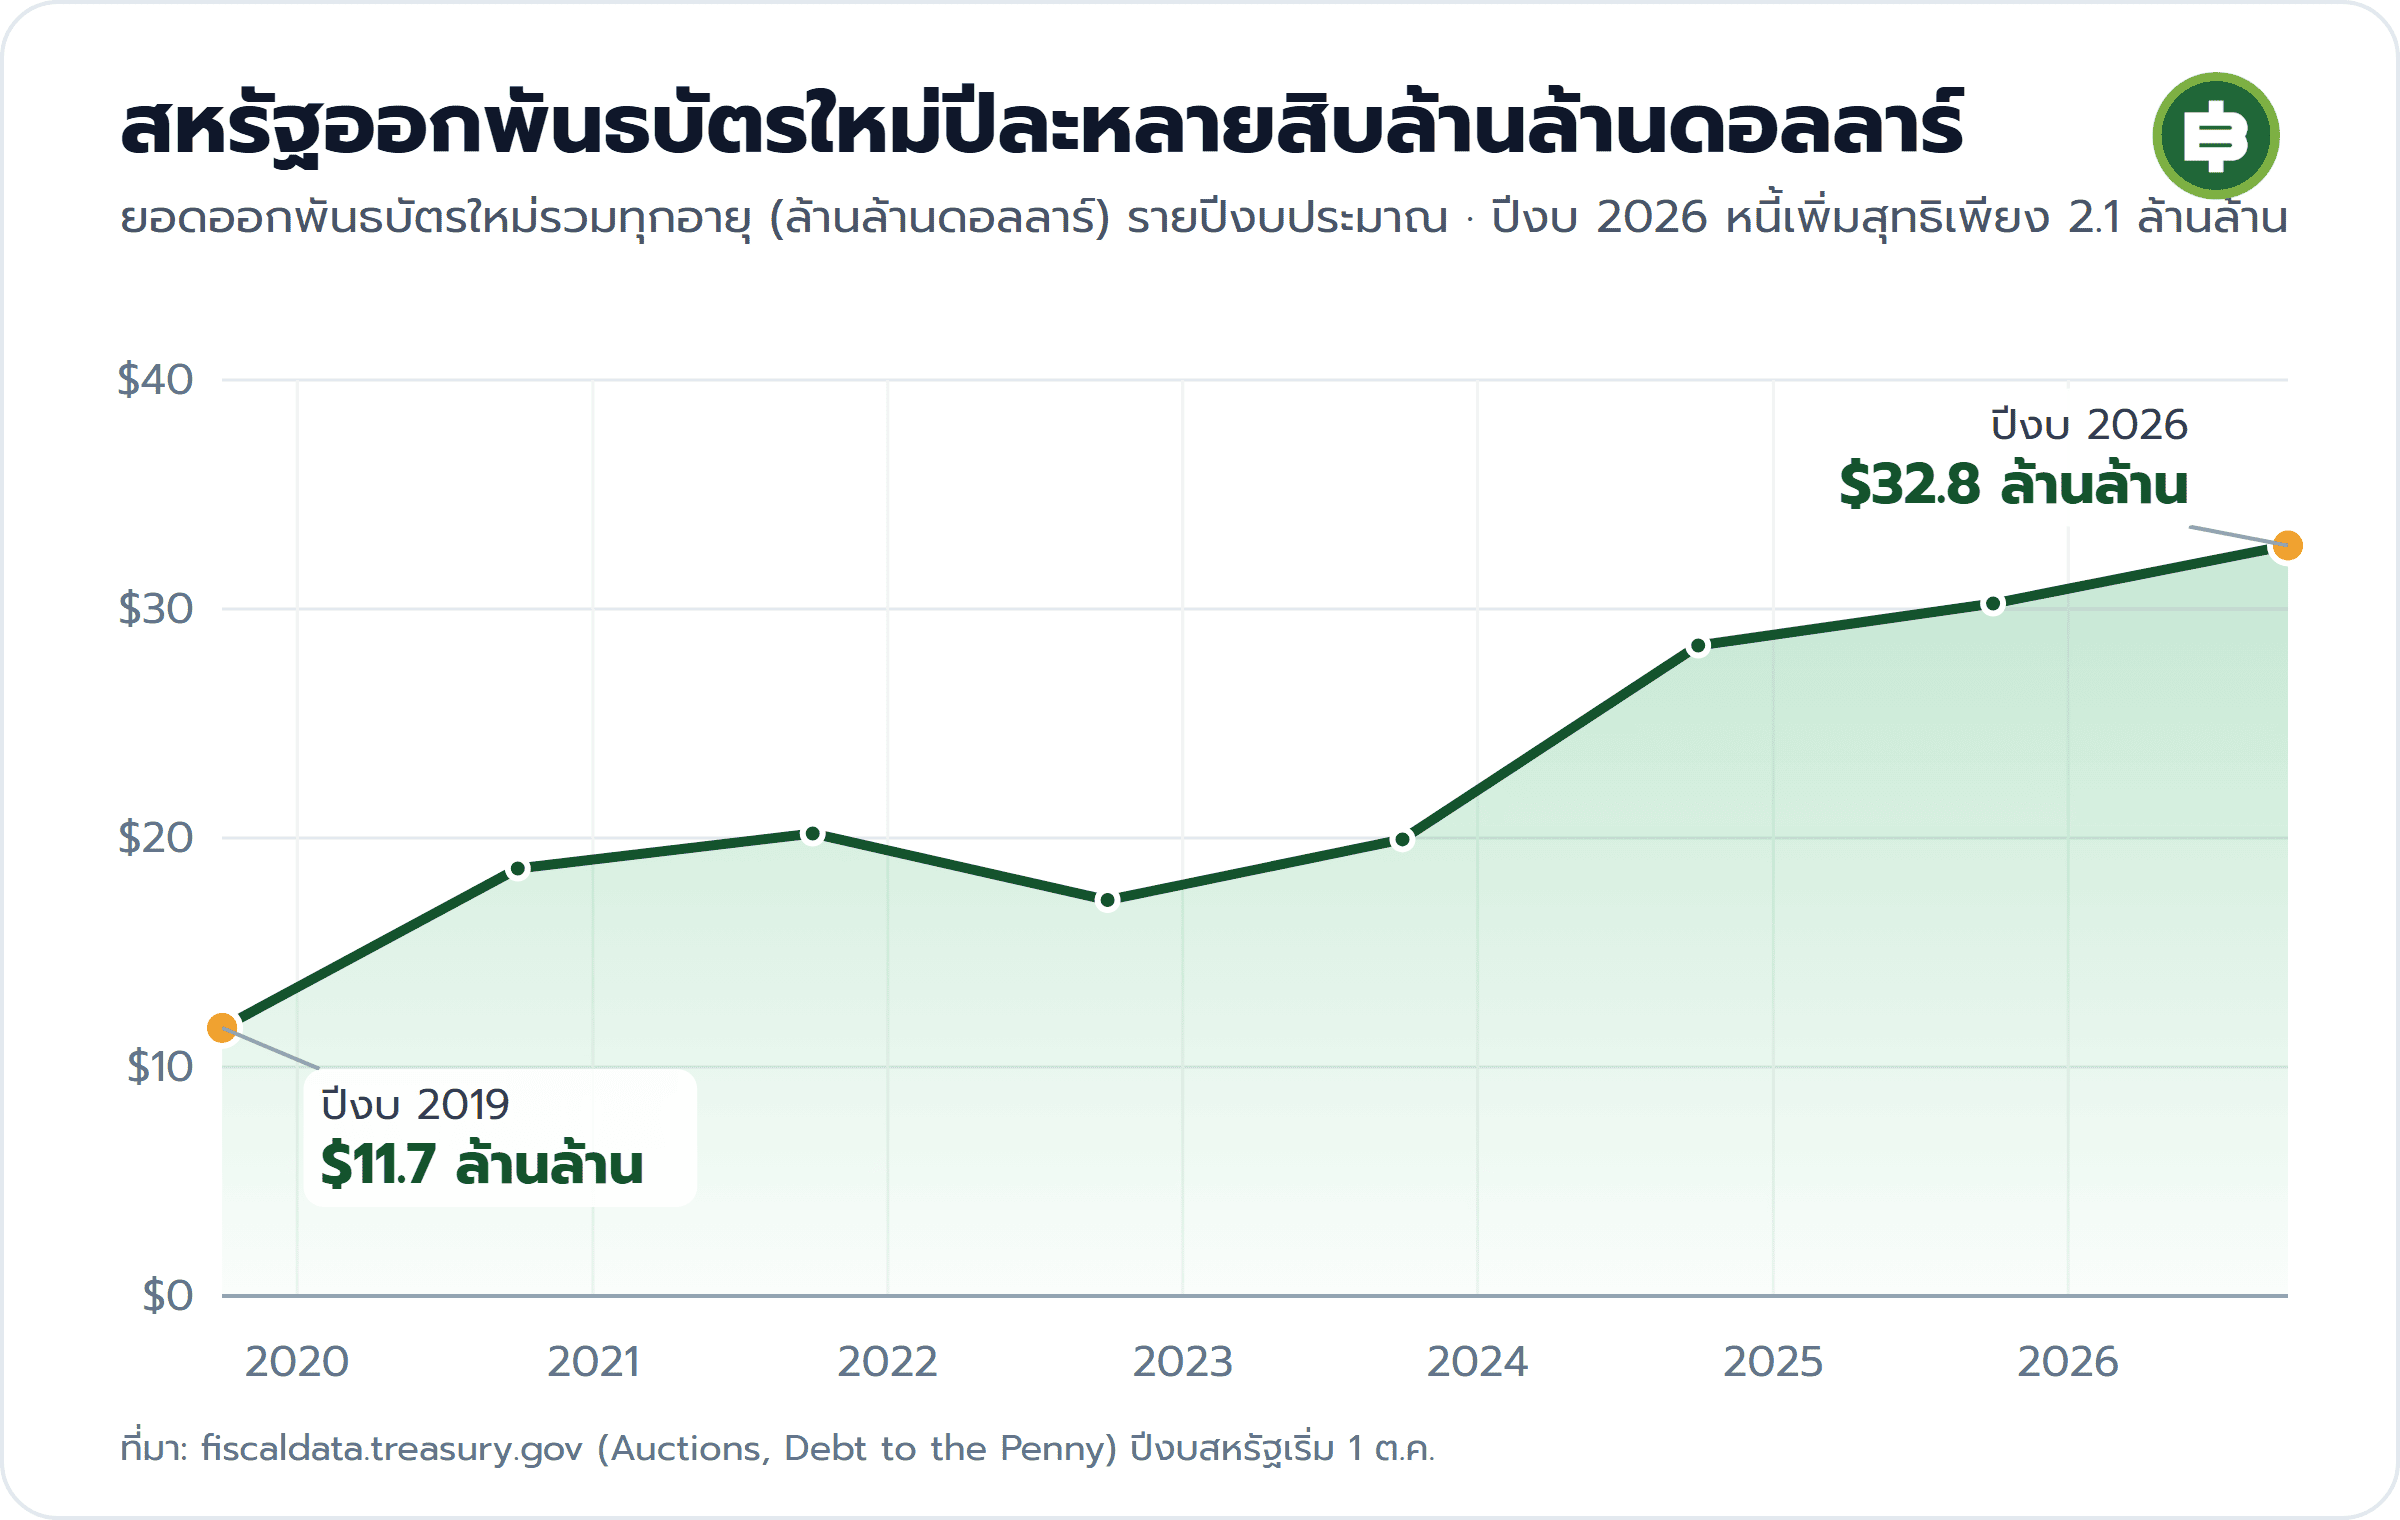
ภาพ: กราฟยอดออกพันธบัตรใหม่ ทีมข่าว Bitcoin Addict ทำจากข้อมูล fiscaldata.treasury.gov จุดข้อมูลเป็นปีงบประมาณ (สิ้นสุด 30 ก.ย.) ส่วนป้ายแกนเป็นปีปฏิทิน ดูแบบอัปเดตได้ที่ Treasury Issuance
บริษัทก็เหมือนกัน หุ้นกู้ที่ออกช่วงดอกเบี้ยต่ำปี 2020 ถึง 2021 ทยอยครบกำหนด บริษัทส่วนใหญ่ไม่ได้มีเงินสดมาจ่าย ก็ออกหุ้นกู้ใหม่ที่ดอกเบี้ยแพงขึ้น ปัญหาคือการต่ออายุหนี้ต้องมีคนพร้อมซื้อหนี้ก้อนใหม่ และประเด็นไม่ได้อยู่ที่ดอกเบี้ย 2% หรือ 5% แต่อยู่ที่คนมีเงินเหลือหรือเปล่า สมมติมีเงิน 300 บาท แบ่งมาลงทุน 100 บาท ก็ต้องเลือกหนี้ที่ให้ดอกเบี้ย 10% ก่อน ส่วนหนี้ 2% กับ 5% ต่อให้ลดราคาจนผลตอบแทนสูงขึ้น ถ้าเงินที่เหลือต้องเก็บไว้ใช้จ่ายก็ไม่ซื้ออยู่ดี ถ้าคนรับหนี้ใหม่ไม่พอ หนี้ก็ต่ออายุไม่ได้ กลายเป็นหนี้เสีย และเกิดวิกฤต
หนี้กับ Liquidity พึ่งพากันเป็นวงจร
ตรงนี้คือจุดที่หนี้กับ Liquidity ผูกกันแน่น Liquidity ส่วนใหญ่ไม่ได้มาจากธนาคารกลางโดยตรง แต่มาจากการเอาพันธบัตรไปค้ำกู้ซ้อนกันเป็นชั้นๆ Howell อ้างข้อมูลของ World Bank ว่าสินเชื่อทั่วโลก 77% ต้องมีหลักประกัน และหลักประกันที่ดีที่สุดคือพันธบัตรรัฐบาลสหรัฐ หนี้จะต่ออายุได้ต้องมี Liquidity มารองรับ ส่วน Liquidity จะเกิดได้ก็ต้องมีหนี้ชั้นดีไปค้ำประกัน ฝั่งไหนเสียสมดุล อีกฝั่งพังตาม
Howell จึงเสนอตัวเลขตัวเดียว คืออัตราส่วนหนี้ต่อ Liquidity (debt-to-liquidity ratio) จากข้อมูลของเขา ประเทศพัฒนาแล้วโดยเฉลี่ยมีหนี้ราว 2 เท่าของ Liquidity และมักแกว่งกลับมาแถว 2 เท่า ช่วงที่สูงกว่า 2.2 เท่านานๆ หนี้มากกว่า Liquidity จนต่ออายุยาก ในอดีตมักเกิดก่อนวิกฤตการเงิน ส่วนช่วงที่ต่ำกว่า 1.8 เท่า Liquidity มากเกินหนี้ เงินส่วนเกินไหลไปหาสินทรัพย์อื่น ในอดีตมักเกิดพร้อมฟองสบู่
เหมือนชีวิตคนทั่วไป เงินเดือนออกแล้วรายจ่ายเยอะเกินจนไม่พอ ก็ต้องไปกู้นอกระบบดอกแพงเพื่อผ่านเดือนไปก่อน แต่ถ้ารายจ่ายน้อยกว่ารายได้ เงินที่เหลือก็ไปเที่ยว ไปซื้อของ ไหลเข้าระบบเศรษฐกิจ พูดง่ายๆ วิกฤตกับฟองสบู่คือเข็มเดียวกันที่แกว่งไปคนละฝั่ง ฟองสบู่ทุกอย่าง (Everything Bubble) ที่ผ่านมาคือช่วงหลังปี 2008 ถึงโควิด ที่ QE จน Liquidity ล้นเกินหนี้ ดอกเบี้ยต่ำมาก บางประเทศติดลบ คนเลื่อนหนี้ออกไปยาวๆ ด้วยดอกเบี้ย 1 ถึง 2% แต่หนี้ไม่ได้น้อยลง แค่ถูกเลื่อนไปกองไว้ข้างหน้า
ตัวเลขของ Howell ไม่เปิดเผยต่อสาธารณะ ทีม Bitcoin Addict จึงทำตัวแทนจากข้อมูลสาธารณะ คือหนี้ทั้งระบบของสหรัฐหารด้วยปริมาณเงิน M2 ใช้ดูทิศทาง ไม่ใช่ตัวเลขของ Howell และค่าเฉลี่ยไม่ได้อยู่แถว 2 เท่าแบบของเขา
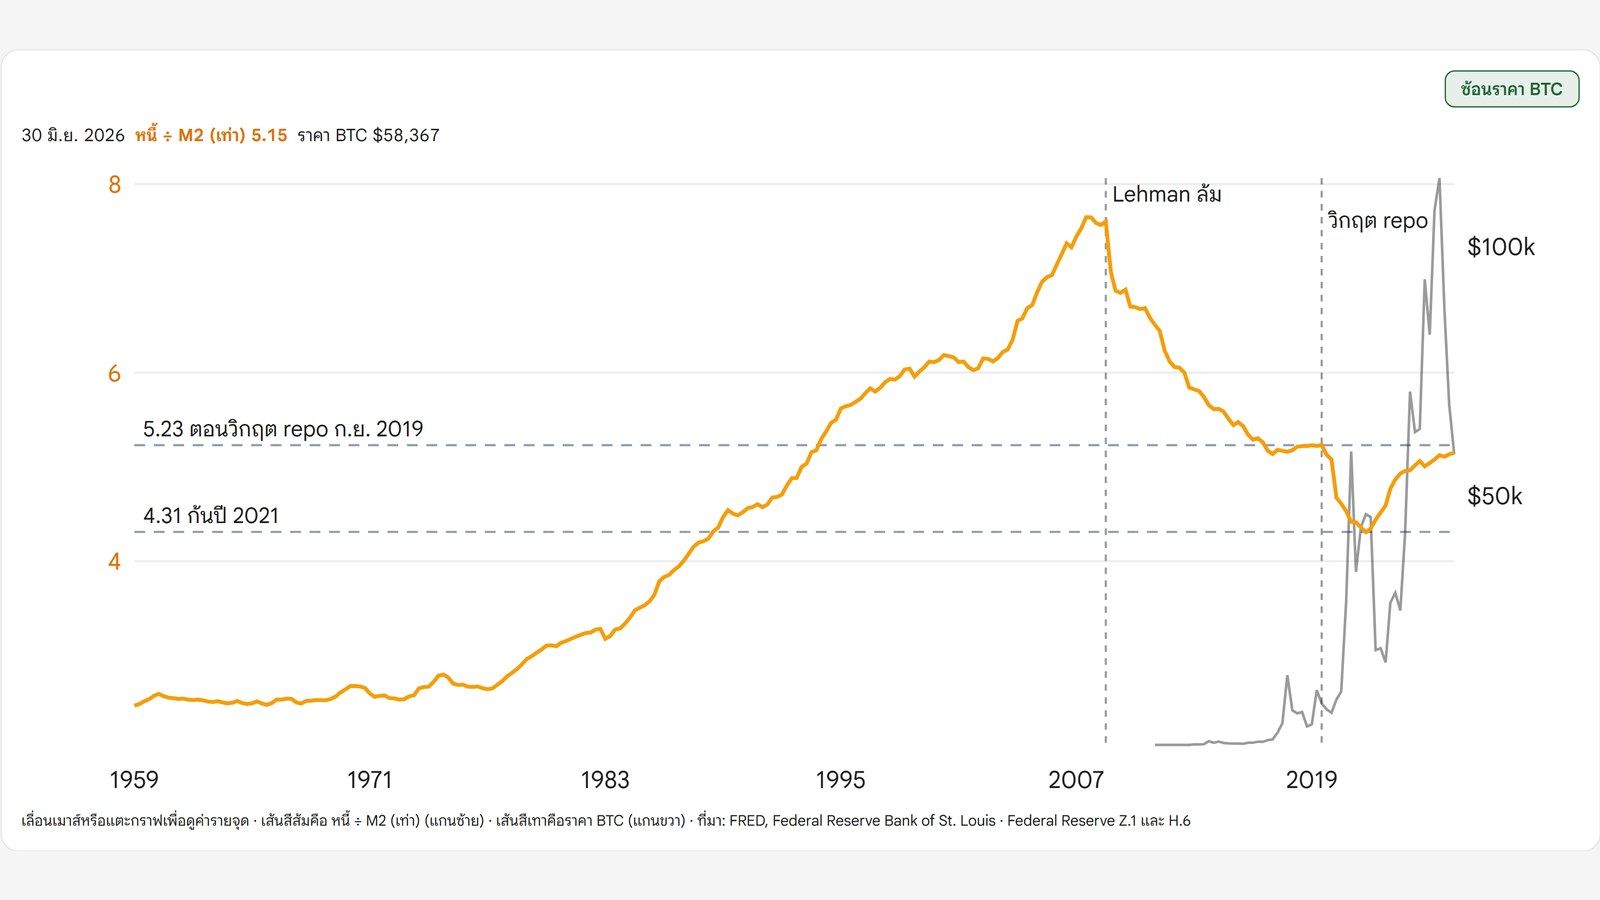
ภาพ: หน้า Debt to Liquidity บนเว็บไซต์ Bitcoin Addict ตัวแทนอัตราส่วนหนี้ต่อสภาพคล่องที่ทีมทำจากข้อมูล FRED ไม่ใช่ตัวเลขของ Howell (แคป 5 ต.ค. 2569)
เมื่อต่อทุกชิ้นเข้าด้วยกัน คำตอบของคำถามตั้งต้นก็ชัดขึ้น หนี้โตทุกปี และพอขึ้นดอกเบี้ย รัฐยิ่งต้องใช้เงินต่ออายุหนี้มากขึ้น ระบบเสถียรเมื่อหนี้อยู่แถว 2 เท่าของ Liquidity ตามข้อมูลของ Howell Liquidity จึงต้องโตตามหนี้ ธนาคารกลางเลือกได้แค่เติมเงิน หรือปล่อยให้หนี้ล่ม แต่จะเรียกว่า QE ก็ไม่ได้เพราะกำลังสู้เงินเฟ้อ จึงเติมผ่านท่อที่ไม่เรียกว่า QE อย่าง RMP, eSLR และการซื้อคืนพันธบัตร เติมน้อยไป หนี้ต่ออายุไม่สำเร็จ เติมเกินไปนิดเดียว เงินส่วนเกินก็ไหลไปหาสินทรัพย์ และคริปโตได้ผลนั้นมากที่สุด Howell เขียนไว้ว่า
ราคาสินทรัพย์ที่เฟ้อขึ้น อาจเป็นราคาที่ต้องจ่ายเพื่อไม่ให้หนี้ล่ม
"Asset inflation may therefore be part of the price of avoiding debt deflation."
เขามองว่าถ้าหนี้ยังต้องโตต่อแบบนี้ QE อาจกลายเป็นเครื่องมือประจำ (structural tool) ไม่ใช่ของที่หยิบมาใช้เฉพาะตอนวิกฤต งบดุลธนาคารกลางก็อาจต้องโตขึ้นเรื่อยๆ ในระยะยาว และนโยบายการคลังกับนโยบายการเงินจะแยกกันได้ยากขึ้น
ไม่ใช่เงินเฟ้อรุนแรงแบบเงินไร้ค่า แต่เป็นเงินเฟ้อเชิงปริมาณเงินที่ค่อยๆ เพิ่มอยู่เบื้องหลังตลอดเวลา
"This is not hyperinflation, but persistent, background monetary inflation."
สิ่งที่ต้องจับตา และมุมมองถึงปลายปี
ถ้าระบบอยู่ได้ด้วยการต่ออายุหนี้ จุดที่ต้องเฝ้าคือจุดที่การต่ออายุเริ่มติดขัด ในคลิปแนะนำสัญญาณเตือนให้ดู 2 ตัว ตัวแรกคือดัชนี MOVE ซึ่ง Howell ยกเป็นตัวอย่างความผันผวนของหลักประกันในบทความของเขา MOVE วัดความผันผวนของตลาดพันธบัตรสหรัฐ ผันผวนมาก ส่วนลดหลักประกันก็สูง กู้ต่อได้น้อยลง ตัวที่สองทีมเลือกมาเพิ่มเองคือส่วนต่าง SOFR กับ IORB SOFR คือดอกเบี้ยที่กู้ยืมกันจริงในตลาด repo ส่วน IORB คือดอกเบี้ยที่ Fed จ่ายให้ธนาคารบนเงินสำรอง ถ้าส่วนต่างนี้สูงขึ้น แปลว่าเงินในระบบเริ่มตึงแบบปี 2019
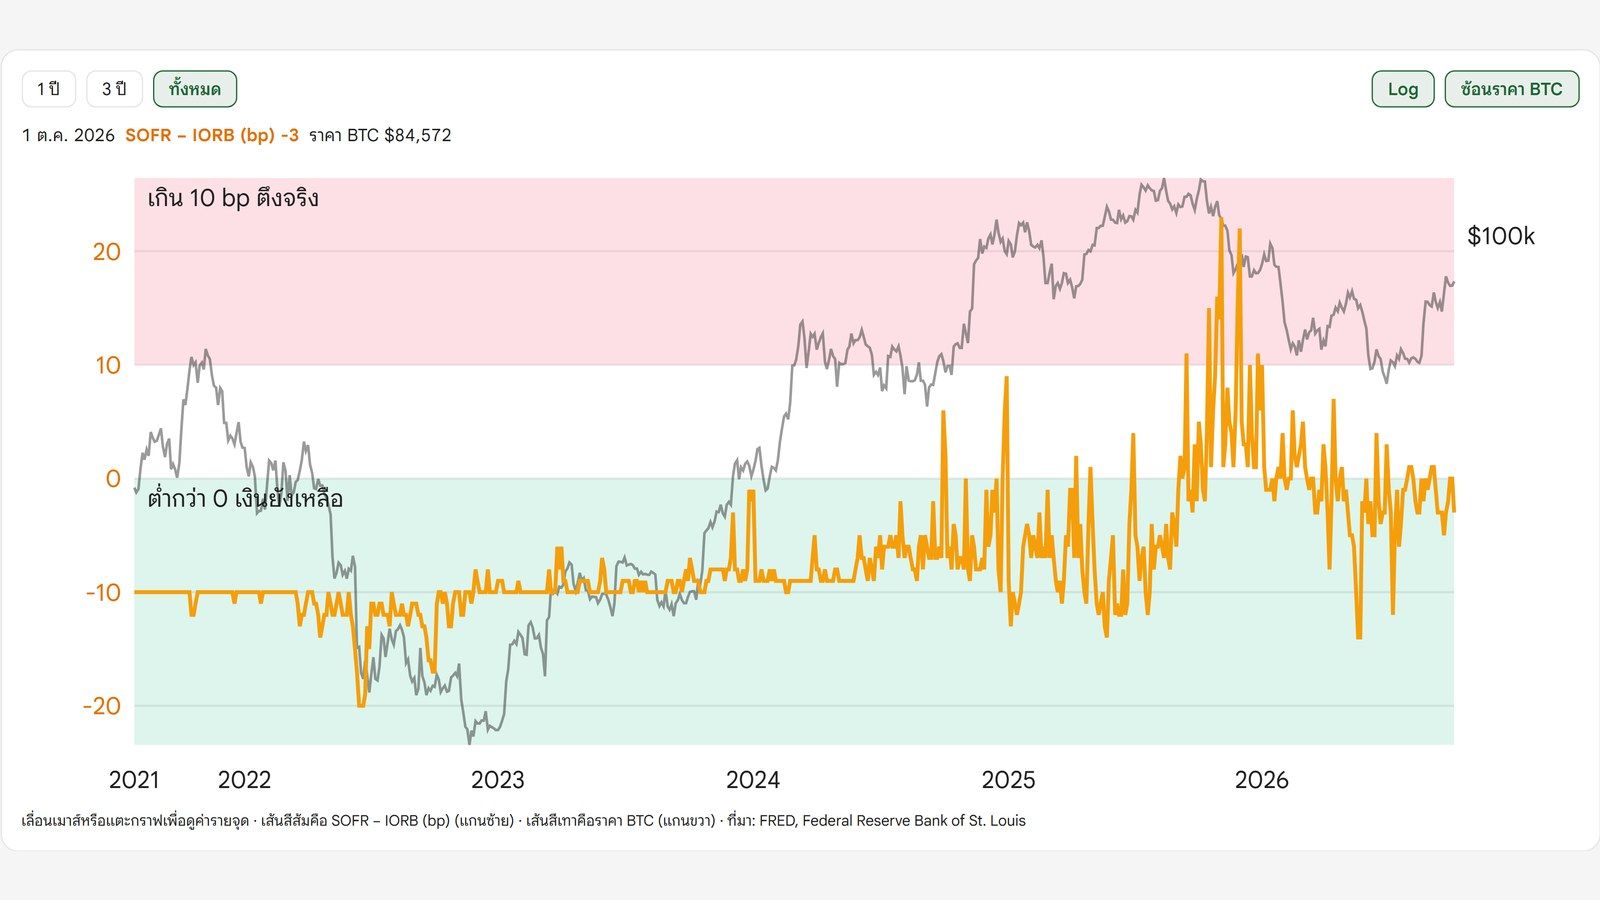
ภาพ: หน้า SOFR-IORB Spread บนเว็บไซต์ Bitcoin Addict ดูได้ฟรี (แคป 5 ต.ค. 2569)
ปลายปีนี้มีอีกเรื่องต้องจับตา ตั้งแต่ 31 ธ.ค. 2026 ธุรกรรมซื้อขายพันธบัตรรัฐบาลสหรัฐแบบเงินสดต้องเคลียร์ผ่านตัวกลางทั้งหมด (central clearing) และ repo ตามมาในวันที่ 30 มิ.ย. 2027 ทุกฝ่ายต้องวางหลักประกันเพิ่ม เงินสดถูกล็อกอีกก้อน ชนกับช่วงสิ้นปีที่ธนาคารหดงบดุลอยู่แล้ว เงินคงคลังยังสูง และ RMP เป็นศูนย์ ต้องดูว่าดอกเบี้ย repo กับดัชนี MOVE ปลายปีจะผันผวนแค่ไหน
ส่วนมุมมองส่วนตัวในคลิป ฝั่ง on-chain ยังแข็ง กลุ่มที่ถือ Bitcoin เกิน 5 เดือน (Long-Term Holder) ทำยอดถือเหรียญสูงสุดไปแล้วและเริ่มขายออกเล็กน้อย ส่วน MVRV ของกลุ่มที่ถือระยะสั้น (ราคาตลาดเทียบต้นทุนเฉลี่ยของคนที่เพิ่งซื้อ) อยู่ราว 1.15 ณ 3 ต.ค. 2026 ยังไม่ค่อยดีนักแต่กำลังค่อยๆ ขึ้น ดูได้ที่ Smart DCA ฝั่ง Liquidity ที่นำราคา 14 สัปดาห์ ข้อมูลตอนอัดรายการบอกว่าจากนี้ถึงต้นเดือนพฤศจิกายนมีแนวโน้มลง แต่หลังจากนั้นหักหัวขึ้นไปจนถึงเดือนธันวาคม
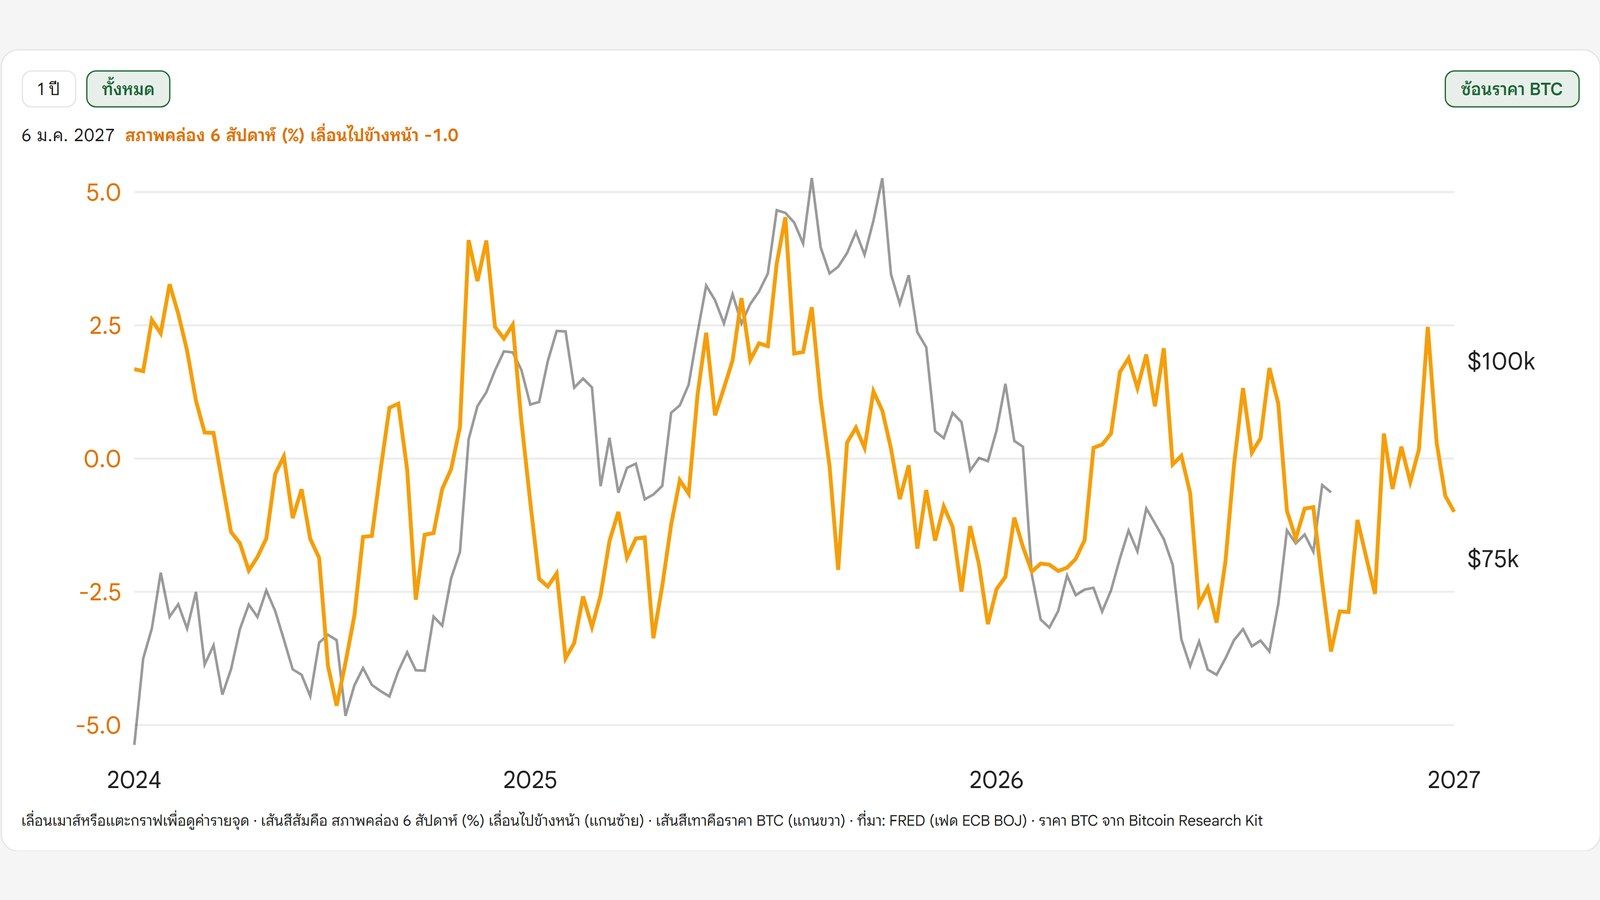
ภาพ: หน้า Liquidity Lead Bitcoin บนเว็บไซต์ Bitcoin Addict อัปเดตทุกสัปดาห์ เส้นสีส้มคือสภาพคล่องที่เลื่อนไปข้างหน้า เส้นสีเทาคือราคา Bitcoin (แคป 5 ต.ค. 2569)
เดือนนี้จึงอาจเจอสภาวะแย่ลงบ้าง แต่ถ้า on-chain กับ Liquidity ไปทางเดียวกันแบบนี้ ผมมองว่า Bitcoin มีโอกาสกลับไปแตะ 100,000 ดอลลาร์ได้ช่วงปลายปี (จากราว 85,000 ดอลลาร์ตอนอัดรายการ หรือราว 18%) โดยมีเงื่อนไขว่าดอกเบี้ยพันธบัตรกับส่วนลดหลักประกันช่วงปลายปีไม่ผันผวนจนเงินตึง มุมมองนี้เป็นความเห็นส่วนตัวตามทฤษฎีที่วางไว้ ไม่ใช่คำแนะนำการลงทุน
สรุป
ดอกเบี้ยขึ้นแต่ Bitcoin ขึ้นไม่ใช่เรื่องผิดธรรมชาติ ถ้ามองว่าดอกเบี้ยกับปริมาณเงินเป็นคนละสวิตช์ ราคาเงินแพงขึ้นจริง แต่ช่วงที่ผ่านมาเงินถูกเติมเข้าระบบผ่าน 4 ท่อที่ไม่มีใครเรียกอย่างเป็นทางการว่า QE กูรูที่บอกว่าอย่าตื่นเต้นพูดถูกในสนามหุ้น แต่ Bitcoin ไวต่อ Liquidity กว่า S&P 500 ราว 5 ถึง 6 เท่า ถึงบางท่อจะปิดหรือแห้งไปแล้ว ทั้ง RMP ที่เป็นศูนย์ตั้งแต่สิงหาคม และ ON RRP ที่ระบายจนเกือบหมด ส่วน buyback ก็มีกำหนดจบวันที่ 4 พ.ย. แต่แรงกดดันให้หาทางเติมเงินใหม่ยังไม่หาย เพราะหนี้ยังโตแบบหยุดไม่ได้ และต้องมี Liquidity โตตาม ตามกรอบของ Howell ราคาสินทรัพย์ที่แพงขึ้นอาจเป็นราคาที่ต้องจ่ายเพื่อไม่ให้หนี้ล่ม ส่วนจะเติมพอหรือเติมเกิน สัญญาณที่บอกได้ก่อนคือความตึงในตลาด repo กับความผันผวนของพันธบัตรช่วงปลายปีนี้
หมายเหตุบรรณาธิการ: ในคลิปมีตัวเลขที่พูดคลาด 4 จุด ตัวเลขในบทความนี้ใช้ค่าที่ถูก นาที 12:47 พูดว่าดอกเบี้ย repo บางวันไปถึง 10% ที่มีในเอกสาร Fed คือบางรายการ 9% · นาที 33:13 พูดว่างบดุล Fed ปี 2023 หดเหลือ 800,000 ล้าน ที่ถูกคือหดลง 840,000 ล้านดอลลาร์ · นาที 41:51 พูดว่า Bitcoin ขยับ 5 ถึง 9% และ S&P 500 ขยับ 1.95 ที่ถูกคือ 5.95 และ 1.05 · นาที 60:17 เรียกเรื่องปลายปีว่า eSLR ที่ถูกคือ central clearing ส่วน eSLR มีผลไปแล้วครั้งเดียววันที่ 1 เม.ย. 2026
ดูคลิปเต็ม Behind The Crypto EP.32 ได้ที่ YouTube · อ่านตอนก่อน: Capital Wars ตอนแรก และ Capital Wars ภาคปฏิบัติ
ที่มา: FRED (ดอกเบี้ย Fed, บอนด์ 10 ปี, SOFR, งบดุล Fed, เงินสำรองธนาคาร, ON RRP, CPI, รายจ่ายกลาโหม, Fed Z.1 และ H.8) · fiscaldata.treasury.gov (TGA, buyback, การออกพันธบัตร) · Federal Reserve Bank of New York · Fed Notes "What Happened in Money Markets in September 2019" (ก.พ. 2020) · Bitcoin Research Kit · ชุดข้อมูลของทีม Bitcoin Addict · Michael Howell, The Ratio That Drives Everything (Capital Wars, 20 ก.ย. 2026)