Ether.fi (ETHFI) คืออะไร Liquid Restaking ETH บนเครือข่ายไม่มีตัวกลาง (อัปเดต 2026)
Ether.fi (ETHFI) คือโปรโตคอล Liquid Restaking ที่ให้ผู้ฝาก ETH ได้ผลตอบแทนจาก restaking โดยไม่ต้องพึ่งพาตัวกลาง รู้จักกลไก eETH/weETH ความเสี่ยง และซื้อ ETHFI ได้ที่ไหนในไทย
ราคาบาท
19 บาท
มูลค่าตลาด
$563.5M
ปริมาณ 24 ชม.
$35.4M
ข้อมูลจาก CoinGecko ณ 16 ก.ย. 2569 14:59 น. · อัปเดตทุก 15 นาที
Ether.fi คืออะไร?

สรุปง่ายๆ สำหรับมือใหม่
ก่อนจะเข้าใจ Ether.fi ต้องแยกสามคำที่ฟังดูคล้ายกันให้ออกก่อน เพราะเป็นแกนของทั้งโปรเจกต์
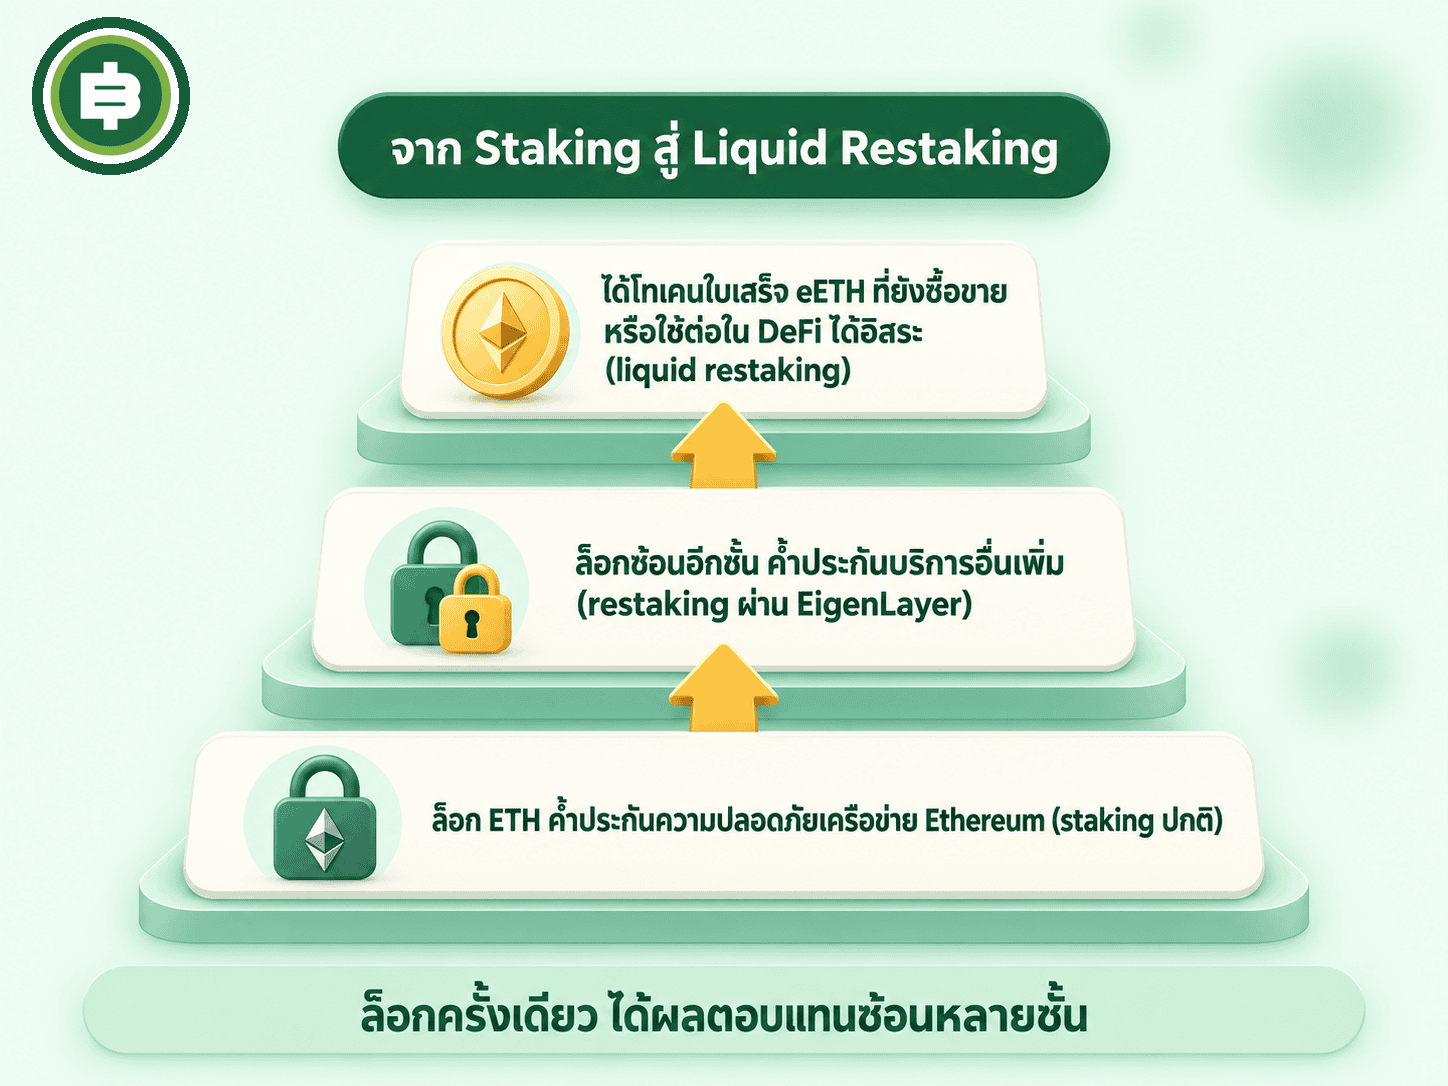
ชั้นที่ 1 คือ Staking ธรรมดา เครือข่าย Ethereum ใช้ระบบ Proof-of-Stake (การพิสูจน์สิทธิ์ผ่านการวางหลักทรัพย์ค้ำประกัน) ใครก็ตามที่วาง ETH ค้ำประกันไว้กับเครือข่าย (ปกติต้องใช้ 32 ETH ต่อหนึ่ง validator หรือใช้บริการรวมเงินจากหลายคน) แล้วช่วยตรวจสอบธุรกรรม จะได้รับผลตอบแทนเป็น ETH ใหม่ แลกกับการช่วยรักษาความปลอดภัยของเครือข่าย
ชั้นที่ 2 คือ Restaking เป็นไอเดียที่โปรโตคอลชื่อ EigenLayer คิดขึ้นมาในปี 2023 มองว่า ETH ที่ค้ำประกันเครือข่าย Ethereum อยู่แล้วนั้น "เหลือความปลอดภัยส่วนเกิน" ที่เอาไปใช้ซ้ำได้ EigenLayer เลยเปิดให้ผู้ที่ staking ETH อยู่แล้วเอา ETH ก้อนเดียวกัน (หรือใบเสร็จของมัน) มาค้ำประกันความปลอดภัยให้บริการอื่นเพิ่มเติม เรียกบริการเหล่านี้ว่า AVS (Actively Validated Service คือบริการที่ต้องการความน่าเชื่อถือระดับเดียวกับ Blockchain แต่ไม่อยากสร้างเครือข่าย validator ของตัวเองใหม่ทั้งหมด) เช่น oracle เครือข่ายพยากรณ์ราคา หรือ bridge เชื่อมข้ามเครือข่าย ผู้ที่ restake จะได้ผลตอบแทนเพิ่มจาก AVS เหล่านี้ แต่ก็ต้องแบกความเสี่ยงเพิ่มด้วย เพราะถ้า AVS ที่ไปค้ำประกันทำงานผิดพลาดหรือถูกโกง ผู้ restake อาจถูกริบ ETH บางส่วน (slashing) เช่นเดียวกับความเสี่ยงจาก staking ปกติ

ชั้นที่ 3 คือสิ่งที่ Ether.fi เติมเข้ามา นั่นคือคำว่า "Liquid" ปัญหาของทั้ง staking และ restaking แบบดั้งเดิมคือ ETH ที่ฝากเข้าไปจะถูกล็อกอยู่ในระบบ เอาออกมาใช้อย่างอื่นไม่ได้จนกว่าจะถอน Ether.fi แก้ปัญหานี้ด้วยการออกโทเคนใบเสร็จให้ผู้ฝากทันที เรียกว่า eETH เป็นตัวแทนมูลค่า ETH ที่ฝากบวกผลตอบแทนสะสม ผู้ถือ eETH เอาไปเทรด เอาไปวางค้ำประกันกู้ยืมในโปรโตคอลอื่น หรือเอาไปทำกิจกรรม DeFi อื่นต่อได้เลยโดยที่ ETH ต้นทางยังคงค้ำประกันเครือข่ายและ AVS อยู่เหมือนเดิม พูดง่ายๆ คือได้ทั้งผลตอบแทนจากการ staking+restaking และยังมีสภาพคล่องใช้เงินก้อนเดิมซ้ำได้อีกในเวลาเดียวกัน นี่คือเหตุผลที่หมวดนี้ถูกเรียกว่า Liquid Restaking Token หรือ LRT
ลักษณะสำคัญ

- eETH และ weETH ผู้ฝาก ETH จะได้รับ eETH เป็นโทเคนแบบ rebasing (จำนวนโทเคนในกระเป๋าเพิ่มขึ้นอัตโนมัติตามผลตอบแทนที่สะสม ไม่ต้องกดเคลม) สำหรับคนที่อยากใช้ในโปรโตคอล DeFi ที่ไม่รองรับโทเคน rebasing สามารถห่อ eETH เป็น weETH (Wrapped eETH ซึ่งเป็นโทเคนแบบไม่ rebasing จำนวนคงที่ แต่มูลค่าต่อหน่วยเพิ่มขึ้นแทน) ได้
- สถาปัตยกรรม non-custodial ผ่าน DVT node operator ที่ดูแล validator ให้ Ether.fi ใช้เทคโนโลยีชื่อ Distributed Validator Technology หรือ DVT (การกระจายหน้าที่ยืนยันธุรกรรมของ validator หนึ่งตัวออกไปให้หลายฝ่ายร่วมกันทำ แทนที่จะให้ฝ่ายเดียวถือกุญแจทั้งหมด) และไม่มีสิทธิ์เข้าถึงกุญแจถอนเงินของผู้ฝากเลย
- ETHFI คือโทเคนกำกับดูแล (governance token) ใช้โหวตทิศทางโปรโตคอล และ node operator บางส่วนต้องวาง ETHFI ค้ำประกันเพิ่มเติมเพื่อรับความเสี่ยงกรณีถูก slashing เป็นกลไกที่ผูกแรงจูงใจของ node operator เข้ากับความปลอดภัยของระบบ
- Ether.fi Liquid ผลิตภัณฑ์ vault ที่บริหารกลยุทธ์ restaking แบบซับซ้อนขึ้น กระจายเงินไปหลาย AVS และหลายกลยุทธ์ในสัญญาเดียว ให้คนที่ไม่อยากเลือกเองแต่ยังอยากได้ผลตอบแทนที่สูงกว่า staking เฉยๆ
- Ether.fi Cash บัตรเดบิต/เครดิตคริปโตที่ให้ผู้ถือสินทรัพย์ในระบบใช้จ่ายได้จริงในชีวิตประจำวัน โดยไม่ต้องขาย ETH ทิ้ง เป็นการต่อยอดจากโปรโตคอล DeFi ล้วนๆ ไปสู่การเงินที่ใช้ได้จริง
- ไม่มีการล็อกเงินตายตัวเหมือน staking แบบเดิม เพราะโทเคน eETH/weETH ซื้อขายได้ในตลาดเปิดตลอดเวลา แม้กระบวนการถอน ETH ต้นทางออกจากระบบจริงๆ ยังต้องผ่านคิวถอนของเครือข่าย Ethereum ตามปกติ

ประวัติและสถิติคร่าวๆ
Ether.fi ก่อตั้งโดย Mike Silagadze ผู้บริหารที่ก่อนหน้านี้เป็นผู้ก่อตั้งและซีอีโอของ Top Hat บริษัทซอฟต์แวร์การศึกษาที่เขาปลุกปั้นจนมีพนักงานกว่า 500 คนและรายได้ต่อปีราว 60 ล้านดอลลาร์ Silagadze ซื้อ Bitcoin ก้อนแรกตั้งแต่ปี 2011 หลังอ่านไวท์เปเปอร์ Bitcoin จบ ก่อนจะเข้าสู่วงการคริปโตเต็มตัวในเวลาต่อมา เขาก่อตั้ง Ether.fi ในเดือนตุลาคม 2022 และปิดรอบระดมทุน seed สำเร็จในเดือนกุมภาพันธ์ 2023 ก่อนเปิดให้ใช้งานจริง
| ช่วงเวลา | เหตุการณ์ |
|---|---|
| ต.ค. 2022 | Mike Silagadze ก่อตั้ง Ether.fi |
| ก.พ. 2023 | ปิดรอบระดมทุน seed สำเร็จ |
| มี.ค. 2024 | เปิดโทเคน ETHFI ผ่าน airdrop 2 รอบ และ Binance Launchpad ราคาเปิด 4.13 ดอลลาร์ ก่อนทำ ATH 8.53 ดอลลาร์วันที่ 27 มี.ค. |
| มิ.ย. 2024 | TVL แตะ 6.5 พันล้านดอลลาร์ |
| ก.ย. 2024 | เปิดตัว Ether.fi Cash บนเครือข่าย Scroll |
| ปลายปี 2024 | TVL แตะจุดสูงสุดราว 9.17 พันล้านดอลลาร์ |
| 18 ก.พ. 2026 | ย้าย Ether.fi Cash ไปเครือข่าย Optimism (OP Mainnet) พร้อม TVL กว่า 160 ล้านดอลลาร์ (ตามประกาศทางการของ Optimism) |
สรุปจากเนื้อหาบทความ (ตัวเลข TVL เพิ่มเติมยืนยันซ้ำกับ DefiLlama ดึงข้อมูล 15 ก.ย. 2026)
จุดเปลี่ยนสำคัญของ Ether.fi คือช่วงปี 2024 ที่กระแส Liquid Restaking ร้อนแรงทั้งตลาด TVL รวมของหมวด Liquid Restaking บน Ethereum พุ่งจากราว 284 ล้านดอลลาร์ต้นปี ไปแตะระดับหลักหมื่นล้านดอลลาร์ภายในปีเดียว Ether.fi เป็นผู้เล่นที่ได้ประโยชน์มากที่สุดในกระแสนี้ ทำสถิติ TVL ใหม่ที่ 6.5 พันล้านดอลลาร์ในเดือนมิถุนายน 2024 ก่อนจะไต่ขึ้นไปแตะระดับราว 9.17 พันล้านดอลลาร์ช่วงปลายปี 2024 คิดเป็นส่วนแบ่งตลาดกว่าครึ่งหนึ่งของหมวด Liquid Restaking Token ทั้งหมด ทำให้ Ether.fi กลายเป็นโปรโตคอล Liquid Restaking ที่ใหญ่ที่สุดในตลาดตั้งแต่ตอนนั้นมาจนถึงปัจจุบัน (สิงหาคม 2026) แม้ TVL รวมของทั้งหมวดจะลดลงจากช่วงพีคหลังกระแส "points farming" (การสะสมแต้มเพื่อลุ้นรับ airdrop) ซาลง
$1.5M
จุดสูงสุดปี 2024
$10.15B
จุดสูงสุดใหม่ปี 2025
$10.09B
$4.86B
โทเคน ETHFI เปิดตัวในเดือนมีนาคม 2024 ผ่านการแจกจ่ายแบบ airdrop สองรอบ (season 1 จำนวน 60 ล้านโทเคน และ season 2 อีก 50 ล้านโทเคน) ควบคู่กับการเปิดขายผ่าน Binance Launchpad ราคาเปิดซื้อขายวันแรกอยู่ที่ประมาณ 4.13 ดอลลาร์ ก่อนปรับตัวลงแรงในไม่กี่วันแรกตามรูปแบบทั่วไปของโทเคนที่เพิ่งแจก อุปทานสูงสุดของ ETHFI ถูกกำหนดไว้ตายตัวที่ 1,000 ล้านโทเคน โดยสัดส่วนใหญ่แบ่งให้นักลงทุนและที่ปรึกษา 32.5% ทีมงาน 23.26% และผู้ได้รับ airdrop ราว 11% ของอุปทานทั้งหมด

ในเดือนกันยายน 2024 Ether.fi เปิดตัว Ether.fi Cash บัตรคริปโตที่ใช้เครือข่าย Scroll (เครือข่าย Layer 2 แบบ ZK-rollup คือเทคโนโลยีที่ประมวลผลธุรกรรมนอกเครือข่ายหลักแล้วส่งหลักฐานพิสูจน์ความถูกต้องแบบเข้ารหัสกลับไปยืนยันบน Ethereum) เป็นเครือข่ายรองรับการทำธุรกรรม ก่อนจะย้ายมาใช้เครือข่าย Optimism (OP Mainnet) แทนในเดือนกุมภาพันธ์ 2026 ผ่านความร่วมมือระยะยาวที่บริษัทระบุว่าเป็น "OP Enterprise partnership" พร้อมย้าย TVL ของผลิตภัณฑ์ Cash กว่า 160 ล้านดอลลาร์มาด้วย (ตามประกาศทางการของ Optimism) ถือเป็นการย้าย TVL ครั้งใหญ่ที่สุดครั้งหนึ่งของโปรโตคอล
ราคาเคลื่อนไหวยังไง
ราคา ETHFI ผูกกับหลายปัจจัยที่ทับซ้อนกันมากกว่าเหรียญ Layer 1 ทั่วไป ปัจจัยแรกคือทิศทางราคา ETH และ Ethereum โดยรวม เพราะ TVL ของโปรโตคอลวัดเป็นมูลค่า ETH เมื่อ ETH ขึ้น มูลค่าสินทรัพย์ในระบบก็ขึ้นตาม สร้างความเชื่อมั่นเชิงบวกต่อโทเคนกำกับดูแลไปด้วย ปัจจัยที่สองคือกระแสความนิยมของหมวด Restaking โดยรวม ช่วงที่ narrative "restaking" ร้อนแรงในตลาด (อย่างปี 2024) เม็ดเงินไหลเข้า TVL เร็ว มักดันราคาโทเคนกำกับดูแลของโปรโตคอลชั้นนำในหมวดขึ้นไปด้วย แต่เมื่อกระแสซาลง ราคาก็ปรับฐานแรงตามไปด้วยเช่นกัน เพราะไม่มีกระแสเก็งกำไรรอบใหม่มาหนุน
ปัจจัยที่สามคือตารางปลดล็อกโทเคน (vesting schedule) ของฝ่ายทีมงานและนักลงทุน ที่คิดเป็นสัดส่วนใหญ่ของอุปทานทั้งหมด (รวมกันกว่าครึ่งหนึ่งของ 1,000 ล้านโทเคนสูงสุด) การทยอยปลดล็อกตามกำหนดเวลาสร้างแรงกดดันด้านขายเป็นระยะ เป็นรูปแบบที่พบได้ทั่วไปในโทเคนกำกับดูแลของโปรโตคอล DeFi ที่ IPO ผ่าน token generation event ควรศึกษาตารางปลดล็อกที่แหล่งข้อมูลอย่าง Tokenomist หรือ DropsTab ก่อนตัดสินใจ เพราะกระทบอุปทานหมุนเวียนโดยตรง
ตัวเลขที่ช่วยให้เห็นภาพความผันผวนคือ ETHFI ทำราคาสูงสุดตลอดกาล (all-time high) ไว้ที่ 8.53 ดอลลาร์เมื่อวันที่ 27 มีนาคม 2024 เพียงไม่กี่วันหลังเปิดซื้อขายวันแรก (18 มีนาคม 2024) ก่อนจะร่วงลงต่อเนื่องยาวนานหลายปีตามกระแส restaking ที่ซาลง ณ วันที่ 29 สิงหาคม 2026 ราคาซื้อขายอยู่ต่ำกว่าจุดสูงสุดเดิมกว่า 90% และอยู่ในกลุ่มมูลค่าตลาดอันดับประมาณ 99-100 ของตลาดคริปโตทั้งหมด สะท้อนว่าแม้ TVL ของโปรโตคอลจะยังคงอยู่ในระดับหลักพันล้านดอลลาร์ต่อเนื่อง แต่ราคาโทเคนกำกับดูแลไม่ได้เคลื่อนไหวตาม TVL แบบเส้นตรงเสมอไป เพราะยังถูกกดด้วยแรงขายจากตารางปลดล็อกและกระแสเก็งกำไรที่เปลี่ยนไปตามรอบตลาด ราคาปัจจุบันดูได้จากบล็อกราคาสดด้านบน อัปเดตทุก 15 นาทีจากข้อมูล CoinGecko
$1.44
ราคาปัจจุบัน
$0.61
Ether.fi น่าเชื่อถือแค่ไหน ปลอดภัยแค่ไหน
สถาปัตยกรรม non-custodial ทำงานยังไง ทำไมถึงสำคัญ
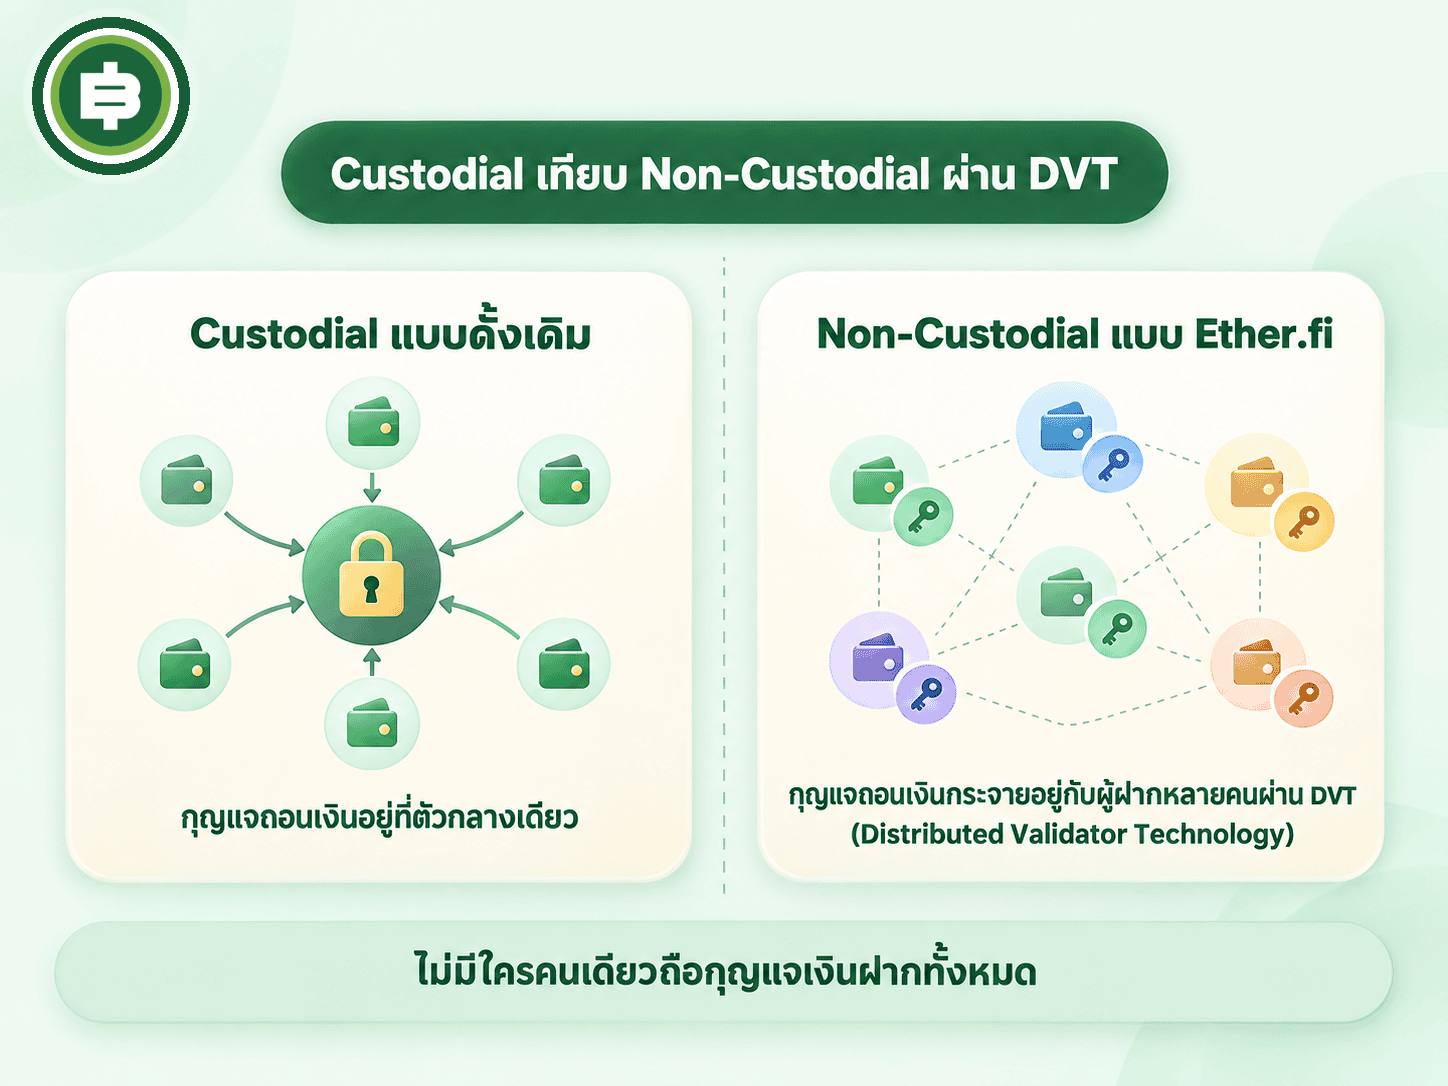
จุดขายหลักที่ Ether.fi ใช้แข่งกับคู่แข่งในหมวด Liquid Restaking คือการออกแบบที่ผู้ดูแล validator (node operator) ไม่มีสิทธิ์เข้าถึงกุญแจถอนเงิน (withdrawal key) ของผู้ฝากเลยตลอดกระบวนการ ต่างจากบางโปรโตคอลที่ผู้ฝากต้องมอบความไว้วางใจให้ตัวกลางถือกุญแจแทนทั้งหมด
กลไกที่ทำให้เป็นไปได้คือ Distributed Validator Technology หรือ DVT เทคโนโลยีนี้แยกหน้าที่ของ validator หนึ่งตัวออกเป็นหลายส่วน แจกจ่ายให้ node operator หลายรายร่วมกันทำงาน ต้องได้รับความเห็นพ้องจากหลายฝ่ายพร้อมกันถึงจะดำเนินการได้ ไม่มีฝ่ายใดฝ่ายเดียวสามารถควบคุมหรือขโมยเงินออกไปได้เพียงลำพัง แม้จะไม่ได้ทำให้ความเสี่ยงเป็นศูนย์ (เพราะยังต้องพึ่งพาซอฟต์แวร์ DVT และการกำกับดูแลของ node operator แต่ละรายอยู่ดี) แต่ก็ลดพื้นที่เสี่ยง (attack surface) เมื่อเทียบกับโมเดลที่ต้องฝากความไว้วางใจให้ตัวกลางเดียวถือกุญแจทั้งหมด
Node operator ที่เข้าร่วมเครือข่ายต้องผ่านเกณฑ์ประสิทธิภาพที่โปรโตคอลกำหนด และบางส่วนต้องวาง ETHFI ค้ำประกันเพิ่มเติมเพื่อรับผิดชอบความเสี่ยงหากถูก slashing เป็นกลไกผูกแรงจูงใจทางเศรษฐศาสตร์ให้ node operator ทำงานอย่างซื่อสัตย์ เพราะถ้าทำผิดพลาดจนถูกลงโทษ node operator เองก็จะสูญเสียเงินค้ำประกันของตัวเองไปด้วย ไม่ใช่แค่ผู้ฝากที่รับความเสี่ยงฝ่ายเดียว
ใครควบคุม Ether.fi
Ether.fi ไม่มีบริษัทเดียวเป็นเจ้าของแบบเบ็ดเสร็จ แต่ดำเนินการผ่านโครงสร้างที่มีทั้งทีมพัฒนาหลักที่นำโดย Mike Silagadze ในฐานะซีอีโอ และผู้ถือโทเคน ETHFI ที่มีสิทธิ์โหวตในประเด็นสำคัญของโปรโตคอลผ่านกระบวนการกำกับดูแลแบบกระจายศูนย์ (decentralized governance) ในทางปฏิบัติ ทีมพัฒนาหลักยังคงมีอิทธิพลสูงต่อทิศทางผลิตภัณฑ์และการตัดสินใจเชิงกลยุทธ์ในระยะแรก เป็นรูปแบบทั่วไปของโปรโตคอล DeFi ที่เพิ่งเปิดตัวได้ไม่กี่ปี ซึ่งอำนาจกำกับดูแลจะค่อยๆ กระจายออกไปให้ชุมชนมากขึ้นตามเวลา
สัดส่วนโทเคนที่ทีมงานและนักลงทุนถือรวมกันเกินครึ่งของอุปทานทั้งหมด (ทีมงาน 23.26% บวกนักลงทุน/ที่ปรึกษา 32.5%) เป็นจุดที่ควรพิจารณาประกอบเวลาประเมินระดับการกระจายอำนาจที่แท้จริงของโปรโตคอล เพราะแม้จะมีกลไกโหวต แต่ผู้ถือโทเคนกลุ่มใหญ่ก็มีน้ำหนักเสียงมากตามสัดส่วนที่ถือ
Ether.fi เคยมีปัญหาอะไรบ้าง
Ether.fi ผ่านการตรวจสอบความปลอดภัยของโค้ด (audit) จากบริษัทอิสระหลายรายรวมถึง Nethermind, Zellic และ Certora พร้อมเปิดโปรแกรม bug bounty (รางวัลสำหรับผู้ค้นพบช่องโหว่แล้วรายงานอย่างถูกต้อง) ผ่านแพลตฟอร์ม Immunefi ให้ผู้เชี่ยวชาญภายนอกช่วยตรวจหาช่องโหว่อย่างต่อเนื่อง
เหตุการณ์ที่ยืนยันแล้วและควรรู้คือในเดือนกันยายน 2024 มีความพยายามเข้าควบคุมโดเมนของ Ether.fi ผ่านการโจมตีระบบของผู้ให้บริการจดโดเมน Gandi.net ทีมงานตรวจพบและสกัดกั้นได้ทัน ยืนยันหลังตรวจสอบว่าไม่มีระบบภายในถูกเจาะจริง และไม่มีผู้ใช้สูญเสียทรัพย์สินจากเหตุการณ์นี้ นอกจากนี้ยังเคยเกิดเหตุการณ์บัญชี Discord ทางการถูกแฮก มีข้อความหลอกลวง (scam) พร้อมลิงก์อันตรายถูกโพสต์ในเซิร์ฟเวอร์ ทีมงานแจ้งเตือนผู้ใช้ไม่ให้กดลิงก์ใดๆ ในเวลานั้น ทั้งสองเหตุการณ์เป็นการโจมตีที่จุดอ่อนภายนอกอย่างระบบโดเมนและโซเชียลมีเดีย ไม่ใช่ช่องโหว่ในสัญญาอัจฉริยะ (smart contract) หลักของโปรโตคอล
ที่ต้องระบุให้ชัดเจนคือมีรายงานที่ยังไม่ได้รับการยืนยันในช่วงต้นเดือนสิงหาคม 2026 กล่าวหาว่า Ether.fi ถูกเจาะระบบสูญเงินราว 6 ล้านดอลลาร์ แพร่กระจายในโซเชียลมีเดียและช่องทางติดตามความปลอดภัยบางแห่ง แต่ ณ เวลาที่เขียนบทความนี้ ทั้งทีมพัฒนา Ether.fi และบริษัท audit ที่เกี่ยวข้องยังไม่ได้ออกแถลงการณ์หรือรายงานทางเทคนิคยืนยันความถูกต้องของเหตุการณ์นี้อย่างเป็นทางการ จุดนี้ต้องตรวจสอบสถานะล่าสุดก่อน publish เสมอ เพราะข้อมูล ณ ตอนที่รีเสิร์ชอาจเปลี่ยนแปลงไปแล้ว
ข้อดี-ข้อเสียของ Ether.fi
$4.72B
$57K
ข้อดี
- โปรโตคอล Liquid Restaking ที่ใหญ่ที่สุดในตลาดวัดจาก TVL ผ่านการทดสอบจากเม็ดเงินจริงจำนวนมากมาแล้วหลายปี
- สถาปัตยกรรม non-custodial ผ่าน DVT ลดความเสี่ยงจากการฝากความไว้วางใจให้ตัวกลางเดียวถือกุญแจถอนเงิน
- ได้รับผลตอบแทนสองชั้นซ้อนกัน (staking + restaking) ในขณะที่ยังมีสภาพคล่องผ่านโทเคน eETH/weETH ใช้งานต่อใน DeFi ได้
- มีผลิตภัณฑ์ต่อยอดจริงอย่าง Ether.fi Cash ที่ขยายการใช้งานออกไปนอกวง DeFi ล้วนๆ สู่การใช้จ่ายในชีวิตประจำวัน
- ผ่าน audit จากหลายบริษัทอิสระและมีโปรแกรม bug bounty เปิดเผยต่อสาธารณะ
ข้อเสีย
- ความเสี่ยงจาก slashing ซ้อนสองชั้น ทั้งจากฝั่ง Ethereum staking ปกติและจากฝั่ง AVS ที่ restake ไปค้ำประกันเพิ่ม
- ความเสี่ยงจากสัญญาอัจฉริยะซ้อนกันหลายชั้น ต้องพึ่งพาความปลอดภัยของทั้ง Ethereum, EigenLayer และสัญญาของ Ether.fi เองพร้อมกัน หากชั้นใดชั้นหนึ่งมีช่องโหว่ก็กระทบทั้งระบบได้
- โทเคน ETHFI มีสัดส่วนทีมงานและนักลงทุนถือรวมกันสูง สร้างแรงกดดันด้านขายจากตารางปลดล็อกเป็นระยะ
- ราคาผันผวนสูงตามกระแสความนิยมของหมวด Restaking โดยรวม ไม่ได้ขึ้นอยู่กับปัจจัยพื้นฐานของโปรโตคอลเพียงอย่างเดียว
- ความซับซ้อนของกลไกทำให้มือใหม่เข้าใจความเสี่ยงที่แท้จริงได้ยากกว่าการ staking ธรรมดา
Ether.fi แตกต่างจาก Bitcoin/Ethereum และ Altcoin อื่นยังไง
ตารางเปรียบเทียบ Ether.fi vs Ethereum vs Lido (Liquid Staking) vs EigenLayer
| คุณสมบัติ | Ether.fi (ETHFI) | Ethereum (ETH) | Lido (Liquid Staking) | EigenLayer (EIGEN) |
|---|---|---|---|---|
| จุดประสงค์หลัก | Liquid Restaking ให้ ETH ที่ค้ำประกันซ้อนยังใช้งานต่อได้ | เครือข่ายหลักที่รองรับ Smart Contract | Liquid Staking ธรรมดา ไม่มี restaking | โปรโตคอลกลางที่เปิดให้ ETH ที่ staking แล้วไป restake ได้ |
| สิ่งที่ผู้ฝากได้รับ | eETH / weETH | ผลตอบแทน staking โดยตรงถ้า validate เอง | stETH | คะแนน/สิทธิ์เข้าถึง AVS ผ่านโปรโตคอลลูกอย่าง Ether.fi |
| ความเสี่ยง slashing | สองชั้น (staking + restaking AVS) | ชั้นเดียว (staking ปกติ) | ชั้นเดียว (staking ปกติ) | ขึ้นอยู่กับ AVS ที่เลือกค้ำประกัน |
| ระดับ custody | Non-custodial ผ่าน DVT ผู้ฝากคุมกุญแจถอนเงินเอง | ขึ้นกับวิธี validate (self หรือผ่านตัวกลาง) | ผู้ฝากไม่ถือกุญแจ validator เอง | ขึ้นกับโปรโตคอลลูกที่ integrate |
| ผลิตภัณฑ์ต่อยอด | Ether.fi Cash (บัตรใช้จ่ายจริง) | Layer 2 หลากหลาย, DeFi ทั้งระบบนิเวศ | โฟกัส staking ล้วนๆ | โฟกัสเป็น infrastructure กลาง ไม่มีผลิตภัณฑ์ผู้ใช้ปลายทางเอง |
Ether.fi ต่างจาก Ethereum ตรงไหนที่สำคัญที่สุด
ETH คือสินทรัพย์เครือข่ายหลักของ Ethereum ส่วน ETHFI คือโทเคนกำกับดูแลของโปรโตคอลหนึ่งที่สร้างขึ้น "บน" Ethereum ทั้งสองไม่ใช่คู่แข่งกันโดยตรง แต่เกี่ยวโยงกันในเชิงโครงสร้าง เพราะ Ether.fi ใช้ ETH เป็นสินทรัพย์ตั้งต้นทั้งหมด ราคา ETHFI จึงผูกกับสุขภาพและความนิยมของเครือข่าย Ethereum โดยรวมอย่างหลีกเลี่ยงไม่ได้ ถ้า Ethereum มีปัญหาระดับเครือข่าย ผลกระทบจะไหลลงมาถึง Ether.fi ด้วยเสมอ แต่ในทางกลับกัน ปัญหาเฉพาะของ Ether.fi (เช่นบั๊กในสัญญาอัจฉริยะของตัวเอง) ไม่จำเป็นต้องกระทบ Ethereum โดยตรง เพราะเป็นโปรเจกต์ที่แยกชั้นออกมาต่างหาก
Ether.fi ต่างจากผู้เล่น Liquid Staking แบบดั้งเดิม (เช่น Lido) ตรงไหน

ความต่างหลักคือ Lido ทำแค่ liquid staking ธรรมดา ให้ผู้ฝากได้ผลตอบแทนจากการช่วยเครือข่าย Ethereum ตรวจสอบธุรกรรมชั้นเดียว ในขณะที่ Ether.fi เพิ่มชั้น restaking เข้าไปด้วย ให้ผลตอบแทนสูงกว่าในทางทฤษฎี แต่ก็แลกมากับความเสี่ยง slashing ที่ซ้อนมากกว่า ผู้ที่อยากได้ผลตอบแทนที่คาดเดาง่ายกว่าและความเสี่ยงต่ำกว่าอาจเลือก liquid staking ธรรมดาแทน ส่วนผู้ที่ยอมรับความเสี่ยงเพิ่มเพื่อผลตอบแทนที่สูงกว่าถึงจะเหมาะกับ Liquid Restaking แบบ Ether.fi
ทำไมถึงเรียกความเสี่ยงของหมวด Restaking ว่าเป็นประเด็นถกเถียงในวงการ
Vitalik Buterin ผู้ร่วมก่อตั้ง Ethereum เคยออกมาเตือนตั้งแต่กระแส restaking เริ่มร้อนแรงในปี 2023 ว่าการนำกลไกฉันทามติ (consensus) ของ Ethereum ไปใช้ค้ำประกันบริการภายนอกที่หลากหลายเกินไป อาจสร้างความเสี่ยงเชิงระบบ (systemic risk) ที่ซับซ้อนเกินกว่าจะประเมินได้ง่าย ความกังวลหลักของเขาคือกรณีที่ AVS ใดโปรโตคอลหนึ่งเกิดปัญหาหรือถูกโกง อาจดึงเอาเงินค้ำประกันของผู้ restake ที่ไปเกี่ยวข้องด้วยเข้าไปพัวพันตามไปด้วย ทำให้ปัญหาของบริการเล็กๆ หนึ่งตัวลุกลามกระทบผู้ใช้จำนวนมากที่ไม่รู้ตัวว่าตัวเองมีความเสี่ยงร่วมอยู่ ทาง EigenLayer เองก็ยอมรับข้อกังวลนี้และออกแบบระบบให้ node operator เลือกจำกัดขอบเขตความเสี่ยงต่อ AVS แต่ละตัวได้ เพื่อไม่ให้ปัญหาของ AVS หนึ่งลามไปกระทบ AVS อื่นที่ operator รายเดียวกันดูแลอยู่

ผู้ใช้ทั่วไปที่จะเข้าไปใช้งาน Liquid Restaking ควรเข้าใจว่านี่คือความเสี่ยงเฉพาะของทั้งหมวดหมู่ ไม่ใช่ปัญหาเฉพาะของ Ether.fi เพียงรายเดียว และเป็นการถกเถียงที่ยังไม่มีข้อสรุปตายตัวในวงการว่าโมเดล restaking ในภาพรวมจะพิสูจน์ตัวเองว่าปลอดภัยเพียงพอในระยะยาวได้หรือไม่
ข้อควรรู้สำหรับคนไทยที่ถือ Ether.fi
Ether.fi ไม่มีบริษัทศูนย์กลางแห่งเดียวที่รับผิดชอบทั้งหมดแบบเดียวกับผู้ออกเหรียญ stablecoin หรือเหรียญหนุนหลังด้วยทองคำ คำถามเรื่อง "กำกับดูแลโดยใคร" จึงตอบยากกว่าเหรียญที่มีบริษัทผู้ออกชัดเจน สิ่งที่กฎหมายไทยกำกับดูแลได้จริงคือ เว็บเทรดที่ให้บริการซื้อขาย ETHFI ไม่ใช่ตัวโปรโตคอล Ether.fi หรือสัญญาอัจฉริยะที่รันอยู่บน Ethereum
การซื้อขาย ETHFI ผ่านเว็บเทรดที่ได้รับใบอนุญาตจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ในไทยถือว่าถูกกฎหมายและอยู่ภายใต้การคุ้มครองผู้บริโภคตามมาตรฐานที่ ก.ล.ต. กำหนด แต่ถ้าโอน ETHFI หรือ eETH/weETH ออกจากเว็บเทรดไปเก็บในกระเป๋าเงินส่วนตัว (self-custody) แล้วเข้าไปใช้งานโปรโตคอล Ether.fi โดยตรง ความรับผิดชอบและความเสี่ยงทั้งหมดตกอยู่ที่ผู้ถือเอง ไม่มีหน่วยงานไทยใดเข้ามาช่วยกู้คืนได้หากทำ private key หายหรือถูกหลอกโอนออกไป และเนื่องจากกลไก restaking มีความซับซ้อนกว่า staking ธรรมดามาก ผู้ที่ไม่คุ้นเคยกับ DeFi ควรศึกษาให้เข้าใจกลไกก่อนนำเงินก้อนใหญ่เข้าไปใช้งานโดยตรง
อีกจุดที่ควรระวังคือผลิตภัณฑ์ Ether.fi Cash ยังไม่มีการยืนยันว่าเปิดให้บริการหรือรองรับผู้ใช้จากประเทศไทยอย่างเป็นทางการ ผู้ที่สนใจควรตรวจสอบเงื่อนไขการใช้งาน ข้อจำกัดตามภูมิภาค และกฎหมายที่เกี่ยวข้องกับการใช้บัตรคริปโตในไทยให้ครบถ้วนก่อนสมัครใช้งาน เพราะกฎเกณฑ์ด้านนี้เปลี่ยนแปลงได้เร็วและอาจแตกต่างจากกฎที่ใช้กับการซื้อขายคริปโตทั่วไป
ซื้อ Ether.fi ได้ที่ไหนในไทย
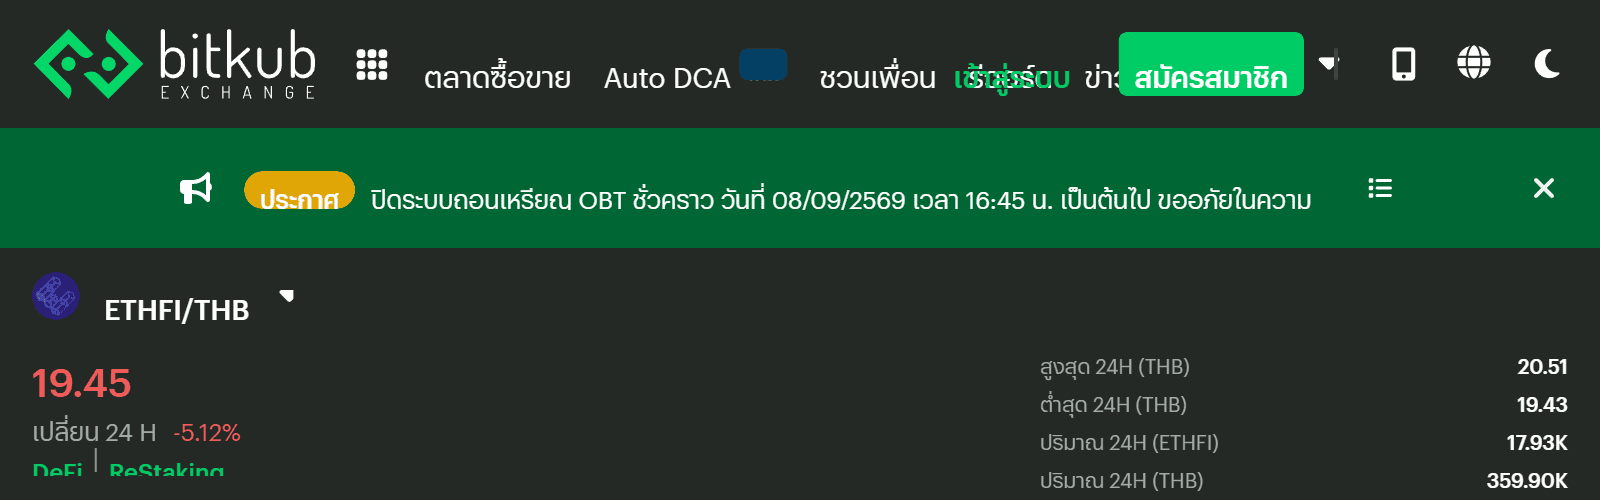
อัปเดตล่าสุด ณ วันที่ 15 กันยายน 2026 สถานะเปลี่ยนไปจากที่เคยตรวจสอบไว้เมื่อ 29 สิงหาคม 2026 แล้ว ตอนนี้ ETHFI เปิดให้ซื้อขายจริงแล้ว บนเว็บเทรดคริปโตที่ได้รับใบอนุญาตจาก ก.ล.ต. ของไทยถึง 3 แห่ง ตรวจสอบผ่าน API สาธารณะของแต่ละเว็บโดยตรง: Bitkub มีคู่เทรด THB_ETHFI เทรดจริง (ราคาล่าสุดราว 20.13 บาท), Gulf Binance (เดิม Binance TH) มีคู่เทรด ETHFI/USDT สถานะ TRADING (ราคาล่าสุดราว 0.6115 ดอลลาร์) และ Bitazza มีทั้งคู่ ETHFI/THB (ราว 20.42 บาท) และ ETHFI/USDT (ราว 0.6108 ดอลลาร์) เปิดซื้อขายจริง มีเพียง Maxbit เท่านั้นที่ตรวจสอบผ่าน API สัญลักษณ์การเทรดแล้วยังไม่พบคู่เทรด ETHFI สถานะนี้เปลี่ยนแปลงได้เร็ว ควรเช็คหน้าตลาดของแต่ละเว็บโดยตรงอีกครั้งก่อนตัดสินใจซื้อจริงทุกครั้ง
เพราะฉะนั้นในทางปฏิบัติ คนไทยที่อยากถือ ETHFI หรือเข้าไปใช้งานโปรโตคอล Ether.fi โดยตรงตอนนี้ทำได้สองทางเท่านั้น
- ใช้งานโปรโตคอลโดยตรงเพื่อรับ eETH หรือ weETH ผ่านกระเป๋าเงินดิจิทัลส่วนตัว (self-custody wallet) เชื่อมต่อกับเว็บไซต์โปรโตคอลโดยตรง วิธีนี้ไม่เกี่ยวกับการซื้อโทเคน ETHFI เลย และเป็นการใช้งาน DeFi ข้ามพรมแดนที่กฎหมายไทยไม่ได้เข้าไปกำกับดูแลโดยตรง ความเสี่ยงทั้งหมดตกอยู่ที่ผู้ใช้เอง
- ซื้อขาย ETHFI ผ่านเว็บเทรดต่างประเทศ ซึ่งอยู่นอกเหนือการกำกับดูแลและการคุ้มครองผู้บริโภคของ ก.ล.ต. ไทย ผู้ที่เลือกทางนี้ควรศึกษาความเสี่ยงด้านกฎหมายและความปลอดภัยของเว็บเทรดนั้นๆ ให้รอบคอบก่อนโอนเงินเข้าไป
สองเส้นทางนี้ให้ผลลัพธ์ต่างกันโดยสิ้นเชิง การถือ ETHFI ทำให้ได้แค่โทเคนกำกับดูแล ไม่ได้ทำให้ ETH ของผู้ใช้ถูก restake แต่อย่างใด ในขณะที่การฝาก ETH เข้าโปรโตคอลโดยตรงต่างหากที่ทำให้ได้รับ eETH/weETH และผลตอบแทนจาก restaking
สำหรับผู้ที่ต้องการทยอยซื้อสม่ำเสมอ สามารถใช้ เครื่องมือคำนวณแผน DCA ของเรา เพื่อดูผลตอบแทนย้อนหลังตามจำนวนเงินและความถี่ที่ต้องการได้
คำถามที่พบบ่อย (FAQ)
Restaking กับ Staking ธรรมดาต่างกันยังไง
Staking ธรรมดาคือการวาง ETH ค้ำประกันเครือข่าย Ethereum เพียงอย่างเดียว ได้ผลตอบแทนจากการช่วยตรวจสอบธุรกรรม ส่วน Restaking คือการเอา ETH ก้อนเดียวกันที่ staking อยู่แล้วไปค้ำประกันบริการอื่นเพิ่มเติมผ่าน EigenLayer ได้ผลตอบแทนเพิ่มขึ้น แต่แลกกับความเสี่ยง slashing ที่มากกว่าเดิม
eETH กับ weETH เลือกใช้ตัวไหนดี
eETH เหมาะกับคนที่อยากให้จำนวนโทเคนในกระเป๋าเพิ่มขึ้นอัตโนมัติตามผลตอบแทนสะสมโดยไม่ต้องทำอะไรเพิ่ม ส่วน weETH เหมาะกับคนที่ต้องการเอาไปใช้ในโปรโตคอล DeFi อื่นที่รองรับเฉพาะโทเคนแบบไม่ rebasing (จำนวนคงที่ มูลค่าต่อหน่วยเพิ่มขึ้นแทน) ซึ่งเป็นมาตรฐานที่โปรโตคอล DeFi ส่วนใหญ่นิยมใช้มากกว่า

ถือ ETHFI แล้วได้ผลตอบแทนจาก restaking ด้วยไหม
ไม่โดยอัตโนมัติ การถือ ETHFI คือการถือโทเคนกำกับดูแลของโปรโตคอล ไม่ใช่การฝาก ETH เข้าไป restake ผลตอบแทนจากการ staking และ restaking จะตกอยู่กับผู้ที่ฝาก ETH เข้าโปรโตคอลโดยตรงแล้วได้รับ eETH หรือ weETH เท่านั้น ETHFI ใช้สำหรับโหวตกำกับดูแลโปรโตคอล และบาง node operator ต้องใช้ค้ำประกันความเสี่ยง slashing เพิ่มเติม
ความเสี่ยง slashing ของ Restaking รุนแรงแค่ไหนเทียบกับ Staking ปกติ
Slashing จาก staking ปกติของ Ethereum เกิดขึ้นได้ยากมากถ้า validator ทำงานถูกต้อง ส่วน slashing จาก restaking ผ่าน EigenLayer ขึ้นอยู่กับกฎของแต่ละ AVS ที่แตกต่างกันไป บาง AVS อาจมีกฎ slashing ที่เข้มงวดกว่า และเพราะเป็นเทคโนโลยีที่ยังใหม่ ประวัติการทำงานจริงในระยะยาวยังสั้นกว่า staking ปกติมาก ทำให้ประเมินความเสี่ยงระยะยาวได้ยากกว่า
Ether.fi Cash ใช้งานยังไง ต่างจากบัตรเครดิตทั่วไปตรงไหน
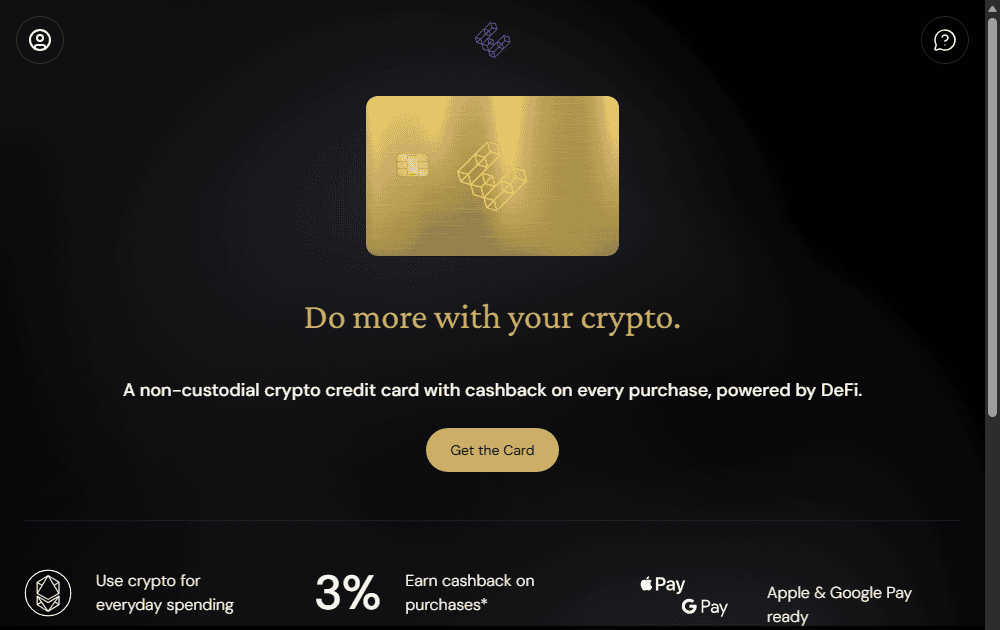
Ether.fi Cash ให้ผู้ใช้ใช้จ่ายจากสินทรัพย์ในระบบได้สองรูปแบบ
- ฝาก stablecoin เข้าไปใช้จ่ายโดยตรง ทำงานคล้ายบัตรเดบิตทั่วไป ตัดเงินจากยอดคงเหลือจริงทันที ไม่มีความเสี่ยงเพิ่มเติมจากราคาสินทรัพย์
- ใช้ ETH เป็นหลักประกันกู้ยืม stablecoin มาใช้จ่ายแทน โดยไม่ต้องขาย ETH ทิ้ง (หลีกเลี่ยงภาระภาษีจากการขายสินทรัพย์ในบางประเทศ) แต่มีความเสี่ยงถูกบังคับขายหลักประกัน (liquidation) หากราคา ETH ร่วงแรง
ความต่างหลักจากบัตรเครดิตทั่วไปคือรูปแบบที่สองมีความเสี่ยงด้านราคาสินทรัพย์เข้ามาเกี่ยวข้องโดยตรง ซึ่งบัตรเครดิตแบบดั้งเดิมไม่มี
ETHFI มีเพดานจำนวนเหรียญตายตัวไหม
มี อุปทานสูงสุดของ ETHFI ถูกกำหนดไว้ตายตัวที่ 1,000 ล้านโทเคน ต่างจาก ETH ที่ไม่มีเพดานตายตัว แต่ ณ วันที่เปิดตัว มีเพียงส่วนหนึ่งของอุปทานทั้งหมดที่หมุนเวียนในตลาดจริง ส่วนที่เหลือทยอยปลดล็อกตามตารางเวลาที่กำหนดไว้ล่วงหน้า
Ether.fi ปลอดภัยกว่าฝาก ETH ในเว็บเทรดเฉยๆ ไหม
ตอบยากแบบฟันธง เพราะเป็นความเสี่ยงคนละประเภท ฝาก ETH ในเว็บเทรดมีความเสี่ยงจากตัวเว็บเทรดเอง (ถูกแฮก ล้มละลาย หรือถูกกำกับดูแลปิดกิจการ) ส่วนใช้งาน Ether.fi โดยตรงมีความเสี่ยงจากสัญญาอัจฉริยะและกลไก restaking ที่ซับซ้อนกว่า แต่ไม่ต้องพึ่งพาความน่าเชื่อถือของตัวกลางเดียว ทั้งสองแบบมีข้อดีข้อเสียต่างกัน ควรศึกษาความเสี่ยงเฉพาะของแต่ละแบบก่อนตัดสินใจ
เริ่มใช้งาน Ether.fi ต้องมีความรู้ DeFi มากแค่ไหน
ระดับพื้นฐานอย่างน้อยควรเข้าใจเรื่องกระเป๋าเงินดิจิทัลส่วนตัว การจ่ายค่าธรรมเนียมเครือข่าย (Gas Fee) และหลักการทำงานของ smart contract ก่อน เพราะการใช้งานโปรโตคอลโดยตรงต่างจากการซื้อขายในเว็บเทรดที่มีหน้าจอใช้งานง่ายกว่ามาก ผู้ที่ยังไม่คุ้นเคยกับ DeFi ควรเริ่มจากจำนวนเงินน้อยๆ ทดลองทำความเข้าใจกระบวนการก่อนนำเงินก้อนใหญ่เข้าไปใช้งาน
เริ่มช่วง
0.319
ปัจจุบัน
0.249
สรุป: Ether.fi เหมาะกับใคร
Ether.fi เหมาะกับผู้ที่ถือ ETH อยู่แล้วและต้องการผลตอบแทนที่สูงกว่าการ staking ธรรมดา โดยยอมรับความเสี่ยงที่เพิ่มขึ้นจากกลไก restaking ที่ซับซ้อนกว่าเดิมได้ โดยเฉพาะผู้ที่คุ้นเคยกับการใช้งาน DeFi อยู่แล้วและเข้าใจความเสี่ยงเรื่อง slashing ซ้อนหลายชั้นและความเสี่ยงสัญญาอัจฉริยะที่ซ้อนกันระหว่าง Ethereum, EigenLayer และ Ether.fi เอง
สำหรับผู้ที่ต้องการความเรียบง่าย ไม่อยากแบกความเสี่ยงเพิ่มจาก restaking หรือยังไม่คุ้นเคยกับการใช้งานโปรโตคอล DeFi โดยตรง staking ETH แบบธรรมดาหรือถือ ETH เฉยๆ อาจเหมาะสมกว่า ส่วนผู้ที่สนใจแค่ในฐานะสินทรัพย์เก็งกำไรผ่านโทเคน ETHFI โดยไม่ได้ใช้งานโปรโตคอลจริง ควรเข้าใจว่าราคาจะผันผวนตามกระแสความนิยมของหมวด Restaking โดยรวม ไม่ได้สะท้อนแค่ปัจจัยพื้นฐานของ Ether.fi เพียงอย่างเดียว และมีสัดส่วนโทเคนทีมงาน/นักลงทุนที่ยังทยอยปลดล็อกอยู่เป็นปัจจัยกดดันด้านขายที่ต้องติดตาม