RWA คืออะไร เมื่อสินทรัพย์โลกจริงขึ้นมาอยู่บนบล็อกเชน
RWA คือการนำสินทรัพย์จริงอย่างพันธบัตร อสังหาริมทรัพย์ ทองคำ มาแปลงเป็นโทเคนบนบล็อกเชน บทความนี้อธิบายหลักการ Tokenization ตัวอย่างจริงทั้ง Ondo Finance และ MakerDAO ความเสี่ยงที่ต้องรู้ก่อนเข้าใจผิด และเคสไทยที่ ก.ล.ต. กำกับดูแลแล้วอย่าง RealX กับ Blu Green Token
ลองนึกภาพว่าเห็นคอนโดหรูทำเลดีหลังหนึ่งกำลังเปิดขาย ราคาห้องละหลายล้านบาท ผลตอบแทนค่าเช่าดูน่าสนใจ แต่ในกระเป๋ามีเงินอยู่แค่หลักพัน จะไปมีส่วนแบ่งในคอนโดหลังนั้นได้อย่างไร ในโลกการเงินแบบเดิมคำตอบคือทำไม่ได้ อสังหาริมทรัพย์ต้องซื้อทั้งหน่วย หรืออย่างน้อยก็ต้องผ่านกองทุนที่มีขั้นต่ำสูง เอกสารเยอะ และใช้เวลาโอนกรรมสิทธิ์เป็นสัปดาห์
พันธบัตรรัฐบาลสหรัฐฯ ก็เจอปัญหาคล้ายกัน เป็นสินทรัพย์ที่ให้ผลตอบแทนแน่นอนและเป็นที่ต้องการของนักลงทุนทั่วโลก แต่คนทั่วไปที่ไม่มีบัญชีโบรกเกอร์ต่างประเทศแทบไม่มีทางเข้าถึงได้ง่ายๆ ทั้งที่จริงแล้วสิ่งที่ขวางกั้นไม่ใช่ตัวสินทรัพย์เอง แต่เป็นระบบตัวกลางและงานเอกสารที่พ่วงมาด้วย
คำถามคือ ถ้าเอาสินทรัพย์เหล่านี้ไปแปลงเป็นโทเคนบนบล็อกเชน จะยังต้องผ่านขั้นตอนเดิมทั้งหมดอยู่หรือเปล่า นี่คือจุดเริ่มต้นของแนวคิดที่เรียกว่า RWA
RWA ย่อมาจาก Real World Asset หรือสินทรัพย์ในโลกแห่งความจริง หมายถึงสินทรัพย์ที่มีอยู่จริงนอกบล็อกเชน เช่น พันธบัตรรัฐบาล อสังหาริมทรัพย์ ทองคำ หุ้น หรือแม้แต่ใบแจ้งหนี้ธุรกิจ ที่ถูกนำมาผ่านกระบวนการที่เรียกว่า Tokenization คือการสร้างโทเคนดิจิทัลขึ้นมาเป็นตัวแทนของสิทธิหรือความเป็นเจ้าของในสินทรัพย์นั้น แล้วนำโทเคนนั้นไปซื้อขายบนบล็อกเชนได้
Boston Consulting Group เคยประเมินไว้ว่ามูลค่าสินทรัพย์โลกจริงที่จะถูกนำเข้ามาบนบล็อกเชนอาจสูงถึง 16 ล้านล้านดอลลาร์สหรัฐภายในปี 2030 ตัวเลขระดับนี้อธิบายได้ว่าทำไมสถาบันการเงินขนาดใหญ่อย่าง JPMorgan, Fidelity และ BlackRock ถึงทยอยเข้ามาเล่นในสนามนี้อย่างจริงจังในช่วงหลายปีที่ผ่านมา
"มันยังให้บทเรียนสำหรับวิวัฒนาการขั้นถัดไปของโครงสร้างพื้นฐานตลาดด้วย นั่นคือ Tokenization การบันทึกความเป็นเจ้าของบนบัญชีดิจิทัลเพื่อลดแรงเสียดทาน ลดต้นทุน และเร่งการชำระธุรกรรมให้เร็วขึ้น"
Larry Fink, ประธานและซีอีโอ BlackRock, Annual Chairman's Letter (2026) ต้นฉบับ "It also offers a lesson for the next evolution in market infrastructure: tokenization—recording ownership on digital ledgers to reduce friction, lower costs, and speed settlement."
สินทรัพย์สองแบบที่ถูกนำมา Tokenize
สินทรัพย์ในโลกจริงที่ถูกนำมาแปลงเป็นโทเคนแบ่งได้เป็นสองกลุ่มหลัก
- สินทรัพย์ที่จับต้องได้ (Tangible Asset) เช่น ทองคำ อสังหาริมทรัพย์ รถยนต์ สิ่งเหล่านี้มีตัวตนทางกายภาพอยู่จริง
- สินทรัพย์ที่จับต้องไม่ได้ (Intangible Asset) เช่น หุ้นบริษัท พันธบัตร สัญญา สิทธิบัตร สิ่งเหล่านี้เป็นสิทธิทางกฎหมาย ไม่มีตัวตนทางกายภาพ แต่มีมูลค่าทางเศรษฐกิจชัดเจน

ภาพ: เปรียบเทียบสินทรัพย์จับต้องได้กับจับต้องไม่ได้ ที่ถูกนำมาแปลงเป็นโทเคนได้เหมือนกัน
ไม่ว่าจะเป็นสินทรัพย์แบบไหน หลักการของ Tokenization ก็เหมือนกันคือสร้างโทเคนขึ้นมาเป็นตัวแทนบันทึกสิทธิความเป็นเจ้าของหรือส่วนแบ่งในสินทรัพย์นั้นไว้บนบล็อกเชน แล้วให้โทเคนนั้นเคลื่อนย้ายและซื้อขายได้ตามกลไกของบล็อกเชน
ทำไมต้องเอาสินทรัพย์จริงขึ้นบล็อกเชน
เหตุผลที่ RWA กลายเป็นเทรนด์ใหญ่ไม่ใช่เพราะมันเปลี่ยนตัวสินทรัพย์ให้ต่างไปจากเดิม แต่เพราะมันเปลี่ยนวิธีที่คนเข้าถึงและซื้อขายสินทรัพย์นั้น ข้อได้เปรียบหลักมีอยู่สามเรื่อง
ซื้อขายได้ตลอดเวลา ตลาดหุ้นและตลาดพันธบัตรแบบเดิมเปิดปิดตามเวลาทำการ มีวันหยุดสุดสัปดาห์ มีวันหยุดนักขัตฤกษ์ แต่โทเคนบนบล็อกเชนซื้อขายกันได้ 24 ชั่วโมง 7 วันต่อสัปดาห์ ผ่านกระดานเทรดแบบกระจายศูนย์หรือแพลตฟอร์มที่รองรับ ไม่ต้องรอตลาดเปิดเหมือนเดิม
แบ่งเป็นหน่วยย่อยได้ (Fractional Ownership) นี่คือจุดที่แก้ปัญหาคอนโดหรูที่พูดถึงตอนต้นได้ตรงที่สุด แทนที่จะต้องซื้อทั้งหน่วยสินทรัพย์ โทเคนสามารถถูกแบ่งเป็นเศษส่วนเล็กๆ ได้ ทำให้นักลงทุนรายย่อยที่มีเงินหลักร้อยหลักพันก็เข้าถึงสินทรัพย์ราคาแพงอย่างอสังหาริมทรัพย์หรือพันธบัตรได้ ซึ่งเป็นสิ่งที่ระบบการเงินดั้งเดิมทำได้ยากกว่ามาก
ต้นทุนต่ำกว่าและตัวกลางน้อยลง การระดมทุนผ่าน ICO มีค่าธรรมเนียมเฉลี่ยราว 5% ของเงินที่ระดมได้ เทียบกับ IPO ที่มีค่าธรรมเนียมเฉลี่ย 15-22% ฝั่งตลาดรองก็ต่างกันชัดเจน ตัวกลางแบบเดิมคิดค่าธรรมเนียมราว 0.17-0.22% ขณะที่ Binance คิดราว 0-0.1% และ Uniswap V3 คิดเพียง 0-0.05% เพราะตัดตัวกลางหลายชั้นที่เคยดูแลเอกสารและการโอนสิทธิ์ออกไป การโอนกรรมสิทธิ์จึงเร็วขึ้นจากหลายวันเหลือไม่กี่นาที

ภาพ: เทียบระบบเดิมที่มีตัวกลางเยอะ กับ Tokenization ที่ซื้อขายได้ตลอดเวลาและต้นทุนต่ำกว่า
ตัวอย่างจริงที่เกิดขึ้นแล้ว ไม่ใช่แค่แนวคิด
RWA ไม่ใช่เรื่องในอนาคตอันไกล มีผู้เล่นจริงที่ทำเรื่องนี้อยู่แล้วในหลายรูปแบบ
พันธบัตรรัฐบาลโทเคนไนซ์ ตัวอย่างที่ชัดที่สุดคือ Ondo Finance บริษัทที่นำผลิตภัณฑ์การลงทุนแบบดั้งเดิมอย่างพันธบัตรรัฐบาลสหรัฐฯ เข้ามาอยู่บนบล็อกเชน จุดที่น่าสนใจคือ CEO ของ Ondo คือ Nathan Allman อดีตพนักงานของ Goldman Sachs และผู้ดูแลสินทรัพย์ในการลงทุนคือ BlackRock บริษัทจัดการการลงทุนที่ใหญ่ที่สุดในโลก ซึ่งมีสินทรัพย์ภายใต้การบริหารราว 15.34 ล้านล้านดอลลาร์สหรัฐ (ไตรมาส 2 ปี 2026 ตามผลประกอบการที่ประกาศ 15 ก.ค. 2026)
Ondo มีผลิตภัณฑ์ RWA หลักสามตัว OUSG ลงทุนใน ETF อ้างอิงตั๋วเงินคลังสหรัฐฯ ผลตอบแทนเฉลี่ยราว 4.73% ต่อปี USDY ลงทุนในพันธบัตรระยะสั้นและเงินฝากกระแสรายวัน ผลตอบแทนราว 5.1% ต่อปี และ OMMF ลงทุนในกองทุนตลาดเงินระยะสั้นไม่เกิน 1 ปี ผลตอบแทนใกล้เคียง OUSG ข้อมูล ณ วันที่ 22 มกราคม 2024 OUSG มียอดเงินฝากรวมราว 116.73 ล้านดอลลาร์สหรัฐ และ USDY ราว 71.22 ล้านดอลลาร์สหรัฐ ซึ่งเป็นเพียงจุดเริ่มต้นของกระแส RWA ที่ขยายตัวต่อเนื่องมาจนถึงปัจจุบัน
สถาบันการเงินระดับโลกลงมาเล่นเองโดยตรง เจ้าแรกที่ทำจริงจังไม่ใช่ BlackRock แต่คือ Franklin Templeton บริษัทจัดการกองทุนอายุ 79 ปีที่มีสินทรัพย์ภายใต้การบริหารราว 1.83 ล้านล้านดอลลาร์ (ประกาศเบื้องต้น ณ 31 ส.ค. 2026) เปิดตัวกองทุน Franklin OnChain U.S. Government Money Fund (FOBXX) บนเครือข่าย Stellar ตั้งแต่เมษายน 2021 ใช้โทเคนชื่อ BENJI เป็นตัวแทนหุ้นกองทุน กลายเป็นกองทุนรวมที่จดทะเบียนกับ ก.ล.ต. สหรัฐฯ กองทุนแรกที่ใช้บล็อกเชนสาธารณะเป็นระบบทะเบียนหลักอย่างเป็นทางการ จุดเด่นคือคิดค่าธรรมเนียมบริหารเพียง 0.15% ต่อปี ต่ำที่สุดเมื่อเทียบกับกองทุนโทเคนไนซ์ประเภทเดียวกัน เพราะตัดขั้นตอนงานทะเบียนแบบเดิมออกไปได้เยอะ ผ่านมาห้าปี กองทุนนี้ขยายไปแล้ว 8 บล็อกเชน มูลค่าสินทรัพย์รวมกว่า 2,000 ล้านดอลลาร์ทั่วทุกเชน
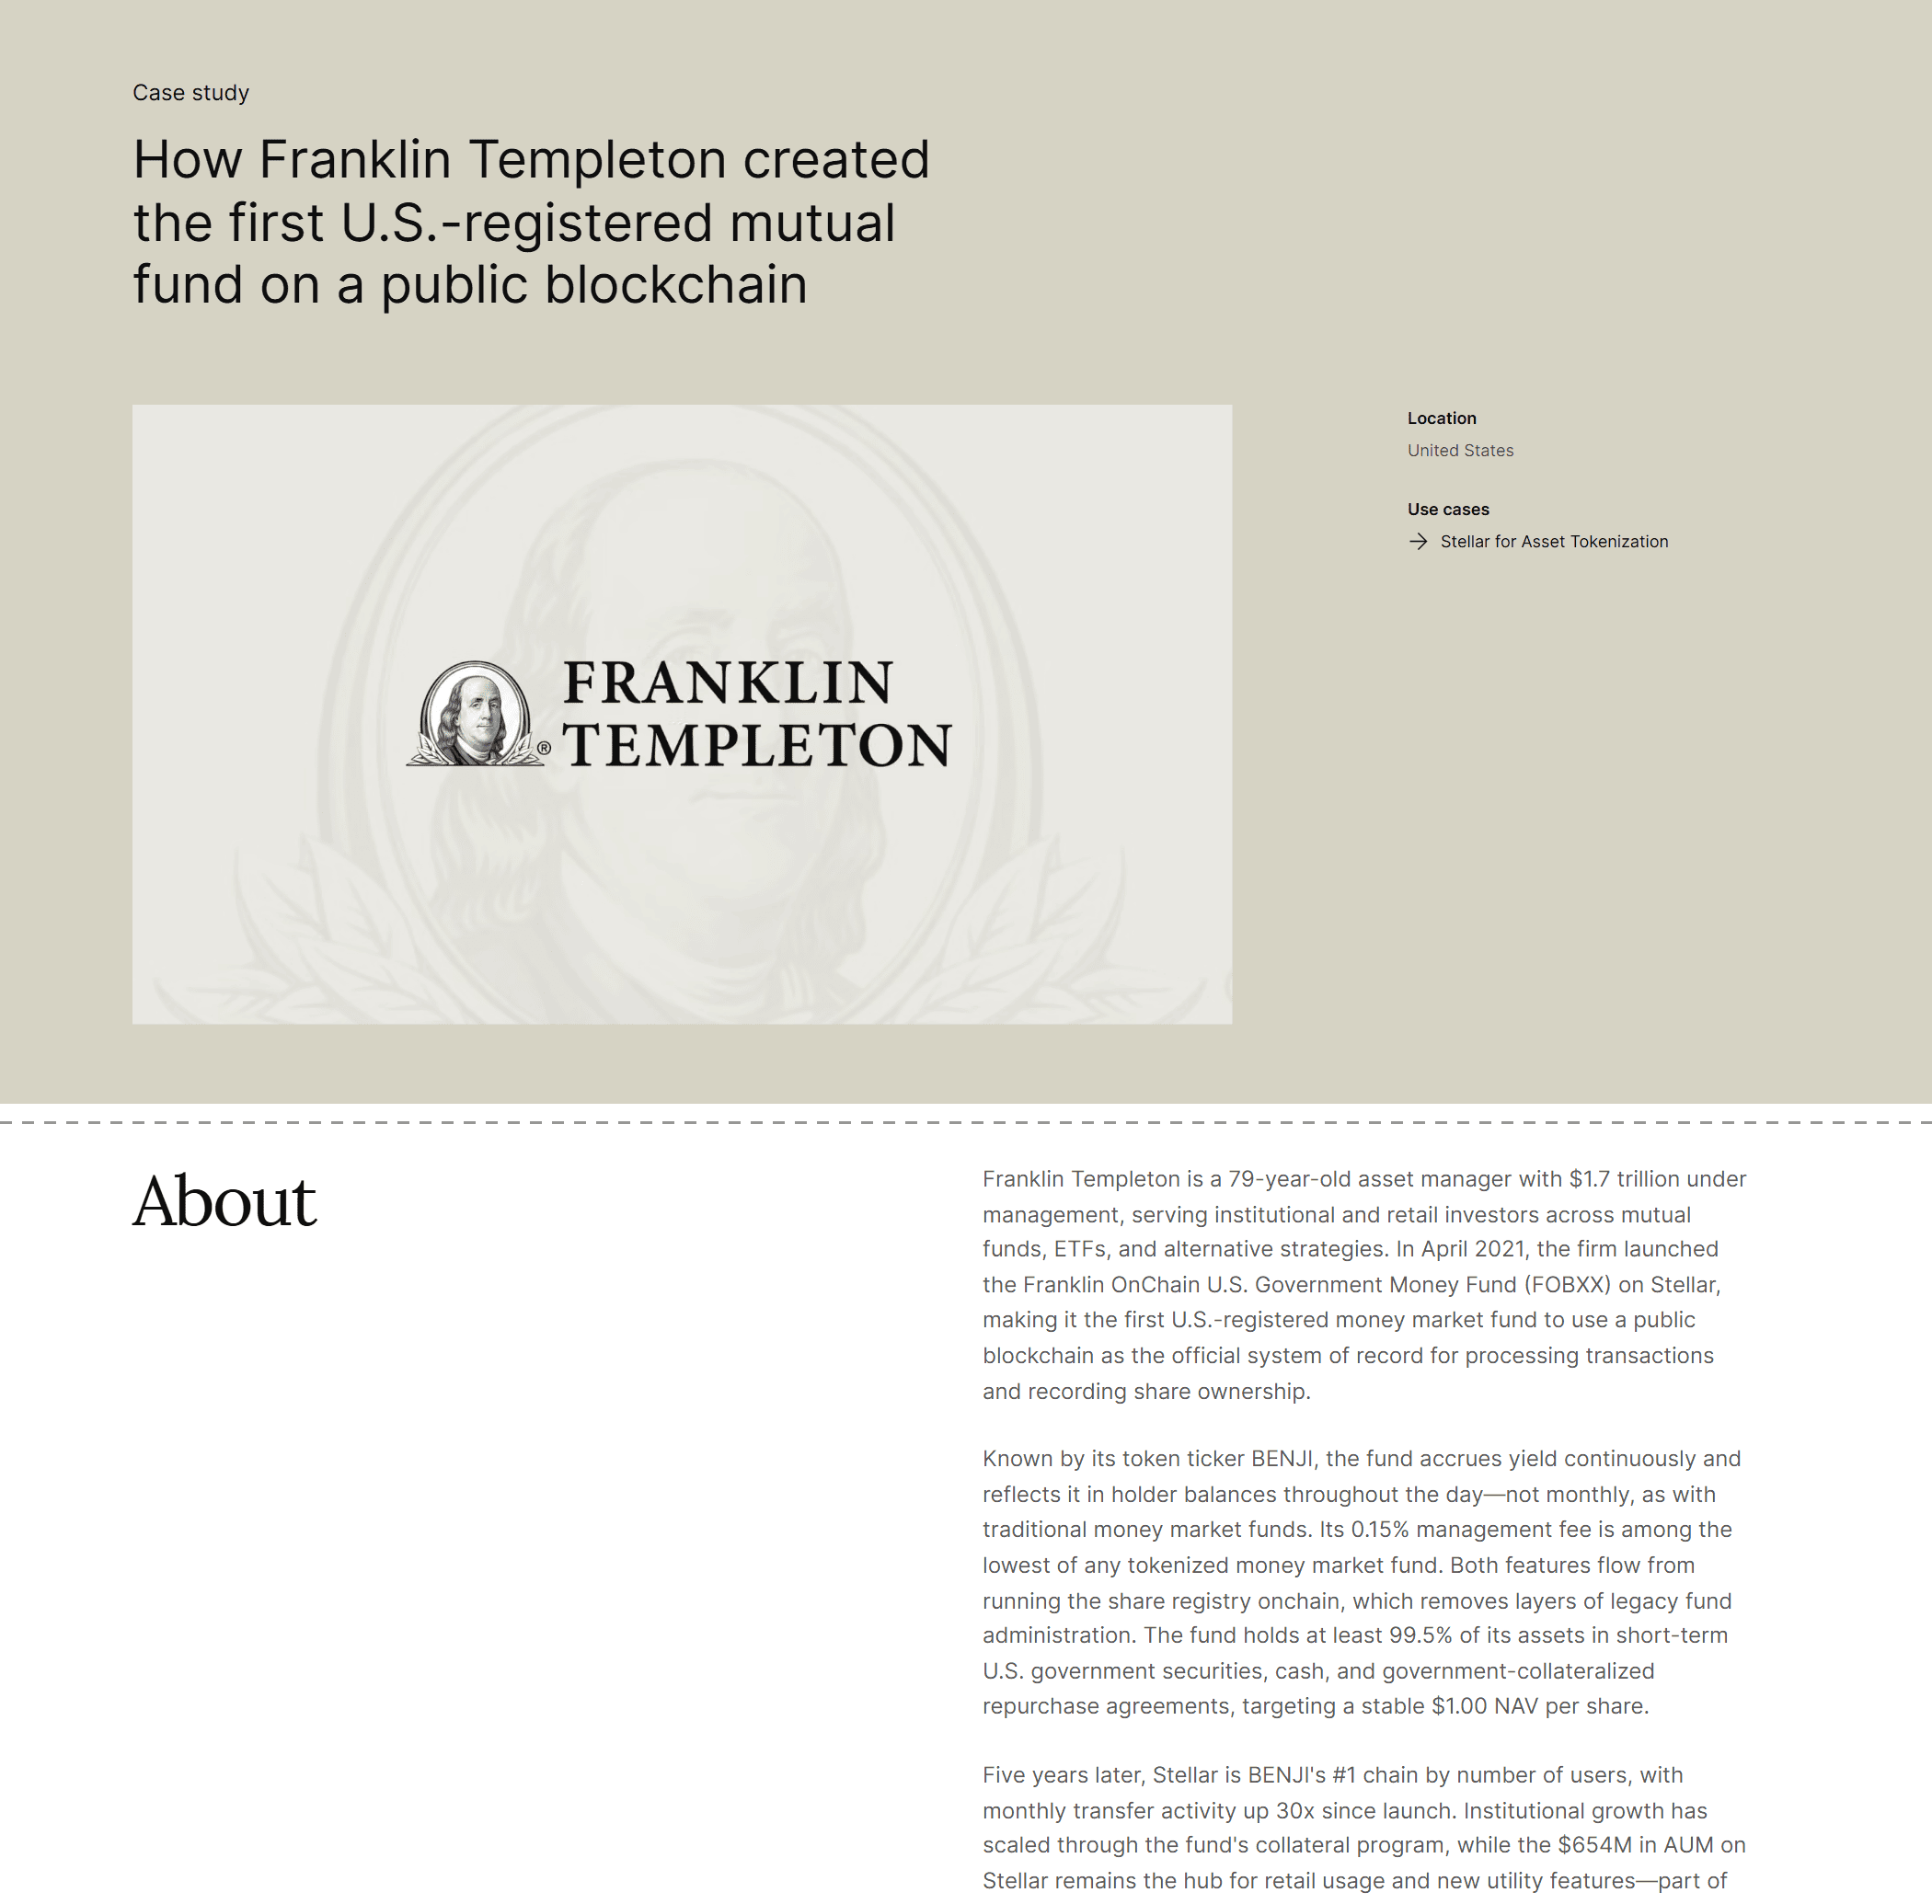
ภาพ: กรณีศึกษาบนเว็บของ Stellar เล่าว่า Franklin Templeton เปิดกองทุน FOBXX (โทเคน BENJI) บน Stellar เมื่อเมษายน 2021 เป็นกองทุนตลาดเงินสหรัฐฯ กองแรกที่ใช้บล็อกเชนสาธารณะเป็นระบบทะเบียนหลัก ค่าธรรมเนียมบริหาร 0.15% ต่อปี หน้านี้ระบุสินทรัพย์ในการบริหารของบริษัทที่ 1.7 ล้านล้านดอลลาร์ ตามที่ Stellar เขียนไว้ (เนื้อหาในบทใช้ตัวเลขประกาศเบื้องต้นสิ้น ส.ค. 2026 ที่ 1.83 ล้านล้านดอลลาร์) แคปเมื่อ 5 ต.ค. 2026 ที่มา: stellar.org
ส่วน BlackRock บริษัทจัดการกองทุนใหญ่ที่สุดในโลก ตามมาทีหลังในเดือนมีนาคม 2024 ด้วยกองทุน BUIDL (BlackRock USD Institutional Digital Liquidity Fund) บนเครือข่าย Ethereum ให้ Securitize เป็นผู้ดูแลการโทเคนไนซ์และนายทะเบียน ส่วน BNY Mellon เป็นผู้ดูแลสินทรัพย์ กองทุนลงทุน 100% ในเงินสด ตั๋วเงินคลังสหรัฐฯ และสัญญาซื้อคืน แต่ละโทเคนตรึงมูลค่าไว้ที่ 1 ดอลลาร์ จ่ายเงินปันผลรายวันเป็นโทเคนใหม่เข้ากระเป๋าผู้ถือโดยตรง โอนกันได้ตลอด 24 ชั่วโมงระหว่างนักลงทุนที่ผ่านการอนุมัติแล้ว ตามข้อมูลจาก news.bitcoin.com (31 สิงหาคม 2026) BUIDL เติบโตแตะราว 2,800 ล้านดอลลาร์ คิดเป็น 18.5% ของตลาดพันธบัตรโทเคนไนซ์ทั้งหมดที่มีมูลค่ารวมราว 15,100 ล้านดอลลาร์ในขณะนั้น (ส่วนข้อมูลบน RWA.xyz ณ 5 ต.ค. 2026 นับ BUIDL ที่ราว 2,248 ล้านดอลลาร์ จากตลาดรวมราว 14,820 ล้านดอลลาร์ ตัวเลขต่างกันตามวิธีนับของแต่ละแหล่ง) ขยายไปแล้ว 8 บล็อกเชน และแข่งขันกับ USYC ของ Circle เพื่อครองตำแหน่งกองทุนพันธบัตรโทเคนไนซ์ใหญ่ที่สุดในโลกอยู่เรื่อยๆ
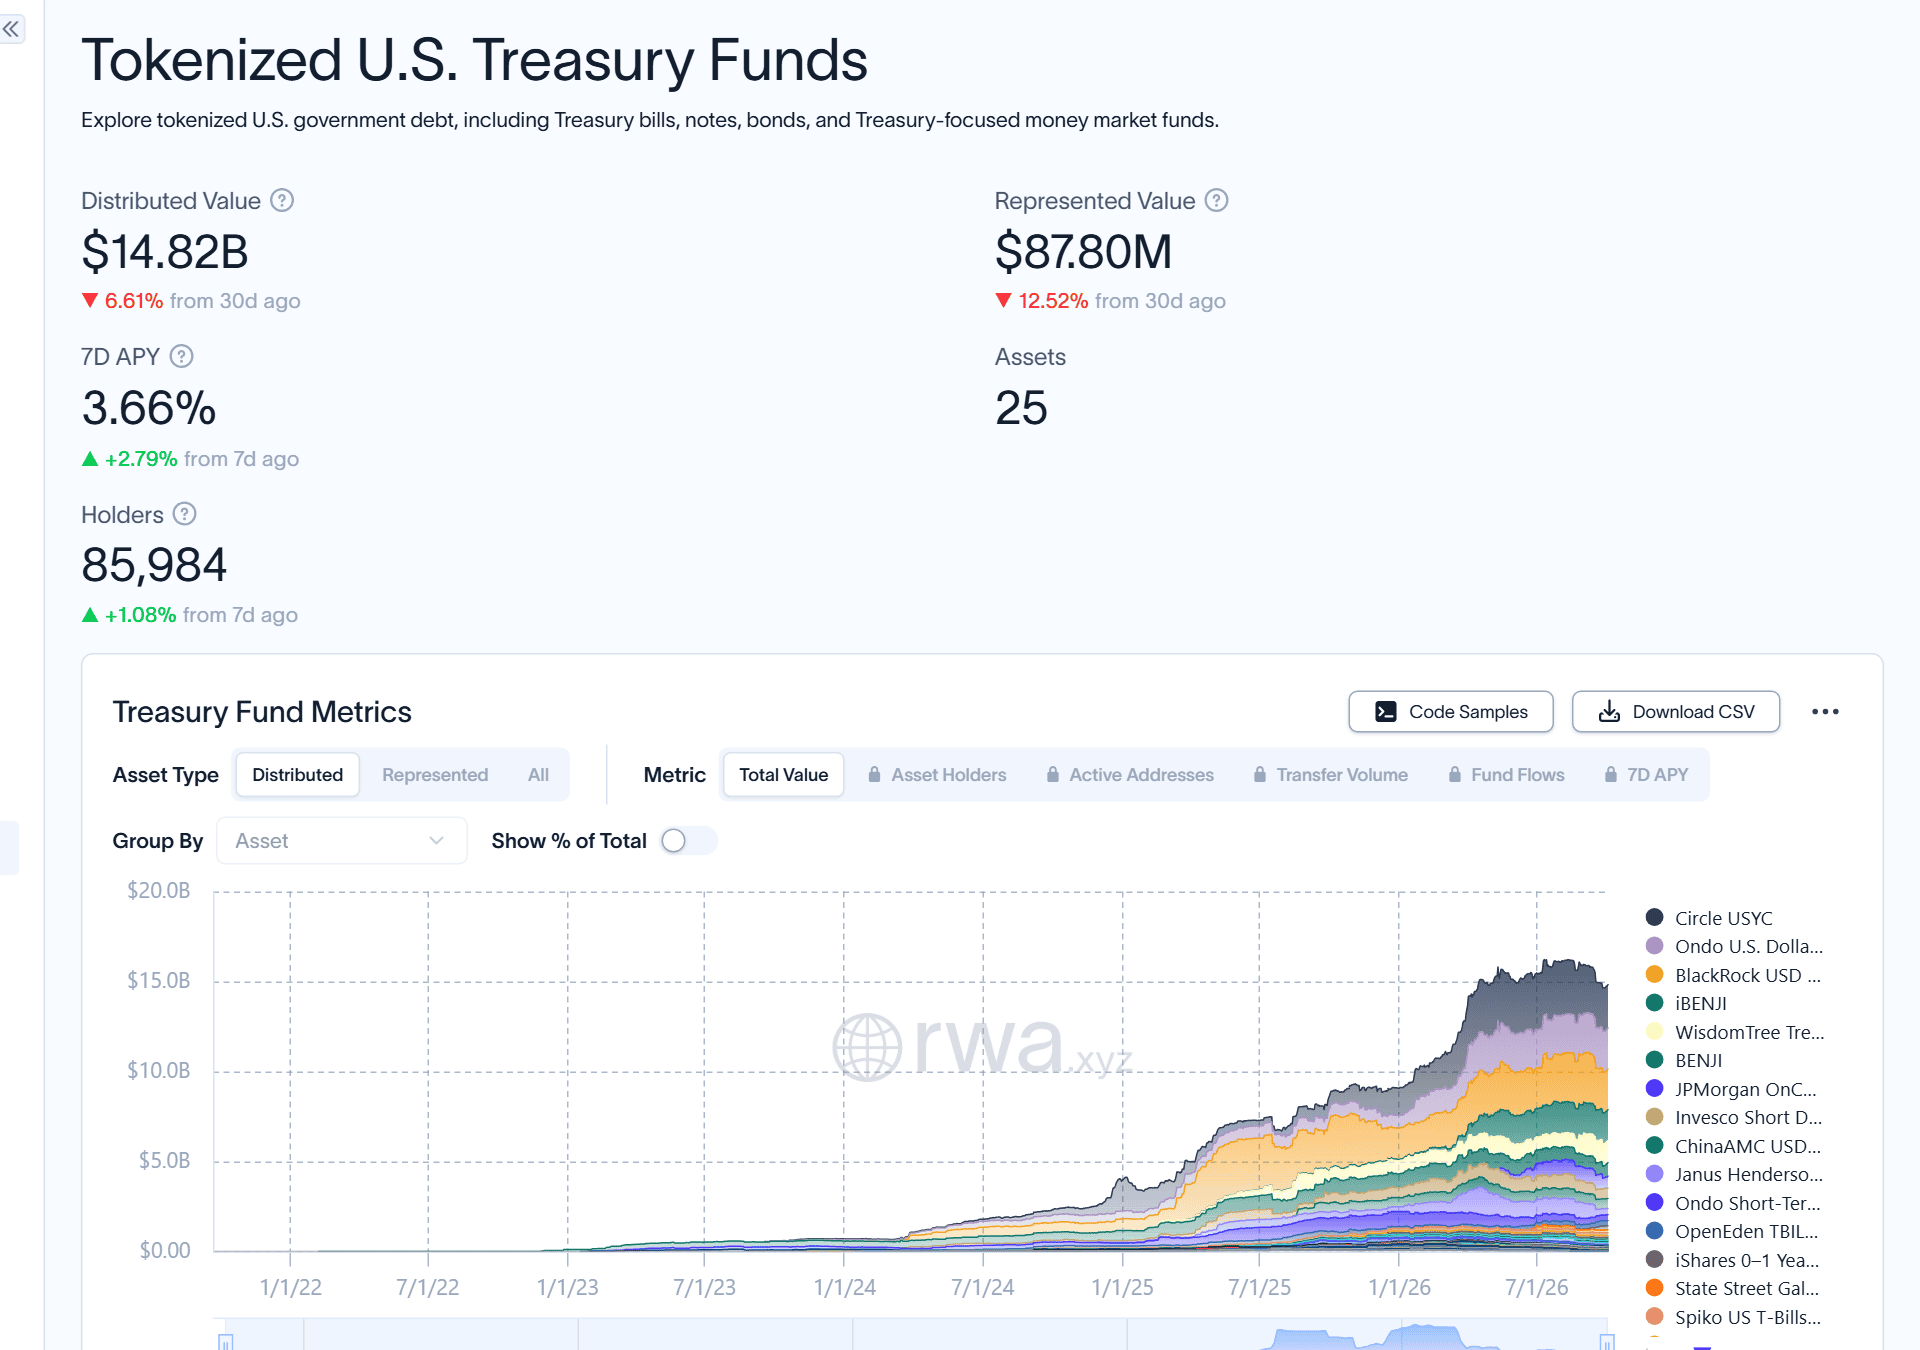
ภาพ: หน้า Tokenized U.S. Treasury Funds ของ RWA.xyz ณ วันที่แคป 5 ต.ค. 2026 แสดงมูลค่ากองทุนพันธบัตรสหรัฐฯ ที่โทเคนไนซ์ทั้งตลาด (Distributed Value 14.82 พันล้านดอลลาร์) และกราฟแยกรายกองทุน รวมถึงกองของ BlackRock ที่มา: RWA.xyz
จุดที่ต้องเข้าใจให้ตรงคือ BUIDL ไม่ใช่ผลิตภัณฑ์ที่นักลงทุนรายย่อยทั่วไปเข้าถึงได้ง่ายๆ แบบที่เกริ่นไว้ตอนต้นบทความ เพราะจดทะเบียนเป็นกองทุนส่วนบุคคลภายใต้ Rule 506(c) ของกฎหมายหลักทรัพย์สหรัฐฯ เปิดขายเฉพาะ "Qualified Purchaser" หรือนักลงทุนที่มีสินทรัพย์ระดับสูงตามเกณฑ์ ก.ล.ต. สหรัฐฯ เท่านั้น ไม่ใช่ใครก็ซื้อได้ทันที นี่คือความย้อนแย้งที่น่าสนใจของ RWA ระดับสถาบัน คือแม้เทคโนโลยีเบื้องหลังจะเปิดทางให้แบ่งเป็นหน่วยย่อยได้ในทางทฤษฎี แต่กฎหมายหลักทรัพย์เดิมที่ยังบังคับใช้อยู่ก็ยังจำกัดว่าใครมีสิทธิ์ซื้อได้บ้าง ส่วนที่เข้าถึงนักลงทุนรายย่อยได้ง่ายกว่าจริงๆ มักเป็นผลิตภัณฑ์ระดับเล็กกว่าอย่าง Ondo หรือ RealX ที่เล่าไปก่อนหน้านี้ ความย้อนแย้งนี้จึงเป็นสิ่งที่ควรรู้ไว้ตั้งแต่ต้น เพื่อไม่ให้คาดหวังผิดว่าชื่อสถาบันการเงินระดับโลกในข่าว RWA แปลว่านักลงทุนรายย่อยทุกคนจะเข้าถึงผลิตภัณฑ์นั้นได้ทันที
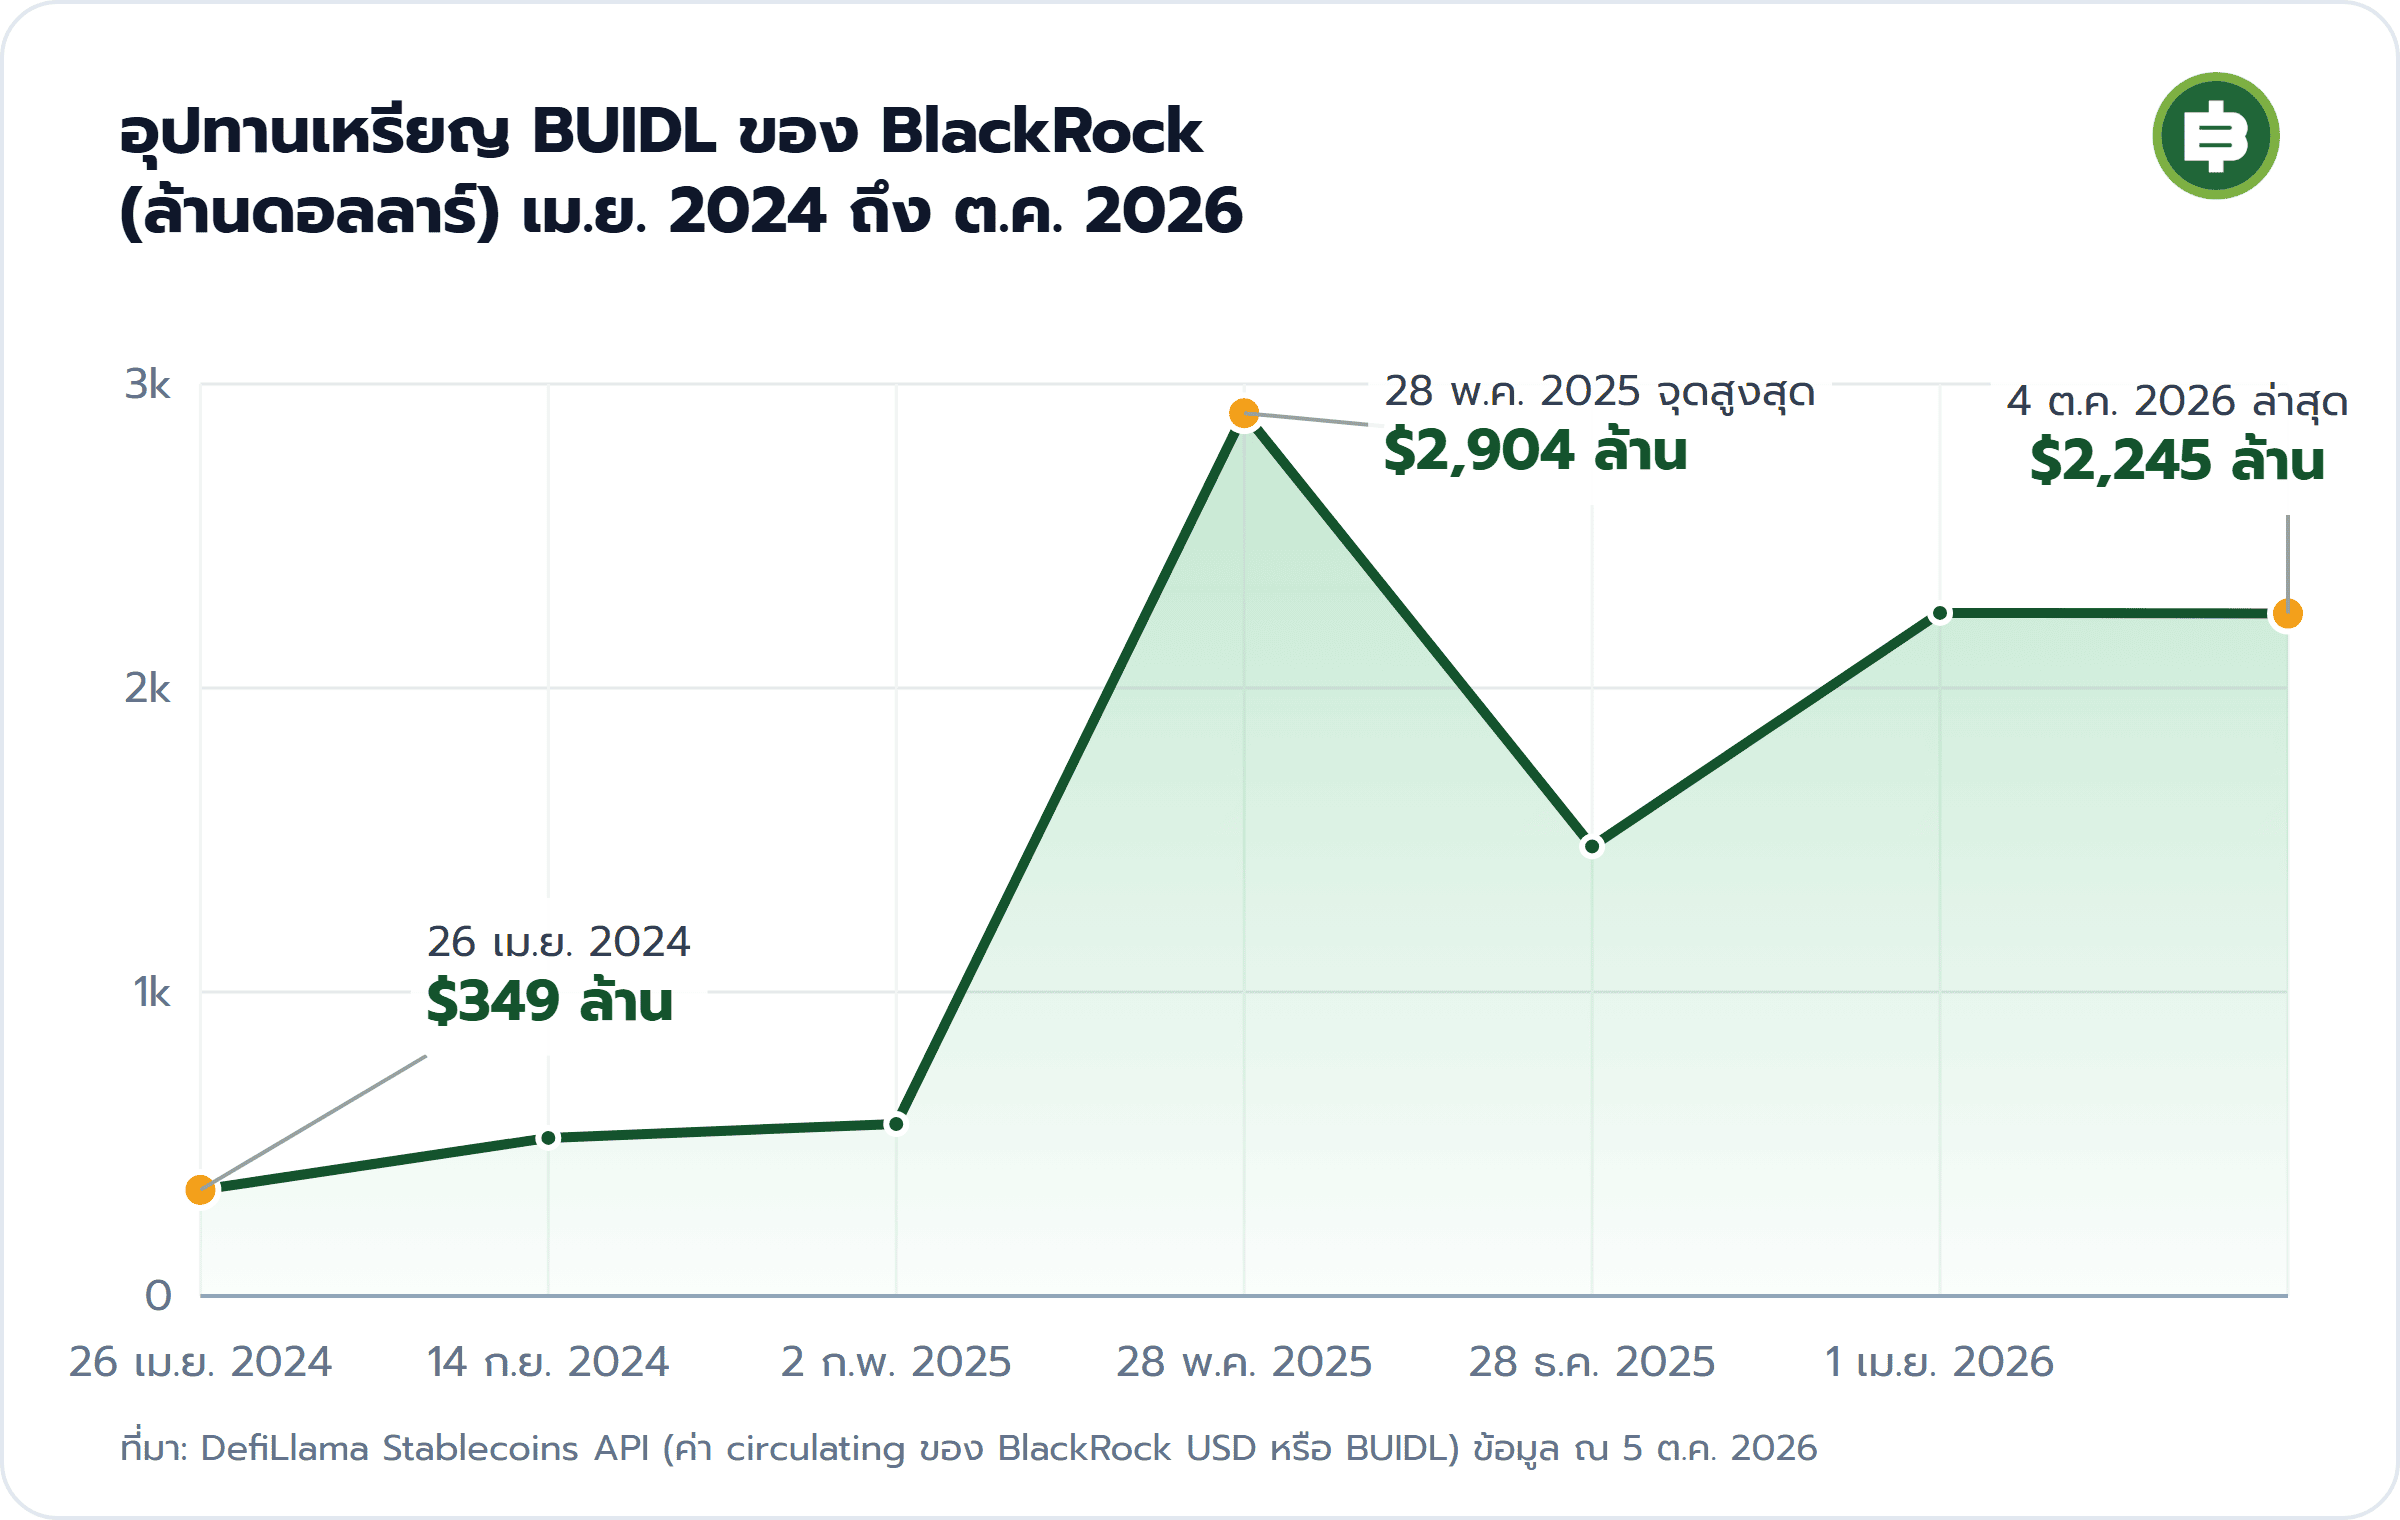
ภาพ: อุปทานเหรียญ BUIDL ของ BlackRock ที่หมุนเวียน โตจากราว 349 ล้านดอลลาร์ เม.ย. 2024 ถึงจุดสูงสุดราว 2,904 ล้านดอลลาร์ พ.ค. 2025 และอยู่ที่ราว 2,245 ล้านดอลลาร์ ต้น ต.ค. 2026 ซึ่งใกล้เคียงกับตัวเลขบน RWA.xyz ที่มา: DefiLlama (ข้อมูล ณ 5 ต.ค. 2026)
อสังหาริมทรัพย์โทเคนไนซ์ ในยุโรป Domaine d'Hestia โครงการพัฒนาอสังหาริมทรัพย์ในฝรั่งเศสโดยบริษัท Capelli ระดมทุนเพื่อปรับปรุงอพาร์ตเมนต์เก่าในเมือง Saint-André-lez-Lille ให้กลายเป็นที่พักหรู แล้วออกหุ้นกู้ในรูปโทเคนเสนอขายนักลงทุนที่เข้าเกณฑ์ (ทำโทเคนผ่านแพลตฟอร์ม Wecan ของสวิตเซอร์แลนด์) ระดมทุนได้กว่า 3.1 ล้านยูโร โดยหุ้นกู้นี้จ่ายดอกเบี้ยคงที่ 7.5% ต่อปี
ฝั่งสินเชื่อและใบแจ้งหนี้มีผู้เล่นอย่าง MakerDAO ที่นำสินทรัพย์โลกจริงมาเป็นหลักประกันแทนคริปโตเคอเรนซีในการกู้ยืมเหรียญเสถียร DAI ปริมาณสินทรัพย์ที่ใช้ค้ำประกันเติบโตขึ้นแตะกว่า 2,300 ล้านดอลลาร์สหรัฐ ชัดเจนตั้งแต่ปี 2022 ผู้กู้มีตั้งแต่บริษัทสินเชื่ออสังหาฯ New Silver ถึงบริษัทซอฟต์แวร์ขนส่ง ConsolFreight ส่วน Centrifuge รวบรวมสินเชื่อที่อยู่อาศัย ใบแจ้งหนี้ และสินเชื่อธุรกิจขนาดเล็กไว้ในตลาดกลางชื่อ Tinlake ให้ธุรกิจขนาดเล็กเข้าถึงเงินทุนได้ง่ายขึ้น
หน่วยงานกำกับดูแลทั่วโลกก็ไม่ได้นิ่งเฉย
ไม่ใช่แค่บริษัทเอกชนที่ขยับเรื่องนี้ ธนาคารกลางและหน่วยงานกำกับดูแลการเงินระดับประเทศหลายแห่งก็เข้ามาศึกษาและวางกรอบไว้ล่วงหน้าด้วยตัวเอง ตัวอย่างที่ชัดคือ Project Guardian ของธนาคารกลางสิงคโปร์ (Monetary Authority of Singapore หรือ MAS) เปิดตัวอย่างเป็นทางการ 31 พฤษภาคม 2022 โดยพาร์ทเนอร์ pilot แรกคือ DBS Bank, JPMorgan และ Marketnode ทดสอบการทำ Cross-chain Delivery-versus-Payment สำหรับพันธบัตรรัฐบาลโทเคนไนซ์แบบไม่ต้องมีตัวกลางกลาง จากนั้นวันที่ 15 พฤศจิกายน 2023 MAS ประกาศขยายโครงการเพิ่มอีก 5 pilot ภายใต้กลุ่มสถาบันการเงิน 17 แห่งที่เข้าร่วม Project Guardian ดึงชื่อใหญ่เพิ่มเติมเข้ามา เช่น Citi กับ T. Rowe Price และ Fidelity International ทดสอบการเทรดสินทรัพย์ดิจิทัลแบบสถาบัน, Franklin Templeton สำรวจการออกกองทุนตลาดเงินโทเคนไนซ์ และ JPMorgan กับ Apollo ทดสอบการบริหารพอร์ตสินทรัพย์ทางเลือกด้วยสินทรัพย์ดิจิทัล สะท้อนว่า RWA ไม่ใช่แค่กระแสฝั่งบริษัทคริปโตอย่างเดียว แต่เป็นเรื่องที่หน่วยงานกำกับดูแลการเงินกระแสหลักมองว่าคุ้มค่าจะศึกษาอย่างจริงจังและขยายวงต่อเนื่อง
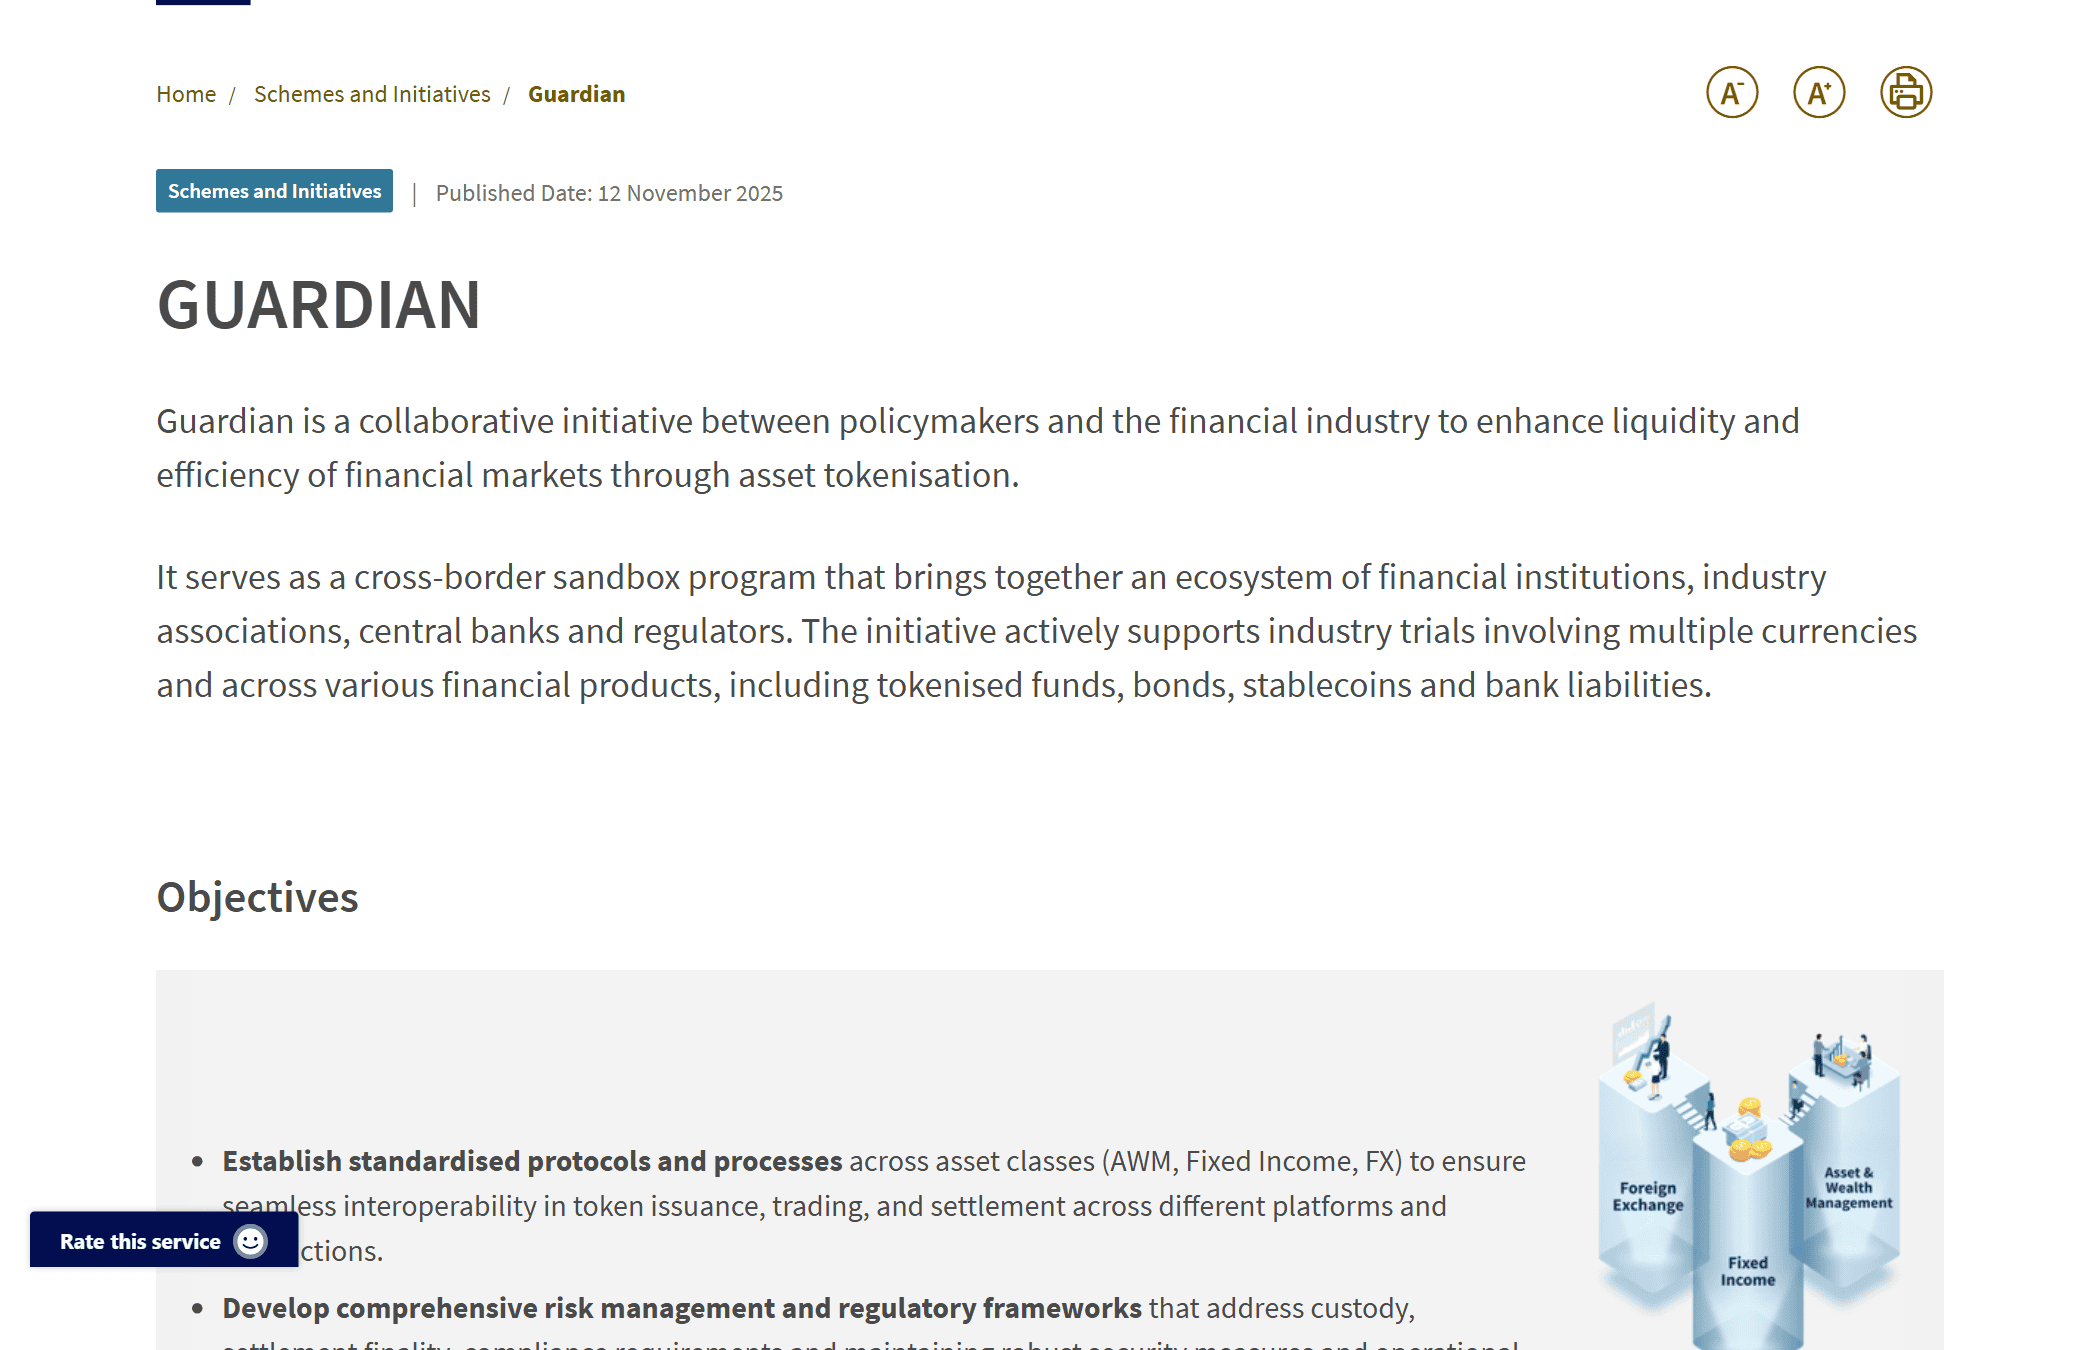
ภาพ: หน้าโครงการ Guardian บนเว็บ MAS (ธนาคารกลางสิงคโปร์ ที่บทเล่าในชื่อ Project Guardian) อธิบายว่าเป็นความร่วมมือระหว่างผู้กำหนดนโยบายกับภาคการเงินเพื่อเพิ่มสภาพคล่องและประสิทธิภาพของตลาดผ่านการโทเคนไนซ์สินทรัพย์ เป็นโปรแกรมแซนด์บ็อกซ์ข้ามพรมแดนที่รวมสถาบันการเงิน ธนาคารกลาง และหน่วยงานกำกับ หน้านี้ลงวันที่เผยแพร่ 12 พ.ย. 2025 แคปเมื่อ 5 ต.ค. 2026 ที่มา: mas.gov.sg
RWA เวอร์ชันไทย จากคอนโดในกรุงเทพฯ ถึงป่าชายเลน
เรื่อง RWA ไม่ใช่เรื่องไกลตัวคนไทยเท่าที่คิด เพราะมีตัวอย่างที่เกิดขึ้นจริงในประเทศไทยแล้วเช่นกัน และอยู่ภายใต้การกำกับดูแลของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ด้วย
RealX คือหนึ่งในเคสแรกๆ นำคอนโดมิเนียมหรู 3 โครงการของ Park Origin (พร้อมพงษ์ พญาไท และทองหล่อ) มาแปลงเป็นสินทรัพย์ดิจิทัล เปิดขายให้นักลงทุนรายย่อยผ่านแพลตฟอร์ม TokenX ในราคา 1 ตารางนิ้ว เท่ากับ 1 เหรียญ RealX เท่ากับ 182 บาท ระดมทุนรวมได้ทั้งหมด 2,400 ล้านบาท ผู้ถือโทเคนจะได้รับผลตอบแทนสองทาง คือรายได้จากค่าเช่าที่จ่ายเป็นรายไตรมาสในอัตราคงที่ 4-5% ต่อปีในช่วงปีที่ 1-5 และรายได้จากการขายสินทรัพย์ของโครงการที่จะเริ่มตั้งแต่ปีที่ 6 ถึงปีที่ 10 ที่น่าสนใจคือ RealX ถูกจัดประเภทเป็น Investment Token ภายใต้กรอบกฎหมาย ก.ล.ต. ต้องอนุมัติและเสนอขายผ่าน ICO Portal เช่นเดียวกับหลักทรัพย์ทั่วไป
อีกเคสที่สดใหม่กว่านั้นคือ Blu Green Token ของบริษัท DITTO เปิดขายในไตรมาส 3 ปี 2026 นี้เอง ระดมทุนไม่เกิน 480 ล้านบาท จากโทเคนราคา 1.20 บาทต่อหน่วย มีสินทรัพย์หนุนหลังเป็นคาร์บอนเครดิตจากโครงการปลูกป่าชายเลนกว่าหมื่นไร่ ถือเป็นโทเคนเพื่อการลงทุนด้านสิ่งแวดล้อมตัวแรกของไทยที่ ก.ล.ต. เห็นชอบ และขายหมดเกลี้ยงก่อนเข้าเทรดบน Bitkub แสดงให้เห็นว่า RWA ขยายไปถึงสินทรัพย์รูปแบบใหม่อย่างคาร์บอนเครดิตได้ด้วย ไม่จำกัดแค่อสังหาริมทรัพย์หรือพันธบัตร
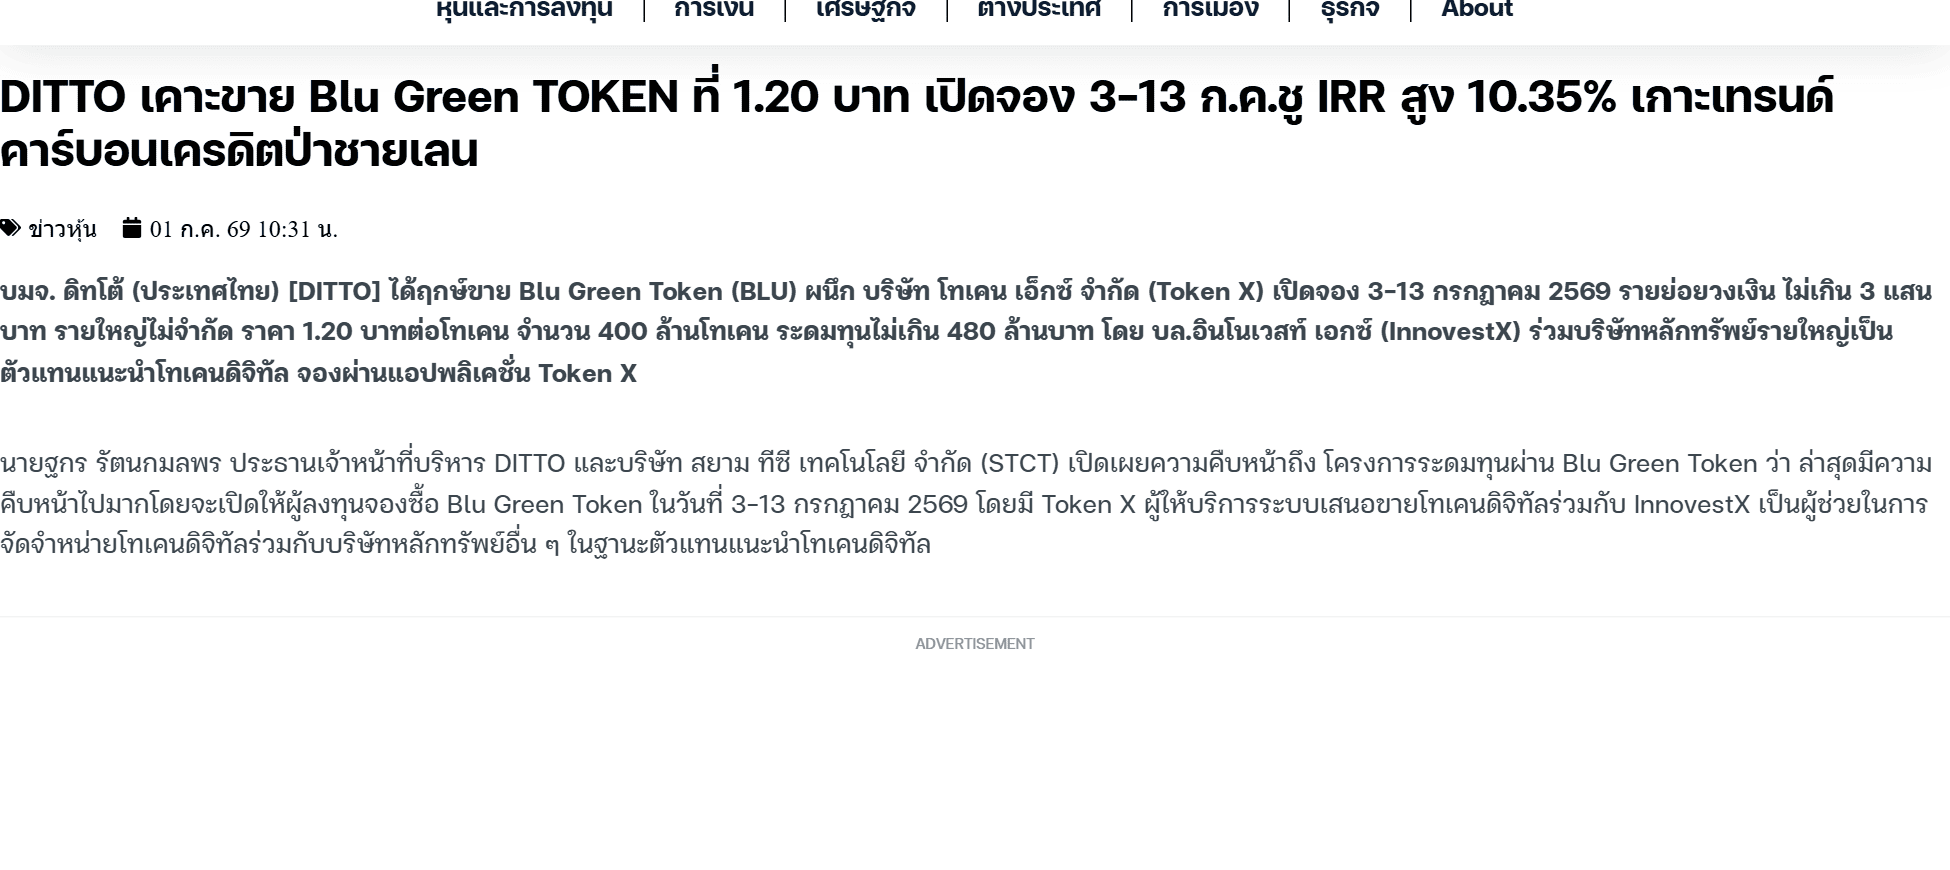
ภาพ: ข่าว InfoQuest (1 ก.ค. 2026) พาดหัวว่า DITTO เคาะขาย Blu Green Token ที่ 1.20 บาท เนื้อข่าวระบุจำนวน 400 ล้านโทเคน ระดมทุนไม่เกิน 480 ล้านบาท เปิดจอง 3 ถึง 13 ก.ค. ผ่านแอป Token X และพาดหัวพูดถึงเทรนด์คาร์บอนเครดิตป่าชายเลน แคปเมื่อ 5 ต.ค. 2026 ที่มา: infoquest.co.th
ถ้ายังนึกภาพไม่ออก ลองเทียบกับกองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ หรือ REIT ที่คนไทยคุ้นเคยกันอยู่แล้ว หลักการคล้ายกันคือแบ่งสินทรัพย์ใหญ่เป็นหน่วยย่อยให้คนทั่วไปซื้อขายได้ สิ่งที่ RWA เปลี่ยนไปคือย้ายหน่วยย่อยเหล่านั้นจากระบบทะเบียนของศูนย์รับฝากหลักทรัพย์มาอยู่บนบล็อกเชนแทน เปิดทางให้ซื้อขายนอกเวลาทำการตลาดหลักทรัพย์ และเชื่อมต่อกับระบบการเงินดิจิทัลอื่นได้ในอนาคต

ภาพ: ไทม์ไลน์ RWA เวอร์ชันไทยที่ ก.ล.ต. กำกับดูแลแล้ว จาก RealX ถึง Blu Green Token
ข้อจำกัดและความเสี่ยงที่ต้องรู้ก่อนเข้าใจผิด
RWA ฟังดูแก้ปัญหาได้หมด แต่มีข้อจำกัดสำคัญที่มักถูกมองข้าม
การมีโทเคนไม่เท่ากับมีกรรมสิทธิ์ทางกฎหมายโดยอัตโนมัติ โทเคนบนบล็อกเชนเป็นเพียงตัวแทนที่บันทึกสิทธิ์ไว้ในระบบดิจิทัล แต่กรรมสิทธิ์ทางกฎหมายที่แท้จริงในสินทรัพย์นั้นยังต้องพึ่งกรอบกฎหมายของประเทศที่สินทรัพย์ตั้งอยู่มารับรองอีกชั้นหนึ่ง ถ้ากฎหมายท้องถิ่นไม่รองรับโครงสร้างแบบนี้ หรือเกิดข้อพิพาททางกฎหมาย ผู้ถือโทเคนอาจไม่ได้รับความคุ้มครองในระดับเดียวกับการถือกรรมสิทธิ์โดยตรง ปัจจุบันในหลายประเทศกฎหมายยังตามเทคโนโลยีไม่ทัน เช่น การนำโทเคน RWA ไปวางเป็นหลักประกันในโลกการเงินกระจายศูนย์เพื่อรับผลตอบแทนซ้อนอีกชั้นยังทำไม่ได้เต็มรูปแบบในหลายพื้นที่ เพราะติดข้อจำกัดทางกฎหมาย ต้องรอดูว่ากฎหมายจะปรับตัวตามเทคโนโลยีที่มีอยู่แล้วได้เร็วแค่ไหน
ความเสี่ยงจากผู้ดูแลสินทรัพย์จริง (Custodian Risk) สินทรัพย์จริงที่อยู่เบื้องหลังโทเคนไม่ได้ลอยอยู่บนบล็อกเชน แต่ถูกเก็บรักษาไว้โดยผู้ดูแลสินทรัพย์ (custodian) ในโลกจริง ไม่ว่าจะเป็นธนาคาร บริษัทจัดการกองทุน หรือผู้ดูแลทรัพย์สินเฉพาะทาง หากผู้ดูแลรายนั้นล้มละลาย บริหารผิดพลาด หรือกระทำการทุจริต ความเสี่ยงนี้จะย้อนกลับมาถึงมูลค่าของโทเคนโดยตรง แม้ตัวบล็อกเชนเองจะทำงานได้ปกติทุกประการ พูดง่ายๆ คือ RWA ยังพึ่งพาความน่าเชื่อถือของตัวกลางในโลกจริงอยู่ดี เพียงแต่ย้ายจุดที่ต้องเชื่อใจจากหลายชั้นตัวกลางมาอยู่ที่ผู้ดูแลสินทรัพย์รายเดียวหรือไม่กี่ราย
สภาพคล่องอาจไม่ได้สูงเท่าที่โฆษณา แม้โทเคนจะซื้อขายได้ 24 ชั่วโมง แต่ถ้าไม่มีคนอื่นต้องการซื้อขายด้วย สภาพคล่องในทางปฏิบัติก็ยังต่ำอยู่ดี โดยเฉพาะโทเคนของสินทรัพย์เฉพาะทางที่มีฐานนักลงทุนแคบ

ภาพ: ข้อจำกัดสำคัญของ RWA ที่มักถูกมองข้าม ทั้งเรื่องกรรมสิทธิ์ทางกฎหมายและความเสี่ยงจาก Custodian
RWA ต่างจาก NFT อย่างไร
หลายคนสับสนระหว่าง RWA กับ NFT เพราะทั้งคู่เป็นโทเคนบนบล็อกเชนเหมือนกัน แต่จุดต่างสำคัญอยู่ที่สิ่งที่หนุนหลังมูลค่า
NFT ส่วนใหญ่ในความหมายดั้งเดิม เช่น ภาพศิลปะดิจิทัลหรือของสะสมดิจิทัล ไม่มีสินทรัพย์ในโลกจริงหนุนหลังอยู่ มูลค่าของมันมาจากความหายาก ความต้องการของตลาด หรือคุณค่าเชิงวัฒนธรรมของตัวไฟล์ดิจิทัลเอง ไม่มีอะไรให้ไปแลกคืนเป็นของจริงได้หากราคาตกลง
ส่วน RWA ทุกโทเคนมีสินทรัพย์จริงหนุนหลังอยู่เสมอ ไม่ว่าจะเป็นพันธบัตร อสังหาริมทรัพย์ หรือคาร์บอนเครดิต มูลค่าของโทเคนจึงผูกกับมูลค่าของสินทรัพย์อ้างอิงนั้นโดยตรง ในทางเทคนิคมาตรฐานโทเคนที่ใช้ทำ RWA จึงอาจใช้โครงสร้างคล้าย NFT ได้ในบางกรณี เช่นเวลาต้องการแทนสิทธิ์ในสินทรัพย์ชิ้นเดียวที่ไม่สามารถแบ่งซ้ำได้ เช่น ภาพวาดต้นฉบับหนึ่งชิ้น แต่ในกรณีส่วนใหญ่ของ RWA อย่างพันธบัตรหรืออสังหาริมทรัพย์ที่แบ่งเป็นหน่วยย่อยได้ มักใช้โครงสร้างโทเคนที่ทดแทนกันได้เหมือนเงินมากกว่า เพราะทุกหน่วยมีมูลค่าเท่ากัน
พูดสั้นๆ คือ NFT เน้นเรื่องความเป็นเอกลักษณ์ของตัวโทเคนเอง ส่วน RWA เน้นเรื่องสิ่งที่โทเคนนั้นเป็นตัวแทนอยู่เบื้องหลัง

ภาพ: จุดต่างสำคัญระหว่าง RWA กับ NFT อยู่ที่สิ่งที่หนุนหลังมูลค่าของโทเคน
คำถามที่พบบ่อย
RWA คืออะไร
RWA ย่อมาจาก Real World Asset คือสินทรัพย์ในโลกจริง เช่น พันธบัตร อสังหาริมทรัพย์ ทองคำ หุ้น ที่ถูกนำมาผ่านกระบวนการ Tokenization สร้างเป็นโทเคนดิจิทัลบนบล็อกเชน เพื่อให้ซื้อขาย โอน และแบ่งเป็นหน่วยย่อยได้ง่ายขึ้น
RWA Tokenization ทำงานอย่างไร
เริ่มจากนำสินทรัพย์จริงไปฝากไว้กับผู้ดูแลสินทรัพย์ (custodian) จากนั้นออกโทเคนดิจิทัลที่เป็นตัวแทนสิทธิ์ในสินทรัพย์นั้นบนบล็อกเชน แล้วเปิดให้นักลงทุนซื้อขายโทเคนนั้นได้ มูลค่าของโทเคนจะอ้างอิงกับมูลค่าของสินทรัพย์จริงที่ถืออยู่เบื้องหลัง
RWA ปลอดภัยแค่ไหน
ขึ้นอยู่กับผู้ดูแลสินทรัพย์จริงและกรอบกฎหมายที่รองรับ การมีโทเคนไม่ได้แปลว่ามีกรรมสิทธิ์ทางกฎหมายอัตโนมัติเสมอไป และมีความเสี่ยงจากฝั่งผู้ดูแลสินทรัพย์ (custodian risk) ที่นักลงทุนต้องเข้าใจก่อนเข้าลงทุน
RWA กับ NFT ต่างกันอย่างไร
NFT ส่วนใหญ่ไม่มีสินทรัพย์จริงหนุนหลัง มูลค่ามาจากความหายากและความต้องการของตลาด ส่วน RWA ทุกโทเคนมีสินทรัพย์จริงหนุนหลังอยู่เสมอ มูลค่าจึงผูกกับสินทรัพย์อ้างอิงโดยตรง
BlackRock BUIDL คืออะไร ซื้อได้ไหม
คือกองทุนโทเคนไนซ์ตัวแรกของ BlackRock บริษัทจัดการกองทุนใหญ่ที่สุดในโลก เปิดตัวมีนาคม 2024 บนเครือข่าย Ethereum ลงทุนในตั๋วเงินคลังสหรัฐฯ เงินสด และสัญญาซื้อคืน แต่ละโทเคนตรึงมูลค่าไว้ที่ 1 ดอลลาร์ ปัจจุบันมีสินทรัพย์ราว 2,250 ถึง 2,800 ล้านดอลลาร์ (ต่างตามแหล่ง) และขยายไปแล้ว 8 บล็อกเชน แต่เปิดขายเฉพาะนักลงทุนสถาบัน/นักลงทุนสินทรัพย์สูงตามเกณฑ์ Qualified Purchaser เท่านั้น นักลงทุนรายย่อยทั่วไปยังซื้อตรงไม่ได้
ใครเป็นเจ้าแรกที่ทำกองทุนโทเคนไนซ์ ไม่ใช่ BlackRock ใช่ไหม
ใช่ เจ้าแรกคือ Franklin Templeton บริษัทจัดการกองทุนอายุ 79 ปีที่มีสินทรัพย์บริหารราว 1.83 ล้านล้านดอลลาร์ เปิดตัวกองทุน FOBXX (โทเคน BENJI) บนเครือข่าย Stellar ตั้งแต่เมษายน 2021 ก่อน BlackRock เกือบ 3 ปี เป็นกองทุนรวมจดทะเบียน ก.ล.ต. สหรัฐฯ กองทุนแรกที่ใช้บล็อกเชนสาธารณะเป็นระบบทะเบียนหุ้นอย่างเป็นทางการ คิดค่าธรรมเนียมบริหารเพียง 0.15% ต่อปี ต่ำที่สุดในกลุ่มกองทุนโทเคนไนซ์ประเภทเดียวกัน
Project Guardian ของสิงคโปร์คืออะไร
คือโครงการทดลองด้าน Asset Tokenization ของธนาคารกลางสิงคโปร์ (MAS) เปิดตัว 31 พฤษภาคม 2022 ร่วมกับ DBS Bank, JPMorgan และ Marketnode เป็นพาร์ทเนอร์ pilot แรก ก่อนขยายเพิ่มอีก 5 pilot ในเดือนพฤศจิกายน 2023 ดึงสถาบันการเงินอย่าง Citi, Franklin Templeton และ JPMorgan เข้าร่วมเพิ่ม เพื่อศึกษาการนำสินทรัพย์จริงมาโทเคนไนซ์อย่างปลอดภัยภายใต้กรอบที่หน่วยงานกำกับดูแลควบคุมได้
ประเทศไทยมี RWA แล้วหรือยัง
มีแล้ว ตัวอย่างที่ผ่านการกำกับดูแลของ ก.ล.ต. ในฐานะ Investment Token ได้แก่ RealX ที่นำคอนโดมิเนียมมาแปลงเป็นโทเคน และ Blu Green Token ของ DITTO ที่นำคาร์บอนเครดิตจากป่าชายเลนมาระดมทุนในปี 2026
📖 เรื่อง RWA และ Tokenization นี้ผู้เขียนเล่าไว้ละเอียดกว่านี้ในหนังสือ Cryptocurrency & Digital Asset 101 (แหล่งอ้างอิงตัวเลขสถาบันการเงินและกฎระเบียบเพิ่มเติมในบทความนี้: BlackRock BUIDL จาก Securitize.io และ news.bitcoin.com, Franklin Templeton FOBXX/BENJI จาก Stellar.org, Project Guardian จาก MAS.gov.sg) หาซื้อฉบับเต็มได้ที่นี่
📌 อ่านเพิ่มเติม: RWA หนึ่งในเทรนด์ที่จะมานำตลาดคริปโตฯ ปี 2024 จะมีอะไรน่าสนใจบ้าง