DeFi Summer ปี 2563 ปีที่เงินไหลเร็วที่สุดในคริปโต เพราะแรงจูงใจเปลี่ยนคนได้ไว
กลางปี 2563 Compound เริ่มแจกโทเคนให้คนที่มาฝากและกู้ในระบบ ทำให้เงินที่ล็อกในระบบ DeFi โตจากหลักร้อยล้านเป็นหลักหมื่นล้านดอลลาร์ภายในปีเดียว บทความนี้ไล่ลำดับจากหน้าเว็บจริงของยุคนั้นและข้อมูลที่ตรวจสอบย้อนได้
กลางปี 2563 มีการทดลองอย่างหนึ่งที่เปลี่ยนพฤติกรรมคนทั้งวงการภายในไม่กี่สัปดาห์ โปรโตคอลปล่อยกู้ชื่อ Compound เริ่มแจกโทเคนให้คนที่เอาเงินมาฝากและมากู้ในระบบ ผลคือเงินไหลเข้าระบบการเงินไร้ตัวกลางเร็วจนตัวเลขบนหน้าเว็บของตัวโปรโตคอลเองเปลี่ยนทุกวัน บทความนี้ไล่ลำดับจากหน้าเว็บจริงของยุคนั้นและข้อมูลที่ตรวจสอบย้อนได้ ว่าเกิดอะไรขึ้น กลไกที่ทำให้เงินไหลเร็วขนาดนั้นคืออะไร และอะไรที่เหลือไว้จนถึงวันนี้
ก่อนเดือนมิถุนายน 2563 DeFi ยังเป็นของเล็กๆ
คำว่า DeFi ย่อมาจากการเงินแบบไม่มีตัวกลาง คือระบบที่ให้คนฝาก กู้ และแลกเปลี่ยนเหรียญกันได้โดยไม่ต้องมีบริษัทมาถือเงินไว้ตรงกลาง ทุกอย่างทำงานด้วยโปรแกรมที่รันอยู่บนบล็อกเชน ซึ่งใครก็เปิดอ่านโค้ดได้
ก่อนกลางปี 2563 ระบบนี้มีของครบแล้วในเชิงชิ้นส่วน คือมีที่ให้ฝากและกู้ มีที่ให้แลกเหรียญกันเองโดยไม่ต้องมีสมุดคำสั่งซื้อขาย และมีเหรียญที่ตรึงค่ากับดอลลาร์ไว้ใช้เป็นหน่วยกลาง แต่ทั้งหมดยังเป็นของกลุ่มเล็กๆ ที่สนใจเรื่องเทคนิค ไม่ใช่ของที่คนทั่วไปแตะ
เหตุผลง่ายมาก คือมันยังไม่มีอะไรที่ทำให้คนที่ไม่ได้อินกับเทคโนโลยีอยากย้ายเงินมา ดอกเบี้ยที่ได้ก็ไม่ได้สูงกว่าที่อื่นมากพอจะคุ้มกับความยุ่งยากและความเสี่ยงของการใช้ของใหม่
สิ่งที่ควรรู้ก่อนอ่านต่อคือคำว่าไม่มีตัวกลางในที่นี้หมายถึงไม่มีบริษัทมาถือเงินไว้แทน ไม่ได้หมายความว่าไม่มีคนเขียนโค้ด ไม่มีคนดูแล หรือไม่มีใครได้ประโยชน์ ทุกโปรโตคอลมีทีมที่สร้างมันขึ้นมาและมักถือโทเคนส่วนหนึ่งไว้เอง ความต่างอยู่ที่ว่าเงินของผู้ใช้อยู่ในสัญญาที่เปิดให้ตรวจได้ ไม่ได้อยู่ในบัญชีของบริษัท
ตัวชี้วัดที่วงการใช้กันคือมูลค่าที่ล็อกอยู่ในระบบ หรือที่เรียกกันว่า TVL ซึ่งบอกว่ามีเงินทำงานอยู่ในโปรโตคอลเหล่านี้รวมกันเท่าไร
ต้นปี
$606 ล้าน
จุดสูงสุดของชุดที่วาด
$15,142 ล้าน
ถ้าดูจากข้อมูลของ DefiLlama ซึ่งเป็นผู้รวบรวมที่วงการใช้อ้างอิงกันมากที่สุด จะเห็นว่าตลอดครึ่งปีแรกของ 2563 ตัวเลขแทบไม่ขยับ
- ต้นปี 2563 อยู่ที่ราว 606 ล้านดอลลาร์ ซึ่งฟังดูเยอะ แต่เล็กมากเมื่อเทียบกับตลาดคริปโตทั้งตลาดในตอนนั้น
- ต้นเดือนพฤษภาคม 2563 อยู่ที่ราว 766 ล้านดอลลาร์ คือโตขึ้นราวหนึ่งในสี่ในเวลาสี่เดือน
- วันที่ 15 มิถุนายน 2563 อยู่ที่ราว 1,123 ล้านดอลลาร์ เพิ่งข้ามหลักพันล้านมาได้ไม่นาน
- สิ้นปี 2563 อยู่ที่ราว 15,142 ล้านดอลลาร์ หรือราวสิบสามเท่าของวันที่ 15 มิถุนายน
สิ่งที่เกิดขึ้นระหว่างสองบรรทัดสุดท้ายคือเรื่องของบทความนี้
15 มิถุนายน 2563 วันที่ Compound เริ่มแจกโทเคน
Compound เป็นโปรโตคอลปล่อยกู้ที่เปิดมาก่อนหน้านั้นสองปี วิธีทำงานคือใครมีเหรียญเหลือก็เอามาฝากเพื่อรับดอกเบี้ย ส่วนใครอยากกู้ก็วางเหรียญเป็นหลักประกันแล้วกู้ออกไป อัตราดอกเบี้ยปรับอัตโนมัติตามสัดส่วนของเงินที่ฝากกับเงินที่ถูกกู้
สิ่งที่เปลี่ยนในวันที่ 15 มิถุนายน 2563 คือ Compound เริ่มแจกโทเคนชื่อ COMP ให้กับทั้งคนฝากและคนกู้ ตามสัดส่วนของดอกเบี้ยที่แต่ละตลาดสร้างได้ในแต่ละวัน โทเคนนี้มีสิทธิ์ออกเสียงในการกำกับโปรโตคอล และซื้อขายเปลี่ยนมือได้
วิธีคิดเบื้องหลังคือการเปลี่ยนผู้ใช้ให้กลายเป็นเจ้าของ แทนที่จะจ่ายค่าโฆษณาเพื่อดึงคนเข้ามา โปรโตคอลแจกส่วนแบ่งความเป็นเจ้าของให้คนที่มาใช้งานจริง ซึ่งทำให้คนที่ได้รับมีเหตุผลที่จะอยากให้โปรโตคอลนี้โตต่อ เพราะโทเคนที่ถืออยู่ผูกกับอนาคตของมัน
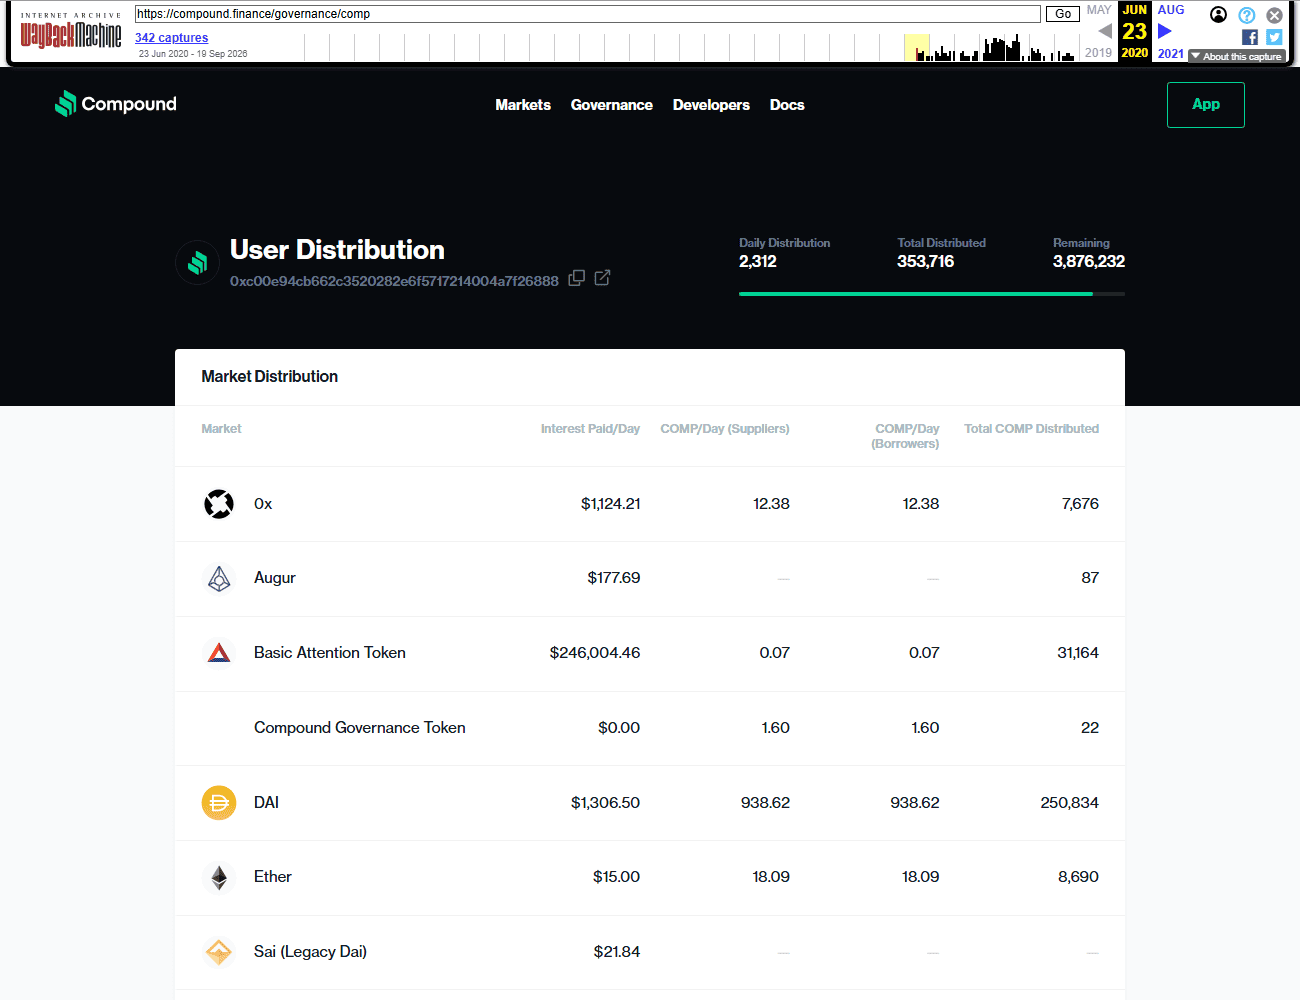
ภาพ: สำเนาที่ Internet Archive เก็บไว้เมื่อวันที่ 23 มิถุนายน 2563 แถบบนขวาแสดงจำนวนที่แจกต่อวัน จำนวนที่แจกไปแล้ว และจำนวนที่เหลือ ส่วนตารางด้านล่างแยกตามตลาดว่าแต่ละตลาดได้รับส่วนแบ่งวันละเท่าไร ที่มา: compound.finance ผ่าน Internet Archive
หน้าเว็บของ Compound เองในตอนนั้นเปิดให้ทุกคนดูได้ว่าแจกไปแล้วเท่าไร เหลืออีกเท่าไร และแต่ละตลาดได้รับส่วนแบ่งวันละกี่โทเคน ความโปร่งใสระดับนี้เป็นเรื่องปกติของโปรโตคอลกลุ่มนี้ เพราะข้อมูลทั้งหมดอยู่บนบล็อกเชนอยู่แล้ว ใครก็ตรวจได้โดยไม่ต้องขออนุญาต
ตารางในภาพยังบอกอีกอย่างที่น่าสนใจ คือส่วนแบ่งที่แต่ละตลาดได้รับต่างกันมาก บางตลาดได้วันละหลายร้อยโทเคน บางตลาดได้ไม่ถึงหนึ่งโทเคน เพราะกติกาผูกการแจกไว้กับกิจกรรมที่เกิดขึ้นจริงในแต่ละตลาด ไม่ได้แบ่งเท่ากัน ผลข้างเคียงคือผู้ใช้มีเหตุผลที่จะย้ายเงินไปกระจุกในตลาดที่ได้ส่วนแบ่งมากที่สุด ซึ่งเป็นพฤติกรรมที่เกิดขึ้นจริงและทำให้ต้องมีการแก้กติกากันภายหลังผ่านการโหวตของผู้ถือโทเคน
จุดสำคัญที่ทำให้เรื่องนี้ต่างจากการแจกโทเคนทั่วไปคือมันแจกให้คนกู้ด้วย ผลคือการกู้เงินในระบบกลายเป็นกิจกรรมที่ได้กำไรในตัวเอง ถ้ามูลค่าของโทเคนที่ได้รับมากกว่าดอกเบี้ยที่ต้องจ่าย ซึ่งเป็นแรงจูงใจที่ไม่เคยมีในระบบการเงินแบบเดิม
สองสัปดาห์ต่อมา ตัวเลขบนหน้าเว็บเปลี่ยนไปคนละเรื่อง
ผลลัพธ์เห็นได้จากหน้าแรกของ Compound เองที่ Internet Archive เก็บไว้เมื่อวันที่ 27 มิถุนายน 2563 ซึ่งเป็นเวลาไม่ถึงสองสัปดาห์หลังเริ่มแจก
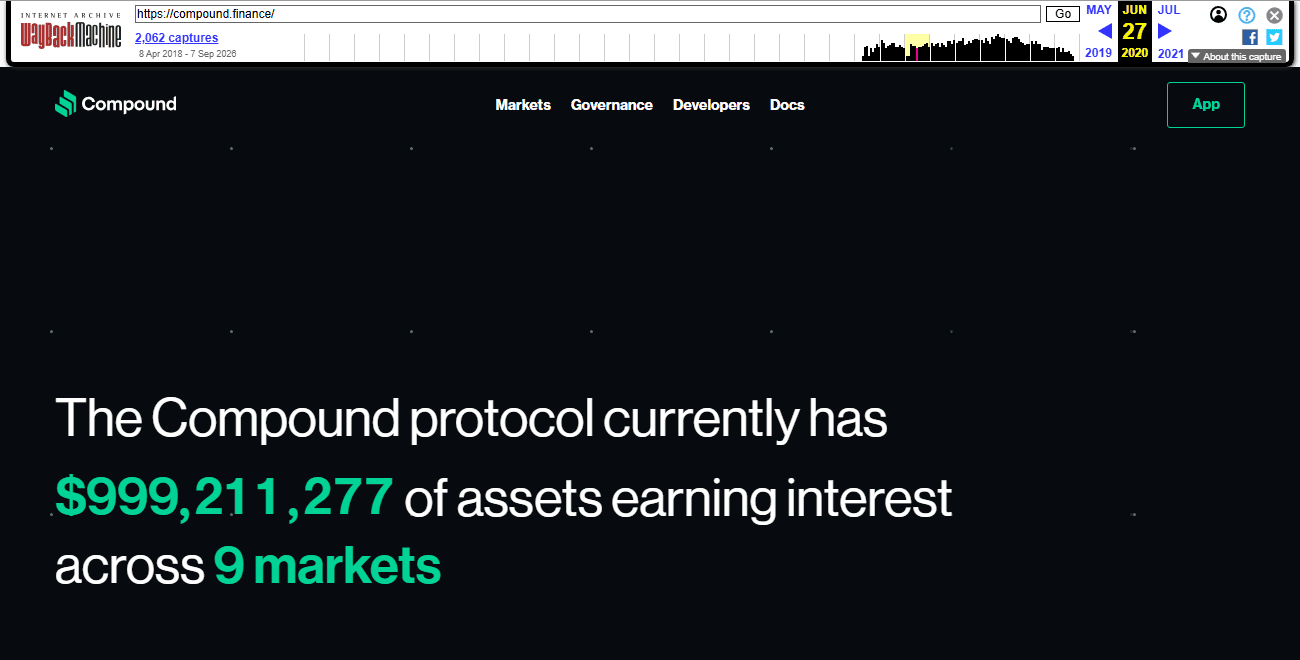
ภาพ: หน้าแรกของโปรโตคอลเองแสดงว่ามีสินทรัพย์ฝากเข้ามารับดอกเบี้ย 999,211,277 ดอลลาร์ ในเก้าตลาด ซึ่งเป็นเวลาไม่ถึงสองสัปดาห์หลังเริ่มแจกโทเคน ที่มา: compound.finance ผ่าน Internet Archive
The Compound protocol currently has $999,211,277 of assets earning interest across 9 markets
แปลได้ว่าโปรโตคอล Compound ขณะนี้มีสินทรัพย์ที่กำลังรับดอกเบี้ยอยู่ 999,211,277 ดอลลาร์ กระจายอยู่ในเก้าตลาด ที่มา: ข้อความบนหน้าแรกของ compound.finance ในสำเนา Internet Archive วันที่ 27 มิถุนายน 2563
ตัวเลขที่หน้าเว็บแสดงคือ 999,211,277 ดอลลาร์ ของสินทรัพย์ที่ฝากเข้ามารับดอกเบี้ย กระจายอยู่ในเก้าตลาด คือกำลังจะข้ามหลักพันล้านในอีกไม่กี่ชั่วโมง ทั้งที่ก่อนเริ่มแจกโทเคน โปรโตคอลนี้มีขนาดเล็กกว่านั้นหลายเท่า
ที่ควรย้ำคือตัวเลขนี้ไม่ได้แปลว่ามีคนเชื่อมั่นในโปรโตคอลเพิ่มขึ้นเป็นเท่าตัวภายในสองสัปดาห์ สิ่งที่เกิดขึ้นคือมีคนคำนวณแล้วเห็นว่ามูลค่าของโทเคนที่จะได้รับ คุ้มกับความเสี่ยงและค่าธรรมเนียมที่ต้องจ่าย จึงย้ายเงินเข้ามา ซึ่งเป็นการตัดสินใจเชิงตัวเลขล้วนๆ ไม่ใช่เรื่องความศรัทธา
เรื่องนี้ไม่ได้เกิดกับ Compound เจ้าเดียว เพราะเมื่อโปรโตคอลอื่นเห็นว่าวิธีนี้ได้ผล ก็ทำตามกันแทบทุกเจ้าภายในไม่กี่เดือน จนกลายเป็นมาตรฐานของวงการในช่วงนั้น
กลไกที่ทำให้เงินไหลเร็วขนาดนั้น
สิ่งที่คนเรียกกันว่า yield farming หรือการทำฟาร์มผลตอบแทน คือวงจรที่เกิดขึ้นเมื่อมีโทเคนแจกเข้ามาเป็นแรงจูงใจเพิ่มจากดอกเบี้ยปกติ
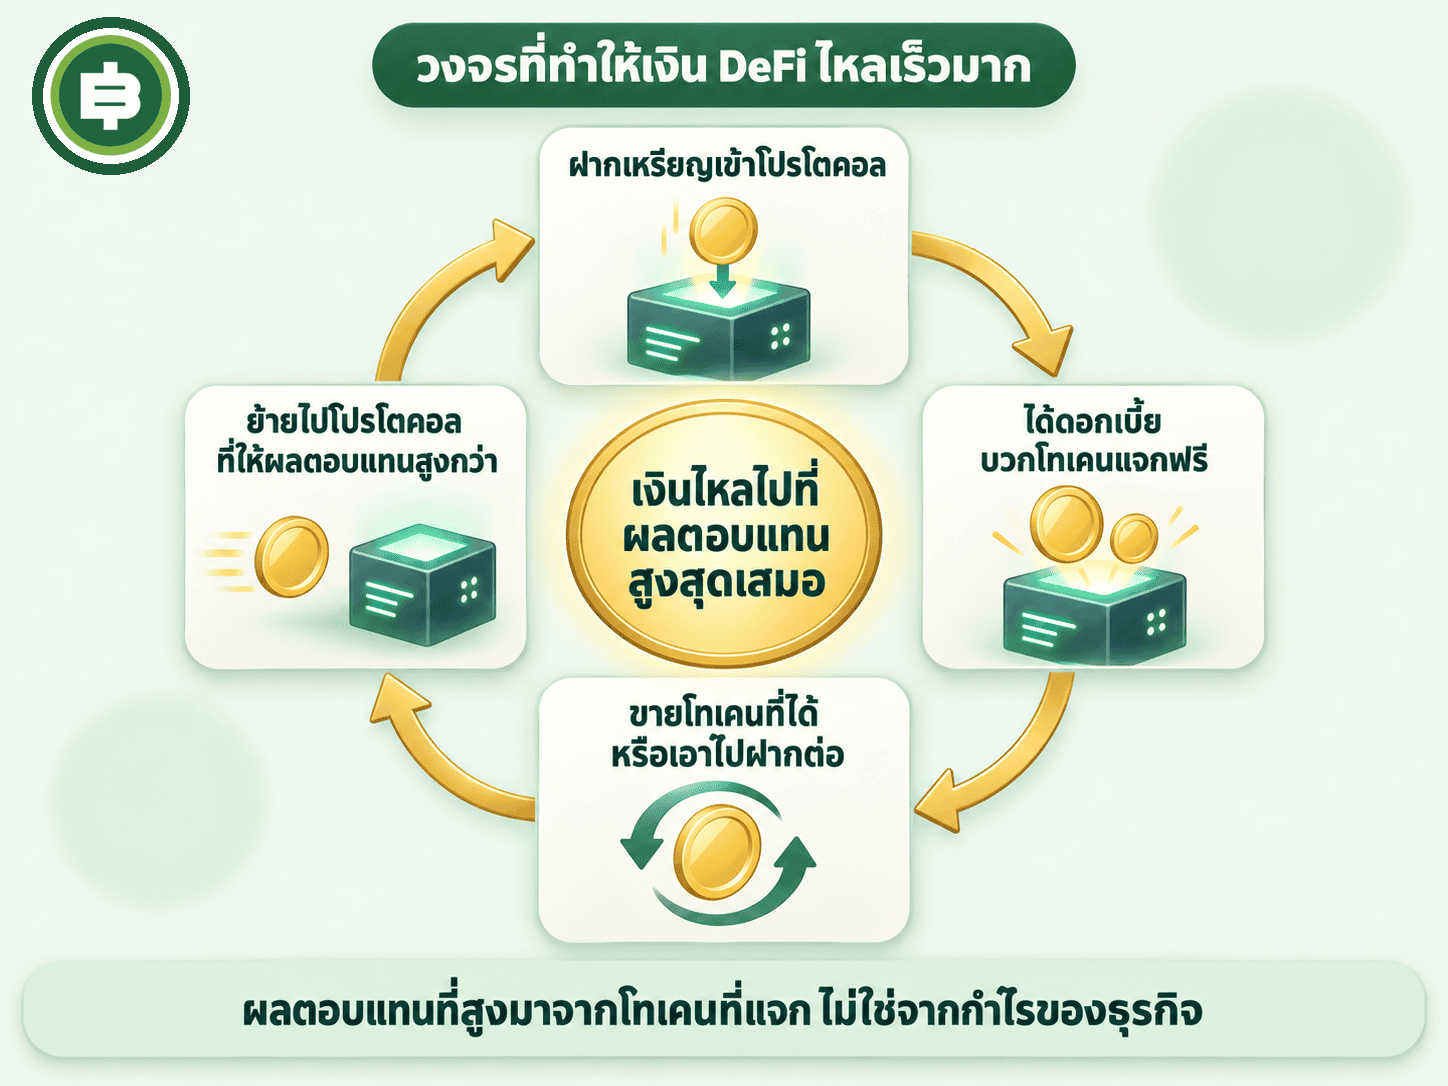
ภาพ: วงจรที่ทำให้เงินไหลเร็ว คือฝากเหรียญเข้าโปรโตคอล ได้ดอกเบี้ยบวกโทเคนแจก แล้วเอาไปฝากต่อหรือย้ายไปที่ที่ให้ผลตอบแทนสูงกว่า วนซ้ำไปเรื่อยๆ จุดที่ควรจำคือผลตอบแทนส่วนใหญ่มาจากโทเคนที่แจก ไม่ใช่จากกำไรของธุรกิจ
คำว่าฟาร์มถูกเลือกมาใช้เพราะมันอธิบายพฤติกรรมได้ตรง คือเอาเมล็ดไปหว่านในที่ที่ให้ผลผลิตดีที่สุด รอเก็บเกี่ยว แล้วย้ายไปแปลงใหม่ ต่างกันตรงที่รอบของการเพาะปลูกจริงใช้เวลาเป็นเดือน ส่วนรอบของกิจกรรมนี้ใช้เวลาเป็นชั่วโมงหรือเป็นนาที
จุดที่ทำให้กิจกรรมนี้ต่างจากการฝากเงินกินดอกเบี้ยแบบเดิมโดยสิ้นเชิง คือผู้ใช้ไม่ได้เลือกที่ฝากครั้งเดียวแล้วจบ แต่ต้องคอยดูตลอดว่าที่ไหนให้มากกว่า และย้ายตามอยู่เรื่อยๆ ซึ่งทำให้มันใกล้เคียงกับการทำงานประจำมากกว่าการลงทุนแบบตั้งไว้เฉยๆ
สิ่งที่ทำให้วงจรนี้หมุนเร็วมากมีสามอย่าง
- ย้ายเงินได้ทันทีโดยไม่ต้องขออนุญาตใคร ไม่มีขั้นตอนเปิดบัญชี ไม่มีวันทำการ ไม่มีวงเงินขั้นต่ำ เห็นที่ไหนให้มากกว่าก็ย้ายได้ในนาทีนั้น
- ทุกคนเห็นตัวเลขชุดเดียวกัน อัตราผลตอบแทนของทุกโปรโตคอลอยู่บนบล็อกเชน ใครก็อ่านได้ จึงเกิดการแข่งขันที่โปร่งใสและรุนแรงกว่าตลาดที่ข้อมูลไม่เท่ากัน
- เงินก้อนเดียวใช้ซ้ำได้หลายชั้น ฝากเหรียญไว้ที่หนึ่งแล้วได้ใบรับฝากมา เอาใบรับฝากนั้นไปวางเป็นหลักประกันที่อีกที่หนึ่งได้อีก ซึ่งขยายทั้งผลตอบแทนและความเสี่ยงไปพร้อมกัน
ความเสี่ยงที่มาคู่กับความเร็วมีสองชนิดที่คนยุคนั้นเพิ่งได้เรียนรู้ ชนิดแรกคือความเสี่ยงที่โค้ดมีช่องโหว่ ซึ่งต่างจากความเสี่ยงของธุรกิจทั่วไปตรงที่มันไม่ค่อยเตือนล่วงหน้า และเมื่อเกิดขึ้นแล้วเงินมักหายไปทั้งก้อนภายในธุรกรรมเดียว ไม่ใช่ค่อยๆ ขาดทุน
ข้อสุดท้ายคือข้อที่คนมองข้ามมากที่สุดในตอนนั้น และเป็นข้อเดียวกับที่กลายเป็นปัญหาใหญ่ในอีกสองปีถัดมา เมื่อการซ้อนชั้นแบบนี้ทำให้ความเสียหายที่จุดหนึ่งลามไปทั้งระบบได้เร็ว
ผลข้างเคียงอีกอย่างที่คนยุคนั้นจำได้ดีคือค่าธรรมเนียมเครือข่าย เพราะทุกการฝาก ถอน ย้าย และเก็บเกี่ยวโทเคน ล้วนเป็นธุรกรรมบนบล็อกเชนที่ต้องจ่ายค่าธรรมเนียม เมื่อคนแย่งกันทำธุรกรรมพร้อมกันมากๆ ค่าธรรมเนียมก็พุ่งขึ้นจนคนที่มีเงินก้อนเล็กทำไม่คุ้ม กลายเป็นว่ากิจกรรมที่โฆษณาว่าเปิดให้ทุกคนเข้าถึง กลับเข้าถึงได้จริงเฉพาะคนที่มีทุนมากพอ
มีอีกด้านที่ควรเล่าคู่กันเพื่อไม่ให้ภาพเอียง คือไม่ใช่ทุกคนที่เข้าไปในช่วงนั้นแล้วได้กำไร คนที่เข้าช้าและเข้าตอนที่ราคาโทเคนที่แจกขึ้นไปสูงแล้ว มักได้โทเคนที่มูลค่าลดลงเรื่อยๆ ขณะที่ค่าธรรมเนียมที่จ่ายไปแล้วเรียกคืนไม่ได้ ส่วนคนที่เข้าตั้งแต่วันแรกได้เปรียบทั้งเรื่องราคาโทเคนและเรื่องค่าธรรมเนียมที่ยังไม่แพง
รูปแบบนี้ซ้ำในทุกกระแสที่มีการแจกของเป็นแรงจูงใจ คือผลตอบแทนที่ประกาศเป็นตัวเลขต่อปี คำนวณจากอัตราของวันนั้นคูณไปทั้งปี ทั้งที่อัตรานั้นอยู่ได้แค่ไม่กี่วันหรือไม่กี่ชั่วโมง ตัวเลขที่เห็นจึงไม่ใช่สิ่งที่จะได้จริงถ้าฝากทิ้งไว้ทั้งปี
อีกอย่างที่ควรพูดถึงคือคำว่าผลตอบแทนในบริบทนี้ไม่ได้หมายถึงกำไรที่แน่นอน เพราะส่วนที่เป็นโทเคนแจกมีมูลค่าผันผวนตลอดเวลา คนที่ได้รับโทเคนมาแล้วถือไว้ กับคนที่ขายทันทีที่ได้รับ จึงได้ผลลัพธ์ต่างกันมากทั้งที่ทำกิจกรรมเดียวกัน ซึ่งเป็นรายละเอียดที่หายไปเวลามีคนพูดถึงตัวเลขผลตอบแทนเป็นเปอร์เซ็นต์ลอยๆ
ตัวเลขสองชุดที่ไม่ตรงกัน และทำไมถึงไม่ตรง
ตรงนี้ต้องพูดให้ชัด เพราะถ้าเอาตัวเลขสองชุดมาวางติดกันโดยไม่อธิบาย จะดูเหมือนมีอันหนึ่งผิด ทั้งที่ทั้งคู่ถูกในนิยามของตัวเอง
$90 ล้าน
Compound เริ่มแจกโทเคน
$93 ล้าน
$870 ล้าน
กราฟข้างบนใช้ข้อมูลของ DefiLlama ซึ่งแสดงว่า Compound อยู่ที่ราว 605 ล้านดอลลาร์ ณ สิ้นเดือนมิถุนายน 2563 ขณะที่หน้าเว็บของ Compound เองเมื่อวันที่ 27 มิถุนายน แสดงเกือบหนึ่งพันล้าน ตัวเลขห่างกันเกือบเท่าตัว
คำอธิบายคือสองแหล่งนับคนละอย่าง หน้าเว็บของโปรโตคอลนับยอดสินทรัพย์ที่ฝากเข้ามาทั้งหมด ส่วน DefiLlama นับเฉพาะเหรียญที่ยังล็อกอยู่ในสัญญาจริง คือไม่นับส่วนที่ถูกกู้ออกไปแล้ว ซึ่งไม่ใช่การเดา แต่เป็นสิ่งที่ DefiLlama เขียนไว้ในเอกสารนิยามข้อมูลของตัวเองว่าสินทรัพย์ที่ถูกกู้ออกไป จากโปรโตคอลปล่อยกู้จะไม่ถูกนับรวมเป็น TVL ในโปรโตคอลปล่อยกู้ที่มีคนกู้เยอะ สองตัวเลขนี้จึงห่างกันเป็นปกติ
บทความนี้เลือกใช้ข้อมูลของ DefiLlama สำหรับกราฟทุกใบ เพื่อให้เทียบกันได้ตลอดเส้น และใช้ตัวเลขจากหน้าเว็บของโปรโตคอลเฉพาะตอนที่อ้างถึงสิ่งที่หน้าเว็บนั้นแสดงจริง โดยระบุที่มาทุกครั้ง สิ่งที่ไม่ควรทำคือเอาตัวเลขจากสองแหล่งมาลบกันแล้วสรุปว่าโตขึ้นเท่านี้ เพราะมันไม่ได้วัดสิ่งเดียวกันตั้งแต่ต้น
บทเรียนที่ใช้ได้กว้างกว่าเรื่อง DeFi คือเวลาเห็นตัวเลขขนาดของอะไรก็ตาม ให้ถามสามคำถามก่อนเชื่อ คือใครเป็นคนนับ นับอะไรเข้าไปบ้าง และนับซ้ำหรือเปล่า คำถามข้อสุดท้ายสำคัญมากกับ DeFi เพราะเงินก้อนเดียวที่ถูกฝากซ้อนหลายชั้น อาจถูกนับเป็นมูลค่าที่ล็อกอยู่ในหลายโปรโตคอลพร้อมกัน ทำให้ตัวเลขรวมของทั้งวงการดูใหญ่กว่าเงินจริงที่ไหลเข้ามา
ชนิดที่สองคือความเสี่ยงที่เกิดจากการวางหลักประกันแล้วกู้ออกมา เพราะถ้าราคาของเหรียญที่วางไว้ลดลงจนต่ำกว่าเกณฑ์ ระบบจะขายหลักประกันนั้นออกอัตโนมัติทันทีโดยไม่มีใครมาถาม ซึ่งเป็นกลไกที่จำเป็นต่อความมั่นคงของระบบ แต่สำหรับผู้ใช้แล้วมันคือการถูกปิดสถานะในจังหวะที่แย่ที่สุดพอดี
ปลายปี 2563 ขนาดของระบบเปลี่ยนไปแล้ว
สามเดือนหลังจากนั้น หน้าภาพรวมตลาดของ Compound แสดงตัวเลขที่ต่างจากเดือนมิถุนายนคนละระดับ
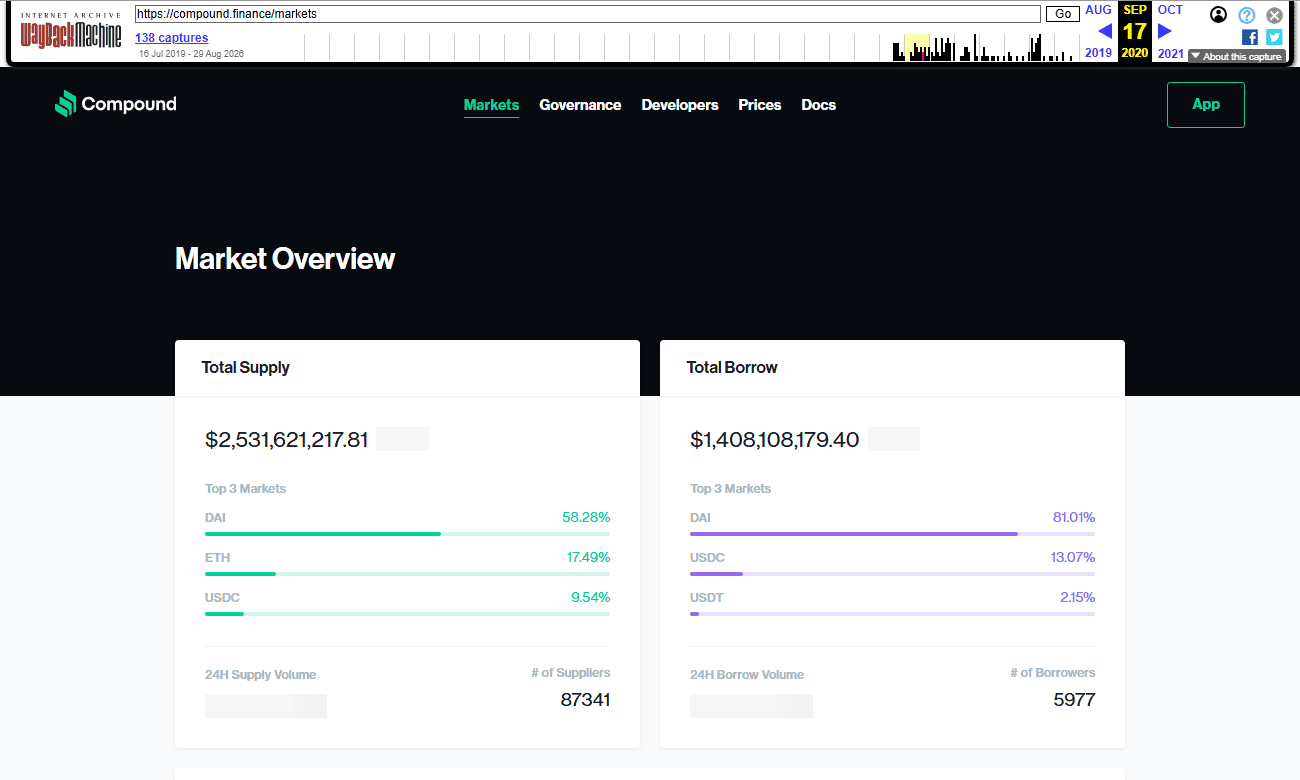
ภาพ: สามเดือนหลังเริ่มแจกโทเคน ยอดฝากรวมอยู่ที่ 2,531,621,217 ดอลลาร์ ยอดกู้รวม 1,408,108,179 ดอลลาร์ มีผู้ฝาก 87,341 รายและผู้กู้ 5,977 ราย อัตราผลตอบแทนในภาพเป็นของวันนั้น ไม่ใช่อัตราปัจจุบัน ที่มา: compound.finance ผ่าน Internet Archive
สำเนาวันที่ 17 กันยายน 2563 แสดงยอดฝากรวม 2,531,621,217 ดอลลาร์ และยอดกู้รวม 1,408,108,179 ดอลลาร์ โดยมีผู้ฝาก 87,341 รายและผู้กู้ 5,977 ราย
สัดส่วนนี้บอกอะไรบางอย่าง คือจำนวนผู้ฝากมากกว่าผู้กู้ราวสิบห้าเท่า แต่ยอดเงินที่ถูกกู้ออกไปคิดเป็นกว่าครึ่งของยอดฝาก คือผู้กู้แต่ละรายกู้เป็นก้อนใหญ่กว่าผู้ฝากแต่ละรายมาก ซึ่งสอดคล้องกับภาพที่ว่าคนที่ทำฟาร์มผลตอบแทนแบบซ้อนชั้นมักเป็นรายใหญ่ที่มีทุนและมีเครื่องมือ
ช่วงเดียวกันนั้นยังเกิดปรากฏการณ์ที่ตามมาอีกอย่าง คือมีโครงการใหม่ผุดขึ้นจำนวนมากที่ลอกกลไกการแจกโทเคนไปใช้ทั้งดุ้น บางโครงการก็อปปี้โค้ดของโปรโตคอลที่มีอยู่แล้วมาทั้งชุด เปลี่ยนแค่ชื่อกับสัญลักษณ์ แล้วแจกโทเคนของตัวเองในอัตราที่สูงกว่าเพื่อดึงเงินออกจากเจ้าเดิม
ผลคือช่วงครึ่งหลังของปี 2563 มีทั้งโครงการที่อยู่รอดมาถึงวันนี้ และโครงการที่หายไปภายในไม่กี่สัปดาห์ บางส่วนหายเพราะโค้ดที่ก็อปมามีช่องโหว่ที่ผู้ก็อปไม่เข้าใจ บางส่วนหายเพราะคนทำตั้งใจเอาเงินไปตั้งแต่ต้น ซึ่งเป็นความเสี่ยงที่มาพร้อมกับความเปิดกว้างของระบบที่ใครก็ปล่อยโค้ดขึ้นเครือข่ายได้โดยไม่ต้องขออนุญาต
อะไรที่เหลือไว้ถึงวันนี้
DeFi Summer จบลงในแง่ของกระแส แต่สิ่งที่มันทิ้งไว้มีทั้งที่ยังใช้ได้และที่พิสูจน์แล้วว่าใช้ไม่ได้
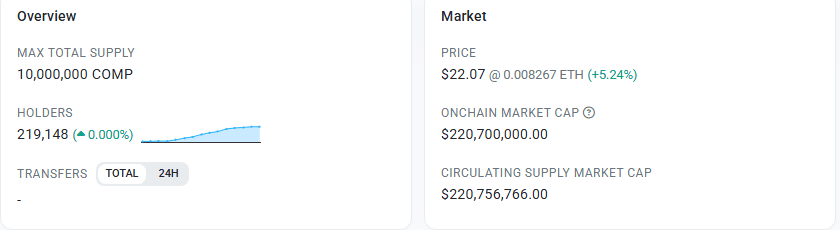
ภาพ: จำนวนสูงสุดของโทเคนถูกกำหนดไว้ที่สิบล้านตั้งแต่ต้นและเปลี่ยนไม่ได้ ส่วนจำนวนผู้ถือยังอยู่ในหลักแสนราย ที่มา: etherscan.io
ตัวโทเคน COMP ยังมีอยู่และยังมีผู้ถือหลักแสนราย จำนวนสูงสุดที่จะมีได้ถูกกำหนดไว้ที่สิบล้านโทเคนตั้งแต่ต้นและเปลี่ยนไม่ได้ ซึ่งเป็นรูปแบบที่โปรโตคอลรุ่นหลังลอกไปใช้กันเกือบหมด คือกำหนดเพดานไว้ในโค้ดแล้วทยอยแจกตามกติกาที่ประกาศล่วงหน้า
สิ่งที่เหลือไว้และยังใช้ได้จริงมีสามอย่าง
- วิธีดึงผู้ใช้ด้วยการแจกส่วนแบ่งความเป็นเจ้าของ แทนการจ่ายค่าโฆษณา ซึ่งกลายเป็นวิธีมาตรฐานของโครงการรุ่นหลัง
- การกำกับโปรโตคอลด้วยผู้ถือโทเคน ที่เสนอและโหวตเปลี่ยนกติกาได้โดยไม่ต้องมีบริษัทมาตัดสิน
- ความโปร่งใสของตัวเลข ที่ทำให้คนนอกตรวจสอบได้ตลอดเวลาว่ามีเงินอยู่เท่าไรจริง ซึ่งเป็นสิ่งที่ผู้ให้บริการแบบมีตัวกลางหลายรายทำไม่ได้ และกลายเป็นประเด็นใหญ่ตอนที่หลายเจ้าล้มในปี 2565
ส่วนที่พิสูจน์แล้วว่าใช้ไม่ได้คือความเชื่อที่ว่าผลตอบแทนระดับนั้นจะอยู่ได้นาน เพราะผลตอบแทนส่วนใหญ่ในยุคนั้นมาจากโทเคนที่แจก ไม่ใช่จากกำไรของธุรกิจ เมื่อการแจกลดลงตามกติกา หรือเมื่อราคาโทเคนที่แจกลดลง ผลตอบแทนก็หายไปตามกัน ซึ่งเป็นสิ่งที่คำนวณล่วงหน้าได้ตั้งแต่วันแรกถ้าตั้งคำถามว่าเงินนั้นมาจากไหน
อีกอย่างที่เหลือไว้และมักถูกลืมคือบทเรียนเรื่องการอ่านตัวเลข เพราะยุคนั้นเป็นยุคที่ทุกคนอ้างตัวเลขที่ใหญ่ที่สุดที่ตัวเองหาได้ โดยไม่บอกว่าวัดอย่างไร ซึ่งเป็นนิสัยที่ยังอยู่จนถึงวันนี้และเป็นเหตุผลที่บทความนี้อธิบายเรื่องตัวเลขสองชุดไว้ยาวขนาดนั้น
คนไทยเอาอะไรไปใช้ได้
สิ่งที่ใช้ได้ทันทีคือคำถามเดียว ที่ใช้ได้กับทุกข้อเสนอผลตอบแทนสูงไม่ว่าจะเป็น DeFi หรือไม่ใช่ คือผลตอบแทนนี้มาจากไหน ถ้าคำตอบคือมาจากดอกเบี้ยที่ผู้กู้จ่ายจริง ก็เป็นธุรกิจที่ยั่งยืนได้ แต่ถ้าคำตอบคือมาจากโทเคนที่โครงการแจกเอง ก็ต้องถามต่อว่าจะแจกได้อีกนานแค่ไหน และถ้าคนขายโทเคนนั้นพร้อมกันจะเกิดอะไรขึ้น
ภาพ: หน้าค้นหาที่ใช้ตรวจว่าผู้ให้บริการอยู่ในการกำกับของ ก.ล.ต. จริงหรือไม่ ข้อควรรู้คือสิ่งที่อยู่ในการกำกับคือผู้ประกอบธุรกิจที่มีใบอนุญาต ไม่ใช่โปรโตคอลที่รันอยู่บนบล็อกเชน ที่มา: สำนักงาน ก.ล.ต.
อีกเรื่องที่ควรเข้าใจให้ตรงคือระบบไร้ตัวกลางไม่ได้แปลว่าไม่มีความเสี่ยง มันแค่ย้ายความเสี่ยงจากการที่บริษัทโกงหรือล้ม ไปเป็นความเสี่ยงที่โค้ดมีช่องโหว่ หรือที่ผู้ใช้กดผิดเอง ซึ่งเป็นความเสี่ยงที่ไม่มีใครมาชดเชยให้เช่นกัน และในทางกฎหมายไทย ผู้ให้บริการที่อยู่ในการกำกับคือผู้ประกอบธุรกิจที่มีใบอนุญาต ไม่ใช่โปรโตคอลที่รันอยู่บนบล็อกเชน ข้อมูลนี้เพื่อประกอบการทำความเข้าใจ ไม่ใช่คำแนะนำทางกฎหมายที่ผ่านทนายความ และไม่ใช่การชี้ชวนให้ลงทุน
คำถามที่พบบ่อย
ทำไมถึงเรียกว่า DeFi Summer
เพราะกระแสเริ่มขึ้นในเดือนมิถุนายน 2563 ซึ่งเป็นฤดูร้อนของซีกโลกเหนือ และร้อนแรงที่สุดในช่วงกรกฎาคมถึงกันยายนปีเดียวกัน คำนี้เป็นคำที่วงการเรียกกันเอง ไม่ใช่ชื่อทางการของอะไร
การแจกโทเคนแบบนั้นถือว่าเป็นการแจกเงินฟรีหรือเปล่า
ไม่ใช่ทั้งหมด เพราะคนที่ได้รับต้องเอาเงินมาวางไว้ในระบบจริง ซึ่งมีความเสี่ยงของตัวเอง ทั้งความเสี่ยงที่โค้ดมีช่องโหว่และความเสี่ยงที่ราคาเหรียญที่วางไว้จะเปลี่ยน สิ่งที่ได้จึงเป็นค่าตอบแทนของการรับความเสี่ยงและการให้สภาพคล่อง ไม่ใช่ของฟรี
วันนี้ยังทำแบบนั้นได้อยู่ไหม
ยังมีโปรโตคอลที่แจกโทเคนให้ผู้ใช้อยู่ แต่อัตราผลตอบแทนต่างจากปี 2563 มาก เพราะการแข่งขันสูงขึ้นและปริมาณโทเคนที่แจกลดลงตามกติกาที่วางไว้ล่วงหน้า ใครที่เห็นตัวเลขผลตอบแทนสูงผิดปกติในวันนี้ ควรตรวจก่อนว่ามาจากการแจกโทเคนหรือมาจากรายได้จริงของโปรโตคอล
DeFi ต่างจากผู้ให้บริการที่จ่ายดอกเบี้ยแบบมีตัวกลางอย่างไร
ต่างกันที่ว่าใครถือเหรียญไว้ระหว่างทาง ในระบบไร้ตัวกลาง เหรียญอยู่ในสัญญาอัตโนมัติที่ใครก็ตรวจยอดได้ตลอดเวลา ส่วนผู้ให้บริการแบบมีตัวกลาง เหรียญอยู่ในความครอบครองของบริษัท และคนนอกไม่รู้ว่าบริษัทเอาไปทำอะไรจนกว่าจะมีเรื่อง ความต่างนี้เห็นชัดที่สุดตอนที่ผู้ให้บริการแบบมีตัวกลางหลายเจ้าล้มในปี 2565 ขณะที่โปรโตคอลไร้ตัวกลางที่โค้ดไม่มีช่องโหว่ยังทำงานต่อได้ตามปกติ
ทำไมตัวเลขของแต่ละเว็บถึงไม่ตรงกัน
เพราะแต่ละเจ้านิยามไม่เหมือนกัน บางเจ้านับยอดฝากทั้งหมด บางเจ้าหักส่วนที่ถูกกู้ออกไปแล้ว บางเจ้านับเฉพาะบางเชน เวลาอ่านตัวเลข DeFi จึงต้องดูก่อนเสมอว่าใครเป็นคนนับและนับอย่างไร ไม่ใช่ดูแค่ว่าเลขไหนใหญ่กว่า
สรุป
DeFi Summer เป็นตัวอย่างที่ชัดที่สุดของเรื่องหนึ่ง คือแรงจูงใจที่ออกแบบดีเปลี่ยนพฤติกรรมคนได้เร็วกว่าที่ใครคาด ภายในไม่ถึงเจ็ดเดือน เงินที่ทำงานอยู่ในระบบไร้ตัวกลางโตขึ้นสิบกว่าเท่า โดยไม่มีบริษัทไหนมาทำการตลาด มีแต่กติกาที่เขียนไว้ในโค้ดและเปิดให้ทุกคนอ่าน
แต่มันก็เป็นตัวอย่างของอีกเรื่องพร้อมกัน คือผลตอบแทนที่มาจากการแจกโทเคนไม่ใช่ผลตอบแทนที่ยั่งยืน และการซ้อนชั้นที่ทำให้กำไรงอกเงยเร็ว ก็ทำให้ความเสียหายลามเร็วพอกันเมื่อถึงคราวที่ราคาเดินสวนทาง ซึ่งเป็นสิ่งที่พิสูจน์แล้วในอีกสองปีถัดมา อ่านเรื่องนั้นต่อได้ที่บทความ วิกฤตสินเชื่อคริปโตปี 2565 และอ่านเรื่องความเสี่ยงของเหรียญที่อ้างว่าตรึงค่าได้ที่ ความเสี่ยงของ Algorithmic Stablecoin