วิกฤตสินเชื่อคริปโตปี 2565 เมื่อผู้ให้บริการที่จ่ายดอกเบี้ยสูงล้มกันเป็นทอดๆ
ปี 2565 ผู้ให้บริการที่จ่ายดอกเบี้ยสูงจากคริปโตล้มกันเป็นทอดๆ ภายในไม่ถึงหกเดือน บทความนี้ไล่ลำดับทีละเหตุการณ์จากเอกสารศาลและข้อมูลจริง อธิบายกลไกที่ทำให้ล้มพร้อมกัน และสรุปสิ่งที่คนไทยเอาไปใช้ตรวจสอบก่อนฝากเงินที่ไหนได้จริง
ปี 2565 เป็นปีที่คนจำนวนมากรู้ว่าเหรียญที่ฝากไว้กับผู้ให้บริการ กับเหรียญที่ถือเองในกระเป๋าของตัวเอง ไม่ใช่ของอย่างเดียวกัน ปีนั้นผู้ให้บริการที่จ่ายดอกเบี้ยสูงล้มกันเป็นทอดๆ ภายในเวลาไม่ถึงหกเดือน บทความนี้ไล่ลำดับว่าเกิดอะไรขึ้นทีละเหตุการณ์จากเอกสารศาลและข้อมูลจริง อธิบายว่ากลไกที่ทำให้ล้มพร้อมกันคืออะไร และสรุปสิ่งที่คนไทยเอาไปใช้ตรวจสอบก่อนฝากเงินที่ไหนได้จริง
สิ่งที่ทำให้เหตุการณ์ชุดนี้ควรค่าแก่การเล่าซ้ำ ไม่ใช่เพราะมันเป็นรอบที่ราคาลงแรงที่สุด แต่เพราะมันเป็นรอบที่ความเสียหายเกิดกับคนที่คิดว่าตัวเองไม่ได้เก็งกำไร คนจำนวนมากที่เสียเงินในปีนั้นไม่ได้ซื้อเหรียญเก็งกำไรรายวัน แต่เลือกสิ่งที่ฟังดูปลอดภัยกว่า คือฝากเหรียญไว้รับดอกเบี้ยเป็นรายเดือน
ดอกเบี้ยที่สูงผิดธรรมชาติ มาจากไหน
ก่อนจะเล่าว่าใครล้มเมื่อไร ต้องเข้าใจก่อนว่าธุรกิจแบบนี้ทำเงินอย่างไร เพราะถ้าไม่เข้าใจจุดนี้ เหตุการณ์ทั้งหมดจะดูเหมือนอุบัติเหตุที่ไม่มีใครคาดได้ ทั้งที่จริงมันคือผลของโครงสร้างเดียวกัน
ผู้ให้บริการกลุ่มนี้เรียกตัวเองว่าแพลตฟอร์มให้ผลตอบแทนจากสินทรัพย์ดิจิทัล คำโฆษณาคือฝากเหรียญไว้แล้วได้ดอกเบี้ยเป็นเปอร์เซ็นต์ต่อปีที่สูงกว่าเงินฝากธนาคารหลายเท่า สิ่งที่เกิดขึ้นหลังบ้านคือเงินฝากนั้นถูกเอาไปปล่อยกู้ต่อ ลงทุนต่อ หรือวางเป็นหลักประกันเพื่อกู้มาลงทุนอีกทอด
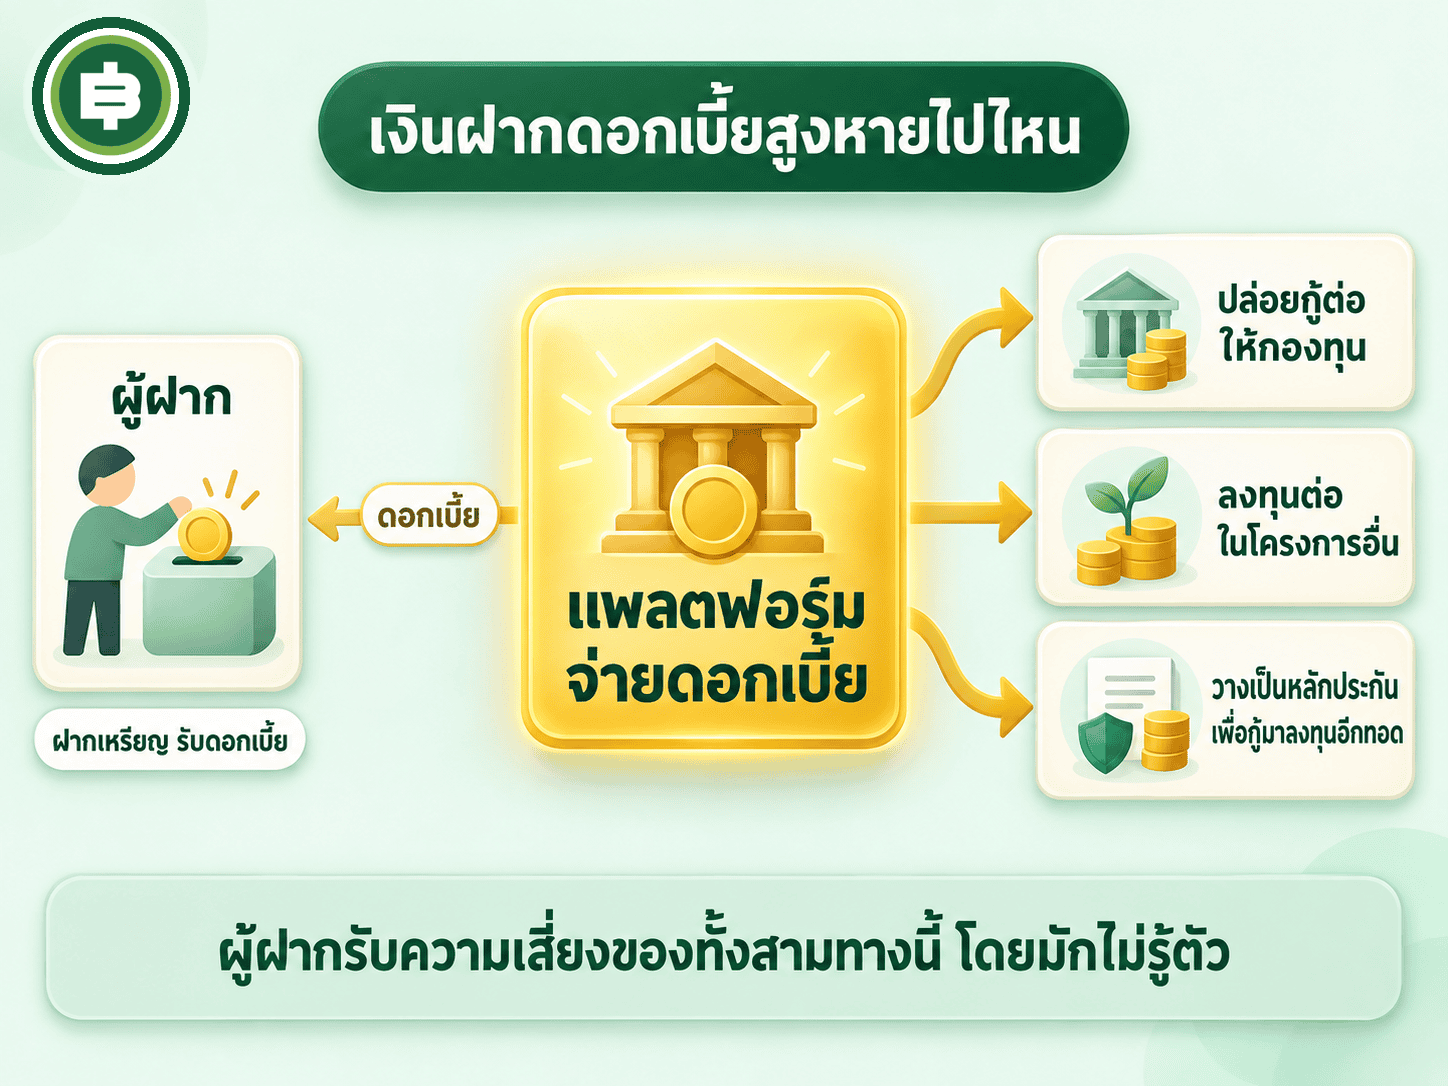
ภาพ: เงินที่ผู้ใช้ฝากไม่ได้ถูกเก็บไว้เฉยๆ แต่ถูกนำไปปล่อยกู้ต่อ ลงทุนต่อ หรือวางเป็นหลักประกันเพื่อกู้มาลงทุนอีกทอด ดอกเบี้ยที่ผู้ฝากได้รับ จึงมาจากความเสี่ยงที่ผู้ฝากรับแทนโดยมักไม่รู้ตัว ย้ำว่าผู้ให้บริการกลุ่มนี้ ไม่ใช่ธนาคาร และไม่มีการคุ้มครองเงินฝากแบบที่ธนาคารมี
โครงสร้างนี้ไม่ได้ผิดในตัวเอง ธนาคารก็ทำคล้ายกัน แต่มีข้อต่างสามข้อที่ทำให้ผลลัพธ์ต่างกันคนละเรื่อง
- ไม่มีการประกันเงินฝาก เงินฝากในธนาคารไทยมีสถาบันคุ้มครองเงินฝากรองรับในวงเงินที่กฎหมายกำหนด ส่วนเหรียญที่ฝากไว้กับผู้ให้บริการกลุ่มนี้ไม่มีอะไรรองรับเลย
- ไม่มีผู้ให้กู้แหล่งสุดท้าย ธนาคารที่ขาดสภาพคล่องชั่วคราวยังกู้จากธนาคารกลางได้ ส่วนผู้ให้บริการคริปโตไม่มีใครให้กู้ตอนทุกคนแห่ถอนพร้อมกัน
- ผู้ฝากไม่เห็นว่าเงินไปอยู่ที่ไหน ธนาคารต้องเปิดเผยงบการเงินที่ผ่านการตรวจสอบตามกฎเกณฑ์ ส่วนผู้ให้บริการหลายรายในตอนนั้นไม่ต้องเปิดเผยว่าปล่อยกู้ให้ใครไปเท่าไร
อีกอย่างที่ทำให้โครงสร้างนี้เปราะกว่าที่เห็นคือความไม่ตรงกันของอายุสัญญา ผู้ฝากถอนได้ทุกเมื่อ แต่เงินที่เอาไปปล่อยกู้ต่อมีกำหนดคืนเป็นสัปดาห์หรือเป็นเดือน ในวันปกติไม่มีใครรู้สึกอะไร เพราะคนถอนกับคนฝากเข้ามาไล่เลี่ยกัน แต่ในวันที่ทุกคนอยากถอนพร้อมกัน เงินที่ปล่อยกู้ไปแล้วเรียกคืนกลางทางไม่ได้
ข้อสุดท้ายคือข้อที่ทำให้วิกฤตลามเร็ว เพราะเมื่อผู้ฝากไม่รู้ว่าเงินของตัวเองไปอยู่ที่ไหน พอมีข่าวร้ายที่ไหนสักแห่ง ทางเดียวที่ทำได้คือแห่ถอนไว้ก่อน ซึ่งเป็นสิ่งที่โครงสร้างแบบนี้รับไม่ไหวโดยธรรมชาติ
พฤษภาคม 2565 โดมิโนตัวแรกชื่อ Terra
จุดเริ่มไม่ได้อยู่ที่ผู้ให้บริการเงินฝาก แต่อยู่ที่เหรียญที่อ้างว่าตรึงค่ากับดอลลาร์ได้โดยไม่ต้องถือดอลลาร์จริง เมื่อกลไกตรึงค่านั้นหลุดในเดือนพฤษภาคม 2565 มูลค่าหลายหมื่นล้านดอลลาร์หายไปภายในไม่กี่วัน
ตัวเลขที่เห็นภาพชัดที่สุดคือมูลค่าที่ล็อกอยู่ในระบบการเงินแบบกระจายศูนย์ หรือที่เรียกกันว่า TVL ซึ่งเป็นตัวชี้วัดว่ามีเงินทำงานอยู่ในระบบมากแค่ไหน
$15.30 พันล้าน
จุดสูงสุดของชุดที่วาด
$177.10 พันล้าน
สิ้นปี 2565
$38.30 พันล้าน
ไล่ตามตัวเลขจริงจะเห็นขนาดของการหดตัว
- 9 พฤศจิกายน 2564 คือจุดสูงสุดที่ 177.5 พันล้านดอลลาร์ เป็นช่วงที่ทุกอย่างดูเหมือนขึ้นได้ไม่มีที่สิ้นสุด
- 8 พฤษภาคม 2565 ก่อนกลไกตรึงค่าหลุด อยู่ที่ 130.7 พันล้านดอลลาร์ ลดลงมาแล้วจากจุดสูงสุดแต่ยังนับว่าใหญ่
- 13 พฤษภาคม 2565 เหลือ 78.5 พันล้านดอลลาร์ คือหายไปราว 40 เปอร์เซ็นต์ภายในห้าวัน
- สิ้นปี 2565 เหลือ 38.3 พันล้านดอลลาร์ หรือราวหนึ่งในห้าของจุดสูงสุด
ที่ต้องเน้นคือเหตุการณ์นี้ไม่ได้ทำให้เฉพาะคนที่ถือเหรียญตัวนั้นเจ็บ เพราะกลไกที่ใช้พยุงค่าเหรียญดังกล่าวดึงเงินจากทั่วทั้งระบบเข้ามาผ่านการเสนอผลตอบแทนที่สูงมาก เมื่อกลไกพัง เงินที่ไหลเข้าไปก่อนหน้าก็หายไปพร้อมกัน และคนที่กู้เงินมาลงในนั้นก็กลายเป็นลูกหนี้ที่ไม่มีอะไรจะคืน
สิ่งที่ตัวเลขนี้ไม่ได้บอกคือความเสียหายที่ซ่อนอยู่ในงบของผู้ให้กู้ เพราะกองทุนและผู้ให้บริการหลายรายถือสินทรัพย์ในระบบนั้นเป็นหลักประกัน เมื่อหลักประกันหายไปครึ่งหนึ่งภายในสัปดาห์เดียว เจ้าหนี้ก็เรียกหลักประกันเพิ่ม ซึ่งเป็นจุดเริ่มของปฏิกิริยาลูกโซ่ที่ตามมา
13 มิถุนายน 2565 วันที่ปุ่มถอนถูกปิด
Celsius Network เป็นผู้ให้บริการฝากเหรียญรับดอกเบี้ยที่ใหญ่ที่สุดรายหนึ่งในตอนนั้น คืนวันที่ 12 มิถุนายน 2565 ตามเวลาสหรัฐ ซึ่งตรงกับวันที่ 13 มิถุนายน ตามเวลาไทย บริษัทประกาศระงับการถอน การสลับเหรียญ และการโอนทั้งหมด โดยให้เหตุผลว่าเป็นสภาวะตลาดที่ผิดปกติ
สำหรับผู้ฝาก การประกาศนี้คือการบอกว่าเงินที่เห็นเป็นตัวเลขบนหน้าจอเอาออกมาไม่ได้อีกต่อไป และไม่มีกำหนดว่าจะได้คืนเมื่อไร
$47,328
Celsius ระงับการถอน
$26,593
$16,827
ราคาตอบสนองทันที ราคาปิดรายวันวันที่ 12 มิถุนายนอยู่ที่ 28,344 ดอลลาร์ แล้วลงมาอยู่ที่ 26,593 ดอลลาร์ในวันที่ 13 มิถุนายน จากนั้นไหลลงต่อเนื่องจนวันที่ 19 มิถุนายน ราคาปิดรายวันหลุดระดับ 20,000 ดอลลาร์เป็นครั้งแรกของรอบนั้น ไปอยู่ที่ 18,978 ดอลลาร์
สิ่งที่ควรสังเกตคือข่าวการระงับถอนของผู้ให้บริการรายเดียว กระทบราคาของสินทรัพย์ทั้งตลาด เหตุผลคือตลาดอ่านข่าวนี้ว่าเป็นสัญญาณว่ายังมีรายอื่นที่อยู่ในสภาพเดียวกันแต่ยังไม่ประกาศ ซึ่งภายในเดือนเดียวก็พิสูจน์ว่าอ่านถูก
กรกฎาคม 2565 ลามไปทั้งอุตสาหกรรม
หลังจากนั้นเหตุการณ์เกิดถี่มากจนไล่ตามแทบไม่ทัน กองทุนเฮดจ์ฟันด์คริปโตขนาดใหญ่ชื่อ Three Arrows Capital ถูกศาลในหมู่เกาะบริติชเวอร์จินสั่งให้เข้าสู่กระบวนการชำระบัญชีในช่วงปลายเดือนมิถุนายน แล้วยื่นขอความคุ้มครองในสหรัฐตามบทที่ 15 ของกฎหมายล้มละลายในวันที่ 1 กรกฎาคม 2565
กองทุนนี้สำคัญเพราะมันเป็นลูกหนี้ของผู้ให้บริการหลายรายพร้อมกัน เมื่อมันผิดนัดชำระ เจ้าหนี้ที่ปล่อยกู้ให้มันก็ขาดสภาพคล่องตามไปด้วย หนึ่งในนั้นคือ Voyager Digital ซึ่งยื่นขอฟื้นฟูกิจการตามบทที่ 11 ในต้นเดือนกรกฎาคม 2565
เหตุผลที่กองทุนเดียวทำให้เจ้าหนี้หลายรายล้มตามได้ อยู่ที่วิธีปล่อยกู้ของยุคนั้น คือปล่อยกู้โดยใช้หลักประกันน้อยกว่าวงเงิน หรือบางกรณีแทบไม่มีหลักประกันเลย เพราะผู้ให้กู้แข่งกันปล่อยเงินให้ลูกค้ารายใหญ่ที่ดูน่าเชื่อถือ และไม่มีใครเห็นว่าลูกค้ารายนั้นกู้จากที่อื่นไปแล้วเท่าไร
ในตลาดที่มีหน่วยงานกำกับ ข้อมูลว่าใครกู้จากใครไปเท่าไรจะถูกรวบรวมไว้ที่ใดที่หนึ่ง แต่ในตลาดคริปโตตอนนั้นไม่มีศูนย์กลางแบบนั้น เจ้าหนี้แต่ละรายจึงเห็นแค่ยอดที่ตัวเองปล่อยไป และเข้าใจว่าความเสี่ยงอยู่ในระดับที่รับได้ ทั้งที่เมื่อรวมทุกเจ้าหนี้เข้าด้วยกันแล้วเกินตัวไปนานแล้ว
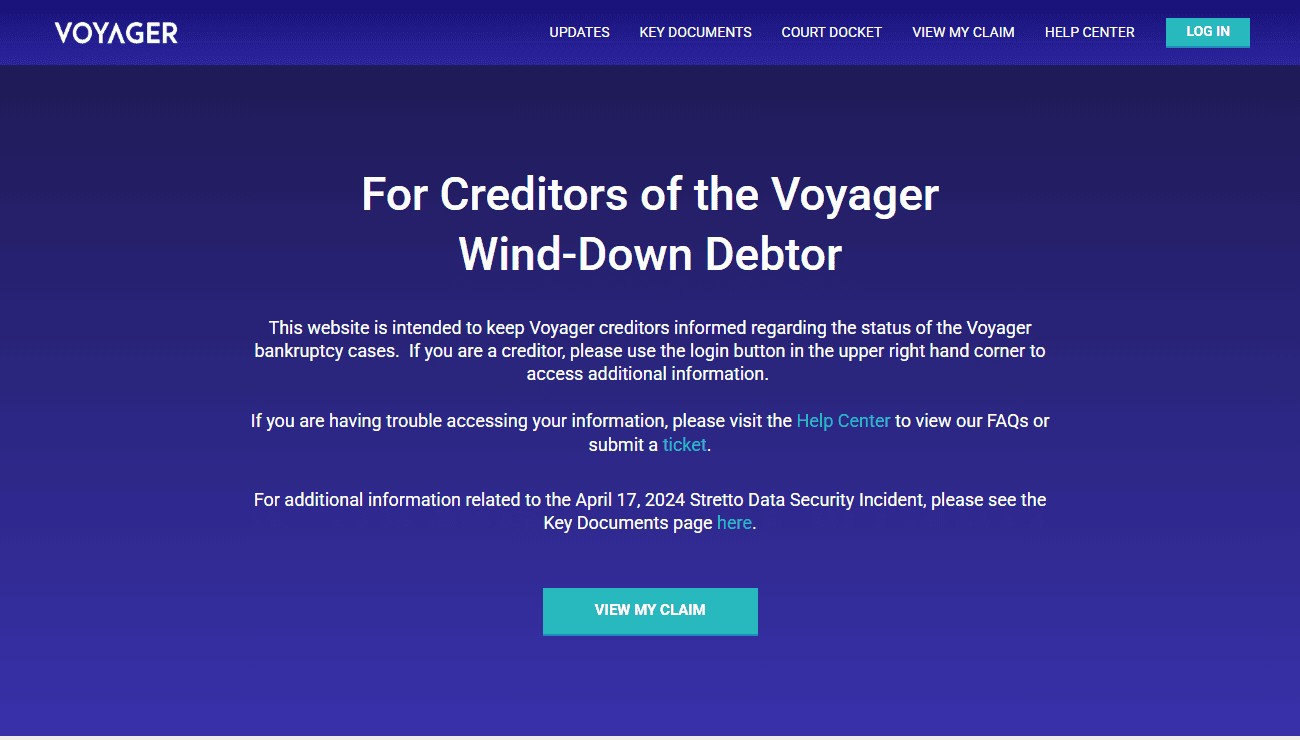
ภาพ: เว็บที่เคยเป็นแอปเทรดคริปโตที่โฆษณาผลตอบแทน วันนี้เหลือเป็นหน้า สำหรับเจ้าหนี้ในคดีล้มละลาย ปุ่มหลักกลางหน้าคือปุ่มดูสถานะการเรียกร้องหนี้ ที่มา: investvoyager.com
สิ่งที่ทำให้กรณี Voyager สะเทือนความรู้สึกคนไทยได้ไม่น้อย คือมันเป็นแอปที่หน้าตาเหมือนแอปเทรดทั่วไป มีคะแนนรีวิวดี มีโฆษณาในสื่อกระแสหลักของสหรัฐ และมีตัวเลขผู้ใช้หลักล้าน ไม่มีอะไรบนหน้าแอปที่บอกว่าเงินฝากกำลังถูกปล่อยกู้ให้กองทุนเฮดจ์ฟันด์รายหนึ่งเป็นก้อนใหญ่ ความน่าเชื่อถือที่เห็นจากภายนอกจึงไม่ใช่ตัวชี้วัดความเสี่ยงที่แท้จริง
For Creditors of the Voyager Wind-Down Debtor. This website is intended to keep Voyager creditors informed regarding the status of the Voyager bankruptcy cases.
แปลได้ว่าหน้านี้มีไว้สำหรับเจ้าหนี้ของ Voyager ที่อยู่ระหว่างการชำระบัญชี และมีไว้เพื่อแจ้งความคืบหน้าของคดีล้มละลายให้เจ้าหนี้ทราบ ที่มา: ข้อความบนหน้าแรกของ investvoyager.com ในปัจจุบัน
เว็บของ Voyager วันนี้เป็นตัวอย่างที่เห็นภาพที่สุดว่าจุดจบของธุรกิจแบบนี้หน้าตาเป็นอย่างไร จากที่เคยเป็นแอปเทรดที่โฆษณาผลตอบแทน วันนี้เหลือเป็นหน้าเว็บสำหรับเจ้าหนี้ ที่มีปุ่มหลักคือปุ่มดูสถานะการเรียกร้องหนี้ของตัวเอง
รูปแบบที่ซ้ำกันในทุกเคสคือลำดับสามขั้น เริ่มจากมีข่าวลือว่าขาดสภาพคล่อง ตามด้วยการออกแถลงการณ์ยืนยันว่าทุกอย่างปกติ แล้วจบด้วยการหยุดถอนภายในไม่กี่สัปดาห์ ผู้ฝากที่เชื่อแถลงการณ์ขั้นที่สองคือกลุ่มที่เสียหายหนักที่สุด ซึ่งเป็นรูปแบบเดียวกับที่เคยเกิดในวิกฤตสถาบันการเงินยุคก่อนหน้ามาแล้วหลายครั้ง
13 กรกฎาคม 2565 Celsius ยื่นล้มละลาย
หนึ่งเดือนหลังปิดปุ่มถอน Celsius ยื่นขอฟื้นฟูกิจการตามบทที่ 11 ต่อศาลล้มละลายเขตใต้ของนิวยอร์ก ในวันที่ 13 กรกฎาคม 2565 คดีนี้ใช้หมายเลข 22-10964 และเอกสารทั้งหมดเปิดให้สาธารณะเข้าดูได้
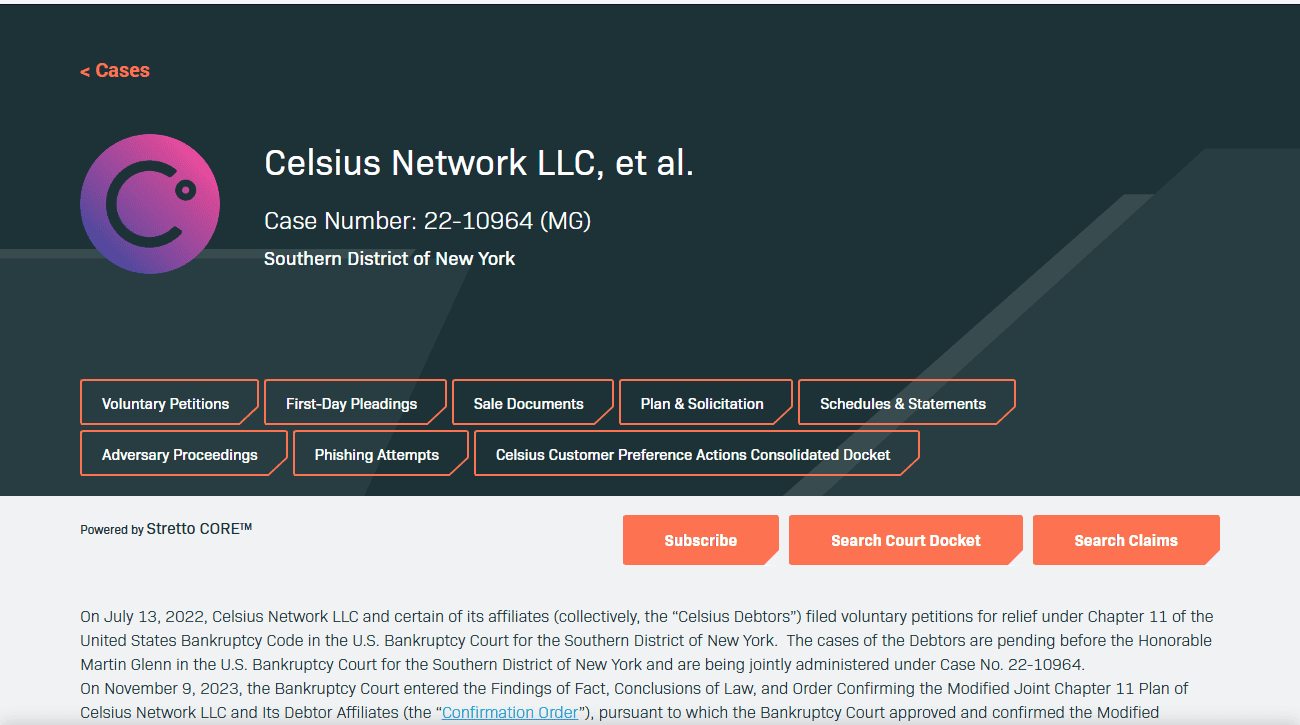
ภาพ: หน้าข้อมูลคดีที่ตัวแทนรับเรื่องของศาลเปิดให้สาธารณะเข้าดู ระบุคดีหมายเลข 22-10964 ศาลล้มละลายเขตใต้ของนิวยอร์ก และย่อหน้าล่าง ระบุว่ายื่นคำร้องเมื่อวันที่ 13 กรกฎาคม 2022 ที่มา: cases.stretto.com
จุดที่สำคัญที่สุดของคดีนี้สำหรับคนทั่วไปคือประเด็นว่าเหรียญที่ผู้ใช้ฝากไว้เป็นของใคร ซึ่งเป็นคำถามที่ฟังดูเหมือนมีคำตอบอยู่แล้วแต่ไม่ใช่ เพราะเงื่อนไขการให้บริการที่ผู้ใช้กดยอมรับตอนสมัคร มีข้อความที่ระบุว่าเหรียญในบัญชีประเภทที่ได้ดอกเบี้ยนั้นโอนกรรมสิทธิ์ไปให้บริษัทแล้ว
ผลคือเมื่อบริษัทล้มละลาย ผู้ฝากไม่ได้อยู่ในฐานะเจ้าของทรัพย์ที่มาขอคืนของตัวเอง แต่กลายเป็นเจ้าหนี้ไม่มีประกันซึ่งเป็นลำดับท้ายๆ ของการได้รับชำระหนี้ นี่คือความต่างที่คนจำนวนมากไม่รู้ตอนกดยอมรับเงื่อนไข และเป็นบทเรียนที่แพงที่สุดของทั้งเรื่อง
วันถัดมาคือวันที่ 14 กรกฎาคม 2565 บริษัทยื่นเอกสารแสดงฐานะทางการเงินต่อศาล ซึ่งเป็นครั้งแรกที่คนนอกเห็นตัวเลขจริง ตัวเลขชุดนั้นรายงานตรงกันหลายสำนัก
- สินทรัพย์ราว 4.3 พันล้านดอลลาร์ หนี้สินราว 5.5 พันล้านดอลลาร์ คิดเป็นส่วนต่างติดลบราว 1.19 พันล้านดอลลาร์
- ในฝั่งสินทรัพย์มีเหรียญที่บริษัทออกเองลงบัญชีไว้ราว 600 ล้านดอลลาร์ ซึ่งเป็นเหรียญที่บริษัทเป็นผู้ออกและถือไว้เองเป็นสัดส่วนใหญ่
- เงินของลูกค้าถูกนำไปใช้ในธุรกิจเหมืองขุดของบริษัทเอง ผ่านวงเงินสินเชื่อราว 750 ล้านดอลลาร์ ซึ่งยังค้างอยู่ราว 576 ล้านดอลลาร์ ณ สิ้นเดือนพฤษภาคม
ข้อที่สองคือข้อที่ควรหยุดอ่านซ้ำ เพราะมันคือการลงบัญชีสินทรัพย์ด้วยเหรียญที่ตัวเองเป็นคนออก ปัญหาของการทำแบบนั้นไม่ได้อยู่ที่ตัวเลขว่าถูกหรือผิด แต่อยู่ที่ว่ามูลค่านั้นแปลงเป็นเงินจริงไม่ได้ในทางปฏิบัติ เพราะถ้าผู้ถือรายใหญ่ที่สุดซึ่งก็คือบริษัทเอง เริ่มขายออกมาเพื่อหาเงินมาคืนผู้ฝาก ราคาก็จะร่วงระหว่างที่ขาย และยิ่งขายมากยิ่งได้ราคาแย่ลง นี่เป็นเหตุผลที่นักบัญชีแยกสินทรัพย์สภาพคล่องต่ำออกจากสินทรัพย์ที่นับเป็นเงินสดได้ และเป็นสิ่งที่ผู้ฝากมองไม่เห็นเลยจากหน้าแอป
พฤศจิกายน 2565 เมื่อศูนย์ซื้อขายเองก็ล้ม
ถ้าคิดว่าปัญหาจบที่ผู้ให้บริการเงินฝาก เดือนพฤศจิกายนก็พิสูจน์ว่าไม่ใช่ วันที่ 11 พฤศจิกายน 2565 FTX Trading Ltd. พร้อมบริษัทในเครืออีกกว่าร้อยแห่ง ยื่นขอฟื้นฟูกิจการตามบทที่ 11 ต่อศาลล้มละลายรัฐเดลาแวร์
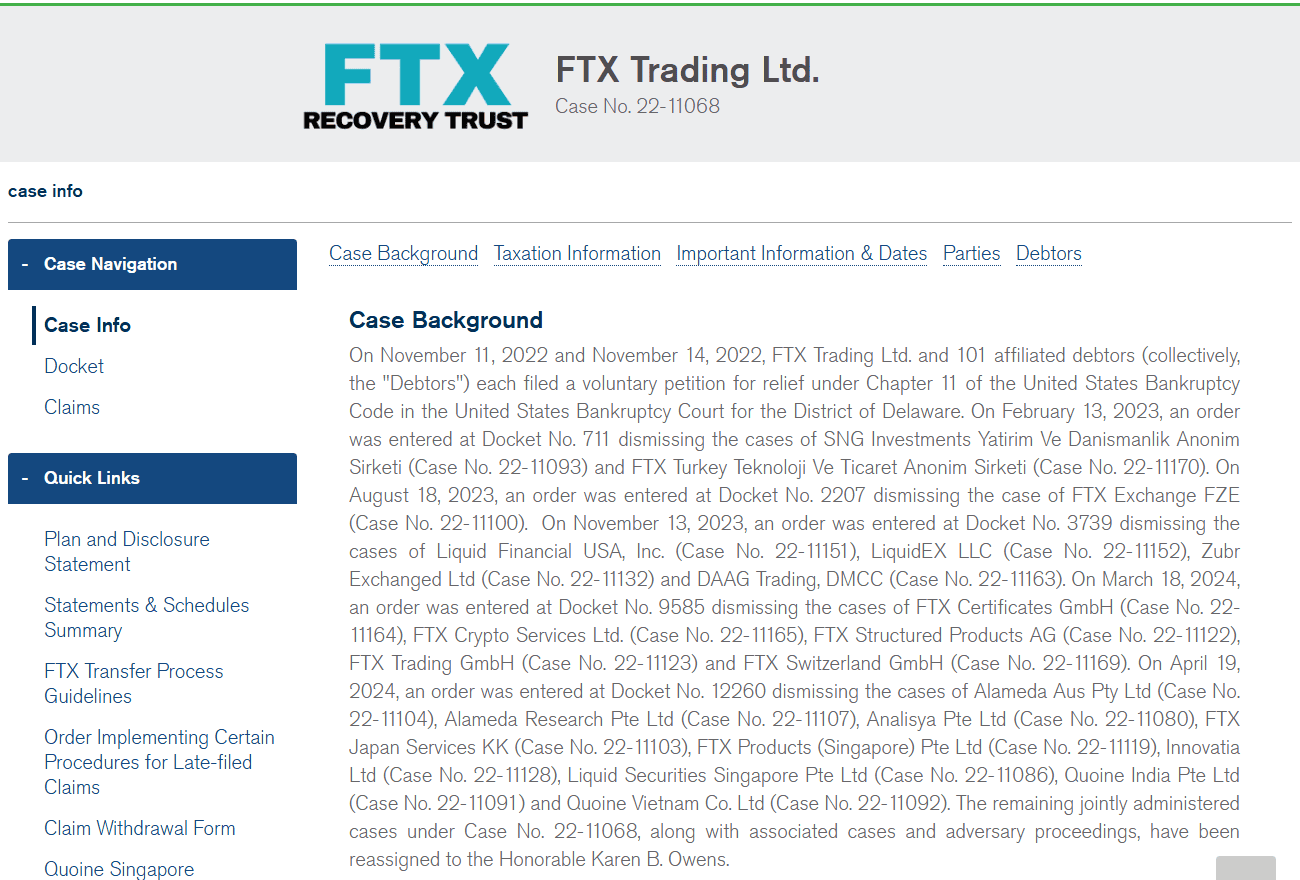
ภาพ: หน้าข้อมูลคดีหมายเลข 22-11068 ย่อหน้าแรกระบุว่า FTX Trading Ltd. พร้อมบริษัทในเครืออีก 101 แห่ง ยื่นคำร้องขอฟื้นฟูกิจการตามบทที่ 11 เมื่อวันที่ 11 และ 14 พฤศจิกายน 2022 ที่มา: restructuring.ra.kroll.com
ครั้งนี้ต่างจากครั้งก่อนตรงที่ FTX ไม่ใช่ผู้ให้บริการปล่อยกู้ แต่เป็นศูนย์ซื้อขายที่คนฝากเหรียญไว้เพื่อเทรด ซึ่งโดยหลักการแล้วเหรียญเหล่านั้นควรอยู่ครบ ไม่ควรถูกเอาไปทำอย่างอื่น
สิ่งที่ทำให้กรณีนี้สะเทือนกว่าครั้งก่อนคือมันทำลายสมมติฐานพื้นฐานที่คนใช้ตัดสินใจมาตลอด คือสมมติฐานที่ว่าเหรียญที่ฝากไว้กับศูนย์ซื้อขายเพื่อเทรด ยังเป็นของเราและอยู่ครบ ไม่ได้ถูกเอาไปหมุน เมื่อสมมติฐานนั้นพังลง คำถามที่ตามมาคือแล้วศูนย์ซื้อขายเจ้าอื่นล่ะ ซึ่งเป็นคำถามที่ตอบไม่ได้จากภายนอก และเป็นที่มาของกระแสการเรียกร้องให้ศูนย์ซื้อขายพิสูจน์ว่าถือทรัพย์สินลูกค้าครบจริงในเวลาต่อมา
ราคาในช่วงนั้นสะท้อนความตกใจของตลาด วันที่ 11 พฤศจิกายนราคาปิดอยู่ที่ 17,550 ดอลลาร์ และไหลลงต่อจนถึงจุดต่ำสุดของปีในวันที่ 22 พฤศจิกายน ที่ 15,760 ดอลลาร์ เทียบกับต้นปีที่ยังอยู่เหนือ 47,000 ดอลลาร์
สิ่งที่วิกฤตนี้สอน และไม่ได้สอน
ข้อสรุปที่มักได้ยินคือคริปโตไม่ปลอดภัย ซึ่งเป็นข้อสรุปที่กว้างเกินไปจนใช้ตัดสินใจอะไรไม่ได้ ถ้าดูจากสิ่งที่เกิดขึ้นจริง จะเห็นเส้นแบ่งที่คมกว่านั้น
- เครือข่ายไม่ได้ล้ม ตลอดวิกฤตทั้งหมด บล็อกเชนของ Bitcoin เดินต่อทุกสิบนาทีโดยไม่สะดุด คนที่ถือเหรียญในกระเป๋าของตัวเองไม่ได้ถูกใครระงับการโอน สิ่งที่ล้มคือบริษัทตัวกลาง ไม่ใช่เทคโนโลยี
- สิ่งที่ล้มคือรูปแบบธุรกิจที่จ่ายดอกเบี้ยจากการรับความเสี่ยงแทนผู้ฝาก โดยที่ผู้ฝากไม่รู้ว่าตัวเองกำลังรับความเสี่ยงอะไรอยู่
- ผลตอบแทนที่สูงกว่าตลาดมากคือราคาของความเสี่ยง ไม่ใช่ของแถม ทุกครั้งที่เห็นตัวเลขดอกเบี้ยที่สูงผิดปกติ คำถามที่ต้องถามคือเงินนั้นมาจากไหน ถ้าตอบไม่ได้แปลว่ายังไม่ควรฝาก
- ข้อความในเงื่อนไขการให้บริการมีผลจริงในชั้นศาล ประโยคเรื่องการโอนกรรมสิทธิ์ที่ไม่มีใครอ่าน กลายเป็นตัวตัดสินว่าใครได้เงินคืนก่อนใคร
ข้อแรกมีข้อมูลรองรับชัดเจนถ้าดูยาวกว่าปีเดียว ถ้าถอยออกมามองตั้งแต่ช่วงท้ายวิกฤตจนถึงวันนี้ จะเห็นว่าสิ่งที่หายไปคือบริษัท ไม่ใช่เครือข่าย
ช่วงท้ายวิกฤต
$19,427
ล่าสุด
$81,257
แต่กราฟนี้ต้องอ่านพร้อมข้อควรระวังหนึ่งข้อ คือผู้ฝากที่ติดอยู่ในกระบวนการล้มละลายไม่ได้รับประโยชน์จากการฟื้นตัวนี้ เพราะทรัพย์ของพวกเขาถูกตีมูลค่า ณ วันที่ยื่นคำร้อง ซึ่งบังเอิญเป็นช่วงที่ราคาต่ำที่สุดช่วงหนึ่งพอดี ต้นทุนที่แท้จริงของการฝากไว้กับตัวกลางที่ล้มจึงไม่ใช่แค่การรอนาน แต่คือการถูกล็อกมูลค่าไว้ที่จุดต่ำสุด
สิ่งที่วิกฤตนี้ไม่ได้ตอบคือคำถามว่าสินทรัพย์ดิจิทัลควรมีมูลค่าเท่าไร นั่นเป็นคนละคำถาม และไม่มีอะไรในเหตุการณ์ปี 2565 ที่ตอบคำถามนั้นได้
คนไทยเอาไปใช้อย่างไรได้จริง
ในช่วงเวลาเดียวกันนั้น คนไทยจำนวนหนึ่งฝากเหรียญไว้กับผู้ให้บริการต่างประเทศที่จ่ายดอกเบี้ยสูง ซึ่งเมื่อเกิดเหตุขึ้นก็ไม่มีหน่วยงานในประเทศที่เข้าไปช่วยได้ เพราะผู้ให้บริการเหล่านั้นไม่ได้อยู่ในการกำกับของไทยตั้งแต่ต้น
เครื่องมือที่ใช้ตรวจได้ก่อนฝากคือระบบค้นหาของสำนักงาน ก.ล.ต. ที่ให้พิมพ์ชื่อบริษัทหรือชื่อผลิตภัณฑ์ลงไปแล้วดูว่าอยู่ในการกำกับจริงหรือไม่ วิธีใช้อยู่ในคำถามที่พบบ่อยท้ายบทความ
สิ่งที่ควรเข้าใจให้ตรงคือการอยู่ในการกำกับไม่ใช่การรับประกันว่าจะไม่ขาดทุน และไม่ได้หมายความว่าบริษัทจะไม่มีปัญหา สิ่งที่มันให้คือช่องทางร้องเรียนที่มีตัวตน กติกาเรื่องการแยกทรัพย์สินลูกค้าออกจากทรัพย์สินบริษัท และหน่วยงานที่มีอำนาจเข้าไปตรวจสอบ ซึ่งเป็นสิ่งที่ผู้ให้บริการนอกกำกับไม่มีเลย ข้อมูลนี้เพื่อประกอบการทำความเข้าใจ ไม่ใช่คำแนะนำทางกฎหมายที่ผ่านทนายความ และไม่ใช่การชี้ชวนให้ลงทุน
อีกจุดที่คนไทยมักพลาดคือการเห็นชื่อบริษัทแม่ที่มีใบอนุญาตในต่างประเทศ แล้วเข้าใจว่าบริการที่ตัวเองใช้อยู่ในการกำกับด้วย ทั้งที่ใบอนุญาตมักครอบคลุมเฉพาะบริการบางประเภทในเขตอำนาจนั้น ไม่ได้ครอบคลุมบริการฝากรับดอกเบี้ยที่ให้กับคนต่างประเทศ วิธีตรวจที่ตรงที่สุดคือดูว่านิติบุคคลที่เราทำสัญญาด้วยจริงๆ ชื่ออะไร ซึ่งมักอยู่ในเงื่อนไขการให้บริการ ไม่ใช่ชื่อแบรนด์ที่เห็นบนหน้าแอป
คำถามที่พบบ่อย
ผู้ฝากใน Celsius ได้เงินคืนไหม
กระบวนการฟื้นฟูกิจการมีการจ่ายคืนบางส่วนตามแผนที่ศาลอนุมัติ แต่ไม่ใช่การได้คืนเต็มจำนวน และใช้เวลาหลายปี รายละเอียดของแผนกับสถานะล่าสุดเปิดให้ดูได้ในหน้าข้อมูลคดี ซึ่งเป็นเหตุผลที่บทความนี้ใช้เอกสารคดีเป็นแหล่งอ้างอิงแทนการเล่าตามข่าว
ทำไมเรียกว่าวิกฤตสินเชื่อ ทั้งที่ดูเหมือนราคาตกธรรมดา
เพราะต้นตอไม่ได้อยู่ที่ราคา แต่อยู่ที่การปล่อยกู้ต่อกันเป็นทอดๆ โดยใช้สินทรัพย์ที่ผันผวนเป็นหลักประกัน เมื่อหลักประกันมีมูลค่าลดลงพร้อมกันทั้งตลาด ทุกฝ่ายถูกเรียกหลักประกันเพิ่มพร้อมกัน แล้วต้องขายสินทรัพย์เพื่อหาเงินมาวาง ซึ่งยิ่งกดราคาลงไปอีก เป็นวงจรที่เริ่มจากฝั่งสินเชื่อ ไม่ใช่ฝั่งราคา
จะตรวจอย่างไรว่าผู้ให้บริการอยู่ในการกำกับของไทยจริง
เข้าหน้าค้นหาของสำนักงาน ก.ล.ต. แล้วพิมพ์ชื่อบริษัทหรือชื่อผลิตภัณฑ์ที่กำลังจะใช้ลงไป ระบบจะบอกว่าอยู่ในการกำกับหรือไม่ และยังมีรายการชื่อที่มักถูกเข้าใจผิดว่าอยู่ในกำกับรวมอยู่ด้วย
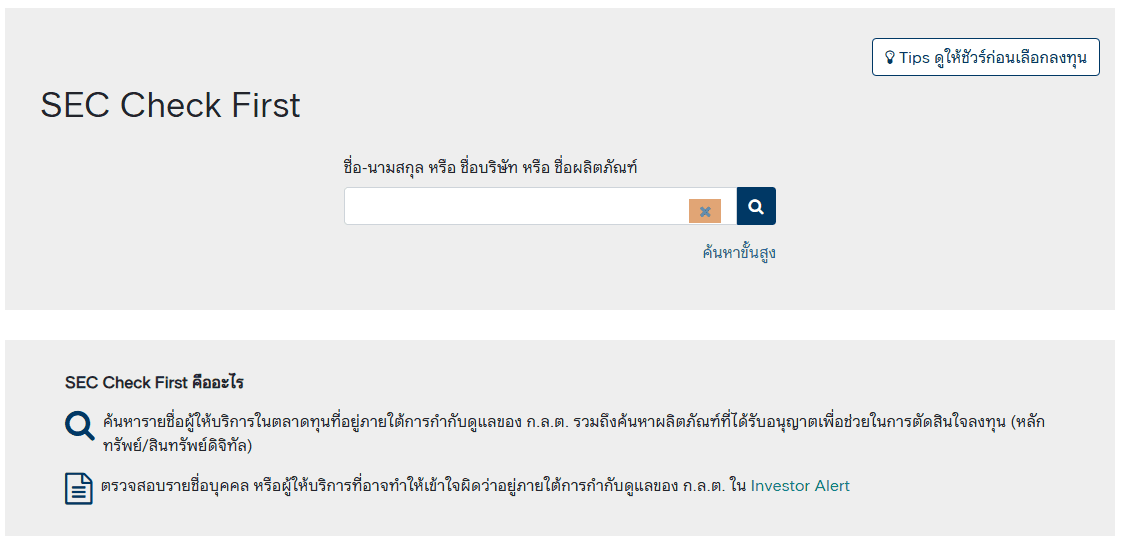
ภาพ: หน้าค้นหาที่พิมพ์ชื่อบริษัทหรือชื่อผลิตภัณฑ์ลงไปแล้วดูได้ว่า อยู่ในการกำกับของ ก.ล.ต. จริงหรือไม่ ใช้ตรวจก่อนฝากเงินได้ในเวลาไม่ถึงหนึ่งนาที ที่มา: สำนักงาน ก.ล.ต.
ข้อควรระวังคือให้ค้นด้วยชื่อนิติบุคคลที่ปรากฏในเงื่อนไขการให้บริการ ไม่ใช่ชื่อแบรนด์บนหน้าแอป เพราะสองชื่อนี้มักไม่ใช่ชื่อเดียวกัน และชื่อที่มีผลทางกฎหมายคือชื่อแรก
ถ้าถือเหรียญในกระเป๋าของตัวเองจะปลอดภัยกว่าไหม
ปลอดภัยจากความเสี่ยงชนิดที่บทความนี้เล่าใช่ เพราะไม่มีใครเอาเหรียญของคุณไปปล่อยกู้ต่อได้ แต่จะเพิ่มความเสี่ยงอีกชนิดขึ้นมาแทน คือความเสี่ยงที่จะทำกุญแจหายหรือถูกหลอกให้โอนเอง ซึ่งไม่มีใครช่วยกู้คืนได้เช่นกัน การเลือกจึงเป็นการเลือกว่าจะรับความเสี่ยงแบบไหน ไม่ใช่การเลือกทางที่ไม่มีความเสี่ยง
ทำไมผู้ให้บริการถึงปิดปุ่มถอนแทนที่จะบอกตรงๆ ว่ามีปัญหา
เพราะการบอกตรงๆ จะเร่งให้ทุกคนแห่ถอนทันที ซึ่งทำให้ปัญหาสภาพคล่องกลายเป็นการล้มทันที ผู้บริหารจึงมักเลือกวิธีหยุดการถอนเพื่อซื้อเวลาหาเงินมาอุด ปัญหาคือวิธีนี้ทำให้ผู้ฝากที่ถอนไม่ทันรับความเสียหายแทนผู้ที่ถอนทัน ซึ่งเป็นเหตุผลที่กฎเกณฑ์ในตลาดการเงินที่มีการกำกับมักบังคับให้เปิดเผยฐานะก่อนถึงจุดนั้น
วันนี้ยังมีบริการแบบจ่ายดอกเบี้ยจากคริปโตอยู่ไหม
ยังมี ทั้งแบบที่อยู่ในการกำกับของหน่วยงานในบางประเทศ และแบบที่ไม่อยู่ วิธีแยกที่ใช้ได้คือดูว่าผู้ให้บริการบอกไหมว่าเอาเงินไปทำอะไร เปิดเผยหรือไม่ว่าปล่อยกู้ให้ใคร และมีการแยกทรัพย์สินลูกค้าออกจากทรัพย์สินบริษัทหรือเปล่า ถ้าสามข้อนี้ตอบไม่ได้ ก็คือโครงสร้างเดียวกับที่ล้มไปในปี 2565
สรุป
วิกฤตปี 2565 ไม่ได้เริ่มจากราคาตก แต่เริ่มจากกลไกตรึงค่าเหรียญตัวหนึ่งที่พัง แล้วลามไปตามสายการปล่อยกู้ที่เชื่อมผู้เล่นรายใหญ่เข้าด้วยกันโดยที่คนนอกมองไม่เห็น ภายในห้าเดือน ผู้ให้บริการที่เคยโฆษณาผลตอบแทนสูงก็ทยอยเข้าสู่กระบวนการล้มละลายตามกันไป
สิ่งที่เหลือไว้ให้เรียนรู้ไม่ใช่ว่าควรกลัวคริปโต แต่คือคำถามสามข้อที่ควรถามก่อนฝากเงินไว้ที่ไหนก็ตาม คือเงินที่จ่ายเป็นดอกเบี้ยมาจากไหน ใครถือกรรมสิทธิ์ในทรัพย์สินระหว่างที่ฝากอยู่ และถ้าผู้ให้บริการล้ม เราอยู่ลำดับที่เท่าไรของการได้รับชำระหนี้ สามคำถามนี้ตอบได้ด้วยเอกสารที่ผู้ให้บริการต้องมีอยู่แล้ว และถ้าตอบไม่ได้ นั่นเองคือคำตอบ อ่านเรื่องกลไกของเหรียญที่อ้างว่าตรึงค่ากับดอลลาร์ได้ต่อที่บทความ ความเสี่ยงของ Algorithmic Stablecoin และอ่านประวัติศูนย์ซื้อขายที่ล้มไปแล้วได้ที่ ประวัติเว็บเทรดคริปโต