วิกฤตไซปรัส 2013 ธนาคารปิดทั้งประเทศ และเรื่องเล่าที่ว่ามันทำให้ Bitcoin พุ่ง
มีนาคม 2013 ไซปรัสปิดธนาคารทั้งประเทศ ผู้ฝากที่ Bank of Cyprus ซึ่งมีเงินเกิน 100,000 ยูโร ถูกหักส่วนที่เกิน 47.5% และใน 25 วันถัดมาราคา Bitcoin ขึ้นเกือบห้าเท่า บทความนี้เปิดข้อมูลจริงทั้งสองฝั่ง รวมถึงส่วนที่เรื่องเล่ามักตัดทิ้ง คือการร่วง 70% ในสัปดาห์ถัดมา
เดือนมีนาคม 2013 ประเทศไซปรัสสั่งปิดธนาคารทั้งประเทศหลายวันติด แล้วลงเอยด้วยข้อตกลงที่ผู้ฝากรายใหญ่ของ Bank of Cyprus ต้องเสียเงินฝากส่วนที่เกิน 100,000 ยูโรไปเกือบครึ่งเพื่อพยุงธนาคาร นับจากกลางเดือนมีนาคมที่วิกฤตเริ่ม ไม่ถึงหนึ่งเดือน ราคา Bitcoin วิ่งจากสี่สิบกว่าดอลลาร์ไปแตะ 231 ดอลลาร์ เรื่องนี้ถูกเล่าซ้ำมาสิบกว่าปีในฐานะ "วันที่โลกเข้าใจว่าทำไมต้องมี Bitcoin" บทความนี้เปิดข้อมูลจริงทั้งฝั่งเหตุการณ์และฝั่งราคา แล้วดูว่าเรื่องที่เล่ากันมาตรงกับสิ่งที่เกิดขึ้นจริงแค่ไหน
เกิดอะไรขึ้นที่ไซปรัส
ไซปรัสเป็นเกาะเล็กๆ ในทะเลเมดิเตอร์เรเนียน ประชากรไม่ถึงหนึ่งล้านคน สิ่งที่ทำให้เรื่องนี้ระเบิดคือสัดส่วนที่ผิดรูปอย่างรุนแรงระหว่างขนาดเศรษฐกิจกับขนาดธนาคาร
- ขนาดเศรษฐกิจทั้งประเทศ (GDP) ราว 19,500 ล้านยูโร
- เงินฝากในระบบธนาคาร ราว 120,000 ล้านดอลลาร์ หรือหลายเท่าของทั้งเศรษฐกิจ
- ในจำนวนนั้นเป็นเงินจากบริษัทรัสเซียราว 60,000 ล้านดอลลาร์ คือราวครึ่งหนึ่ง
เหตุผลที่เงินต่างชาติมากองอยู่ที่นี่คือดอกเบี้ยเงินฝากสูงกว่า ภาษีนิติบุคคลต่ำ และใช้เป็นประตูเข้าสู่ระบบธนาคารยุโรปได้ ธนาคารจึงใหญ่เกินกว่าที่รัฐบาลจะอุ้มไหวตั้งแต่ก่อนเกิดเรื่อง
จุดที่ทำให้พังคือธนาคารเหล่านี้ถือหนี้เอกชนกรีซไว้ราว 22,000 ล้านยูโร แล้วเจอการลดหนี้ในวิกฤตหนี้กรีซปี 2011 ซึ่งหักไปมากกว่า 50% เงินก้อนนั้นหายไปจากงบดุลของธนาคารไซปรัสทันที
ลองเทียบให้เห็นภาพ หนี้กรีซที่ธนาคารถืออยู่ก้อนเดียวก็ใหญ่กว่า GDP ทั้งประเทศแล้ว นี่ไม่ใช่สถานการณ์ที่รัฐบาลเล็กๆ จะแก้ด้วยเงินตัวเองได้ และเป็นเหตุผลว่าทำไมทางออกถึงลงเอยที่การดึงเงินจากผู้ฝาก
ลำดับเหตุการณ์ที่ยืนยันได้มีดังนี้
- 18 มีนาคม 2013 ไซปรัสสั่งปิดธนาคารทั้งหมด เพราะกลัวคนแห่ถอนเงิน โดยวางแผนจะเปิดใหม่หลังวันหยุด 25 มีนาคม
- 21 มีนาคม ธนาคารกลางยุโรปประกาศว่าจะหยุดปล่อยเงินกู้ฉุกเฉินให้ธนาคารไซปรัสตั้งแต่วันที่ 25 มีนาคม
- 25 มีนาคม มีการประกาศแผนช่วยเหลือมูลค่า 10,000 ล้านยูโร เงื่อนไขคือปิดธนาคาร Laiki และให้ผู้ฝากที่ไม่ได้รับความคุ้มครองรับผลขาดทุน
- 26 มีนาคม สาขาในกรีซของธนาคารไซปรัสถูกขายให้ธนาคาร Piraeus
- 29 มีนาคม ธุรกิจสินเชื่อของ Laiki ถูกโอนไปยังธนาคาร Bank of Cyprus
สิ่งที่เกิดขึ้นกับผู้ฝากเงินต่างกันคนละเรื่องตามว่าฝากไว้ที่ธนาคารไหน ซึ่งเป็นรายละเอียดที่มักหายไปเวลาเรื่องนี้ถูกเล่าต่อ
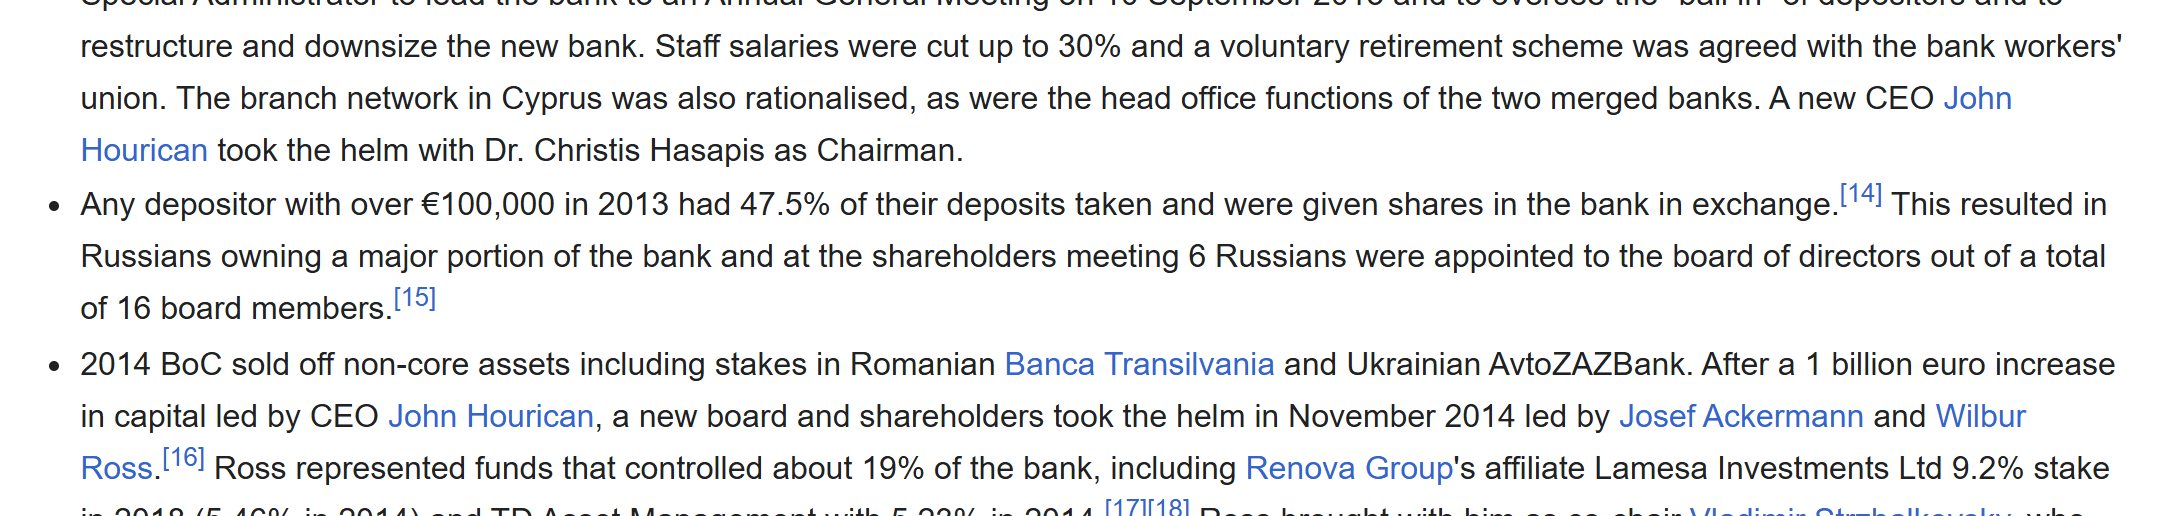
ผู้ฝากที่ Bank of Cyprus และมีเงินเกิน 100,000 ยูโร ถูกหักเงินฝากส่วนที่เกินไป 47.5% แล้วได้หุ้นของธนาคารมาแทน รวมแล้วเป็นเงิน 3,800 ล้านยูโร หรือราว 25% ของเงินฝากทั้งหมด และทำให้ธนาคารมีผู้ถือหุ้นใหม่เพิ่มขึ้นราว 20,000 ราย
ส่วนผู้ฝากที่ธนาคาร Laiki เจอคนละแบบ เพราะธนาคารถูกสั่งปิด เงินฝากที่ไม่เกิน 100,000 ยูโรถูกย้ายไปอยู่กับ Bank of Cyprus ส่วนเงินที่เกินเส้นนั้นถูกทิ้งไว้ในซากของธนาคารเดิม ที่รอการชำระบัญชี จะได้คืนเท่าไรขึ้นอยู่กับว่าขายทรัพย์สินที่เหลือได้เท่าไร ซึ่งแปลว่าไม่มีตัวเลข ที่แน่นอนให้ตั้งแต่วันนั้น
ความต่างตรงนี้สำคัญ ตัวเลข 47.5% ที่ถูกอ้างบ่อยที่สุดเป็นของผู้ฝากที่ Bank of Cyprus เท่านั้น ผู้ฝากรายใหญ่ที่ Laiki เจอหนักกว่านั้น
ส่วนเงินฝากที่ไม่เกิน 100,000 ยูโร ไม่ถูกแตะต้อง เพราะอยู่ในวงเงินคุ้มครองเงินฝากของสหภาพยุโรป
สิ่งที่คนจำ กับสิ่งที่เกิดขึ้นจริง
เวลาเรื่องนี้ถูกเล่าต่อในวงการคริปโต เวอร์ชันที่ได้ยินบ่อยที่สุดคือ "ไซปรัสยึดเงินในบัญชีของทุกคน" ซึ่งไม่ตรงกับสิ่งที่เกิดขึ้นจริง
สิ่งที่เกิดขึ้นจริงคือผู้ฝากที่ Bank of Cyprus ซึ่งมีเงินเกิน 100,000 ยูโร เสียเงินไปเกือบครึ่งของส่วนที่เกิน ส่วนคนทั่วไปที่มีเงินฝากน้อยกว่านั้นไม่ได้ถูกหักเงิน สิ่งที่คนทั่วไปเจอคือธนาคารปิด ถอนเงินไม่ได้ และไม่รู้ว่าจะได้เงินคืนเมื่อไหร่ ซึ่งก็หนักพอแล้วโดยไม่ต้องเติมสีอะไรเพิ่ม
ความแตกต่างนี้สำคัญ เพราะถ้าเล่าเกินจริง คนจะสรุปบทเรียนผิด บทเรียนจริงของไซปรัสไม่ใช่ "เงินในธนาคารถูกยึดได้ทุกบาท" แต่คือ "เส้นแบ่งระหว่างเงินที่ปลอดภัยกับไม่ปลอดภัย ถูกขีดโดยคนอื่น และขีดใหม่ได้ในคืนเดียว"
ทำไมเรื่องนี้ถึงสะเทือนคนที่ไม่ได้อยู่ไซปรัส
ก่อนหน้าไซปรัส เวลาธนาคารในยุโรปมีปัญหา วิธีแก้มาตรฐานคือรัฐเอาเงินภาษีเข้าไปอุ้ม ผู้ฝากเงินไม่เกี่ยว แต่ครั้งนี้ต่างออกไป เพราะภาระส่วนหนึ่งถูกผลักไปที่ผู้ฝากโดยตรง
นั่นคือสิ่งที่ทำให้คนนอกไซปรัสตกใจ ไม่ใช่เพราะห่วงชาวไซปรัส แต่เพราะมันเป็นตัวอย่างว่าวิธีนี้ทำได้จริงและทำได้เร็ว คนที่มีเงินฝากอยู่ในประเทศที่ฐานะการคลังไม่มั่นคงย่อมเริ่มคิดว่าถ้าวันหนึ่งถึงคิวประเทศตัวเอง จะเกิดอะไรขึ้น
และคำถามที่ตามมาทันทีคือ มีที่เก็บมูลค่าแบบไหนบ้างที่ไม่ต้องขออนุญาตใครในการเข้าถึง และไม่มีใครสั่งอายัดได้ในคืนเดียว
คำว่า bail-in ต่างจาก bail-out ยังไง
สองคำนี้ฟังคล้ายกันแต่คนละเรื่อง และไซปรัสคือจุดที่คำที่สองกลายเป็นของจริงในยูโรโซน
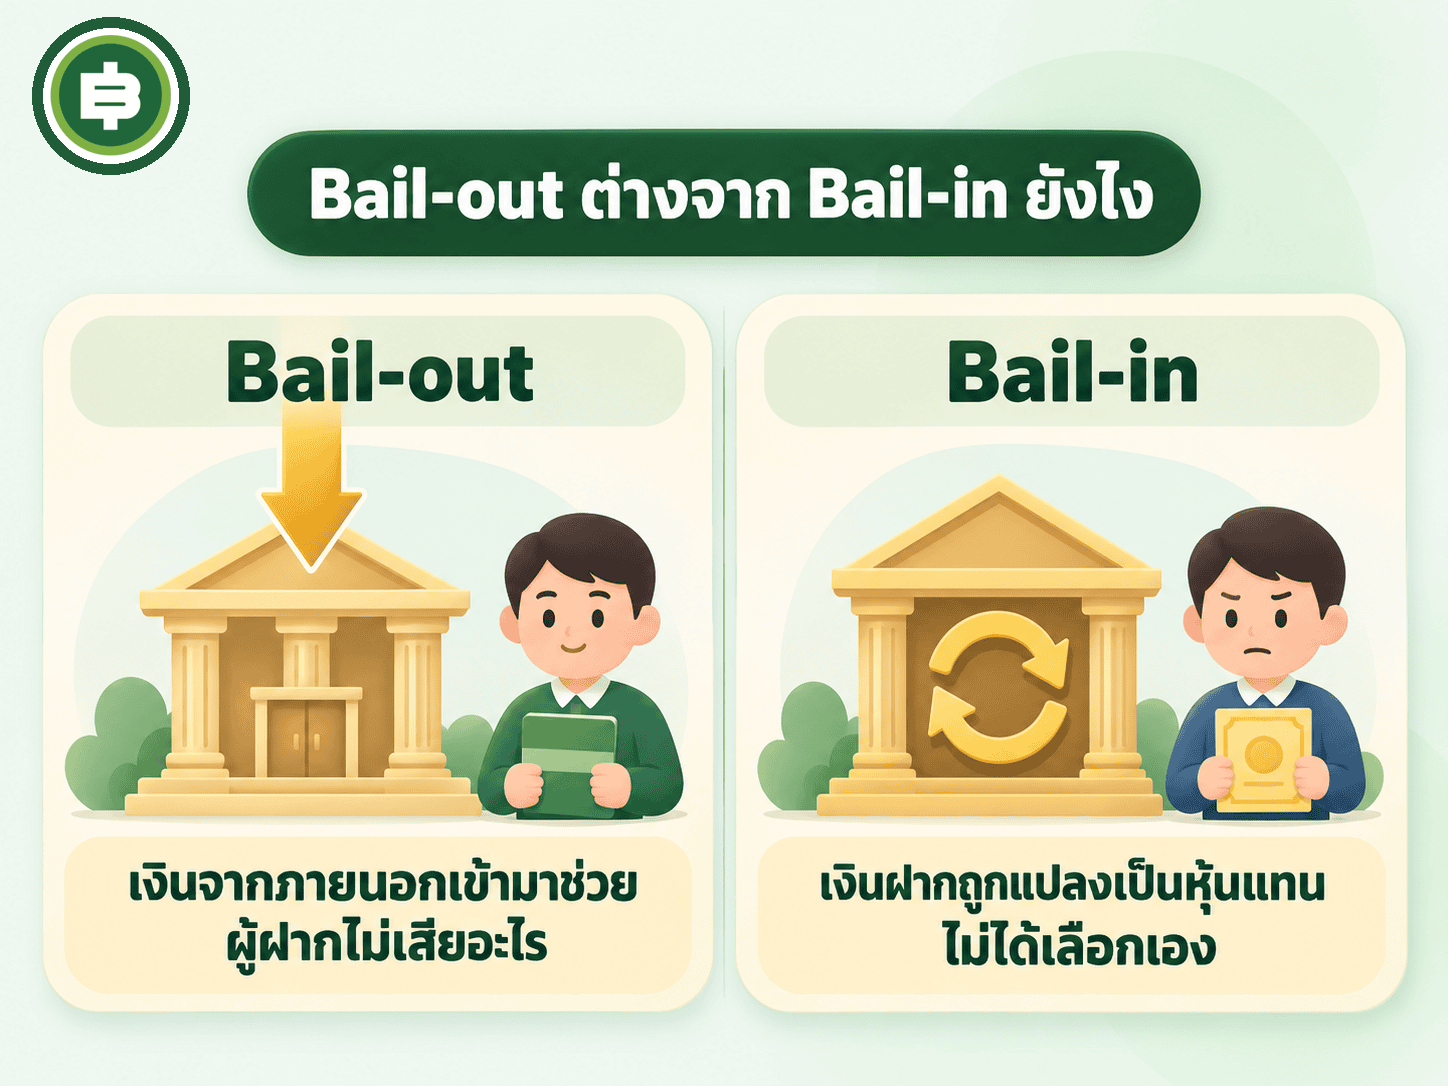
- bail-out คือเอาเงินจากข้างนอกเข้าไปอุ้ม ปกติคือเงินภาษีหรือเงินกู้จากรัฐอื่น ผู้ฝากเงินไม่ได้เสียอะไรโดยตรง แต่คนทั้งประเทศจ่ายผ่านภาษีและหนี้สาธารณะ
- bail-in คือเอาเงินจากข้างในธนาคารเองมาอุด โดยแปลงหนี้ที่ธนาคารมีต่อเจ้าหนี้และผู้ฝากบางกลุ่มให้กลายเป็นทุน ผู้ฝากกลายเป็นผู้ถือหุ้นโดยไม่ได้สมัครใจ
ที่ไซปรัสคือกรณีที่สอง ผู้ฝากที่ Bank of Cyprus ซึ่งมีเงินเกิน 100,000 ยูโร เสียเงินไป 47.5% แล้วได้หุ้นธนาคารมาแทน ซึ่งเป็นเหตุผลที่ตัวเลข "ผู้ถือหุ้นใหม่ราว 20,000 ราย" ถึงโผล่ขึ้นมา คนเหล่านั้นไม่ได้อยากเป็นผู้ถือหุ้น เขาแค่ฝากเงินไว้
และหุ้นที่ได้มาก็ไม่ใช่เงินสด มันจะมีค่าเท่าไรขึ้นอยู่กับว่าธนาคารที่เพิ่งเกือบล้มจะฟื้นได้แค่ไหน ต่างจากเงินฝากที่รู้จำนวนแน่นอน
ลองหารดูคร่าวๆ เงิน 3,800 ล้านยูโรที่ถูกแปลงเป็นทุน หารด้วยผู้ถือหุ้นใหม่ราว 20,000 ราย เฉลี่ยแล้วตกรายละราว 190,000 ยูโร หรือหลายล้านบาทต่อคน เน้นว่านี่คือค่าเฉลี่ย ของจริงย่อมกระจายไม่เท่ากัน บางรายเสียน้อยกว่านี้มาก บางรายเสียมากกว่านี้มาก แต่ตัวเลขนี้ช่วยให้เห็นว่าคนที่โดนไม่ใช่มหาเศรษฐีระดับโลกอย่างเดียว
ส่วนธนาคาร Laiki ซึ่งเป็นอีกธนาคารใหญ่ของประเทศ ไม่ได้ถูกอุ้มแบบนั้น แต่ถูกปิดลง โดยธุรกิจสินเชื่อของมันถูกโอนไปให้ Bank of Cyprus เมื่อวันที่ 29 มีนาคม
ราคา Bitcoin ในช่วงนั้นเป็นยังไง
นี่คือส่วนที่วัดได้ ไม่ต้องตีความ ราคาเฉลี่ยรายวันจริงในช่วงนั้นเป็นแบบนี้
$21.40
16 มี.ค. วันหมุดเหตุการณ์
$46.90
10 เม.ย. จุดสูงสุด
$231.05
17 เม.ย. ร่วงเหลือ $68
$68.00
$139.00
ตัวเลขสำคัญ ณ วันที่หมุดเหตุการณ์ชี้ไว้คือ 16 มีนาคม 2013 ราคาอยู่ที่ 46.90 ดอลลาร์ จากนั้น
- 25 มีนาคม วันที่ประกาศแผนช่วยเหลือ 71.93 ดอลลาร์
- 31 มีนาคม 92.50 ดอลลาร์
- 5 เมษายน 133.00 ดอลลาร์
- 10 เมษายน 231.05 ดอลลาร์ ซึ่งเป็นจุดสูงสุดของช่วงนี้
จาก 46.90 ไป 231.05 คือเพิ่มขึ้นเกือบห้าเท่าในเวลา 25 วัน เรื่องเล่าที่ว่าไซปรัสทำให้ Bitcoin พุ่ง จึงมีตัวเลขรองรับในระดับหนึ่ง
แล้วมันก็พังในหนึ่งสัปดาห์
สิ่งที่เรื่องเล่าเวอร์ชันยอดนิยมมักตัดทิ้งคือสิ่งที่เกิดขึ้นทันทีหลังจากนั้น
- 10 เมษายน จุดสูงสุด 231.05 ดอลลาร์
- 12 เมษายน สองวันถัดมา 124.90 ดอลลาร์
- 17 เมษายน 68.00 ดอลลาร์
ลดลงราว 70% ภายในเจ็ดวัน คนที่ซื้อที่ราคาสูงสุดเพราะเชื่อเรื่องเล่าเรื่องไซปรัส ขาดทุนราว 70% ภายในหนึ่งสัปดาห์ และราคาต้องใช้เวลาอีกหลายเดือนกว่าจะกลับขึ้นไปแตะระดับเดิม
นี่ไม่ใช่รายละเอียดปลีกย่อย มันคือครึ่งหลังของเหตุการณ์เดียวกัน และเป็นครึ่งที่บอกอะไรเกี่ยวกับพฤติกรรมตลาดมากกว่าครึ่งแรกเสียอีก
คนไซปรัสจะซื้อ Bitcoin ยังไงตอนธนาคารปิด
ถ้าเรื่องเล่าเป็นจริง คือคนไซปรัสแห่ย้ายเงินเข้า Bitcoin เพราะไม่ไว้ใจธนาคาร ก็ต้องตอบคำถามพื้นฐานข้อหนึ่งให้ได้ก่อน ในปี 2013 การซื้อ Bitcoin ต้องโอนเงินจากบัญชีธนาคารไปยังเว็บเทรด ไม่มีแอปที่ผูกบัตรแล้วกดซื้อได้ในสามวินาทีเหมือนทุกวันนี้
แล้วธนาคารในไซปรัสก็ปิดอยู่ตั้งแต่วันที่ 18 มีนาคม คนที่อยากหนีจากธนาคารมากที่สุด คือคนที่ใช้ธนาคารเพื่อหนีไม่ได้พอดี
และเมื่อธนาคารเปิดใหม่ในวันที่ 28 มีนาคม 2013 ก็ไม่ได้กลับมาเป็นปกติ ธนาคารกลางไซปรัสออกประกาศกำหนดข้อจำกัดไว้ในวันเดียวกัน
"การจ่ายเงินหรือโอนเงินฝากแบบไม่ใช้เงินสดไปยังบัญชีที่ถืออยู่ในต่างประเทศ หรือในสถาบันการเงินอื่น เป็นสิ่งต้องห้าม"
ธนาคารกลางไซปรัส ประกาศวันที่ 28 มีนาคม 2013 ต้นฉบับ "Cashless payments or transfers of deposits/funds to accounts held abroad or in other credit institutions are prohibited."
ประกาศฉบับเดียวกันยังกำหนดให้ถอนเงินสดได้ไม่เกิน 300 ยูโร ต่อวันต่อคนต่อธนาคาร และห้ามนำเงินสดออกนอกประเทศเกิน 1,000 ยูโร ต่อคนต่อการเดินทางหนึ่งเที่ยว เว้นแต่ได้รับอนุมัติล่วงหน้า
ข้อนี้สำคัญกับเส้นเวลา เพราะราคาขึ้นหนักที่สุดอยู่ในช่วงปลายมีนาคมถึง 10 เมษายน ซึ่งเป็นช่วงที่ธนาคารเปิดแล้ว แต่ยังโอนเงินออกไปยังบัญชีต่างประเทศไม่ได้ ช่องทางที่จะเอาเงินจากบัญชีในไซปรัสไปซื้อ Bitcoin บนเว็บเทรดต่างประเทศจึงยังปิดอยู่
ข้อนี้ทำให้คำอธิบายแบบเงินไซปรัสไหลเข้า Bitcoin อ่อนกว่าที่ฟังดู คนที่ซื้อในช่วงนั้นส่วนใหญ่น่าจะไม่ใช่คนไซปรัส แต่เป็นคนทั่วโลกที่เห็นข่าวไซปรัสแล้วตัดสินใจซื้อ ซึ่งเป็นคนละเรื่องกัน
แล้วเว็บเทรดที่ใหญ่ที่สุดก็ปิดเทรดกลางรอบ
ช่วงนั้น Mt. Gox คือเว็บเทรดที่ใหญ่ที่สุดในโลก รองรับการซื้อขาย Bitcoin มากกว่า 70% ของทั้งโลก เรียกได้ว่าถ้าใครจะซื้อขาย ก็แทบต้องผ่านที่นี่
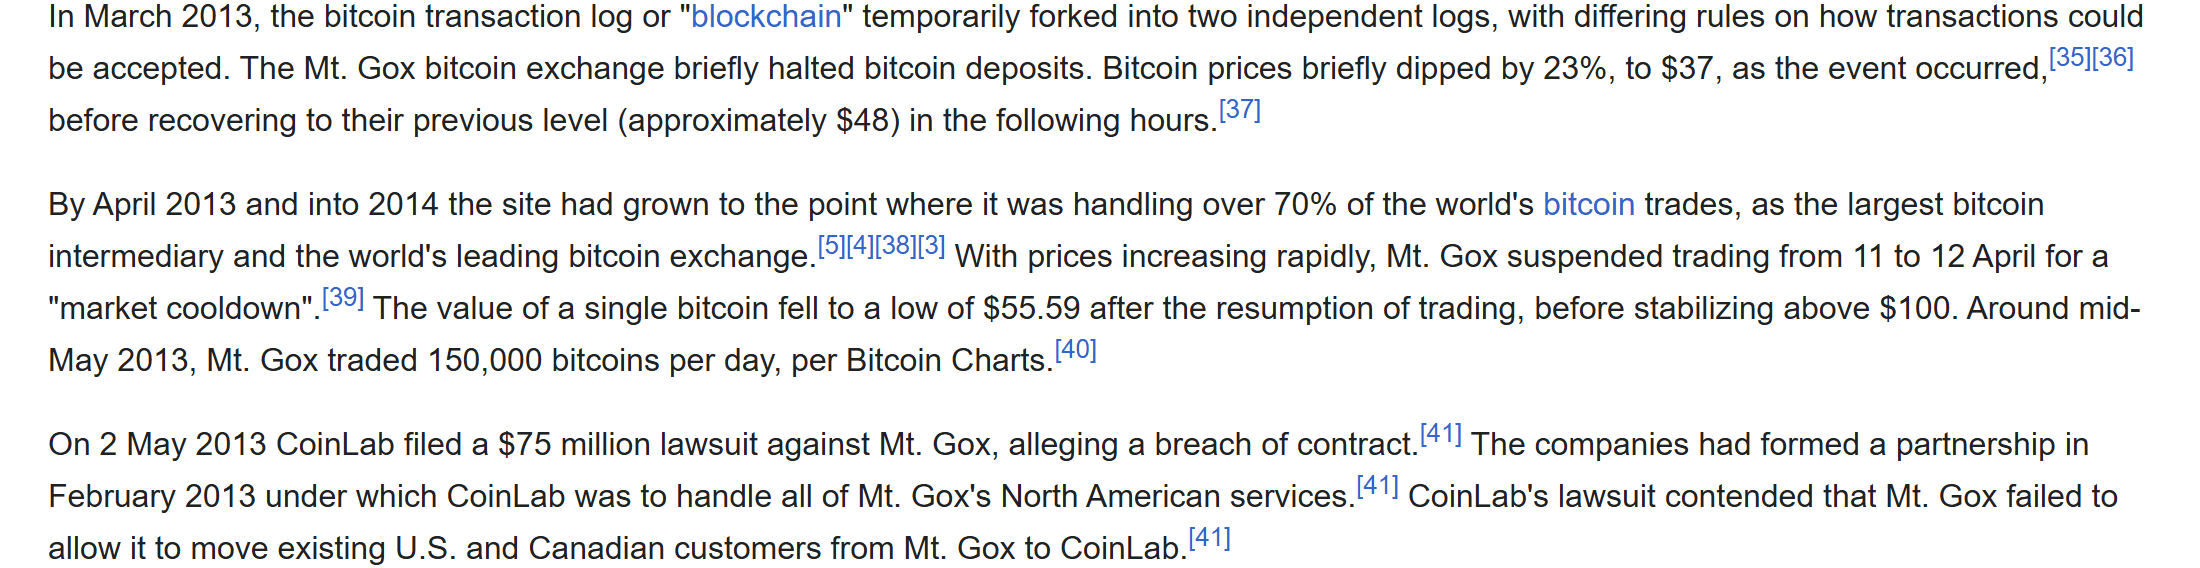
ภาพ: Wikipedia หน้า Mt. Gox
แล้ววันที่ 11 ถึง 12 เมษายน 2013 Mt. Gox ก็สั่งหยุดการซื้อขายชั่วคราว โดยให้เหตุผลสั้นๆ
"เพื่อให้ตลาดเย็นลง"
เหตุผลที่ Mt. Gox ให้ไว้สำหรับการหยุดซื้อขายวันที่ 11 ถึง 12 เมษายน 2013 อ้างตาม Wikipedia หน้า Mt. Gox ต้นฉบับ "market cooldown"
ช่วงเวลานั้นตรงกับตอนที่ราคาเพิ่งทำจุดสูงสุดที่ 231 ดอลลาร์เมื่อวันที่ 10 เมษายนพอดี
ลองประกอบภาพดู ในสัปดาห์ที่เรื่องเล่าบอกว่า Bitcoin คือทางหนีจากระบบที่สั่งปิดได้ ตัวมันเองก็ถูกสั่งปิดโดยเว็บเทรดที่คุมตลาดอยู่ 70% คนส่วนใหญ่ที่ใช้ Mt. Gox ขายไม่ได้และซื้อไม่ได้ในสองวันนั้น
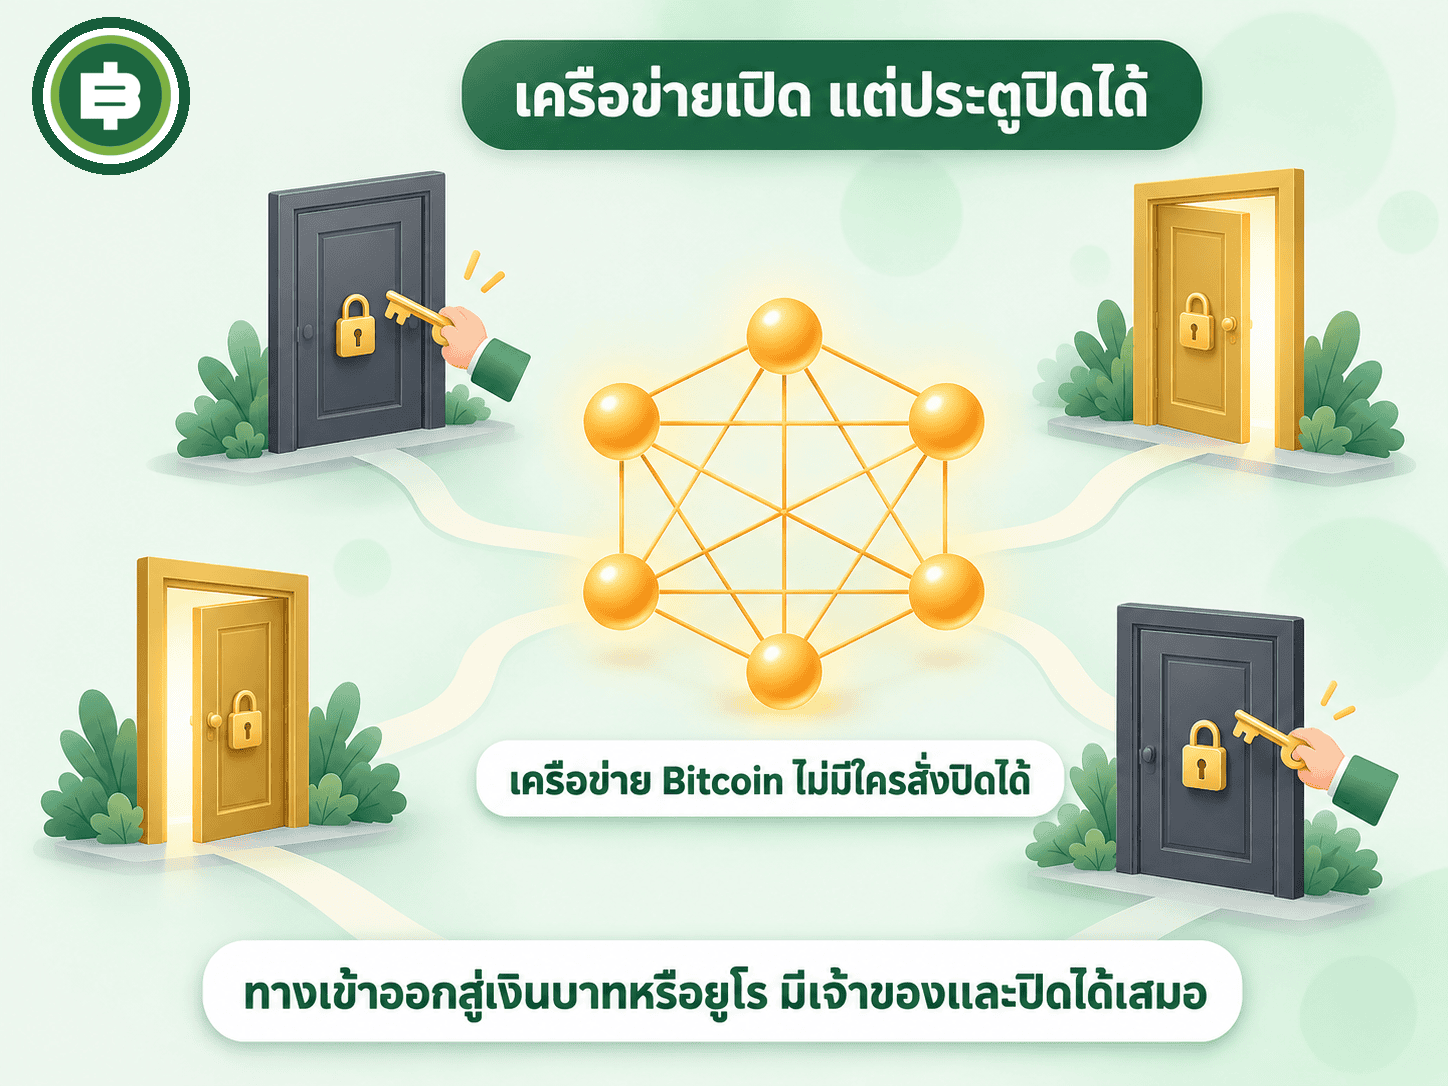
เรื่องนี้ไม่ได้ลบล้างคุณค่าของ Bitcoin แต่ชี้จุดที่คนสับสนบ่อย ตัวเครือข่าย Bitcoin ไม่มีใครสั่งปิดได้ก็จริง แต่ทางเข้าออกระหว่างเงินบาทเงินยูโรกับ Bitcoin นั้นมีเจ้าของ และเจ้าของสั่งปิดได้ ปี 2013 ทางเข้านั้นแทบมีเจ้าเดียว
ไซปรัสทำให้ราคาขึ้นจริงหรือเปล่า
คำตอบตรงไปตรงมาคือ พิสูจน์ไม่ได้ และใครที่บอกว่าพิสูจน์ได้ กำลังพูดเกินกว่าข้อมูลที่มี
สิ่งที่ข้อมูลบอกได้คือสองอย่างนี้เกิดขึ้นในช่วงเวลาเดียวกัน แต่สิ่งที่ข้อมูลบอกไม่ได้คืออย่างหนึ่งทำให้เกิดอีกอย่างหรือไม่ ลองดูข้อเท็จจริงที่ขัดกับคำอธิบายง่ายๆ นี้
- ราคาขึ้นมาก่อนแล้ว 1 กุมภาพันธ์ 2013 ราคาอยู่ที่ 21.40 ดอลลาร์ 1 มีนาคม 33.36 ดอลลาร์ และ 15 มีนาคมซึ่งเป็นวันก่อนหมุดเหตุการณ์ 46.86 ดอลลาร์ รวมแล้วขึ้นมา 119% ก่อนที่ข่าวไซปรัสจะเริ่ม ตลาดร้อนอยู่แล้วก่อนหน้านั้นหนึ่งเดือนครึ่ง
- ช่องทางซื้อถูกปิดพอดี ธนาคารไซปรัสปิดตั้งแต่ 18 มีนาคม ส่วนเว็บเทรดที่คุมตลาด 70% หยุดซื้อขายในวันถัดจากที่ราคาทำยอด
- การพังทลายหลังจากนั้นไม่ได้มาพร้อมข่าวดี ถ้าราคาขึ้นเพราะไซปรัส ราคาก็ควรอยู่ต่อตราบใดที่ปัญหายังอยู่ แต่มันร่วง 70% ทั้งที่สถานการณ์ที่ไซปรัสไม่ได้ดีขึ้นเลยในสัปดาห์นั้น
คำอธิบายที่รัดกุมกว่าคือ ข้อมูลเข้ากับภาพที่ไซปรัสเป็นเรื่องเล่าที่มาถูกจังหวะ มากกว่าภาพที่มันเป็นเครื่องยนต์ขับราคา ตลาดที่กำลังร้อนอยู่แล้วได้เรื่องเล่าที่อธิบายว่าทำไมมันควรขึ้น คนใหม่จึงไหลเข้ามา และเมื่อของที่ขับเคลื่อนคือเรื่องเล่ากับความสนใจ มันก็จบเร็วพอๆ กับที่มันมา
วางยอดของไซปรัสไว้ในสเกลที่ถูกต้อง
ยังมีอีกมุมหนึ่งที่ทำให้คำอธิบายเรื่องไซปรัสดูเล็กลงไปอีก คือถ้าถอยออกมามองทั้งปี 2013
$14
ยอดช่วงไซปรัส
$231
ยอดของทั้งปี
$1,137
ยอดช่วงไซปรัสเมื่อวันที่ 10 เมษายนอยู่ที่ 231 ดอลลาร์ ส่วนยอดของทั้งปีเมื่อวันที่ 5 ธันวาคมอยู่ที่ 1,137 ดอลลาร์ ห่างกันราว 4.9 เท่า
สิ่งที่รอบปลายปีแสดงให้เห็นคือ ราคาขึ้นหลายเท่าได้โดยไม่ต้องมีวิกฤตธนาคารเป็นตัวจุด ซึ่งไม่ได้พิสูจน์ว่าไซปรัสไม่เกี่ยว แต่ทำให้คำอธิบายที่ผูกราคาไว้กับข่าวเดียวดูแคบลง
สิ่งที่เหตุการณ์นี้ทิ้งไว้ให้ Bitcoin จริงๆ
ถ้ามองข้ามเรื่องราคาไป สิ่งที่ไซปรัสให้กับ Bitcoin คือประโยคอธิบายที่คนทั่วไปเข้าใจได้ในหนึ่งบรรทัด
ก่อนหน้านั้น การอธิบายว่าทำไมต้องมีเงินที่ไม่มีใครควบคุม ต้องพูดเรื่องนามธรรมอย่างเงินเฟ้อหรือการพิมพ์เงิน ซึ่งคนฟังแล้วไม่เห็นภาพ พอมีไซปรัส มันมีตัวอย่างที่ชี้ได้ว่าธนาคารปิดไปหลายวัน คนถอนเงินตัวเองไม่ได้ และผู้ฝากรายใหญ่บางคนเสียเงินฝากไปเกือบครึ่ง
เรื่องเล่าที่จับต้องได้แบบนี้มีพลังมาก และนั่นคือมรดกจริงของไซปรัสต่อวงการนี้ ไม่ใช่ตัวเลขราคาในเดือนเมษายน 2013 ที่ขึ้นแล้วลงจนแทบไม่เหลืออะไร
เรื่องนี้เกี่ยวกับคนไทยอย่างไร
ประเทศไทยมีระบบคุ้มครองเงินฝากเหมือนกัน ดูแลโดยสถาบันคุ้มครองเงินฝาก ซึ่งระบุวงเงินคุ้มครองไว้ที่ 1 ล้านบาท ต่อผู้ฝากหนึ่งราย ต่อสถาบันการเงินหนึ่งแห่ง
ตัวเลขนี้ทำงานเหมือนเส้น 100,000 ยูโรของยุโรปในเชิงหลักการ คือเงินที่อยู่ใต้เส้นได้รับความคุ้มครองตามกฎหมาย ส่วนเงินที่อยู่เหนือเส้นขึ้นอยู่กับสถานการณ์และการตัดสินใจของผู้มีอำนาจในตอนนั้น
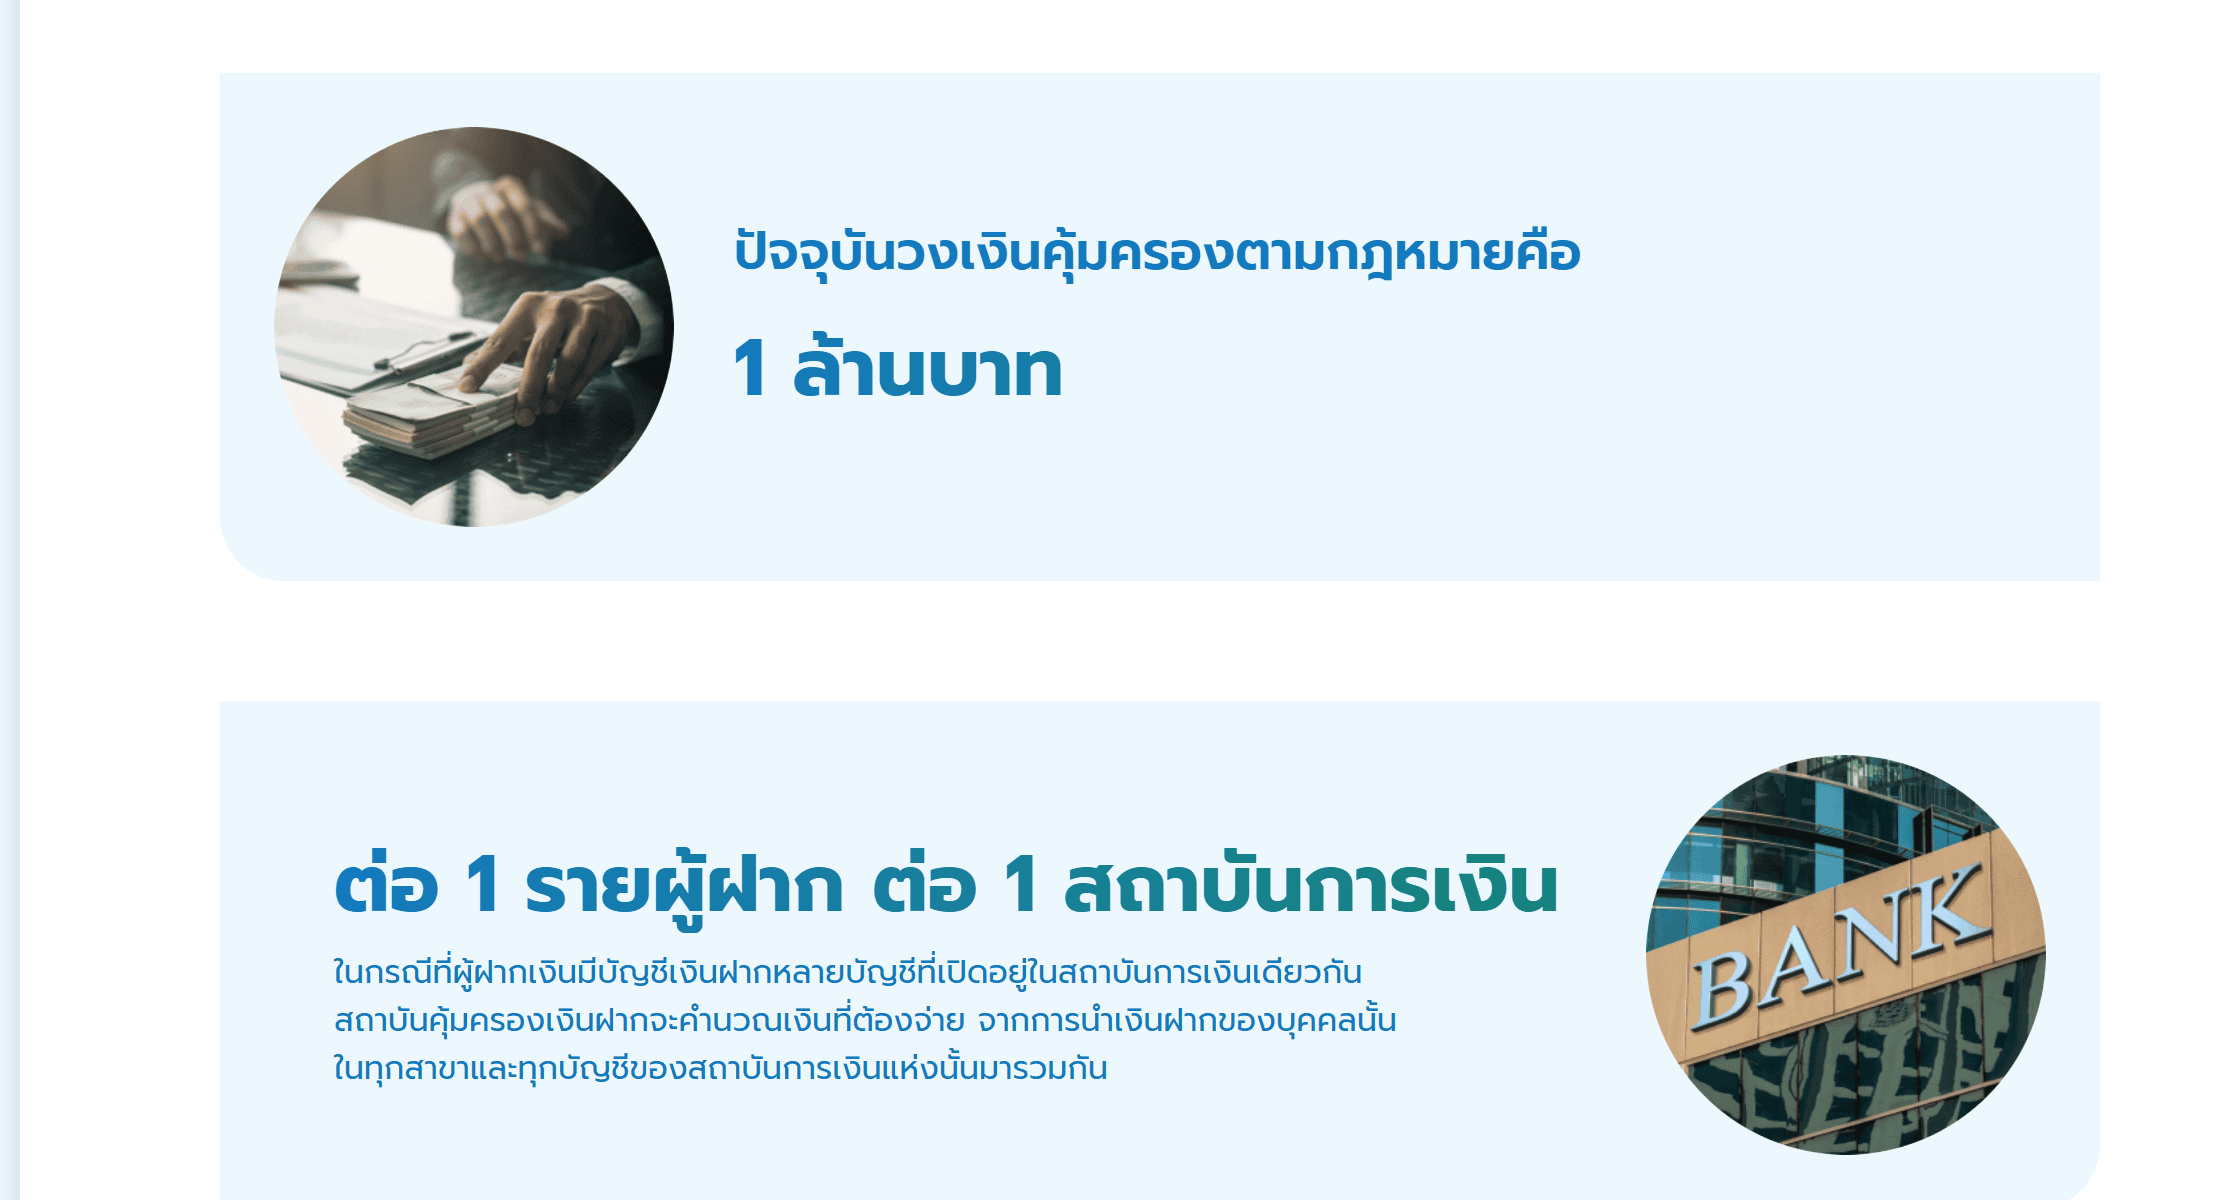
ภาพ: เว็บไซต์สถาบันคุ้มครองเงินฝาก หน้าวงเงินคุ้มครอง
สิ่งที่ใช้ได้จริงจากเรื่องนี้ไม่ใช่การตื่นตระหนก แต่คือสองคำถามที่ควรรู้คำตอบของตัวเอง หนึ่ง เงินฝากอยู่เหนือหรือใต้เส้นคุ้มครองในแต่ละธนาคาร และสอง ถ้าถอนเงินจากบัญชีไม่ได้หนึ่งสัปดาห์ จะมีอะไรใช้จ่าย
และถ้าใครจะสรุปจากบทความนี้ว่าควรย้ายเงินไปคริปโตทั้งหมด นั่นคือการอ่านผิด เหตุการณ์เดียวกันนี้ก็แสดงให้เห็นแล้วว่าราคาลดลง 70% ในเจ็ดวันได้เหมือนกัน
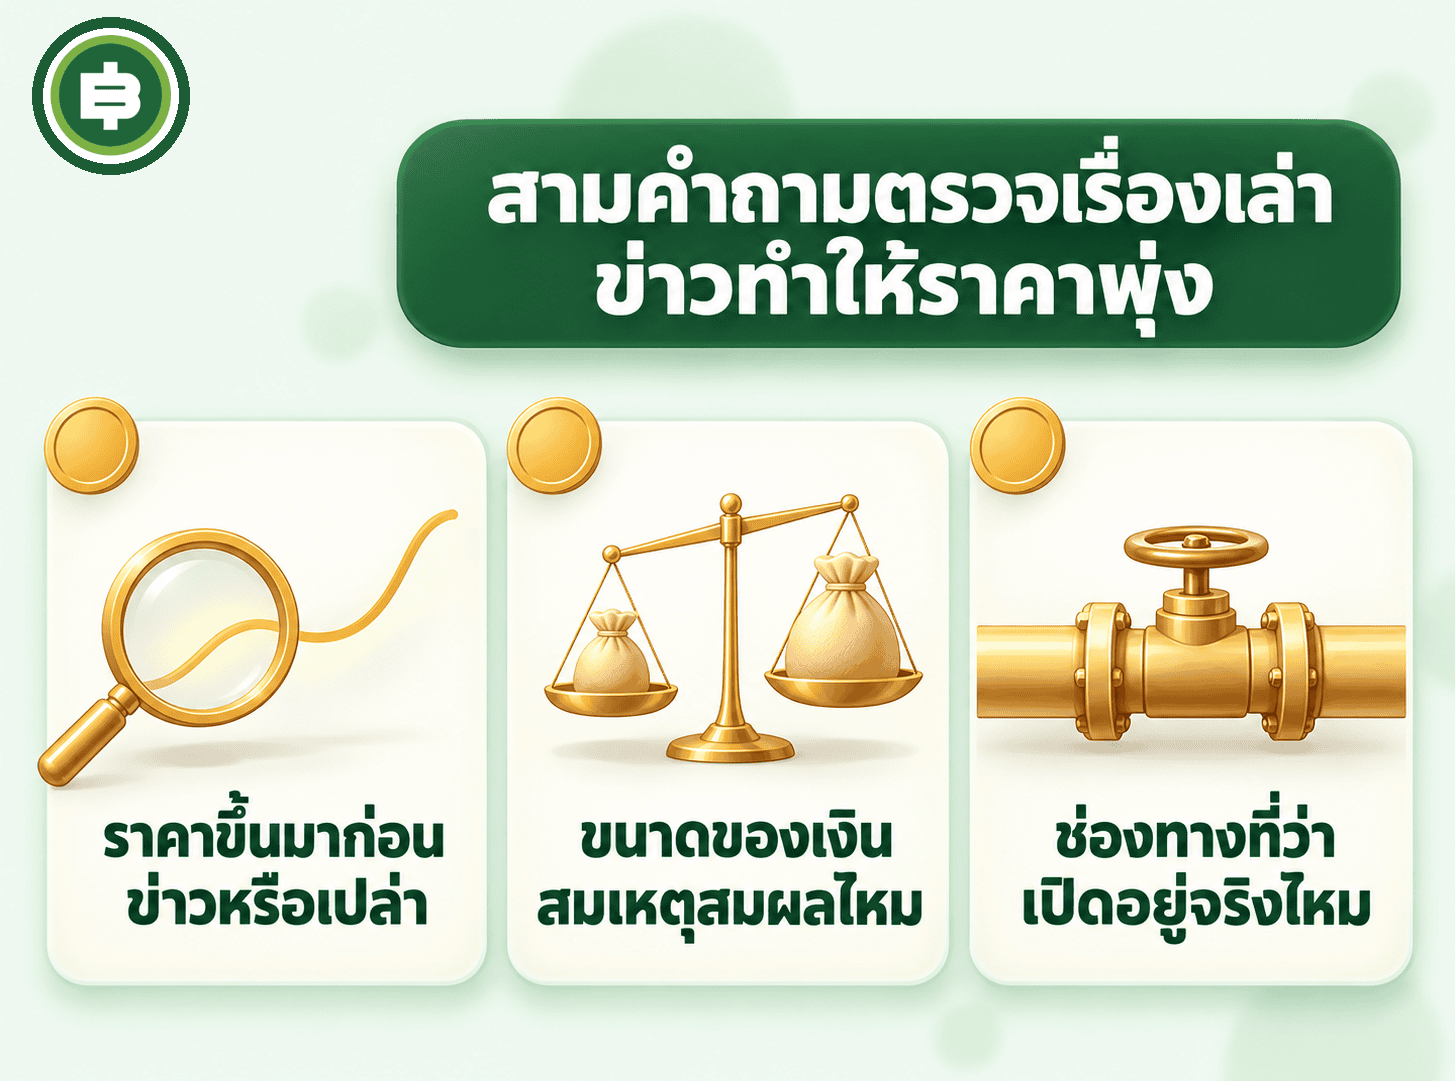
วิธีตรวจเรื่องเล่าแบบข่าวทำให้ราคาพุ่ง
เรื่องไซปรัสเป็นตัวอย่างที่ดีของคำอธิบายที่ฟังดูสมเหตุสมผลจนไม่มีใครตรวจ และมันจะกลับมาในรูปแบบใหม่เสมอ ไม่ว่าจะเป็นข่าวธนาคารล้ม ข่าวสงคราม หรือข่าวเงินเฟ้อ สามคำถามนี้ใช้ตรวจได้ทุกครั้ง
- ราคาขึ้นมาก่อนข่าวหรือเปล่า ถ้าราคาขึ้นมาแล้ว 119% ก่อนข่าวจะเริ่ม ก็ต้องอธิบาย 119% นั้นก่อน วิธีตรวจคือเปิดกราฟย้อนหลังไปก่อนวันที่ข่าวเกิดอย่างน้อยหนึ่งเดือน ไม่ใช่ดูแค่กราฟที่คนเอามาแปะซึ่งมักตัดเริ่มพอดีวันข่าว
- ขนาดของเงินสมเหตุสมผลไหม ถ้าคำอธิบายบอกว่าเงินจาก A ไหลเข้า B ต้องถามว่า A มีเงินเท่าไร และ B ใหญ่แค่ไหน ถ้าตัวเลขสองฝั่งไม่สมมาตรกันเลย คำอธิบายก็ผิดตั้งแต่เลขคณิต
- ช่องทางที่ว่าเปิดอยู่จริงไหม ข้อนี้คนแทบไม่ถามเลย ในเคสไซปรัสคือคำถามว่าคนที่ถูกปิดบัญชีธนาคารจะโอนเงินไปซื้อได้ยังไง
ถ้าคำอธิบายผ่านครบสามข้อก็ยังไม่ได้แปลว่าถูก แต่ถ้าตกข้อใดข้อหนึ่ง อย่างน้อยก็รู้ว่าไม่ควรเอาไปใช้ตัดสินใจลงเงิน
ทำไมเรื่องเล่าแบบนี้ถึงไม่หายไป
เพราะมันทำงานได้ดีมากในแง่การสื่อสาร มันสั้น จำง่าย มีผู้ร้ายชัด มีพระเอกชัด และที่สำคัญคือมันให้เหตุผลกับสิ่งที่คนอยากทำอยู่แล้ว
คนที่ถือ Bitcoin อยู่แล้วอยากได้คำอธิบายว่าทำไมมันจะขึ้นต่อ คนที่ยังไม่ถืออยากได้เหตุผลว่าทำไมต้องรีบ เรื่องไซปรัสให้ทั้งสองอย่างในประโยคเดียว จึงถูกเล่าต่อมาสิบกว่าปีโดยแทบไม่มีใครกลับไปเปิดกราฟดูว่าหลังจากนั้นเกิดอะไรขึ้น
สิ่งที่น่าสนใจคือความจริงมีประโยชน์กว่าตำนาน ตำนานสอนว่าเมื่อมีข่าวร้ายเรื่องธนาคาร ให้รีบซื้อ ความจริงสอนว่าตลาดที่ขับเคลื่อนด้วยเรื่องเล่าขึ้นเร็วและลงเร็วพอกัน และคนที่เข้าตอนเรื่องเล่าดังที่สุดคือคนที่เจ็บที่สุด
ข้อจำกัดของตัวเลขในบทความนี้
ราคาทุกจุดที่ยกมาเป็นราคาเฉลี่ยรายวันจากหลายเว็บเทรด ตามที่ชุดข้อมูลต้นทางระบุตัวเองไว้ ไม่ใช่ราคาปิดของเว็บใดเว็บหนึ่ง
ข้อนี้มีทั้งข้อดีและข้อจำกัด ข้อดีคือค่าเฉลี่ยจากหลายเว็บช่วยลดปัญหาที่ปี 2013 ราคาบนแต่ละเว็บไม่เท่ากันเพราะตลาดยังเล็กและเชื่อมกันไม่ดี ข้อจำกัดคือมันไม่ได้บอกว่าระหว่างวันเหวี่ยงแค่ไหน คนที่ซื้อขายจริงในเดือนเมษายน 2013 จึงเจอภาพที่หนักกว่ากราฟในบทความนี้
เขียนไว้ตรงนี้เพราะบทความทั้งบทเถียงเรื่องการใช้ตัวเลขให้ตรงกับที่ข้อมูลบอกได้จริง ถ้าไม่บอกข้อจำกัดของตัวเลขตัวเองด้วย ก็เท่ากับทำสิ่งเดียวกับที่กำลังวิจารณ์อยู่
สามอย่างที่ทำได้จริงหลังอ่านจบ
ไม่ใช่คำแนะนำการลงทุน เป็นเรื่องการบ้านที่ใช้เวลาไม่ถึงชั่วโมง
- รู้ว่าเงินฝากกระจายอยู่กี่ธนาคาร เพราะวงเงินคุ้มครอง 1 ล้านบาทนับต่อสถาบันการเงิน ไม่ใช่ต่อคน คนที่มีเงิน 3 ล้านในธนาคารเดียวกับคนที่มี 3 ล้านกระจายสามธนาคาร อยู่ในสถานะต่างกันตามกฎหมาย
- รู้ว่าถ้าถอนเงินไม่ได้หนึ่งสัปดาห์จะอยู่ยังไง ที่ไซปรัสคนที่เดือดร้อนที่สุดไม่ใช่คนที่โดนหักเงิน แต่คือคนธรรมดาที่เงินอยู่ครบแต่เอาออกมาใช้ไม่ได้
- รู้ว่าทางเข้าออกของตัวเองพึ่งใครบ้าง บทเรียนจาก Mt. Gox คือเครือข่ายเปิดอยู่ไม่ได้แปลว่าเข้าถึงได้ ถ้าช่องทางเดียวที่ใช้อยู่ปิดลง
ข้อเสนอแรกที่เกือบขยับเส้นคุ้มครอง
แผนที่ใช้จริงเมื่อวันที่ 25 มีนาคมไม่แตะเงินฝากที่ไม่เกิน 100,000 ยูโร แต่ข้อเสนอแรกสุดเมื่อวันที่ 16 มีนาคมไม่ได้เป็นแบบนั้น
ข้อตกลงวันนั้นกำหนดให้หักเงินฝากแบบครั้งเดียวจบในอัตรา 6.7% สำหรับเงินฝากที่ไม่เกิน 100,000 ยูโร และ 9.9% สำหรับส่วนที่เกิน
อ่านอัตราแรกอีกครั้งจะเห็นประเด็น เงินฝากที่อยู่ใต้เส้นคุ้มครองก็ถูกหักด้วย ซึ่งเท่ากับเจาะหลักประกันที่คนทั้งยุโรปเชื่อมาตลอดว่าเงินก้อนแรกแสนยูโรปลอดภัยเสมอ
สิ่งที่หยุดมันไว้คือรัฐสภาไซปรัส วันที่ 19 มีนาคม ข้อเสนอนี้ถูกโหวตคว่ำ ค้าน 36 เสียง งดออกเสียง 19 เสียง และไม่มีเสียงสนับสนุนเลยสักเสียง จากนั้นจึงกลับไปทำแผนใหม่ที่กลายเป็นข้อตกลงวันที่ 25 มีนาคม
นี่คือจุดที่บทเรียนของไซปรัสคมที่สุด เส้นคุ้มครองไม่ได้ถูกขยับ เพราะมีคนขวางไว้ทัน ไม่ใช่เพราะมันขยับไม่ได้
คำถามที่พบบ่อย
ไซปรัสยึดเงินฝากของทุกคนจริงไหม
ไม่จริง ผู้ฝากที่ Bank of Cyprus ซึ่งมีเงินเกิน 100,000 ยูโร ถูกหัก 47.5% ของส่วนที่เกินและได้หุ้นธนาคารมาแทน ส่วนผู้ฝากรายใหญ่ที่ Laiki เจอหนักกว่านั้นเพราะธนาคารถูกปิด ส่วนเงินฝากที่ไม่เกิน 100,000 ยูโรไม่ถูกแตะต้อง แต่ทุกคนถอนเงินไม่ได้ในช่วงที่ธนาคารปิด
ราคา Bitcoin ขึ้นเท่าไรในช่วงวิกฤตไซปรัส
จาก 46.90 ดอลลาร์ในวันที่ 16 มีนาคม 2013 ไปถึง 231.05 ดอลลาร์ในวันที่ 10 เมษายน 2013 หรือเกือบห้าเท่าใน 25 วัน
แล้วหลังจากนั้นเป็นยังไง
ร่วงลงเหลือ 124.90 ดอลลาร์ในวันที่ 12 เมษายน และ 68.00 ดอลลาร์ในวันที่ 17 เมษายน คิดเป็นการลดลงราว 70% ภายในหนึ่งสัปดาห์
สรุปว่าไซปรัสทำให้ราคาขึ้นหรือเปล่า
พิสูจน์ไม่ได้ ราคาขึ้นมา 119% ตั้งแต่ก่อนข่าวไซปรัสแล้ว และร่วงหนักทั้งที่สถานการณ์ที่ไซปรัสยังไม่ดีขึ้น คำอธิบายที่รัดกุมกว่าคือไซปรัสเป็นเรื่องเล่าที่มาถูกจังหวะ
เมืองไทยคุ้มครองเงินฝากเท่าไร
สถาบันคุ้มครองเงินฝากระบุวงเงินคุ้มครองที่ 1 ล้านบาท ต่อผู้ฝากหนึ่งราย ต่อสถาบันการเงินหนึ่งแห่ง
bail-in คืออะไร
คือการเอาเงินจากข้างในธนาคารเองมาอุดปัญหา โดยแปลงเงินฝากหรือหนี้บางส่วนให้กลายเป็นหุ้น ผู้ฝากจึงกลายเป็นผู้ถือหุ้นโดยไม่ได้สมัครใจ ต่างจาก bail-out ที่เอาเงินจากข้างนอกเข้าไปอุ้ม
ทำไมคนไซปรัสถึงซื้อ Bitcoin หนีได้ยาก
เพราะปี 2013 การซื้อต้องโอนเงินจากบัญชีธนาคารไปเว็บเทรด แต่ธนาคารปิดตั้งแต่ 18 มีนาคม และเมื่อเปิดใหม่ก็มีข้อจำกัดการโอนเงินออก คนที่ซื้อในช่วงนั้นส่วนใหญ่น่าจะเป็นคนทั่วโลกที่เห็นข่าว ไม่ใช่คนไซปรัสเอง
สรุป
วิกฤตไซปรัสปี 2013 เป็นเหตุการณ์จริงที่หนักพอโดยไม่ต้องเล่าเกิน ธนาคารปิดหลายวัน ผู้ฝากที่ Bank of Cyprus ซึ่งมีเงินเกิน 100,000 ยูโร เสียเงินไป 47.5% ของส่วนที่เกิน และผู้ฝากรายใหญ่ที่ Laiki เจอหนักกว่านั้น
ราคา Bitcoin ขึ้นเกือบห้าเท่าในช่วงนั้นจริง และร่วง 70% ทันทีหลังจากนั้นก็จริงเหมือนกัน การเล่าแค่ครึ่งแรกทำให้เรื่องนี้กลายเป็นนิทานที่ฟังดูดีแต่สอนผิด
สิ่งที่เหลือจากเหตุการณ์นี้ไม่ใช่ราคา แต่คือคำถามที่ยังใช้ได้ทุกวันนี้ ว่าเส้นแบ่งระหว่างเงินที่เราควบคุมได้กับเงินที่ต้องขออนุญาตคนอื่นเพื่อใช้ อยู่ตรงไหนกันแน่